Megatrend · Critical Materials
แร่ขุดที่ไหนก็ได้ แต่ “ต้ม” ให้เป็นโลหะแบต ทำได้แค่ไม่กี่ที่
นิกเกิลกับโคบอลต์ที่ออกจากเหมืองไม่ใช่โลหะ — มันคือหินลูกรังเปียกๆ ที่มีนิกเกิลปนอยู่แค่ราว 1–2% จะเอาไปใส่แบต EV ต้องผ่านโรงงานยักษ์ที่หลอมและต้มด้วยกรดแรงดันสูง ให้กลายเป็นโลหะบริสุทธิ์ก่อน และขั้น “กลางน้ำ” ที่โลกมองข้ามนี้ กระจุกตัวอย่างน่าตกใจ — อินโดนีเซียรีไฟน์นิกเกิลกว่า 60% ของโลก ส่วนจีนคุมการรีไฟน์โคบอลต์เกือบ 80% นี่คือคอขวดตัวจริงของห่วงโซ่โลหะแบต — และมันเดินด้วยถ่านหินและทิ้งกากพิษกองมหึมา
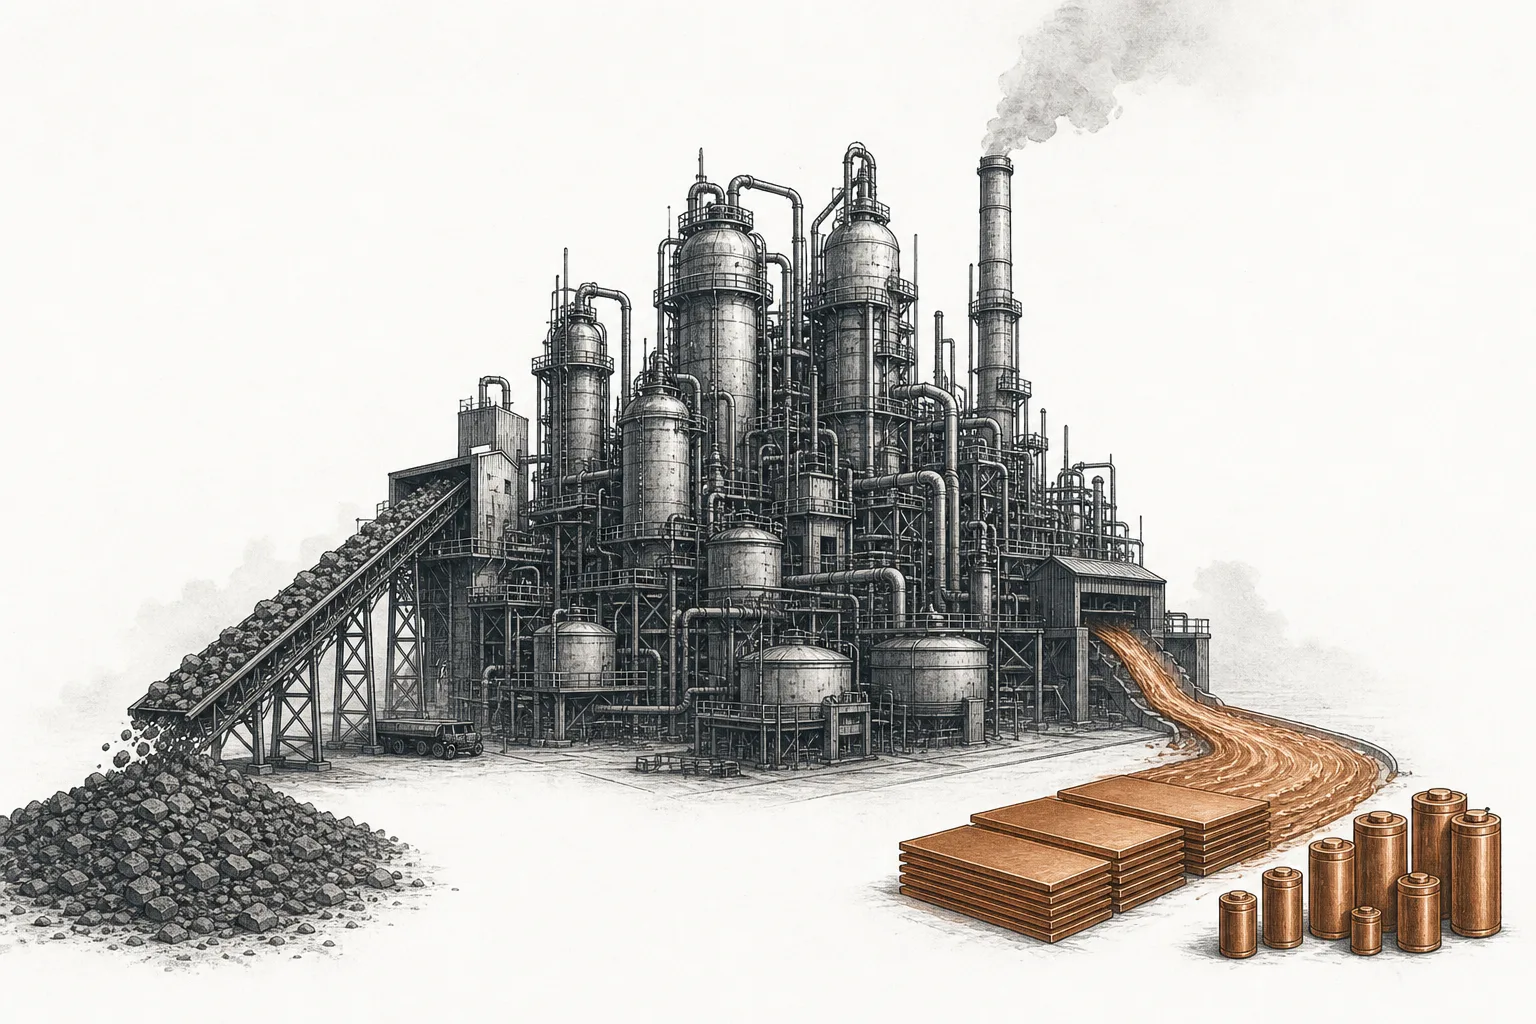
01การถลุงและรีไฟน์นิกเกิล-โคบอลต์คืออะไร
เวลาพูดถึงนิกเกิล เรามักนึกถึงเหมืองเปิดหน้าดินสีแดงในอินโดนีเซียหรือฟิลิปปินส์ แต่สิ่งที่ออกมาจากเหมืองนั้น ยังใช้ทำอะไรไม่ได้เลย — มันคือ “หินลูกรัง” (laterite) เปียกๆ ที่มีนิกเกิลปนอยู่แค่ราว 1–2% ที่เหลือเป็นเหล็ก แมกนีเซียม และดินอื่นๆ จะเอาไปใส่แบตเตอรี่หรือทำสเตนเลสตรงๆ ไม่ได้เลย
คนที่เปลี่ยนหินก้อนนี้ให้เป็น “โลหะจริง” คือ โรงถลุงและโรงรีไฟน์ (smelter & refinery) — ธุรกิจกลางน้ำที่รับแร่จากเหมือง เอามาหลอมด้วยความร้อนสูง หรือต้มด้วยกรดแรงดันสูง เพื่อไล่สิ่งเจือปนออก แล้วกลั่นจนได้ผลิตภัณฑ์ที่โรงงานแบตหรือโรงเหล็กเอาไปใช้ต่อได้จริง — ตั้งแต่ นิกเกิลบริสุทธิ์ (class 1) ไปจนถึง สารตั้งต้นแบต อย่าง MHP และนิกเกิลซัลเฟต ส่วนโคบอลต์ที่มักปนมากับนิกเกิลก็ถูกแยกออกในขั้นเดียวกันนี้
Laterite (แร่ลูกรัง) = แร่นิกเกิลเนื้อต่ำจากเขตร้อน นิกเกิล ~1–2% · RKEF = เตาเผาหมุน + เตาไฟฟ้า หลอมแร่เป็น “เหล็กหมูนิกเกิล” (NPI)/เฟอร์โรนิกเกิล ป้อนสเตนเลส · HPAL = การต้มแร่ด้วยกรดกำมะถันภายใต้ความดันสูง ได้ MHP (mixed hydroxide precipitate) = ตะกอนนิกเกิล-โคบอลต์เข้มข้นที่แปรต่อเป็นวัตถุดิบแบตได้ · Class 1 = นิกเกิลบริสุทธิ์ >99.8% (ใช้ในแบต/โลหะผสม) · Class 2 = นิกเกิลเนื้อต่ำอย่าง NPI/เฟอร์โรนิกเกิล (ใช้ในสเตนเลส)
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Nickel & Cobalt ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ด่านที่สอง” ที่ของไหลผ่าน หลังออกจากเหมือง ก่อนจะไปเป็นสารเคมีแบต (precursor) และเซลล์แบตเตอรี่ในที่สุด และอย่างที่เราจะเห็น มันคือด่านที่มี “อำนาจ” มากที่สุดในห่วงโซ่ทั้งเส้น
02ทำไมคอขวดตัวจริงคือโรงแปรรูป ไม่ใช่เหมือง
นี่คือความจริงที่คนส่วนใหญ่พลาด: แร่นิกเกิลกระจายอยู่หลายประเทศ — อินโดนีเซีย ฟิลิปปินส์ นิวแคลิโดเนีย ออสเตรเลีย แคนาดา ส่วนโคบอลต์กระจุกที่คองโก (DRC) แต่ การแปรรูป — ขั้นที่เปลี่ยนหินให้เป็นโลหะ — กลับกระจุกตัวหนักกว่าเหมืองมาก และกระจุกในมือประเทศไม่กี่แห่ง
เรื่องนิกเกิลคือเรื่องของ อินโดนีเซีย ภายในไม่กี่ปี อินโดนีเซียสร้างโรงแปรรูปนิกเกิลกว่า 40 แห่ง (กำลังผลิตรวมราว 2.7 ล้านตัน/ปี) จนกลายเป็นผู้ รีไฟน์นิกเกิลกว่า 60% ของโลก ในปี 2025 — จากที่แทบเป็นศูนย์เมื่อสิบปีก่อน ส่วนเรื่องโคบอลต์คือเรื่องของ จีน ที่แม้จะขุดโคบอลต์เองแทบไม่มี แต่กลับ รีไฟน์โคบอลต์เกือบ 80% ของโลก รวมถึงนำเข้าแร่จากคองโกมากลั่นที่บ้านตัวเอง
แต่มีชั้นความจริงที่ซ้อนอยู่ข้างใต้: แม้โรงงานส่วนใหญ่จะตั้งอยู่ในอินโดนีเซีย แต่ราว 80% ของกำลังรีไฟน์นิกเกิลในอินโดนีเซียเป็นของบริษัทจีน — จีนเอาเงินทุน เทคโนโลยี และวิศวกรไปสร้างโรงงานบนแร่ของอินโดนีเซีย พูดง่ายๆ คือถ้ามองที่ “ธง” บนโรงงานคืออินโดนีเซีย แต่ถ้ามองที่ “เจ้าของ” เกือบทั้งหมดคือจีน อำนาจการแปรรูปโลหะแบตของโลกจึงกระจุกอยู่ในแกนอินโดฯ–จีนอย่างแท้จริง
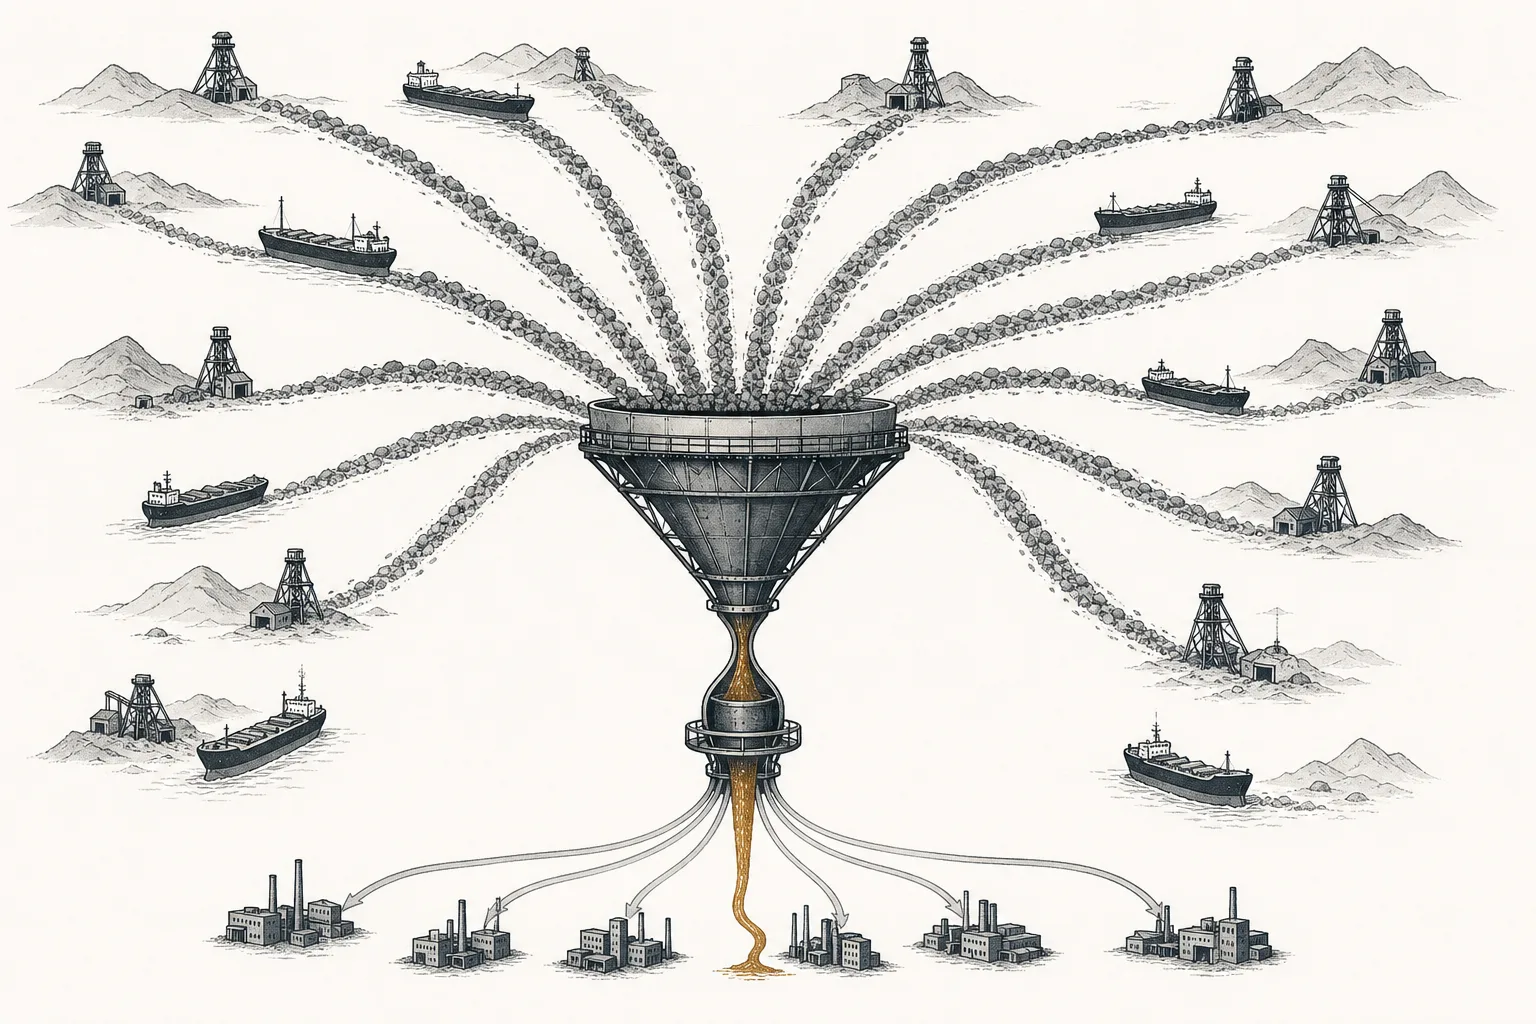
ทำไมเรื่องนี้สำคัญ? เพราะนิกเกิลกับโคบอลต์คือหัวใจของแบต EV แบบนิกเกิลสูง (NMC/NCA) และของอุตสาหกรรมสเตนเลสทั้งอุตสาหกรรม ถ้าอยากได้โลหะพวกนี้ใช้ เกือบทุกเส้นทางต้องวิ่งผ่านโรงแปรรูป — และโรงส่วนใหญ่อยู่ในแกนอินโดฯ–จีน นี่คือเหตุผลที่ขั้น “กลางน้ำ” ที่ดูน่าเบื่อ กลายเป็นไพ่ยุทธศาสตร์ของยุคเปลี่ยนผ่านพลังงาน
03มันทำงานยังไง: สามเส้นทางจากหินสู่โลหะ
ความซับซ้อนของธุรกิจนี้อยู่ตรงที่ หินลูกรังก้อนเดียวกัน สามารถเดินได้ หลายเส้นทาง ขึ้นกับว่าปลายทางอยากได้อะไร — สเตนเลสราคาถูก หรือโลหะแบตเกรดสูง แต่ละเส้นทางใช้เทคโนโลยี ต้นทุน และปล่อยมลพิษต่างกันลิบ
เส้นทางแรกและเก่าแก่ที่สุดคือ RKEF — หลอมแร่ด้วยความร้อนสูงจนได้ “เหล็กหมูนิกเกิล” (NPI) หรือเฟอร์โรนิกเกิล ป้อนอุตสาหกรรมสเตนเลส นี่คือเส้นทางที่ใหญ่ที่สุด เพราะ สเตนเลสยังกินนิกเกิลราว 68% ของดีมานด์ทั้งโลก และ NPI ก็แซงขึ้นเป็นวัตถุดิบนิกเกิลหลักของโรงเหล็ก — จากราว 40% ในปี 2018 เป็นราว 70% ในปี 2024
เส้นทางที่สองคือ HPAL — ต้มแร่ลูกรังด้วยกรดกำมะถันภายใต้ความดันและอุณหภูมิสูง ได้ตะกอนเข้มข้นชื่อ MHP ที่แปรต่อเป็น นิกเกิลซัลเฟต ซึ่งเป็นวัตถุดิบแบตโดยตรง จุดสำคัญคืออินโดนีเซียมีแต่แร่ลูกรัง ไม่มีแร่ซัลไฟด์เกรดสูงที่ทำ class 1 ได้ง่ายๆ — HPAL จึงเป็น “กุญแจ” ที่ปลดล็อกให้อินโดนีเซียกระโดดจากผู้ป้อนสเตนเลส มาเป็นผู้ป้อนโลหะแบตของโลก และเพราะ MHP แปรตรงเป็นแคโทดได้เลย มันจึงร้อยห่วงโซ่ “เหมือง→แบต” ไว้ในที่เดียว
เส้นทางที่สามคือ ทางลัด matte — บริษัทจีนอย่าง Tsingshan เคยพลิกเกมด้วยการเอา NPI (ที่เดิมทำสเตนเลส) มาแปลงเป็น “นิกเกิล matte” เพื่อป้อนแบต ข้อดีคือใช้โรงงานเดิมได้ ข้อเสียคือ ปล่อยคาร์บอนสูงกว่า HPAL ราว 3 เท่าต่อหน่วยนิกเกิล เส้นทางนี้จึงถูกใช้ตอนราคาแบตพุ่งเป็นหลัก และเป็นตัวอย่างว่าเทคโนโลยีการแปรรูปยืดหยุ่นได้ตามราคาตลาด
04มันเชื่อมกับอะไรบ้าง
โรงแปรรูปเป็น “ตรงกลาง” ของห่วงโซ่นิกเกิล-โคบอลต์ จึงต่อกับทุกด่านรอบตัว ต้นทางคือ เหมืองนิกเกิล-โคบอลต์ ที่ป้อนหินลูกรังให้ ปลายทางคือ สารเคมีแบตและ precursor ที่รับ MHP/ซัลเฟตไปแปรเป็นวัสดุขั้วบวก และมี “ทางขนาน” ที่วิ่งคู่กันคือ การรีไซเคิลนิกเกิล-โคบอลต์ — เพราะโลหะพวกนี้ดึงกลับจากแบตเก่าได้ โรงแปรรูปยุคใหม่หลายแห่งจึงออกแบบให้กินทั้งแร่และวัตถุดิบรีไซเคิล
ที่สำคัญกว่าคือ “ปากที่รอกิน” ปลายทาง โลหะแบตที่ออกจากโรงแปรรูปคือเลือดของเมกะเทรนด์แห่งยุค: มันไป Electrification & Mobility (แบตของรถ EV), หนุน Energy Transition & Power Demand (แบตเก็บพลังงานระดับกริด), และแม้แต่ Robotics & Physical AI ที่ต้องการแบตหนาแน่นพลังงานสูง พูดได้ว่าถ้าโรงแปรรูปสะดุด ห่วงโซ่แบตทั้งเส้นสะดุดตาม
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงที่ธุรกิจนี้เจอสองแรงพร้อมกัน: การขยายกำลังผลิตมหาศาลของอินโดนีเซีย ที่ทำให้ตลาดล้น กับ การหันไปทำโลหะแบตเกรดสูง ที่กำลังโตเร็ว
ด้านปริมาณ อินโดนีเซียสร้างโรงแปรรูปเร็วจน supply ท่วมตลาด ตลาดนิกเกิลโลกจึง เกินดุลราว 209,000 ตันในปี 2025 และคาดว่าจะเกินดุลต่อเนื่องถึงราว 261,000 ตันในปี 2026 กดราคานิกเกิลให้ต่ำเตี้ย — ผลคือผู้ผลิตต้นทุนสูงฝั่งตะวันตกถูกบีบออกจากเกม ขณะที่โรงในอินโดนีเซีย (ต้นทุนต่ำสุด) ยังเดินหน้าต่อ
ด้านโคบอลต์ เรื่องเดินสวนทาง — HPAL ในอินโดนีเซียได้โคบอลต์เป็น “ของแถม” ติดมากับนิกเกิล ทำให้ อินโดนีเซียกลายเป็นผู้ผลิตโคบอลต์อันดับ 2 ของโลก (ราว 28,000 ตันในปี 2024 จาก 19,000 ตันในปี 2023) แม้ยังตามหลังคองโก (DRC) ที่ผลิตราว 70% ของโลก การที่โคบอลต์ทะลักออกมาพร้อมนิกเกิลนี่เอง เป็นส่วนหนึ่งที่กดราคาโคบอลต์ให้ตกจนคองโกต้องออกมาตรการคุมส่งออกในปี 2025
แต่โรงแปรรูปก็ไม่ได้สบาย — ในปี 2025 ผู้ผลิต HPAL รายใหญ่หลายรายอย่าง Huayou, Lygend และ Tsingshan ลดกำลังผลิตลงอย่างน้อย 10% เพราะราคากำมะถัน (วัตถุดิบหลักของ HPAL) พุ่งสูงจนบีบมาร์จิ้น สะท้อนว่าธุรกิจนี้อ่อนไหวต่อต้นทุนวัตถุดิบและวัฏจักรราคามาก
ในสนามนี้ ผู้เล่นแบ่งเป็นสองกลุ่มชัดเจน: ผู้แปรรูปแกนอินโดฯ–จีน ที่คุมปริมาณและเทคโนโลยี HPAL กับ ผู้รีไฟน์ class 1 ดั้งเดิม จากญี่ปุ่น รัสเซีย และตะวันตกที่เน้นคุณภาพและครบวงจร
06อนาคตข้างหน้า
สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้ หนึ่ง — ตะวันตกอยากทวงคืนขั้นกลางน้ำ แต่ทำได้ยากมาก เมื่อรู้ตัวว่าพึ่งแกนอินโดฯ–จีนมากเกินไป สหรัฐฯ และยุโรปพยายามสร้างห่วงโซ่ของตัวเอง แต่ตัวอย่างที่เจ็บที่สุดคือโครงการ Sonic Bay ของ BASF (เยอรมนี) และ Eramet (ฝรั่งเศส) — โรงรีไฟน์นิกเกิล-โคบอลต์ 2.6 พันล้านดอลลาร์ที่จะเป็นโรงทุนตะวันตก 100% แห่งเดียวในอินโดนีเซีย — ที่ ถูกยกเลิกในปี 2024 เพราะดีมานด์ EV ชะลอและแข่งต้นทุนกับจีนไม่ไหว เป็นสัญญาณว่าการไล่ตามส่วนแบ่งที่แกนอินโดฯ–จีนสะสมมา ไม่ใช่เรื่องง่าย
สอง — สงครามเคมีของแบตจะกำหนดว่าเส้นทาง HPAL จะโตแค่ไหน ตราบที่แบต NMC นิกเกิลสูงยังครองรถระยะไกลและตลาดพรีเมียม HPAL/MHP ก็ยังมีที่ยืน แต่ถ้าแบต LFP (ที่ไม่ใช้นิกเกิล/โคบอลต์) กินส่วนแบ่งต่อ ดีมานด์โลหะแบตก็โตช้าลง — โรงที่ยืดหยุ่นสลับระหว่างสายสเตนเลสกับสายแบตได้จะได้เปรียบ
สาม — คาร์บอนจะกลายเป็นเงื่อนไขการค้า เมื่อยุโรปเริ่มเก็บภาษีคาร์บอนนำเข้า (CBAM) และผู้ผลิตรถต้องรายงานคาร์บอนตลอดห่วงโซ่ นิกเกิลจากโรงที่เดินด้วยถ่านหิน (เกือบทั้งหมดในอินโดนีเซีย) อาจเสียเปรียบนิกเกิลที่รีไฟน์ด้วยพลังงานสะอาด — เปิดช่องให้ผู้รีไฟน์ที่คาร์บอนต่ำอย่างญี่ปุ่นหรือแคนาดากลับมามีมูลค่า “นิกเกิลเขียว” ในตลาดพรีเมียม
07ความท้าทายและความเสี่ยง
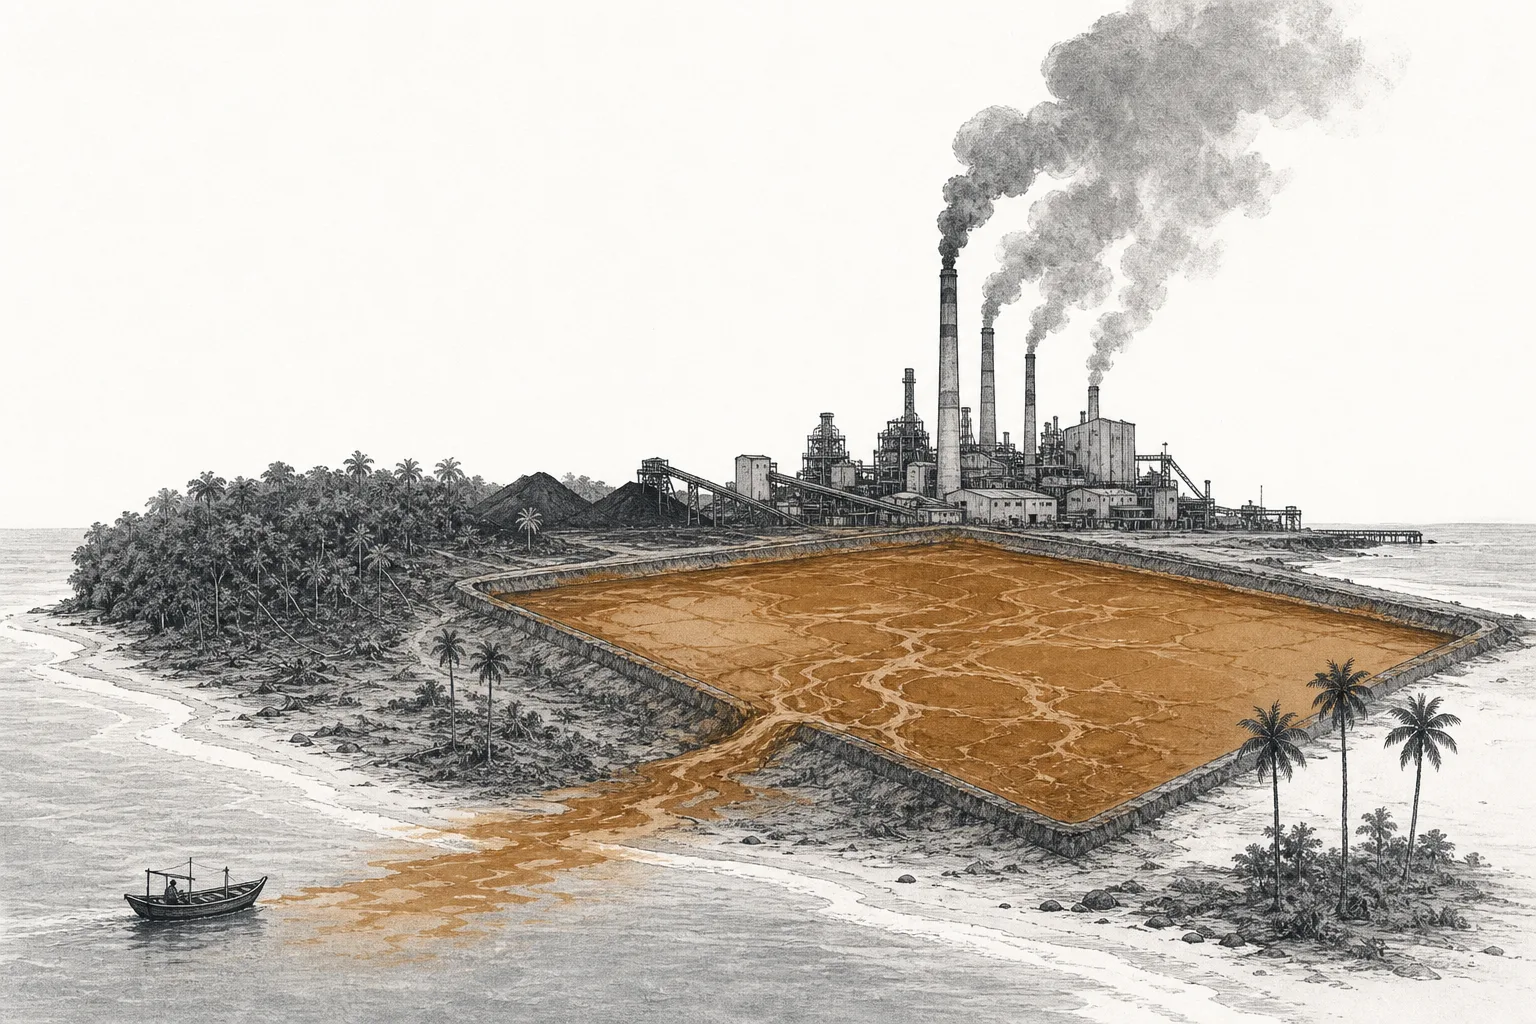
ต้นทุนสิ่งแวดล้อมมหาศาล. นี่คือจุดอ่อนที่สุดของการแปรรูปนิกเกิล การทำ HPAL สร้าง กากของเสียราว 100 ตันต่อโลหะนิกเกิล 1 ตัน — เป็นตะกอนที่ปนโลหะหนักและกรด ต้องเก็บในบ่อกักขนาดยักษ์ที่เคยมีรายงานเขื่อนกักแตกในอินโดนีเซีย และเดิมทีหลายโครงการวางแผนจะทิ้งกากลงทะเลลึก (ก่อนรัฐบาลไม่อนุมัติ) ยิ่งไปกว่านั้น โรง HPAL แทบทุกแห่งในอินโดนีเซีย เดินด้วยไฟจากถ่านหิน ทำให้ “โลหะสะอาด” สำหรับรถ EV กลับมีรอยเท้าคาร์บอนและมลพิษสูงตั้งแต่ต้นทาง
วัฏจักรราคาที่โหด. การขยายกำลังผลิตเร็วเกินไปของอินโดนีเซียทำให้ตลาดเกินดุลหลายปีติด ราคานิกเกิลดิ่ง ผู้แปรรูปต้นทุนสูงล้มหาย และแม้แต่ผู้ผลิต HPAL ต้นทุนต่ำก็ยังต้องลดกำลังผลิตเมื่อราคากำมะถันพุ่ง การลงทุนในกลุ่มนี้จึงต้องดู “ใครเป็นผู้แปรรูปต้นทุนต่ำสุด” และ “อยู่ช่วงไหนของวัฏจักร” มากกว่าดูแค่เทรนด์ EV
ความเสี่ยงเชิงภูมิรัฐศาสตร์. เมื่อการแปรรูปโลหะแบตกระจุกในแกนอินโดฯ–จีน ขั้นกลางน้ำก็กลายเป็น “ไพ่” ยุทธศาสตร์ได้เหมือนที่แร่หายากเคยเป็น — การคุมส่งออก การตั้งโควตา หรือความตึงเครียดทางการค้า อาจกระเทือนทั้งห่วงโซ่แบตของโลกในชั่วข้ามคืน และนี่คือเหตุผลที่ขั้น “ต้มหินให้เป็นโลหะ” ที่ดูน่าเบื่อ กลายเป็นสมรภูมิยุทธศาสตร์ที่แท้จริงของยุค EV