Megatrend · Critical Materials
โลหะที่แพงที่สุดในแบตเก่า ไม่ได้อยู่ในเหมือง — มันอยู่ในผงสีดำที่เรียกว่า “black mass”
ทุกครั้งที่แบต EV ก้อนหนึ่งหมดอายุ ข้างในยังมีนิกเกิลกับโคบอลต์ที่ครั้งหนึ่งต้องขุดมาจากอินโดนีเซียและคองโก — โลหะสองตัวที่แพงที่สุดและมีปัญหาภูมิรัฐศาสตร์มากที่สุดในแบตเตอรี่ ธุรกิจนี้คือการบดแบตเก่าให้เป็น “ผงสีดำ” (black mass) แล้วละลายมันด้วยกรด ดึงนิกเกิลกับโคบอลต์กลับออกมาเป็น “ซัลเฟต” บริสุทธิ์ ป้อนกลับเข้าโรงงานแบตใหม่ได้เลย นี่คือเรื่องราวของ “เหมืองในเมือง” เวอร์ชันแบตเตอรี่ — ที่กำลังจะกลายเป็นซัพพลายเส้นที่สองของโลหะคู่นี้ และเป็นทางลัดที่ช่วยตะวันตกเลิกพึ่งเหมืองจากไม่กี่ประเทศ
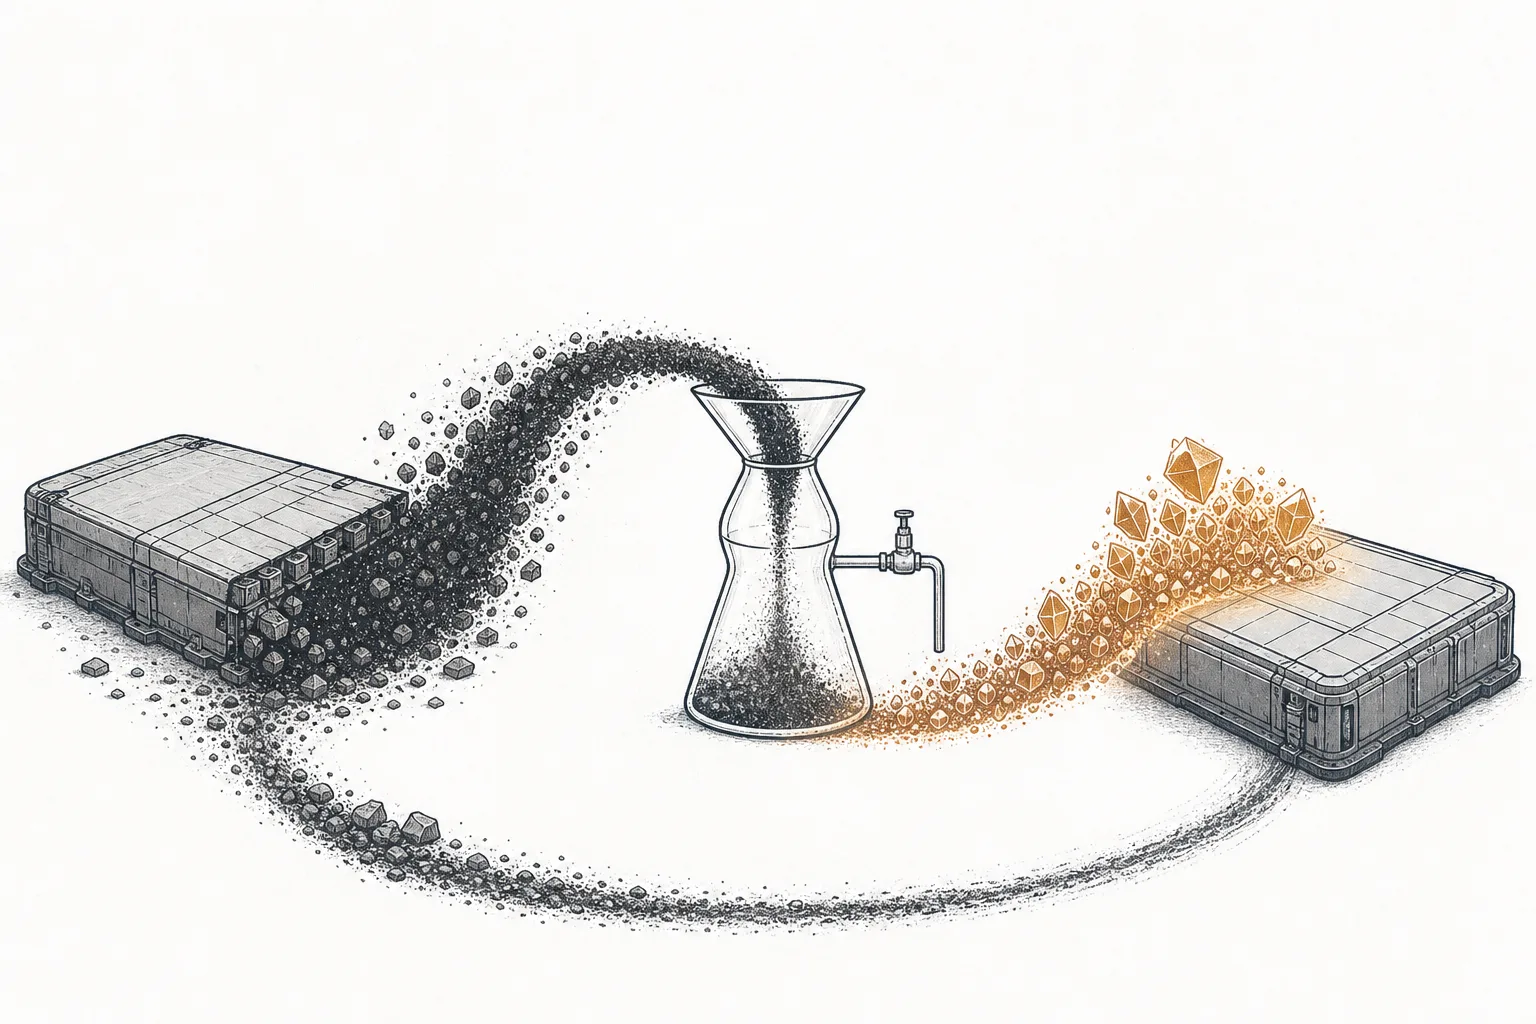
01รีไซเคิลนิกเกิล-โคบอลต์คืออะไร
ลองนึกถึงแบตเตอรี่ในรถ EV คันหนึ่ง หรือเศษที่ตัดทิ้งจากโรงงานผลิตเซลล์แบต ข้างในนั้นมีโลหะราคาแพงอัดแน่นอยู่ โดยเฉพาะสองตัวที่เป็นพระเอกของบทนี้: นิกเกิล (nickel) และ โคบอลต์ (cobalt) — โลหะคู่หูที่ทำให้แบตเก็บพลังงานได้มากและวิ่งได้ไกล (เล่าไว้เต็มๆ ในบท Nickel & Cobalt) ธุรกิจที่เราคุยกันวันนี้คือการ “ขุด” โลหะพวกนี้กลับออกมาจากแบตที่หมดอายุ แทนที่จะขุดจากพื้นดิน
หัวใจของมันคือของสิ่งหนึ่งที่ชื่อ “black mass” (ผงสีดำ) เมื่อเอาแบตเก่ามาคายประจุ บด และร่อนแยกเปลือกพลาสติกกับโลหะโครงสร้าง (เหล็ก อะลูมิเนียม ทองแดง) ออกไป สิ่งที่เหลือคือผงละเอียดสีดำที่รวมโลหะมีค่าจากขั้วแบตไว้เกือบทั้งหมด — นิกเกิล โคบอลต์ ลิเทียม แมงกานีส กราไฟต์ ผงกองนี้แหละคือ “แร่เกรดสูง” ที่ผู้รีไซเคิลอยากได้ และเป็นวัตถุดิบตั้งต้นของทั้งอุตสาหกรรม
Black mass = ผงดำจากการบดแบต รวมนิกเกิล โคบอลต์ ลิเทียม แมงกานีส กราไฟต์ ไว้ด้วยกัน · Nickel/Cobalt sulfate (นิกเกิล/โคบอลต์ซัลเฟต) = สารเคมีบริสุทธิ์ที่ดึงกลับออกมาจาก black mass และเป็นรูปที่โรงงานแบตใช้จริง · Precursor (pCAM) = “สารตั้งต้นขั้วบวก” ที่ผสมนิกเกิล-โคบอลต์-แมงกานีสในสัดส่วนพอดี ก่อนกลายเป็นวัสดุขั้วบวกในแบต · Urban mine = “เหมือง” ของโลหะที่ฝังอยู่ในของที่มนุษย์ผลิตไปแล้วและกำลังจะหมดอายุ
ในแผนที่เมกะเทรนด์ ขั้นนี้เป็นสาขาย่อยของ Nickel & Cobalt ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — แต่มันไม่ได้อยู่ “ต้นน้ำ” เหมือนพี่น้องที่ขุดและถลุงแร่ มันคือ “ทางลัดวงกลม” ที่ดึงโลหะที่เคยผ่านทั้งห่วงโซ่มาแล้วกลับเข้าระบบใหม่ ต่างจากญาติใกล้ตัวอย่าง Lithium Battery Recycling ที่มองภาพรวมของการรีไซเคิลแบตทั้งก้อน (โดยเฉพาะการกู้ “ลิเทียม”) — บทนี้เจาะเฉพาะมุมของ การกู้นิกเกิลกับโคบอลต์ ซึ่งเป็นสองตัวที่แพงที่สุดและเป็นตัวขับเศรษฐศาสตร์ของทั้งอุตสาหกรรม
02ทำไมมันถึงสำคัญ (นิกเกิลกับโคบอลต์คือ “เงิน” ในกองผงดำ)
เหตุผลข้อแรกเป็นเรื่องเงินล้วนๆ ใน black mass หนึ่งกอง นิกเกิลกับโคบอลต์คือโลหะที่มีมูลค่าสูงที่สุด โดยน้ำหนัก black mass มีนิกเกิลราว 10–30% และโคบอลต์ราว 5–20% — มากกว่าลิเทียม (2–7%) หลายเท่า และเพราะราคาต่อกิโลของโคบอลต์กับนิกเกิลสูง สองตัวนี้จึงเป็นตัวที่ทำให้ธุรกิจรีไซเคิลแบต “คุ้มค่า” ตั้งแต่แรก พูดง่ายๆ คือ ถ้าไม่มีนิกเกิลกับโคบอลต์ เศรษฐศาสตร์ของการรีไซเคิลแบตก็แทบไม่เกิด
เหตุผลข้อสองใหญ่กว่าเรื่องเงิน — มันคือเรื่อง ภูมิรัฐศาสตร์ วันนี้นิกเกิลเกินครึ่งของโลกมาจาก อินโดนีเซีย และโคบอลต์ราว 76% มาจาก สาธารณรัฐประชาธิปไตยคองโก (DRC) ประเทศเดียว การกระจุกตัวขนาดนี้ทำให้ราคาเหวี่ยงตามการตัดสินใจของรัฐบาลไม่กี่แห่ง (คองโกเคยสั่งห้ามส่งออกโคบอลต์ในปี 2025 จนราคาพุ่งเท่าตัว) การรีไซเคิลจึงเป็นทางเดียวที่ตะวันตกจะสร้างซัพพลายนิกเกิล-โคบอลต์ “ในบ้านตัวเอง” ได้ โดยไม่ต้องพึ่งเหมืองในซีกโลกที่ควบคุมไม่ได้
และเหตุผลข้อสาม: ตลาดกำลังจะใหญ่ขึ้นเร็วมาก มูลค่าตลาดรีไซเคิล black mass ทั่วโลกอยู่ที่ราว $17,000 ล้าน ในปี 2025 และหลายสำนักคาดว่าจะโตเป็นราว $84,000 ล้านภายในปี 2035 — เติบโตเฉลี่ยเกือบ 18% ต่อปี แรงหนุนคือรถ EV ที่ขายไปแล้วนับล้านคันกำลังจะทยอยหมดอายุ บวกกับกฎในยุโรปที่บังคับให้แบตใหม่ต้องมี “วัสดุรีไซเคิล” ผสมอยู่ในสัดส่วนที่กำหนด
03มันทำงานยังไง (จาก black mass กลับเป็นซัลเฟต)
หัวใจของธุรกิจนี้คือ “วงจรปิด” (closed loop) — นิกเกิลกับโคบอลต์อะตอมเดิม เดินทางจากแบตเก่ากลับไปเป็นแบตใหม่ได้ ลองไล่ดูว่าแบต EV ก้อนหนึ่งเดินทางยังไงกว่าจะกลับมาเป็น “ซัลเฟต” ที่โรงงานแบตใช้ได้จริง
ขั้นที่เป็นหัวใจจริงๆ คือ ขั้นที่ 3 “ไฮโดรเมท” (hydrometallurgy) — การละลายผงดำด้วยกรดกำมะถัน (sulfuric acid) ผสมไฮโดรเจนเปอร์ออกไซด์เล็กน้อย ที่อุณหภูมิราว 60–80°C จากนั้นค่อยๆ แยกโลหะออกทีละตัวด้วยกระบวนการทางเคมี (solvent extraction) จนได้ นิกเกิลซัลเฟตกับโคบอลต์ซัลเฟตบริสุทธิ์แยกกัน วิธีนี้ประณีตกว่าและกู้โลหะได้มากกว่าการ “เผา” แบบเก่า (pyrometallurgy) โดยงานวิจัยและผู้เล่นชั้นนำรายงานว่ากู้ นิกเกิลได้ราว 96% และโคบอลต์ราว 94% ขึ้นไป — ขณะที่การกู้ลิเทียมยังยากกว่าและเสียมากกว่า
และนี่คือความลับของกำไร: ผู้รีไซเคิลที่เก่งที่สุดไม่ได้ขายแค่ “ซัลเฟต” เปล่าๆ แต่แปรมันต่อไปเป็น “precursor” (pCAM) — สารตั้งต้นขั้วบวกที่ผสมนิกเกิล-โคบอลต์-แมงกานีสในสัดส่วนพอดี พร้อมส่งเข้าโรงงานเซลล์แบตได้เลย ยิ่งไต่ห่วงโซ่ขึ้นไปใกล้ผลิตภัณฑ์สุดท้ายเท่าไหร่ มูลค่าเพิ่มยิ่งมาก นี่คือเหตุผลที่ยักษ์จีนอย่าง GEM ถึงทำทั้งรีไซเคิลและผลิต precursor ในบริษัทเดียว
04มันเชื่อมกับอะไรบ้าง
การรีไซเคิลนิกเกิล-โคบอลต์เป็น “ทางลัดวงกลม” ที่วิ่งขนานกับห่วงโซ่แร่หลัก มันไม่ได้แข่งกับ Nickel & Cobalt Mining โดยตรง แต่มา เสริมซัพพลาย ในจุดที่การขุดเหมืองใหม่ทำได้ช้าและกระจุกตัว และมันเชื่อมแน่นกับ Nickel & Cobalt Smelting & Refining เพราะซัลเฟตที่รีไซเคิลได้จะไหลไปรวมกับโลหะจากเหมือง ก่อนเข้าสู่ Battery Chemicals & Precursors — ปลายทางที่แปลงนิกเกิล-โคบอลต์เป็นสารตั้งต้นขั้วบวกจริงๆ (ผู้เล่นรีไซเคิลชั้นนำหลายรายก็ทำขั้นนี้เองในบริษัทเดียวกัน)
ที่ใกล้ตัวที่สุดคือญาติในเมกะเทรนด์อื่น: Lithium Battery Recycling — จริงๆ แล้วสองขั้นนี้มัก “เกิดในโรงงานเดียวกัน” เพราะการบดแบตหนึ่งก้อนได้ทั้งลิเทียมและนิกเกิล-โคบอลต์ออกมาพร้อมกัน ต่างกันแค่มุมมอง: บทนั้นเล่าเรื่องการกู้ลิเทียมและภาพรวมการรีไซเคิลแบต ส่วนบทนี้เจาะที่นิกเกิลกับโคบอลต์ซึ่งเป็นตัวทำเงิน
และปลายทางที่ “รอกิน” โลหะรีไซเคิลเหล่านี้ ล้วนเป็นเมกะเทรนด์แห่งยุค: Electrification & Mobility (แบต EV คือดีมานด์ก้อนใหญ่ที่สุด), Energy Transition & Power Demand (แบตกักเก็บพลังงานสำหรับโครงข่ายไฟฟ้า) ไปจนถึง Artificial Intelligence (ระบบสำรองไฟของศูนย์ข้อมูล) — ทุกก้อนของนิกเกิล-โคบอลต์ที่รีไซเคิลได้ คือทุกก้อนที่ไม่ต้องรอเหมืองใหม่
05ตอนนี้ไปถึงไหนแล้ว (จีนนำ ตะวันตกไล่)
ปี 2025 ราคา black mass กลายเป็นของที่จับตากันทั้งอุตสาหกรรม — ผง NCM523 ซื้อขายกันราว $6.37 ต่อกิโล (เม.ย. 2025) และมีแนวโน้มแพงขึ้นตามราคาโคบอลต์ที่พุ่งหลังคองโกคุมส่งออก เศษแบตกลายเป็น “วัตถุดิบยุทธศาสตร์” ที่ทุกฝ่ายอยากได้ แต่ความจริงที่ต้องพูดตรงๆ คือ ตอนนี้ จีนนำอยู่แบบทิ้งห่าง ทั้งด้านกำลังการผลิตและเทคโนโลยี
ผู้นำตัวจริงคือ GEM ของจีน ที่วางตัวเป็น “เจ้าเหมืองในเมือง” ของโลก มีกำลังรีไซเคิลระดับหลายแสนตันต่อปี กู้นิกเกิลได้หลักหมื่นตันและโคบอลต์หลักพันตันต่อปี แล้วแปรต่อเป็น precursor ส่งเข้าโรงงานแบตในสายเดียวกัน ตามด้วยผู้เล่นจีนอีกหลายรายที่ผูกการรีไซเคิลเข้ากับการผลิตวัสดุแบตโดยตรง
ฝั่งตะวันตกกำลังเร่งไล่ตาม ด้วยแรงหนุนจากนโยบายที่อยากลดการพึ่งจีนและ DRC สหรัฐฯ มี American Battery Technology ที่สร้างโรงรีไซเคิลไฮโดรเมทกู้นิกเกิล/โคบอลต์ซัลเฟตเอง แคนาดามี Electra Battery Materials ที่กำลังสร้างโรงกลั่นโคบอลต์ซัลเฟตแห่งแรกของอเมริกาเหนือ ยักษ์เทรดดิ้ง Glencore เข้าซื้อกิจการ Li-Cycle ในปี 2025 เพื่อคุมเครือข่ายรีไซเคิลแบตข้ามทวีป ส่วนญี่ปุ่นมี Envipro ที่จับมือ Mitsubishi Materials — ภาพรวมคือสนามที่ผู้เล่นตัวจริงส่วนใหญ่ยังเป็นบริษัทเอกชนหรือเพิ่งเริ่มทำกำไร แต่เม็ดเงินและนโยบายกำลังไหลเข้ามาเต็มที่
06อนาคตข้างหน้า (คลื่นแบตเก่ากำลังมา)
เรื่องใหญ่ที่สุดของธุรกิจนี้ยังมาไม่ถึง — มันคือ “คลื่นแบตเก่า” (end-of-life wave) แบต EV มีอายุใช้งานราว 10–15 ปี แปลว่ารถ EV ล็อตแรกๆ ที่ขายช่วงต้นทศวรรษ 2010 กำลังจะทยอยหมดอายุ คาดกันว่าภายในปี 2030 จะมีแบตหมดอายุราว 318 GWh ทั่วโลก และปริมาณจะพุ่งต่อเนื่องด้วยอัตราเลขสองหลักไปจนถึงปี 2040 ที่อาจแตะระดับหลายล้านตันต่อปี นี่คือเหตุผลที่ผู้เล่นเร่งสร้างโรงรีไซเคิลล่วงหน้าตั้งแต่ตอนนี้ — พวกเขากำลังวางท่อรอรับคลื่นที่ยังไม่มา
แต่มีความจริงที่ต้องพูดตรงๆ สองข้อ ข้อแรก: ในระยะสั้น รีไซเคิลยังปิดช่องว่างไม่ได้ เพราะแบตที่หมดอายุ “วันนี้” ยังน้อยกว่าแบตที่ผลิต “วันนี้” มาก IEA ประเมินว่ากว่าจะถึงปี 2040 นิกเกิลรีไซเคิลจะคิดเป็นเพียงราว 7% ของซัพพลายนิกเกิลทั้งหมด และโคบอลต์ราว 12% — กำลังโต แต่ยังเป็นส่วนน้อย โลกยังต้องการทั้งเหมืองใหม่และรีไซเคิลควบคู่กัน
ข้อสอง: “สงครามเคมีของแบต” กำลังเปลี่ยนหน้าตาของขยะในอนาคต แบต LFP (ลิเทียม-เหล็ก-ฟอสเฟต) ที่ไม่ใช้นิกเกิลและโคบอลต์เลย กำลังกินส่วนแบ่งตลาด EV อย่างรวดเร็ว (เล่าไว้ในบท Nickel & Cobalt) แปลว่าในอีก 10 ปี แบตที่หมดอายุจำนวนมากอาจเป็น LFP ที่ “ไม่มีของมีค่า” ให้กู้ — เศรษฐศาสตร์ของการรีไซเคิลจึงต้องปรับตัว ไปเน้นแบตนิกเกิลสูงจากรถพรีเมียมและตลาดตะวันตกที่ยังใช้ NMC เป็นหลัก
07ความท้าทายและความเสี่ยง
วัตถุดิบยังไม่พอ (feedstock ยังไม่มา). นี่คือความย้อนแย้งที่ใหญ่ที่สุด — โรงรีไซเคิลถูกสร้างขึ้นเยอะเพื่อรอ “คลื่นแบตเก่า” ที่ยังมาไม่ถึง ทำให้หลายโรงต้องแย่งกันซื้อ “เศษจากโรงงานผลิตแบต” (production scrap) ที่มีจำกัด ผลคือกำลังการผลิตล้นเกินความต้องการในระยะสั้น หลายบริษัทจึงขาดทุนหรือต้องชะลอโครงการ (Li-Cycle ถึงขั้นเข้าสู่ภาวะล้มละลายก่อนถูก Glencore ซื้อ)
ราคาผูกกับราคาโลหะโลกที่ผันผวน. รายได้ของผู้รีไซเคิลขึ้นกับราคานิกเกิลและโคบอลต์โดยตรง เมื่อราคานิกเกิลดิ่งจาก supply ล้นของอินโดนีเซีย (ดูบท Nickel & Cobalt) เศรษฐศาสตร์ของการรีไซเคิลก็ถูกบีบทันที ธุรกิจนี้จึงแกว่งตามวัฏจักรราคาโลหะอย่างหลีกเลี่ยงไม่ได้ — ไม่ใช่ธุรกิจ “กำไรสม่ำเสมอ” อย่างที่หลายคนเข้าใจ
เงา LFP. ทุกครั้งที่รถ EV เปลี่ยนจากแบตนิกเกิลเป็น LFP เท่ากับขยะแบตในอนาคตมี “ของมีค่า” ให้กู้น้อยลง ในระยะยาวนี่คือแรงกดที่โครงสร้าง — ยิ่ง LFP ครองตลาดมาก มูลค่าเฉลี่ยของ black mass ที่จะไหลเข้าระบบก็ยิ่งเจือจาง
การกระจุกตัวในจีนและกำแพงการค้า. กำลังรีไซเคิลและการแปร black mass ส่วนใหญ่ของโลกอยู่ในจีน เมื่อ black mass กลายเป็น “วัตถุดิบยุทธศาสตร์” หลายประเทศเริ่มคุมการส่งออก (สหรัฐฯ และสหภาพยุโรปพิจารณาจำกัดการส่งออกเศษแบตเพื่อเก็บไว้ป้อนโรงในประเทศ) การไหลของผงดำข้ามพรมแดนจึงถูกการเมืองแทรกแซงมากขึ้นเรื่อยๆ — สิ่งที่เคยเป็นแค่ “ขยะ” กลายเป็นสมรภูมิใหม่ของห่วงโซ่แบตเตอรี่