Megatrend · Critical Materials
โลหะสองตัวที่ขุดขึ้นมาแทบไม่เคยตั้งใจ
นิกเกิลกับโคบอลต์คือหัวใจของแบตเตอรี่รถ EV รุ่นวิ่งไกล แต่การขุดมันขึ้นมาจากดินกลับเต็มไปด้วยเรื่องแปลก — นิกเกิลมีถึงสองสายพันธุ์แร่ที่ขุดคนละวิธี ส่วนโคบอลต์แทบไม่มีใคร “ขุดโดยตรง” เลย มันเป็นแค่ของแถมที่ติดขึ้นมากับเหมืองทองแดง นี่คือเรื่องของ “ต้นน้ำสุด” ของห่วงโซ่แบตเตอรี่ ที่ซัพพลายเกือบทั้งโลกกระจุกอยู่ในมือแค่สองประเทศ คือ อินโดนีเซีย กับคองโก
01เหมืองนิกเกิลและโคบอลต์คืออะไร
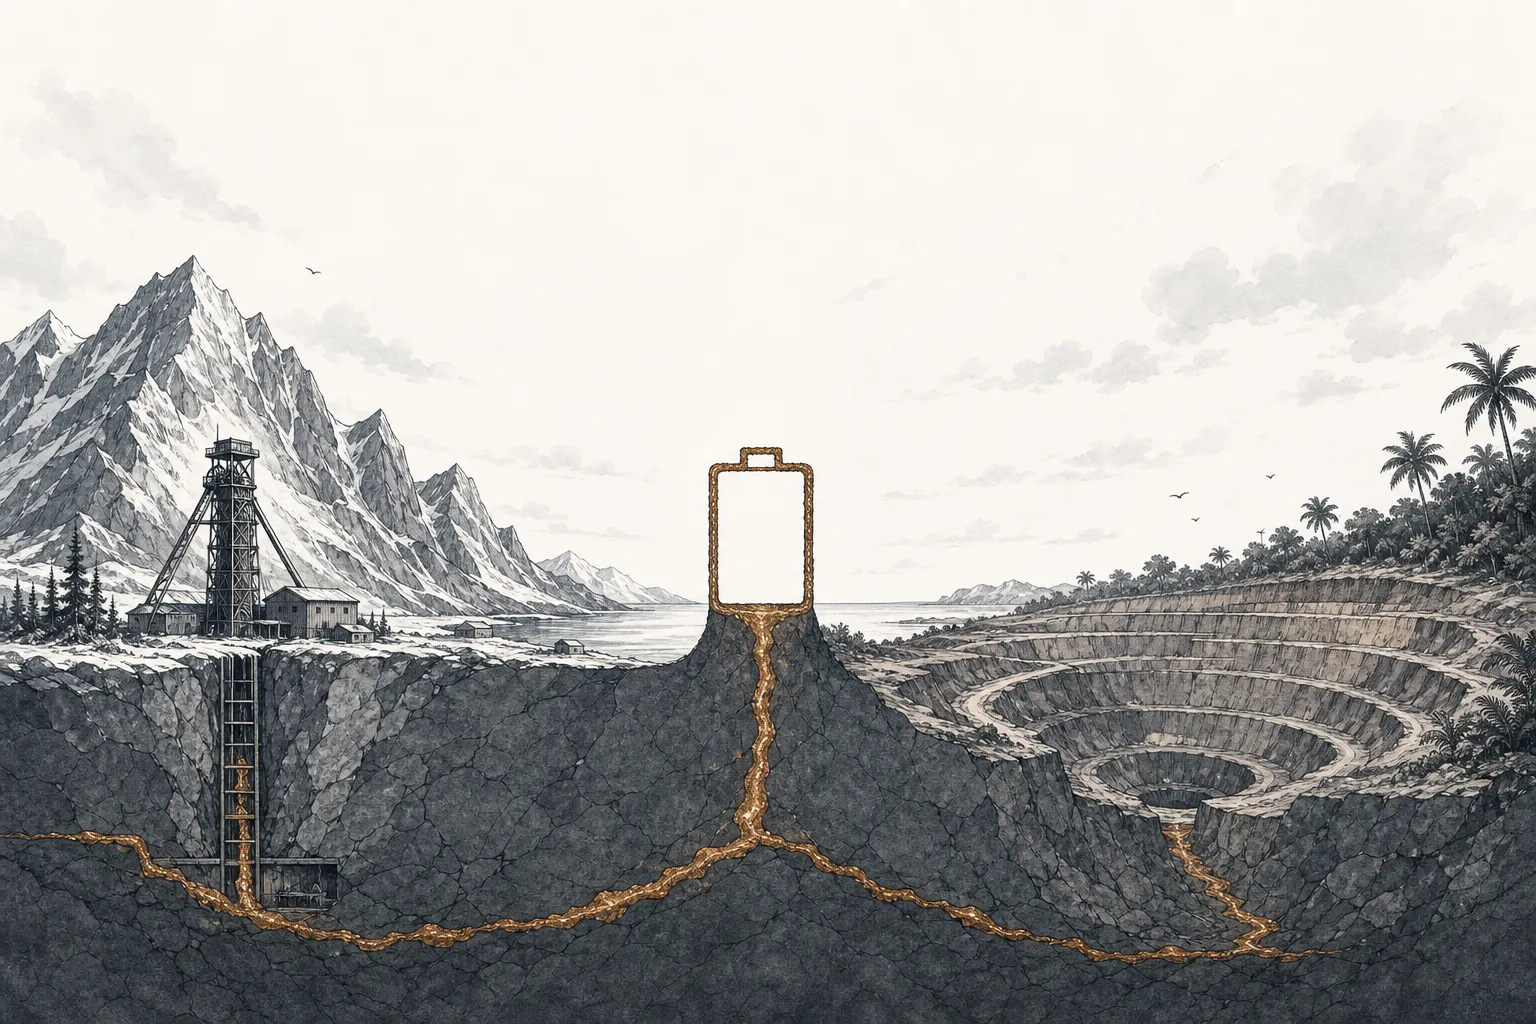
ลองนึกภาพสองสถานที่ที่ต่างกันสุดขั้ว — ที่หนึ่งคือเหมืองใต้ดินลึกในเมือง Norilsk แถบอาร์กติกของรัสเซีย ที่อุณหภูมิติดลบเกือบทั้งปี อีกที่หนึ่งคือเหมืองผิวดินสีแดงกลางป่าเขตร้อนของอินโดนีเซีย ทั้งสองแห่งขุดโลหะตัวเดียวกัน คือ นิกเกิล — แต่ขุดจากหินคนละชนิด ด้วยวิธีคนละแบบ และได้ผลผลิตที่คุณภาพต่างกันลิบ นี่คือความแปลกข้อแรกของธุรกิจนี้
ความแปลกข้อที่สองอยู่ที่ โคบอลต์ — โลหะสีน้ำเงินเทาที่ทำให้แบตเตอรี่ทนและปลอดภัยขึ้น แทบไม่มีใครบนโลก “ตั้งใจขุดเหมืองโคบอลต์” เลย เพราะราว 98% ของโคบอลต์ที่ผลิตได้ทั่วโลกเป็นเพียง ของแถม (by-product) ที่ติดขึ้นมากับการขุดทองแดงหรือนิกเกิล มีแค่ ~2% เท่านั้นที่มาจากการขุดโคบอลต์โดยตรง
ธุรกิจ “ต้นน้ำสุด” ของห่วงโซ่นิกเกิล-โคบอลต์ จึงคือบริษัทที่มูลค่ามาจาก “แร่ที่ยังอยู่ในดิน” — ตั้งแต่สำรวจหาแหล่ง ขุดเอาหินหรือดินที่มีโลหะปนอยู่ ไปจนถึงบดและแยกให้เข้มข้นพอจะส่งต่อได้ ผลผลิตที่ออกจากเหมืองไม่ใช่โลหะแท่งเงาๆ แต่เป็นแร่เข้มข้นหรือสารตัวกลางเปียกๆ ที่รอถูกส่งไปกลั่นต่อ
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Nickel & Cobalt ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ด่านแรก” ที่ทุกอย่างเริ่มต้น ก่อนแร่จะไหลไปเข้า โรงถลุงและกลั่น (Smelting & Refining) แล้วแปลงเป็น เคมีภัณฑ์สำหรับแบต (Battery Chemicals & Precursors) ต่อไป ถ้าเหมืองต้นน้ำสะดุด ทั้งสายก็สะดุดตาม
02ทำไมมันคือฐานของยุคแบตเตอรี่
เหตุผลง่ายๆ คือ นิกเกิลกับโคบอลต์เป็นสองในโลหะไม่กี่ตัวที่ทำให้แบตเตอรี่ “เก็บพลังงานได้หนาแน่น” — ยิ่งใส่นิกเกิลมาก แบตก้อนเท่าเดิมยิ่งวิ่งไกล ส่วนโคบอลต์คุมให้โครงสร้างขั้วบวกไม่พังง่าย โลกที่กำลังเปลี่ยนไปใช้รถไฟฟ้าและกักเก็บพลังงานสะอาดจึงต้องการโลหะคู่นี้เพิ่มขึ้นเรื่อยๆ
แต่ต้องเข้าใจสเกลให้ถูก การผลิตนิกเกิลจากเหมืองทั่วโลกปี 2024 อยู่ที่ราว 3.6 ล้านตัน และที่น่าแปลกคือ แบตเตอรี่ยังไม่ใช่ผู้ใช้รายใหญ่ที่สุด — สเตนเลส (stainless steel) ยังกินนิกเกิลราว 65–70% ของทั้งหมด แบตเป็นเพียงส่วนที่ “โตเร็วที่สุด” ส่วนโคบอลต์นั้นเล็กกว่ามาก ผลิตทั้งโลกแค่ราว 290,000 ตัน ในปี 2024 และพึ่งพาแบตเตอรี่เป็นดีมานด์หลัก
ความสำคัญเชิงยุทธศาสตร์จึงไม่ได้อยู่ที่ปริมาณเงินหมุนเวียน แต่อยู่ที่ “ใครคุมแหล่ง” เพราะทั้งนิกเกิลและโคบอลต์ผลิตกระจุกตัวอย่างน่าตกใจ — นิกเกิลจากอินโดนีเซีย และโคบอลต์จากสาธารณรัฐประชาธิปไตยคองโก (DRC) การกระจุกตัวนี้ทำให้ราคาเหวี่ยงแรงตามการตัดสินใจของรัฐบาลไม่กี่ประเทศ และทำให้โลหะสองตัวนี้กลายเป็น “วัตถุดิบเชิงยุทธศาสตร์” ที่ทุกมหาอำนาจอยากมีไว้ในมือ
03สองสายแร่ + ของแถมชื่อโคบอลต์ (มันทำงานยังไง)
หัวใจของการเข้าใจธุรกิจนี้คือ นิกเกิลมาจากแร่สองสายพันธุ์ที่ต่างกันโดยสิ้นเชิง และแต่ละสายก็นำไปสู่ผลผลิตคนละเกรด
สายแรกคือ แร่ซัลไฟด์ (sulfide) — หินแข็งที่นิกเกิลจับตัวกับกำมะถัน มักอยู่ลึกใต้ดินในเขตหนาวอย่างรัสเซีย แคนาดา และออสเตรเลีย ข้อดีคือแยกง่ายด้วยวิธี “ถลุง” แบบดั้งเดิม (mine–smelt–refine) และให้นิกเกิลบริสุทธิ์สูงที่เรียกว่า Class-1 ซึ่งเอาไปทำแบตได้เลย ข้อเสียคือแหล่งแร่แบบนี้ถูกขุดไปเยอะแล้วและหายากขึ้นทุกปี
สายที่สองคือ แร่ลาเตอไรต์ (laterite) — ดินแดงที่ผุพังในเขตร้อนชื้นอย่างอินโดนีเซียและฟิลิปปินส์ นิกเกิลกระจายปนอยู่ในดินแทนที่จะจับเป็นก้อน ขุดง่ายเพราะอยู่ผิวดิน แต่แยกนิกเกิลออกมายากกว่ามาก ที่สำคัญคือ ราว 60% ของแหล่งนิกเกิลบนบกทั้งโลกเป็นลาเตอไรต์ — อนาคตของนิกเกิลจึงอยู่ที่ดินแดงเขตร้อน ไม่ใช่หินแข็งเขตหนาว
Class-1 = นิกเกิลบริสุทธิ์ ≥99.8% ใช้ทำแบตได้ · Class-2 = นิกเกิลเกรดต่ำอย่าง ferronickel/NPI ใช้ทำสเตนเลส · HPAL (High-Pressure Acid Leaching) = ต้มดินลาเตอไรต์ด้วยกรดที่แรงดันและอุณหภูมิสูง เพื่อละลายนิกเกิลกับโคบอลต์ออกมา · MHP = สารตัวกลาง (mixed hydroxide precipitate) ที่ได้จาก HPAL แล้วอัปเกรดเป็นเกรดแบตได้ · NPI = nickel pig iron นิกเกิลเกรดต่ำราคาถูกสำหรับสเตนเลส
นี่คือกลไกที่พลิกอุตสาหกรรมทั้งวงการ ในอดีตเชื่อกันว่า “แบตต้องใช้ Class-1 จากซัลไฟด์เท่านั้น” แต่เทคโนโลยี HPAL ทำให้อินโดนีเซียเปลี่ยนดินแดงลาเตอไรต์ให้กลายเป็น MHP แล้วอัปเกรดเป็นเกรดแบตได้ในต้นทุนที่ต่ำกว่ามาก — และเมื่อ HPAL ต้มดินลาเตอไรต์ โคบอลต์ที่ปนอยู่ในดินก็ละลายออกมาเป็นของแถมด้วย นี่คือเหตุผลที่ทำให้อินโดนีเซียไม่ได้แค่ครองนิกเกิล แต่ยังกลายเป็นแหล่งโคบอลต์ใหม่ที่โตเร็วที่สุดของโลกในเวลาเดียวกัน
04มันเชื่อมกับอะไรบ้าง
เหมืองคือ “ต้นน้ำสุด” ของห่วงโซ่นิกเกิล-โคบอลต์ ทุกอย่างเริ่มที่นี่แล้วไหลลง แร่เข้มข้นและ MHP จากเหมืองถูกส่งต่อไปยัง Smelting & Refining เพื่อกลั่นเป็นโลหะบริสุทธิ์ จากนั้นไปเป็น Battery Chemicals & Precursors ที่แปลงเป็นนิกเกิลซัลเฟตและวัสดุขั้วบวก และมีสายขนานคือ Nickel & Cobalt Recycling ที่ดึงโลหะจากแบตเก่ากลับเข้าระบบ ช่วยแบ่งเบาภาระของเหมือง
ที่น่าสนใจคือความสัมพันธ์กับเมกะเทรนด์ปลายทาง แร่จากเหมืองนี้ ป้อน (supplies) ให้ยุคไฟฟ้าโดยตรง — ไป Electrification & Mobility (แบตรถ EV), ไป Energy Transition & Power Demand (แบตกักเก็บพลังงานสะอาด) และไป Defense & Geopolitical Fragmentation (นิกเกิลในโลหะผสมเกรดทหาร) ในทางกลับกัน เทรนด์เหล่านี้ก็คือแรง ดึงดีมานด์ (drives demand) ที่ทำให้เหมืองต้องเร่งขุด
05ตอนนี้ไปถึงไหนแล้ว (สองประเทศคุมทั้งโลก)
เรื่องราวของนิกเกิลกับโคบอลต์ในช่วง 2023–2026 คือเรื่องของ “สองประเทศ” ที่คุมชะตาของทั้งโลก และทั้งคู่เดินสวนทางกันอย่างน่าทึ่ง
นิกเกิล: อินโดนีเซียท่วมตลาดจนราคาพัง
ปี 2020 อินโดนีเซีย สั่งห้ามส่งออกแร่นิกเกิลดิบ ทั้งหมด บังคับให้ใครอยากได้แร่ต้องมาตั้งโรงถลุงในประเทศ ผลคือทุนจีนแห่เข้าไปสร้างโรงงาน RKEF และ HPAL มหาศาล ส่วนแบ่งการผลิตนิกเกิลของอินโดนีเซียพุ่งจากราว 16% ในปี 2017 เป็นกว่า 61% ของโลกในปี 2024 — ประเทศเดียวผลิตนิกเกิลราว 2.2 ล้านตันจากทั้งโลก 3.6 ล้านตัน
ซัพพลายที่ท่วมตลาดทำให้ราคานิกเกิลดิ่งเหว จากราว $31,000 ต่อตัน ต้นปี 2023 ร่วงลงเหลือราว $16,000 ต่อตัน ในปลายปี 2024 — ลดลงเกือบ 47% ต่ำสุดในรอบกว่า 4 ปี ราคาที่พังนี้ บีบเหมืองต้นทุนสูงฝั่งตะวันตกให้อยู่ไม่รอด ตัวอย่างที่ดังที่สุดคือ BHP ที่สั่ง “พัก” เหมือง Nickel West ในออสเตรเลีย ดึงกำลังผลิตราว 90,000 ตัน/ปีออกจากตลาด
โคบอลต์: ของแถมที่คองโกคุมไว้เกือบทั้งหมด
ฝั่งโคบอลต์ตรงข้ามกัน แทนที่จะกระจาย มันกระจุกยิ่งกว่านิกเกิล — โคบอลต์โลกราว 76% มาจาก DRC ประเทศเดียว (ผลิตสถิติ 290,000 ตันในปี 2024) และเกือบทั้งหมดเป็นของแถมจากเหมืองทองแดง ที่สำคัญคือ ผู้ครองตลาดเปลี่ยนมือ — บริษัทจีน CMOC ผลิตโคบอลต์ได้ 114,165 ตันในปี 2024 (เกือบเท่าตัวจากปีก่อน) แซง Glencore ของฝั่งตะวันตกขึ้นเป็นเบอร์หนึ่งของโลกด้วยส่วนแบ่ง ~31%
โคบอลต์ยังมีปมที่นิกเกิลไม่มี นั่นคือ ปัญหาด้านจริยธรรม ส่วนหนึ่งของโคบอลต์ใน DRC มาจาก “เหมืองมือ” (artisanal mining) — การขุดด้วยแรงงานคนนอกระบบด้วยจอบเสียมและมือเปล่า ปี 2014 UNICEF ประเมินว่ามีเด็กราว 40,000 คน ทำงานในเหมืองทางใต้ของ DRC หลายคนขุดโคบอลต์ รายงานเรื่องสภาพอันตรายและแรงงานเด็กทำให้ผู้ผลิตรถ/แบตฝั่งตะวันตกพยายาม “ลดโคบอลต์” ในสูตรและตรวจสอบแหล่งที่มาเข้มขึ้น
ในสนามนี้ ผู้เล่นตัวจริงจึงแบ่งตามแร่ที่ขุด: ฝั่งซัลไฟด์เขตหนาว ฝั่งลาเตอไรต์อินโดนีเซีย และฝั่งโคบอลต์-ของแถมจากคองโก
06อนาคตข้างหน้า
ทิศทางแรกคือ “ลาเตอไรต์จะกลืนโลก” เมื่อแหล่งซัลไฟด์เกรดดีร่อยหรอลง และ HPAL พิสูจน์ว่าเปลี่ยนดินแดงเป็นเกรดแบตได้ในต้นทุนต่ำ อนาคตของนิกเกิลจึงเทน้ำหนักไปที่อินโดนีเซียมากขึ้นเรื่อยๆ อินโดนีเซียคาดว่าจะผลิต MHP จาก HPAL ได้ราว 800,000 ตันนิกเกิล ต่อปีภายในปี 2025 — และเมื่อ HPAL โต โคบอลต์-ของแถมจากอินโดนีเซียก็จะโตตาม (ปี 2024 ทะลุ 30,000 ตัน เพิ่มกว่า 80% ในปีเดียว) ค่อยๆ ลดการพึ่งพา DRC ลง
ทิศทางที่สองคือ การช่วงชิงซัพพลายออกจากการกระจุกตัว ตะวันตกพยายามสร้างห่วงโซ่นิกเกิล/โคบอลต์ที่ไม่พึ่งจีนและ DRC ผ่านกฎหมาย (เช่น เงื่อนไขแหล่งที่มาในเครดิตภาษี EV ของสหรัฐฯ) และการหนุนโครงการใหม่ — แต่ตราบที่ต้นทุนอินโดนีเซียยังต่ำที่สุด การแข่งขันก็ยากมาก
ทิศทางที่สามคือ “เหมืองในเมือง” เมื่อแบต NMC ล็อตแรกๆ เริ่มหมดอายุปลายทศวรรษนี้ นิกเกิลกับโคบอลต์จาก การรีไซเคิล จะกลายเป็นซัพพลายใหม่ที่สะอาดกว่าและใกล้โรงงานกว่า โดยเฉพาะโคบอลต์ที่ราคาแพงและรีไซเคิลคุ้ม — ดีต่อโลก แต่เป็นอีกแรงกดดันต่อราคาแร่ที่ขุดใหม่ และมีคนตั้งคำถามถึงทางเลือกสุดขั้วอย่างการขุด ก้อนแร่ใต้ทะเลลึก (deep-sea nodules) ที่บริษัทอย่าง TMC กำลังผลักดัน
07ความท้าทายและความเสี่ยง
การกระจุกตัวเชิงภูมิรัฐศาสตร์. เมื่อนิกเกิลเกินครึ่งมาจากอินโดนีเซีย และโคบอลต์ ~76% มาจาก DRC (ที่มีทุนจีนคุมการแปรรูปจำนวนมาก) การตัดสินใจของรัฐบาลเพียงไม่กี่แห่ง — ห้ามส่งออก ตั้งโควตา ขึ้นภาษี — ก็เหวี่ยงราคาทั้งโลกได้ในชั่วข้ามคืน นี่คือสินค้าที่ “ความเสี่ยงไม่ได้อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก”
ดีมานด์ที่อาจหายไปเพราะเทคโนโลยี. ต่างจากทองแดงที่ยุคไฟฟ้าดึงดีมานด์แน่นอน นิกเกิลกับโคบอลต์เสี่ยงถูกแบต LFP ที่ไม่ใช้โลหะทั้งสองตัวแทนที่ ทุกครั้งที่รถ EV เปลี่ยนไปใช้ LFP ดีมานด์แร่คู่นี้ก็หายไปก้อนหนึ่ง — คนขุดแร่จึงต้องลุ้นไม่ใช่แค่ “EV จะโตไหม” แต่ “EV ที่โตนั้นยังใช้แร่คู่นี้แค่ไหน”
วัฏจักรราคาที่โหดและต้นทุนที่ไม่เท่ากัน. นี่คือธุรกิจสินค้าโภคภัณฑ์เต็มตัว ราคาเหวี่ยงจากสูงสุดเป็นต่ำสุดได้ในไม่กี่ปี และเพราะต้นทุนของแต่ละสายแร่ต่างกันลิบ (ลาเตอไรต์อินโดฯ ถูกกว่าซัลไฟด์เขตหนาวมาก) เมื่อราคาต่ำ ผู้ผลิตต้นทุนสูงก็ล้มหายก่อน อย่างที่ BHP และเหมืองออสเตรเลียหลายแห่งเจอ การลงทุนในกลุ่มนี้จึงต้องดู “ใครเป็นผู้ผลิตต้นทุนต่ำสุด” มากกว่าดูแค่เทรนด์ EV
ต้นทุนสิ่งแวดล้อมและจริยธรรม. HPAL ในอินโดนีเซียใช้พลังงานจากถ่านหินเป็นหลักและสร้างกากของเสียมหาศาล ส่วนโคบอลต์จาก DRC ยังมีเงาของแรงงานเด็กและเหมืองมือที่ไม่ปลอดภัย ทั้งสองเรื่องกำลังกลายเป็นแรงกดดันจริงจังจากผู้บริโภคและกฎหมายฝั่งตะวันตก — “ขุดได้” ไม่ได้แปลว่า “ขายได้” เสมอไปในโลกที่ตรวจสอบแหล่งที่มาเข้มขึ้นทุกวัน