Megatrend · Critical Materials
แร่บริสุทธิ์ยังใส่แบตไม่ได้ จนกว่าจะผ่าน “ด่านเคมี” ที่จีนคุมไว้เกือบทั้งโลก
เราได้ยินข่าวสงครามแย่งเหมืองนิกเกิลกับโคบอลต์ตลอด แต่แท่งโลหะบริสุทธิ์ที่ออกจากโรงถลุงยังใส่แบตเตอรี่ไม่ได้เลย มันต้องผ่านอีกด่านหนึ่งก่อน — ด่านที่เปลี่ยนโลหะให้กลายเป็น “เกลือซัลเฟต” แล้วขึ้นรูปเป็น precursor และผงขั้วบวก (cathode) ที่หยิบใส่เซลล์แบตได้จริง นี่คือขั้นที่อยู่ “ใกล้แบตที่สุด” ในห่วงโซ่นิกเกิล-โคบอลต์ กินต้นทุนเซลล์มากที่สุด และเป็นขั้นที่จีนคุมไว้ราว 85–90% ของทั้งโลกอย่างเงียบๆ
01“เคมีแบตเตอรี่และ precursor” คืออะไร
ลองนึกภาพแท่งนิกเกิลบริสุทธิ์กับก้อนโคบอลต์ที่เพิ่งออกจากโรงถลุง — มันคือโลหะเกรดสูงที่ซื้อขายกันเป็นโภคภัณฑ์ในตลาดโลหะลอนดอน (LME) แต่ความจริงที่คนไม่ค่อยรู้คือ คุณเอาแท่งโลหะพวกนี้ใส่แบตเตอรี่โดยตรงไม่ได้เลย แบตลิเทียมไอออนไม่ได้กินโลหะเป็นก้อน มันกินโลหะใน “รูปเคมี” ที่จำเพาะมากๆ
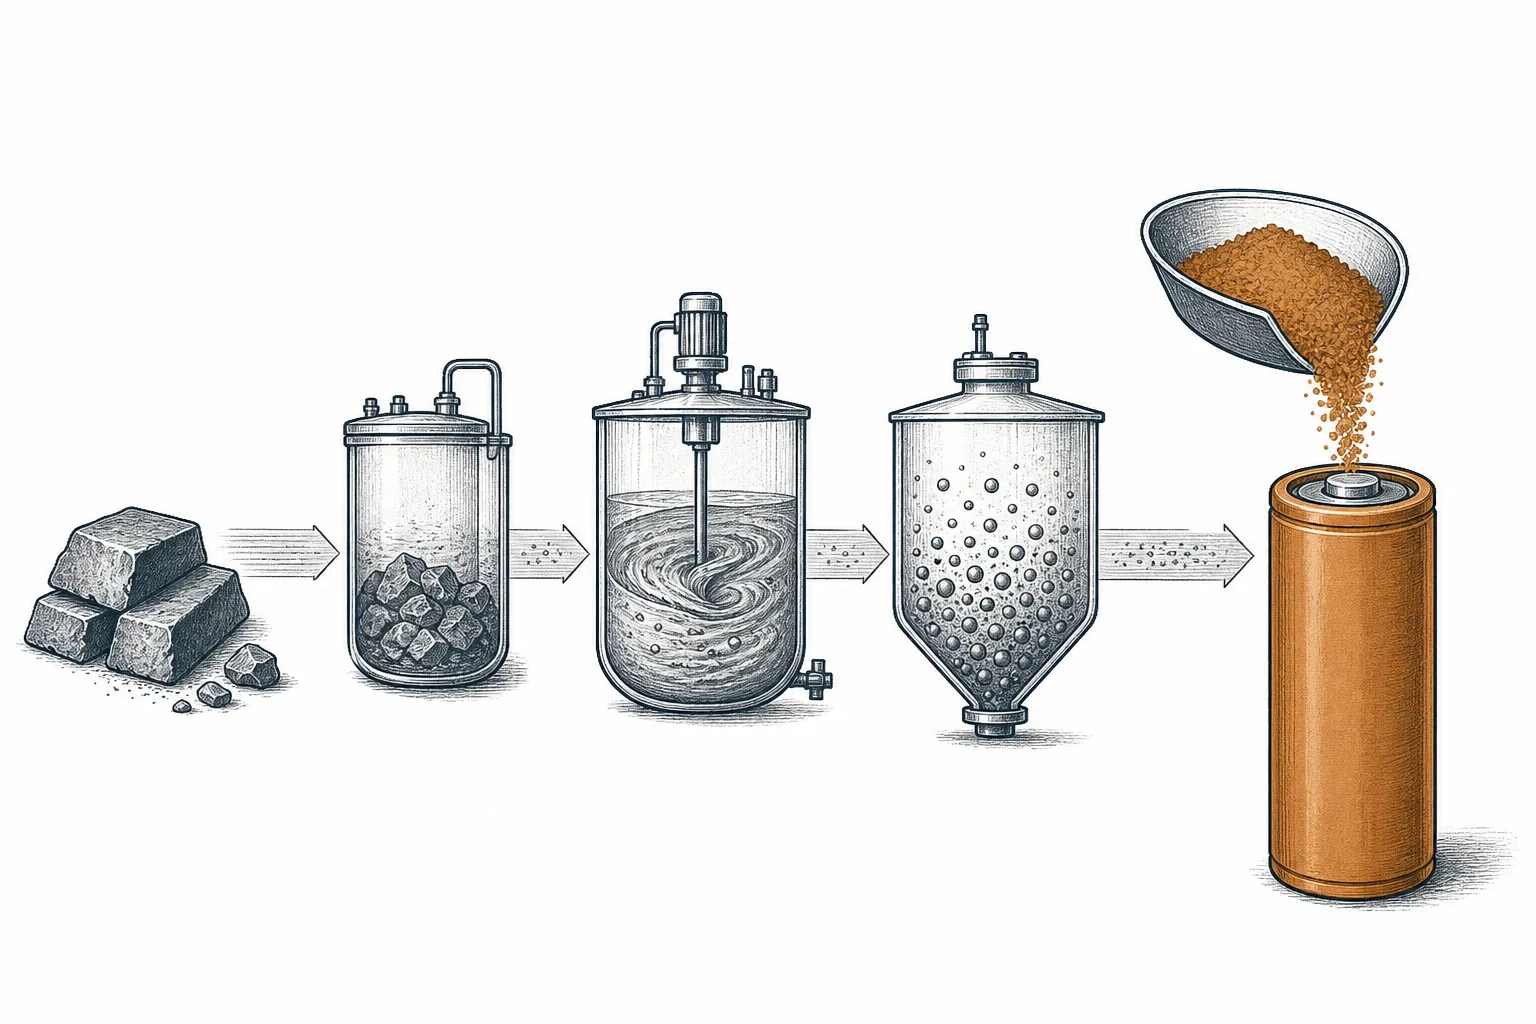
ด่านที่เปลี่ยนโลหะให้กลายเป็นของที่แบตกินได้ คือธุรกิจ เคมีแบตเตอรี่และสารตั้งต้น (battery chemicals & precursors) — โรงงานที่รับนิกเกิลกับโคบอลต์มาละลายเป็น เกลือซัลเฟต แล้วขึ้นรูปต่อเป็น precursor และ ผงขั้วบวก (cathode) ที่โรงงานแบตหยิบใส่เซลล์ได้ทันที นี่คือ ด่านสุดท้ายของสายนิกเกิล-โคบอลต์ ก่อนของจะเข้าโรงงานแบตจริง
Nickel/Cobalt sulfate (เกลือซัลเฟต) = โลหะที่ถูกละลายเป็นเกลือ “เกรดแบตเตอรี่” บริสุทธิ์สูงมาก คือวัตถุดิบตั้งต้นของขั้วบวก · pCAM (precursor cathode active material) = “สารตั้งต้นขั้วบวก” ที่เอาเกลือนิกเกิล แมงกานีส โคบอลต์ มาตกตะกอนรวมกันเป็นผงเม็ดกลมสัดส่วนเป๊ะ · CAM (cathode active material) = “ผงขั้วบวก” ตัวจริงที่ได้จากการเผา pCAM กับลิเทียม · NMC / NCA = สูตรขั้วบวกยอดนิยม (นิกเกิล-แมงกานีส-โคบอลต์ / นิกเกิล-โคบอลต์-อะลูมิเนียม) ที่พึ่งโลหะคู่นี้เป็นหลัก
พูดให้เห็นภาพคือ ห่วงโซ่นี้เดินเป็นสายพานสั้นๆ: แท่งโลหะ → เกลือซัลเฟต → pCAM (สารตั้งต้น) → CAM (ผงขั้วบวก) → เข้าเซลล์แบต ทุกก้าวที่ขยับไปทางขวา ของยิ่ง “ใกล้แบต” มากขึ้น มูลค่าเพิ่มมากขึ้น และเทคโนโลยีก็ยากขึ้น เพราะผงขั้วบวกที่ดีต้องคุมขนาดเม็ด ความบริสุทธิ์ และสัดส่วนโลหะได้ระดับนาโน
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Nickel & Cobalt ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ปลายทาง” ที่โลหะไหลผ่าน หลังออกจากเหมือง (Nickel & Cobalt Mining) และโรงถลุง (Nickel & Cobalt Smelting & Refining) มาแล้ว ก่อนจะกลายเป็นหัวใจของแบตเตอรี่
02ทำไมขั้นนี้คือขั้นที่ “ใกล้แบตที่สุด”
เหมืองกับโรงถลุงเป็นเรื่องของ “ต้นน้ำ” — ขายโลหะเป็นก้อนโภคภัณฑ์ ราคาขึ้นลงตาม LME แต่เคมีและ precursor อยู่ปลายสุด ติดกับหัวใจของแบตเตอรี่ และนั่นทำให้มันเป็นขั้นที่ “มีอำนาจ” มากที่สุดในสายนิกเกิล-โคบอลต์ ด้วยเหตุผลง่ายๆ ข้อเดียว: ขั้วบวกคือชิ้นส่วนที่แพงที่สุดของเซลล์แบต
วัสดุขั้วบวก (CAM) กินต้นทุนราว 40% ของต้นทุนวัสดุในเซลล์แบตหนึ่งก้อน มากกว่าขั้วลบ อิเล็กโทรไลต์ และแผ่นกั้นรวมกัน แปลว่าใครคุมขั้นการทำผงขั้วบวกได้ ก็คุม “ก้อนต้นทุนที่ใหญ่ที่สุด” ของแบตทั้งอุตสาหกรรม — และคุมจุดที่โลหะดิบเปลี่ยนเป็นมูลค่าเพิ่มจริงๆ
ยิ่งไปกว่านั้น ขั้นนี้ยัง “ติดดีมานด์” มากกว่าเหมือง เวลาโลกพูดว่ารถ EV และระบบกักเก็บพลังงานจะทำให้ดีมานด์นิกเกิลพุ่ง จุดที่ดีมานด์นั้นวิ่งเข้าชนก่อน คือโรงงานที่ต้องผลิตเกลือซัลเฟตและผงขั้วบวกให้ทันคำสั่งซื้อของโรงงานแบต ตลาดนิกเกิลซัลเฟตอย่างเดียวโตจากราว $8.4 พันล้านในปี 2024 คาดไปแตะ $18.6 พันล้านในปี 2032 (โต ~12% ต่อปี) — เร็วกว่าตลาดโลหะดิบมาก เพราะมูลค่าเพิ่มอยู่ตรงนี้
03มันทำงานยังไง (จากแท่งโลหะสู่ผงขั้วบวก)
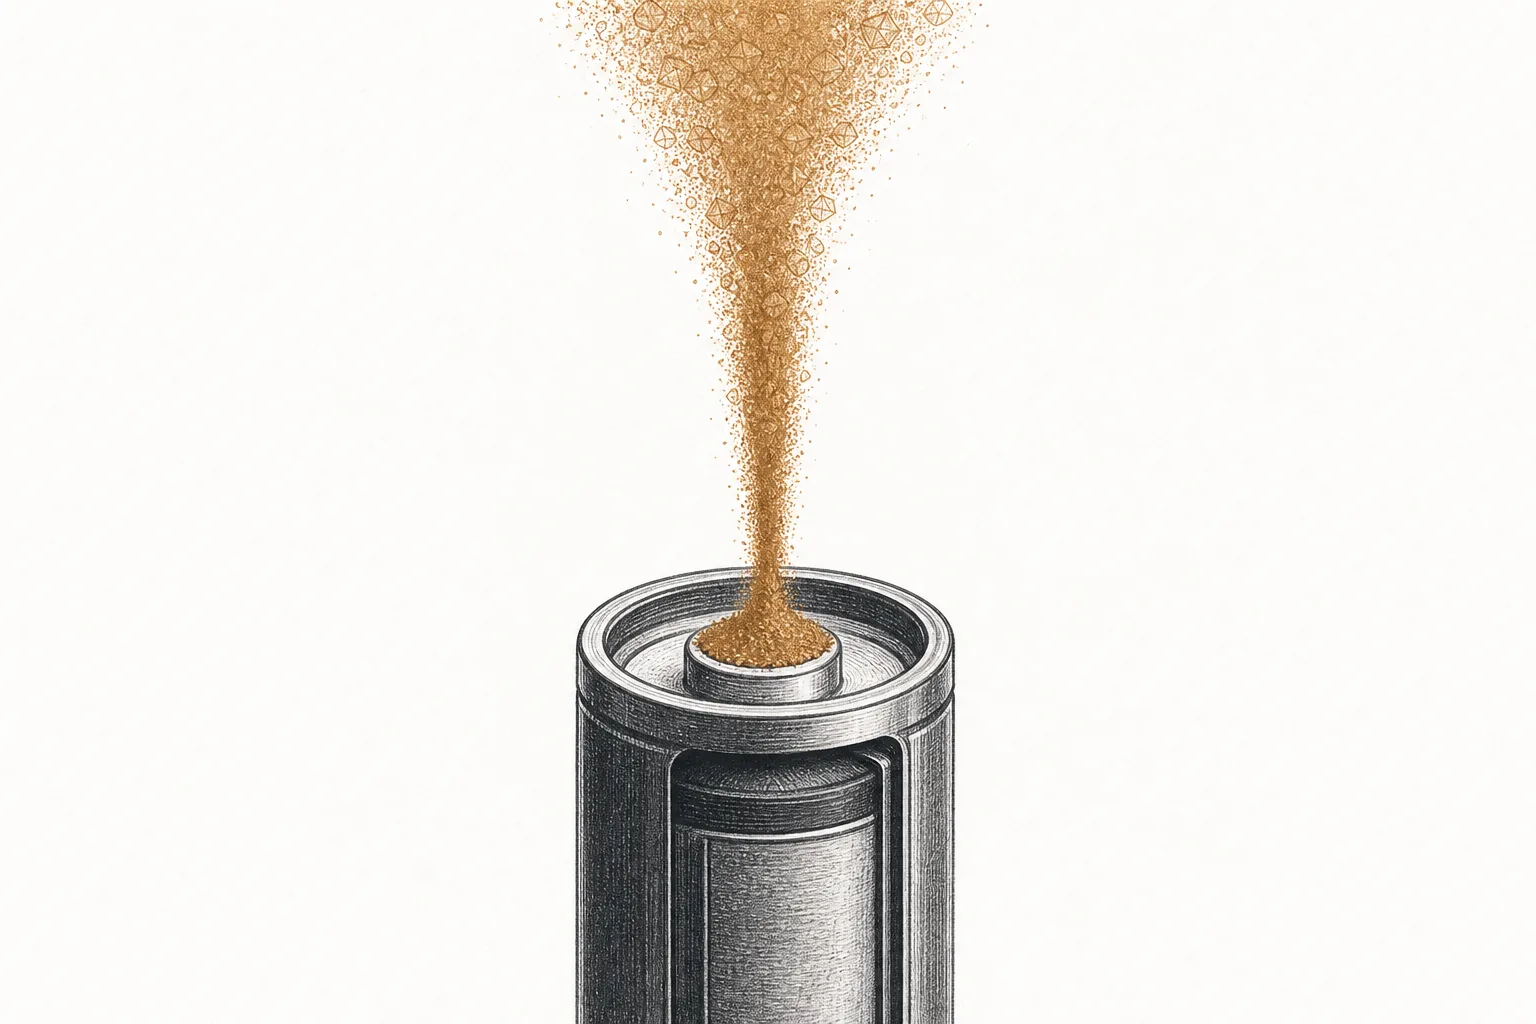
หัวใจของขั้นนี้คือ “การเปลี่ยนรูปเคมี” ทีละสเต็ป — เอาโลหะมาละลาย ตกตะกอน แล้วเผา จนได้ผงที่มีคุณสมบัติเป๊ะพอจะเก็บและปล่อยไฟฟ้าได้ ลองไล่ดูว่าแท่งนิกเกิลหนึ่งแท่งเดินทางกลายเป็นผงในแบตรถคุณได้ยังไง
ขั้นแรกคือ ทำเกลือซัลเฟต — ละลายนิกเกิลกับโคบอลต์ให้กลายเป็นสารละลาย แล้วทำให้บริสุทธิ์จนถึง “เกรดแบตเตอรี่” (สิ่งเจือปนต้องต่ำระดับ ppm เพราะโลหะแปลกปลอมนิดเดียวก็ทำให้แบตเสื่อมเร็ว) ในจีนหลายโรงเลือกลัดขั้นตอน ป้อน MHP (mixed hydroxide precipitate — ตะกอนนิกเกิลจากอินโดนีเซีย) เข้ามาทำซัลเฟตโดยตรง ไม่ต้องผ่านโลหะบริสุทธิ์ ซึ่งถูกกว่ามาก
ขั้นที่สองคือ ทำ precursor (pCAM): เอาเกลือนิกเกิล แมงกานีส และโคบอลต์มาผสมตามสัดส่วนสูตร แล้ว “ตกตะกอนร่วม” (co-precipitation) ให้กลายเป็นผงเม็ดกลมเล็กจิ๋วที่มีโลหะทั้งสามฝังตัวรวมกันอย่างสม่ำเสมอ ขั้นสุดท้ายคือ ทำ CAM: เอา pCAM ไปเผา (calcination) กับสารประกอบลิเทียมที่อุณหภูมิสูง จนได้ผงขั้วบวกตัวจริง — และตรงนี้เองที่แยก “โรงเก่ง” ออกจาก “โรงธรรมดา” เพราะการคุมขนาดเม็ด รูพรุน และโครงผลึกได้ระดับนาโน คือที่มาของแบตที่ชาร์จเร็ว วิ่งไกล และไม่ระเบิด
04มันเชื่อมกับอะไรบ้าง
ขั้นเคมีและ precursor เป็น “ด่านกลางค่อนปลาย” ของสายนิกเกิล-โคบอลต์ ต้นทางคือโลหะจาก Nickel & Cobalt Smelting & Refining (และไกลออกไปคือ Nickel & Cobalt Mining) มีทางลัดสำคัญคือ Nickel & Cobalt Recycling — เพราะแบตเก่าถูกถลุงเป็น “black mass” แล้วดึงนิกเกิลกับโคบอลต์กลับมาทำซัลเฟตใหม่ได้เลย โรงเคมีหลายแห่ง (เช่น GEM) จึงกินทั้งโลหะใหม่และของรีไซเคิลสลับกัน
ปลายทางคือ “ปากที่รอกิน” ตัวจริง: ผงขั้วบวกป้อนตรงเข้า Electrification & Mobility (แบต EV) และ Energy Transition & Power Demand (ระบบกักเก็บพลังงาน) เป็นหลัก — และเพราะ AI กับศูนย์ข้อมูลต้องมีแบตสำรองและระบบกักเก็บพลังงานมหาศาล มันจึงแตะไปถึง Artificial Intelligence และ Cloud & Digital Infrastructure ด้วย ส่วนสูตรนิกเกิลสูงพิเศษยังไปงาน Defense & Geopolitical Fragmentation และ Robotics & Physical AI ที่ต้องการแบตพลังงานหนาแน่น
แต่ความเชื่อมโยงที่ตัดสินชะตาขั้นนี้ที่สุดคือ เคมีของแบตที่ลูกค้าเลือก ถ้าโลกหันไปใช้ ลิเทียม-เหล็ก-ฟอสเฟต (LFP) ที่ไม่ใช้นิกเกิลและโคบอลต์เลย ดีมานด์ของ precursor นิกเกิล-โคบอลต์ก็หด — นี่คือเหตุผลที่ขั้นนี้ “รวยตามแบตนิกเกิลสูง แต่เจ็บเมื่อ LFP มา” อ่านศึก NMC ปะทะ LFP แบบเต็มๆ ได้ในบทเรียนแม่ Nickel & Cobalt
05ตอนนี้ไปถึงไหนแล้ว (จีนคุมทุกด่าน)
ภาพใหญ่ของสนามนี้ในปี 2025–2026 มีสองเรื่องที่ต้องรู้ หนึ่งคือ จีนคุมขั้นเคมีและ precursor ไว้เกือบเบ็ดเสร็จ ยิ่งกว่าที่คุมเหมืองหรือโรงถลุงเสียอีก — จีนผลิตผงขั้วบวก (CAM) ราว 87% ของกำลังการผลิตทั้งโลก ในปี 2024 และครองการผลิต precursor สามธาตุ (ternary pCAM) ราว 86% ส่วนการแปรรูปโคบอลต์ให้เป็นเคมีก็อยู่ในมือจีนราวสามในสี่ นี่คือ “คอขวด” ที่แท้จริงของห่วงโซ่แบต — ไม่ใช่แค่แร่ แต่คือ ด่านที่เปลี่ยนแร่ให้ใช้ได้
สองคือ ศึก “นิกเกิลสูง” ที่กำหนดว่าใครได้กินตลาดพรีเมียม เมื่อ LFP (ลิเทียม-เหล็ก-ฟอสเฟต) กินตลาดแมสไปแล้ว ผงขั้วบวกนิกเกิล-โคบอลต์ก็ถอยไปยึด “ตลาดบน” — รถวิ่งไกล รถพรีเมียม และตลาดอากาศหนาว ที่ต้องการพลังงานหนาแน่น สนามนี้จึงแข่งกันทำ สูตรนิกเกิลสูง (high-nickel เช่น NMC 811 ที่ใช้ขั้วบวกเป็นนิกเกิล ~80%) พร้อมกับ “ลดโคบอลต์” ลงเรื่อยๆ เพื่อตัดต้นทุนและความเสี่ยงด้านจริยธรรม ตลาดผงขั้วบวกนิกเกิลสูง (NMC 811) โตจากราว $2.1 พันล้านในปี 2024 คาดไปแตะ $4.2 พันล้านในปี 2034
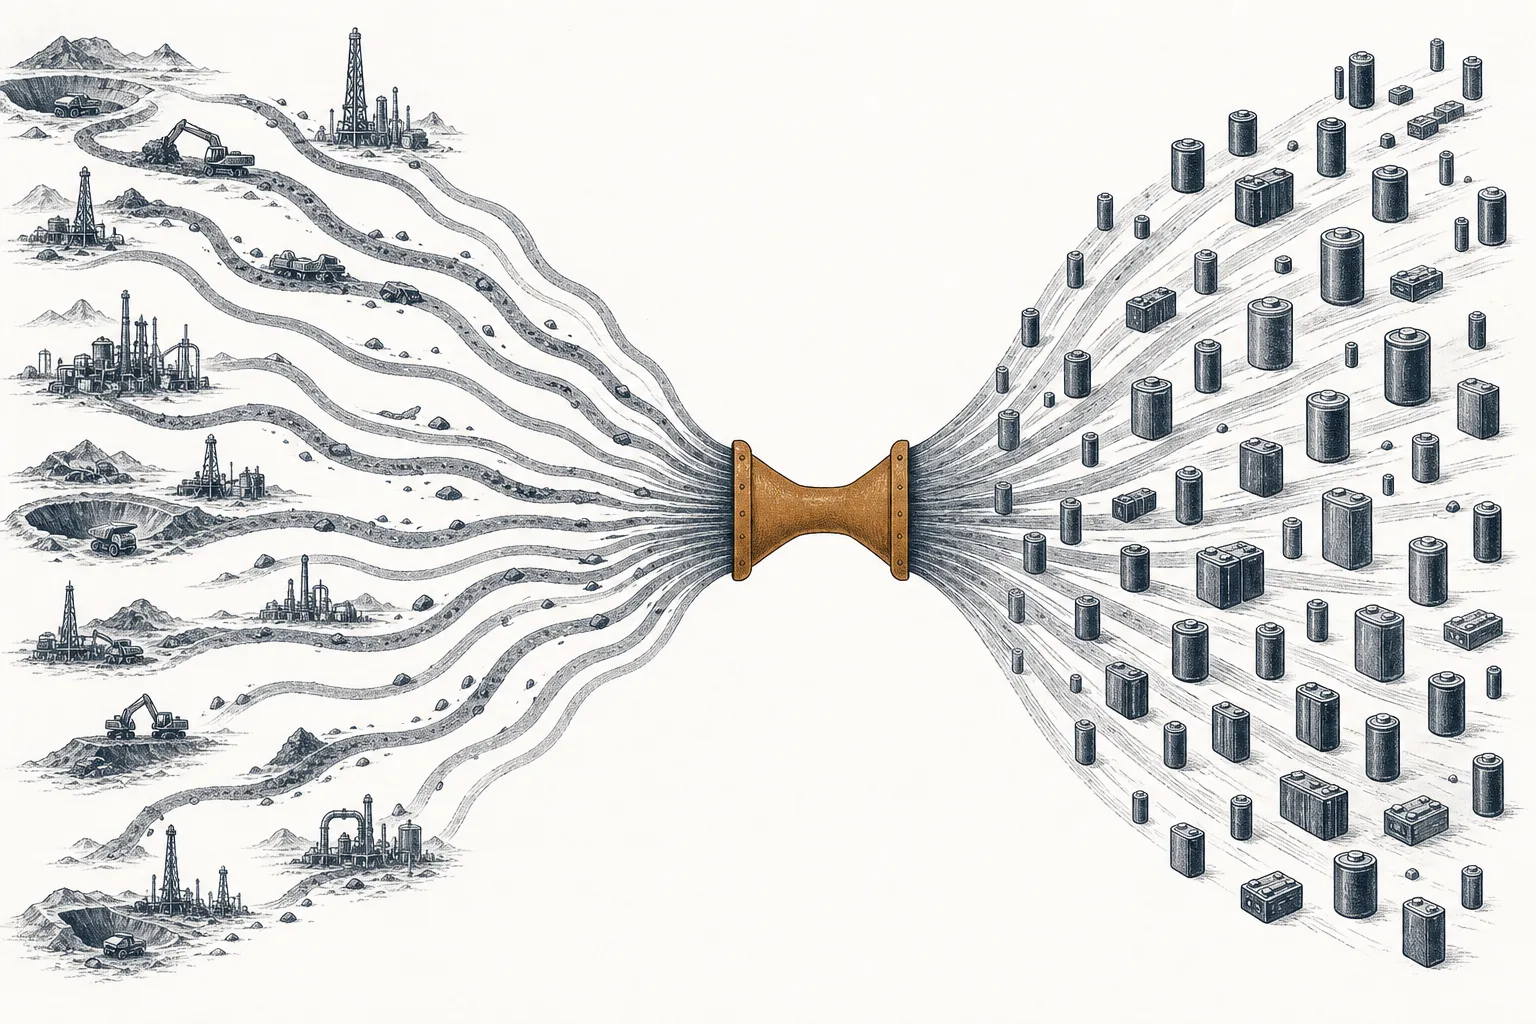
ในสนามนี้ ผู้เล่นตัวจริงแบ่งได้เป็นสามกลุ่ม: ยักษ์แปรรูปจีน ที่ผสานเหมือง-รีไซเคิล-เคมีเข้าด้วยกันและคุมทั้ง precursor และซัลเฟต, เจ้าของสูตรนิกเกิลสูงนอกจีน ในญี่ปุ่นและเกาหลีที่ยึดตลาดพรีเมียมด้วยผงขั้วบวกคุณภาพสูง, และ ผู้เล่นฝั่งตะวันตก ที่กำลังดิ้นสร้างห่วงโซ่ไม่พึ่งเอเชียล้วน
06อนาคตข้างหน้า
สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้ หนึ่ง — “นิกเกิลสูงขึ้น โคบอลต์น้อยลง” สูตรขั้วบวกกำลังไต่จาก NMC 811 ไปหา “ultra-high-nickel” (นิกเกิล 90%+) เพื่ออัดพลังงานให้มากขึ้นและตัดโคบอลต์ที่แพงและมีปมจริยธรรมออก แปลว่าโรงที่ทำสูตรนิกเกิลสูงได้เก่งจะอยู่ในกระแสหลัก ส่วนโรงที่พึ่งโคบอลต์มากจะถูกบีบ — ดีต่อดีมานด์นิกเกิลเกรดแบตเตอรี่ แต่ค่อยๆ กัดดีมานด์โคบอลต์ลง
สอง — ตะวันตกอยากทวงคืนขั้นเคมีเชิงยุทธศาสตร์ เมื่อรู้ว่าคอขวดจริงอยู่ที่ precursor และ CAM ไม่ใช่แค่เหมือง สหรัฐฯ ยุโรป และเกาหลีจึงหนุนให้สร้างโรงเคมีในบ้านตัวเอง ผ่านกฎหมาย (เงื่อนไขแหล่งที่มาในเครดิตภาษี EV ของสหรัฐฯ) และดีลอย่าง Umicore ตั้ง JV กับ PowerCo ผลิต CAM ในยุโรป หรือ Ecopro BM เปิดโรงงานในฮังการี — แต่ตราบที่ต้นทุนจีนยังต่ำที่สุดและครบวงจรที่สุด การไล่ตามก็ยากมาก
สาม — “รวมแนวดิ่ง” คือเกมของผู้ชนะ ผู้เล่นจีนอย่าง Huayou และ GEM กำลังลากห่วงโซ่ตั้งแต่เหมืองอินโดนีเซีย (HPAL/MHP) รีไซเคิล ไปจนถึง precursor และ CAM มาไว้ในบริษัทเดียว เพราะใครคุมทั้งสายได้ ก็คุมต้นทุนและคุณภาพได้ดีที่สุด — ขั้นเคมีที่เคยเป็นแค่ “ตรงกลาง” จึงกลายเป็นแกนกลางของการแข่งขันทั้งห่วงโซ่แบตเตอรี่
07ความท้าทายและความเสี่ยง
ดีมานด์ถูก LFP กัดกร่อน. ความเสี่ยงที่ใหญ่ที่สุดคือ precursor และ CAM นิกเกิล-โคบอลต์ผูกอยู่กับแบตนิกเกิลสูงล้วนๆ ทุกครั้งที่รถคันหนึ่งเปลี่ยนจาก NMC เป็น LFP ดีมานด์ของทั้งเกลือซัลเฟตและ precursor นิกเกิล-โคบอลต์ก็หายไปก้อนหนึ่ง โดยเฉพาะโคบอลต์ที่ถูก “ลดสัดส่วน” ในสูตรอยู่แล้ว — นี่คือ demand destruction ที่เกิดขึ้นจริง ไม่ใช่ทฤษฎี
มาร์จิ้นบางในสงครามล้นตลาด. จีนเร่งสร้างกำลังผลิต precursor และ CAM เร็วกว่าดีมานด์โต ผลคือภาวะล้นตลาดและสงครามราคาในช่วง 2024–2025 ค่าแปรรูป (conversion fee) ถูกกดจนโรงที่ทำแต่ของเกรดธรรมดาแทบไม่เหลือกำไร ใครไม่มีสูตรนิกเกิลสูงหรือฐานต้นทุนต่ำจากอินโดนีเซีย ก็เจ็บก่อนใคร
การกระจุกตัวเชิงภูมิรัฐศาสตร์. เมื่อ CAM ~87% และ precursor ~86% อยู่ในจีน ด่านเคมีก็กลายเป็น “ไพ่” เชิงยุทธศาสตร์ที่ทรงพลังยิ่งกว่าตัวแร่ — เพราะต่อให้ตะวันตกขุดนิกเกิลกับโคบอลต์ได้เอง ก็ยังต้องส่งไปให้จีนแปรเป็นเคมีอยู่ดี มาตรการควบคุมการส่งออกเทคโนโลยี precursor หรือการที่ห่วงโซ่ EV/พลังงานต้องหาแหล่ง CAM นอกจีน ล้วนเป็นทั้งความเสี่ยงและโอกาส — และเป็นเหตุผลที่ขั้น “ปลายน้ำเคมี” ที่ดูน่าเบื่อ กลับกลายเป็นอีกหนึ่งสมรภูมิที่ร้อนที่สุดของยุคเปลี่ยนผ่านพลังงาน