Megatrend · Critical Materials
โลหะที่เคยเป็นหัวใจของแบตเตอรี่ ที่จู่ๆ ก็มีคนไม่อยากใช้
นิกเกิลกับโคบอลต์คือคู่หูที่ทำให้รถ EV วิ่งได้ไกล — ยัดพลังงานได้มากในแบตก้อนเดียว แต่ตอนนี้ทั้งคู่กำลังถูกบีบจากสองด้านพร้อมกัน: แบตชนิดใหม่ที่ถูกกว่าและไม่ใช้โลหะทั้งสองตัว กับการที่ supply เกือบทั้งโลกกระจุกอยู่ในมือไม่กี่ประเทศ — อินโดนีเซีย (นิกเกิล) และคองโก (โคบอลต์) นี่คือเรื่องราวของโลหะที่อยู่ใจกลางทั้งการปฏิวัติรถยนต์และเกมภูมิรัฐศาสตร์
01มันคืออะไร (โลหะคู่หูของแบตเตอรี่)
เวลาเราพูดถึงรถ EV ที่ “วิ่งได้ไกล” เบื้องหลังคือโลหะสองตัวที่ทำงานเป็นคู่: นิกเกิล (nickel) และ โคบอลต์ (cobalt) ทั้งคู่ไปอยู่ใน “ขั้วบวก” ของแบตเตอรี่ลิเทียมไอออนชนิดหนึ่งที่เรียกว่า NMC — และพวกมันคือเหตุผลที่แบตก้อนเท่าเดิมเก็บพลังงานได้มากขึ้น รถจึงวิ่งได้ไกลขึ้น
แต่ละตัวมีบทบาทต่างกัน นิกเกิล คือตัวที่อัด “ความหนาแน่นพลังงาน” (energy density) — ยิ่งใส่นิกเกิลมาก แบตยิ่งเก็บไฟได้เยอะ รถยิ่งวิ่งไกล (แบตรุ่นพรีเมียมอย่าง NMC 811 ใช้ขั้วบวกที่เป็นนิกเกิลถึง 80%) ส่วน โคบอลต์ เป็นเหมือน “ตัวคุมเสถียรภาพ” ช่วยให้โครงสร้างขั้วบวกไม่พัง ทำให้แบตปลอดภัยและทนทานขึ้น แม้จะใส่ในสัดส่วนน้อยกว่า
Cathode หรือ “ขั้วบวก” คือหัวใจที่กำหนดว่าแบตเก็บพลังงานได้แค่ไหน · NMC = Nickel-Manganese-Cobalt (นิกเกิล-แมงกานีส-โคบอลต์) เป็นสูตรขั้วบวกที่นิยมที่สุดในรถ EV ฝั่งตะวันตก/เกาหลี · NCA = Nickel-Cobalt-Aluminium สูตรใกล้เคียงกันที่ Tesla เคยใช้เยอะ — ทั้งสองสูตร “พึ่งนิกเกิลกับโคบอลต์” เป็นหลัก ต่างจาก LFP ที่ไม่ใช้เลย
นอกจากแบตแล้ว นิกเกิลยังเป็นวัตถุดิบหลักของ สเตนเลส (stainless steel) — ซึ่งจริงๆ แล้ว ณ วันนี้ สเตนเลสคือผู้ใช้นิกเกิลรายใหญ่ที่สุด ราว 68% ของดีมานด์ทั้งหมด แบตเตอรี่เป็นเพียงส่วนที่กำลัง “โตเร็วที่สุด” แต่ยังไม่ใช่ส่วนที่ใหญ่ที่สุด ส่วนโคบอลต์นั้นพึ่งแบตเตอรี่เป็นดีมานด์หลักมากกว่า
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Critical Materials & Supply Chain — กลุ่มของ “วัตถุดิบสำคัญ” ที่ถ้าขาดไป เทคโนโลยีทั้งยุคก็สะดุด และเรื่องของนิกเกิลกับโคบอลต์ก็เป็นตัวอย่างชั้นดีว่าทำไม “ใครคุมแร่” ถึงสำคัญพอๆ กับ “ใครทำเทคโนโลยี”
02ทำไมถึงสำคัญ — และทำไมถึงถูกท้าทาย
เป็นสิบปีที่นิกเกิลกับโคบอลต์ถูกมองว่าเป็น “ทองคำของยุค EV” — ยิ่งโลกเปลี่ยนไปใช้รถไฟฟ้ามากเท่าไหร่ ดีมานด์ของโลหะคู่นี้ก็ยิ่งพุ่ง คาดกันว่าดีมานด์นิกเกิลสำหรับแบตเตอรี่จะ โตขึ้นเป็น 3 เท่าภายในปี 2030 แตะระดับกว่า 1.5 ล้านตัน และนิกเกิลโดยรวมทั้งโลกอาจไปถึง ~5.5 ล้านตันต่อปี เรื่องเล่าตอนนั้นเรียบง่าย: ของหายาก ดีมานด์โต ราคาขึ้น
แต่แล้วก็เกิด “พลิกเกม” สองด้านพร้อมกัน
ด้านดีมานด์: แบตเตอรี่ชนิดใหม่ชื่อ LFP (ลิเทียม-เหล็ก-ฟอสเฟต) ซึ่ง ไม่ใช้นิกเกิลและไม่ใช้โคบอลต์เลย เริ่มกินส่วนแบ่งตลาดอย่างรวดเร็ว เพราะมันถูกกว่าราว 30–40% และทนทานกว่า ในปี 2025 LFP แซงหน้าแบตที่ใช้นิกเกิลเป็นครั้งแรกในประวัติศาสตร์ — ครองสัดส่วนกว่า 55% ของแบต EV ที่ติดตั้งทั่วโลก (จากที่เคยต่ำกว่า 10% ในปี 2020) ในจีนนั้นยิ่งสุดขั้ว: กว่า 80% ของรถ EV ที่ขายในปี 2025 ใช้ LFP
ด้าน supply: ทั้งนิกเกิลและโคบอลต์ผลิตกระจุกตัวอย่างน่าตกใจ — นิกเกิลจาก อินโดนีเซีย และโคบอลต์จาก สาธารณรัฐประชาธิปไตยคองโก (DRC) การกระจุกตัวนี้ทำให้ราคาเหวี่ยงแรงตามการตัดสินใจของรัฐบาลไม่กี่ประเทศ — และนั่นคือเรื่องราวสองเรื่องที่ครองตลาดในช่วง 2024–2026 ที่เราจะเล่าต่อไป
03มันทำงานยังไง: NMC ปะทะ LFP
เพื่อเข้าใจว่าทำไมโลหะคู่นี้ถึงทั้งสำคัญและถูกท้าทายในเวลาเดียวกัน ต้องเข้าใจ “ศึก” ระหว่างแบตสองสูตรก่อน เพราะนี่คือสมรภูมิที่ตัดสินชะตาของนิกเกิลกับโคบอลต์
ฝั่งหนึ่งคือ NMC (และ NCA) — สูตรที่ใส่นิกเกิลกับโคบอลต์ จุดเด่นคือ เก็บพลังงานได้หนาแน่นกว่า แบตก้อนเดียวกันจึงทำให้รถวิ่งได้ไกลกว่า เหมาะกับรถพรีเมียมและตลาดที่อากาศหนาว (LFP เสียประสิทธิภาพในที่เย็น) อีกฝั่งคือ LFP — สูตรที่ใช้เหล็กกับฟอสเฟตแทน จุดเด่นคือ ถูกกว่า ทนกว่า ปลอดภัยกว่า แต่เก็บพลังงานได้น้อยกว่า รถจึงวิ่งได้ระยะสั้นกว่าที่น้ำหนักเท่ากัน
ตรรกะของตลาดจึงเปลี่ยนไป เมื่อรถ EV เริ่ม “ทำตลาดแมส” (ราคาถูกเป็นพระเอก) แทนที่จะเป็นของพรีเมียม ผู้ผลิตจำนวนมากเลือก LFP เพื่อกดต้นทุน — ทุกครั้งที่รถคันหนึ่งเปลี่ยนจาก NMC เป็น LFP เท่ากับดีมานด์นิกเกิลกับโคบอลต์หายไปก้อนหนึ่ง นี่คือสิ่งที่นักลงทุนเรียกว่า “demand destruction” — ไม่ใช่ดีมานด์ที่หดเพราะเศรษฐกิจ แต่หดเพราะถูกเทคโนโลยีคู่แข่งแทนที่
04มันเชื่อมกับอะไรในระบบนิเวศ
นิกเกิลกับโคบอลต์เป็น “ต้นน้ำ” ของห่วงโซ่แบตเตอรี่ ฉะนั้นมันจึงเชื่อมโดยตรงกับพี่น้องในเมกะเทรนด์เดียวกันและกับเทรนด์ที่อยู่ปลายน้ำ:
ก่อนไปไกลกว่านั้น ลองเห็นภาพ ห่วงโซ่ของนิกเกิลกับโคบอลต์เอง ที่แตกเป็นสี่ด่านต่อกัน: เริ่มที่ การขุดแร่ (Mining) ต้นน้ำสุด → ส่งต่อให้ การถลุงและรีไฟน์ (Smelting & Refining) ที่อินโดนีเซียรีไฟน์นิกเกิลกว่า 60% และจีนรีไฟน์โคบอลต์เกือบ 80% ของโลก → แล้วเข้าสู่ เคมีภัณฑ์แบตและ precursor (Battery Chemicals & Precursors) ด่านที่จีนคุมผงขั้วบวก (CAM) ราว 87% ของโลก → และมีสายวนกลับคือ การรีไซเคิล (Recycling) ที่ดึงโลหะจากแบตเก่ากลับเข้าระบบ แต่ละด่านมีบทเรียนเจาะลึกของตัวเอง
- ป้อน เซลล์แบตเตอรี่ (Battery Cells) และ วัสดุส่วนประกอบแบต (Battery Components & Materials): โลหะทั้งสองถูกแปรรูปเป็น “precursor” และวัสดุขั้วบวก ก่อนกลายเป็นเซลล์แบต — นี่คือลูกค้าตัวจริงที่กำหนดชะตาดีมานด์
- แข่ง/เสริมกับ ลิเทียม (Lithium): ลิเทียมอยู่ในแบตทุกสูตร (ทั้ง NMC และ LFP) แต่ NMC ต้องมี “ลิเทียม + นิกเกิล + โคบอลต์” ส่วน LFP ใช้แค่ “ลิเทียม + เหล็ก” การมาของ LFP จึงดีต่อลิเทียมแต่ร้ายต่อนิกเกิล/โคบอลต์
- ถูกบีบโดย การรีไซเคิลแบต (Battery Recycling): เมื่อแบต NMC เก่าถูกรีไซเคิล นิกเกิลกับโคบอลต์จะถูกดึงกลับมาใช้ใหม่ ในระยะยาวนี่คือ “เหมืองในเมือง” ที่จะลดดีมานด์การขุดแร่ใหม่ — โดยเฉพาะโคบอลต์ที่ราคาแพงและรีไซเคิลคุ้ม
- ขับเคลื่อนโดย Electrification & Mobility: ยอดขายรถ EV คือตัวแปรเดียวที่ใหญ่ที่สุดของดีมานด์ — แต่ “EV โตขึ้น” ไม่ได้แปลว่า “นิกเกิล/โคบอลต์โตขึ้น” อีกต่อไป เพราะขึ้นอยู่กับว่ารถใหม่เหล่านั้นใช้สูตร NMC หรือ LFP
05ตอนนี้ไปถึงไหนแล้ว + ใครคือผู้เล่น
ปี 2024–2026 เป็นช่วงที่ดราม่าที่สุดของโลหะคู่นี้ และเรื่องของนิกเกิลกับโคบอลต์เดินสวนทางกันอย่างน่าทึ่ง
นิกเกิล: อินโดนีเซียทำราคาพัง
เรื่องของนิกเกิลคือเรื่องของ อินโดนีเซีย ภายในไม่กี่ปี อินโดนีเซียสร้างโรงถลุงนิกเกิล (ส่วนใหญ่หนุนหลังโดยทุนจีน) จำนวนมหาศาลจนกลายเป็นผู้ผลิตนิกเกิลขุดได้ กว่า 61% ของทั้งโลกในปี 2024 ผลคือ supply ท่วมตลาด ราคานิกเกิลดิ่งลงเหลือราว $16,000 ต่อตัน — ต่ำสุดในรอบกว่า 4 ปี
ราคาที่พังนี้ ทำให้เหมืองนิกเกิลฝั่งตะวันตกอยู่ไม่รอด ตัวอย่างที่ดังที่สุดคือยักษ์เหมือง BHP ที่ตัดสินใจ “พัก” เหมือง Nickel West ในออสเตรเลีย (ขึ้นสถานะ care & maintenance) ดึงกำลังผลิตราว 90,000 ตันต่อปีออกจากตลาด — เป็นภาพสะท้อนชัดเจนว่าเมื่อ supply กระจุกในมือผู้ผลิตต้นทุนต่ำเพียงไม่กี่ราย ผู้เล่นต้นทุนสูงก็ถูกบีบให้ออกจากเกม
โคบอลต์: คองโกเปิด-ปิดก๊อก
เรื่องของโคบอลต์ตรงข้ามกัน — แทนที่จะ supply ท่วม กลับเป็นเรื่องของ การคุม supply โคบอลต์โลกราว 76% มาจาก DRC ประเทศเดียว และในเดือนกุมภาพันธ์ 2025 รัฐบาล DRC สั่ง ห้ามส่งออกโคบอลต์ เพื่อดันราคาที่ตกต่ำให้ฟื้น ผลคือราคาโคบอลต์พุ่งจากราว $21,500 เป็นกว่า $56,000 ต่อตัน (+67% ในรอบปี) ก่อนที่ DRC จะเปลี่ยนเป็นระบบ “โควตา” ในเดือนตุลาคม 2025 (เพดานส่งออกราว 96,000 ตันสำหรับปี 2026)
โคบอลต์ยังมีปมที่นิกเกิลไม่มี นั่นคือ ปัญหาด้านจริยธรรม ส่วนหนึ่งของโคบอลต์ใน DRC มาจาก “เหมืองมือ” (artisanal mining) — การขุดด้วยแรงงานคนนอกระบบ ซึ่งมีรายงานเรื่องสภาพการทำงานอันตรายและการใช้แรงงานเด็ก ทำให้ผู้ผลิตรถ/แบตฝั่งตะวันตกพยายาม “ลดโคบอลต์” ในสูตร และตรวจสอบแหล่งที่มาเข้มขึ้น
ที่น่าสนใจคือ ผู้ครองตลาดโคบอลต์เปลี่ยนมือ — บริษัทจีน CMOC (China Molybdenum) ผลิตโคบอลต์ได้ถึง 114,165 ตันในปี 2024 (เกือบเท่าตัวจากปีก่อน) แซง Glencore ของฝั่งตะวันตกขึ้นเป็นเบอร์หนึ่งของโลก (ส่วนแบ่งขึ้นเป็น ~31% ในปีเดียว) ผ่านเหมือง Tenke Fungurume และ Kisanfu ใน DRC ขณะที่ Glencore (~38,200 ตัน) ยังเป็นผู้ผลิตรายใหญ่ที่สุดที่ไม่ใช่จีน
ภาพรวมจึงชัด: ตลาดนิกเกิล/โคบอลต์ ไม่ได้ถูกขับด้วยบริษัทเดียวที่อยู่ในตลาดหุ้น แต่ถูกกำหนดโดยนโยบายของอินโดนีเซียและ DRC บวกกับกลุ่มผู้ผลิตที่เป็นทุนจีนและเหมืองข้ามชาติ — การกระจุกตัวเชิงภูมิศาสตร์นี้คือข้อเท็จจริงหลักของตลาด ไม่ใช่รายละเอียดปลีกย่อย
06อนาคตข้างหน้า
ทิศทางแรกคือ “สงครามเคมีของแบต” ที่ยังไม่จบ LFP จะครองตลาดแมสและจีนต่อไป แต่ NMC นิกเกิลสูงจะยังอยู่ในรถระยะวิ่งไกล รถพรีเมียม และตลาดอากาศหนาว ดีมานด์นิกเกิลโดยรวมยังคาดว่าจะ โต (แค่ช้ากว่าที่เคยฝัน) เพราะสเตนเลสยังเป็นฐานใหญ่ และแบตยังเพิ่ม ส่วนโคบอลต์เปราะบางกว่า เพราะถูก “ลดสัดส่วน” ในสูตรอย่างต่อเนื่องและถูก LFP แทนที่ตรงๆ
ทิศทางที่สองคือ การช่วงชิง supply ออกจากการกระจุกตัว ตะวันตกพยายามสร้างห่วงโซ่นิกเกิล/โคบอลต์ที่ไม่พึ่งจีนและ DRC ผ่านกฎหมาย (เช่น เงื่อนไขแหล่งที่มาในเครดิตภาษี EV ของสหรัฐฯ) และการลงทุนในเหมืองใหม่ — แต่ตราบที่ต้นทุนของอินโดนีเซียยังต่ำที่สุด การแข่งขันก็ยากมาก
ทิศทางที่สามคือ การรีไซเคิลที่จะค่อยๆ กลายเป็น supply ใหม่ เมื่อแบต NMC ล็อตแรกๆ เริ่มหมดอายุในช่วงปลายทศวรรษนี้ นิกเกิลกับโคบอลต์รีไซเคิลจะกลายเป็น “เหมืองในเมือง” ที่สะอาดกว่าและใกล้โรงงานกว่า — ดีต่อโลก แต่เป็นอีกแรงกดดันต่อราคาแร่ที่ขุดใหม่
07ความท้าทายและความเสี่ยง
เสน่ห์ของโลหะคู่นี้มาพร้อมความเสี่ยงที่ฝังลึกในโครงสร้างของตลาด
ความเสี่ยงข้อแรกคือ “demand destruction” จาก LFP นี่ไม่ใช่ความเสี่ยงทฤษฎี — มันเกิดขึ้นแล้ว และยังเดินหน้าต่อ ทุกครั้งที่ LFP กินส่วนแบ่งเพิ่ม ดีมานด์ของนิกเกิล (โดยเฉพาะโคบอลต์) ก็ถูกกัดกร่อนลง คำถามไม่ใช่ “EV จะโตไหม” แต่เป็น “EV ที่โตขึ้นนั้น ยังต้องใช้โลหะคู่นี้แค่ไหน”
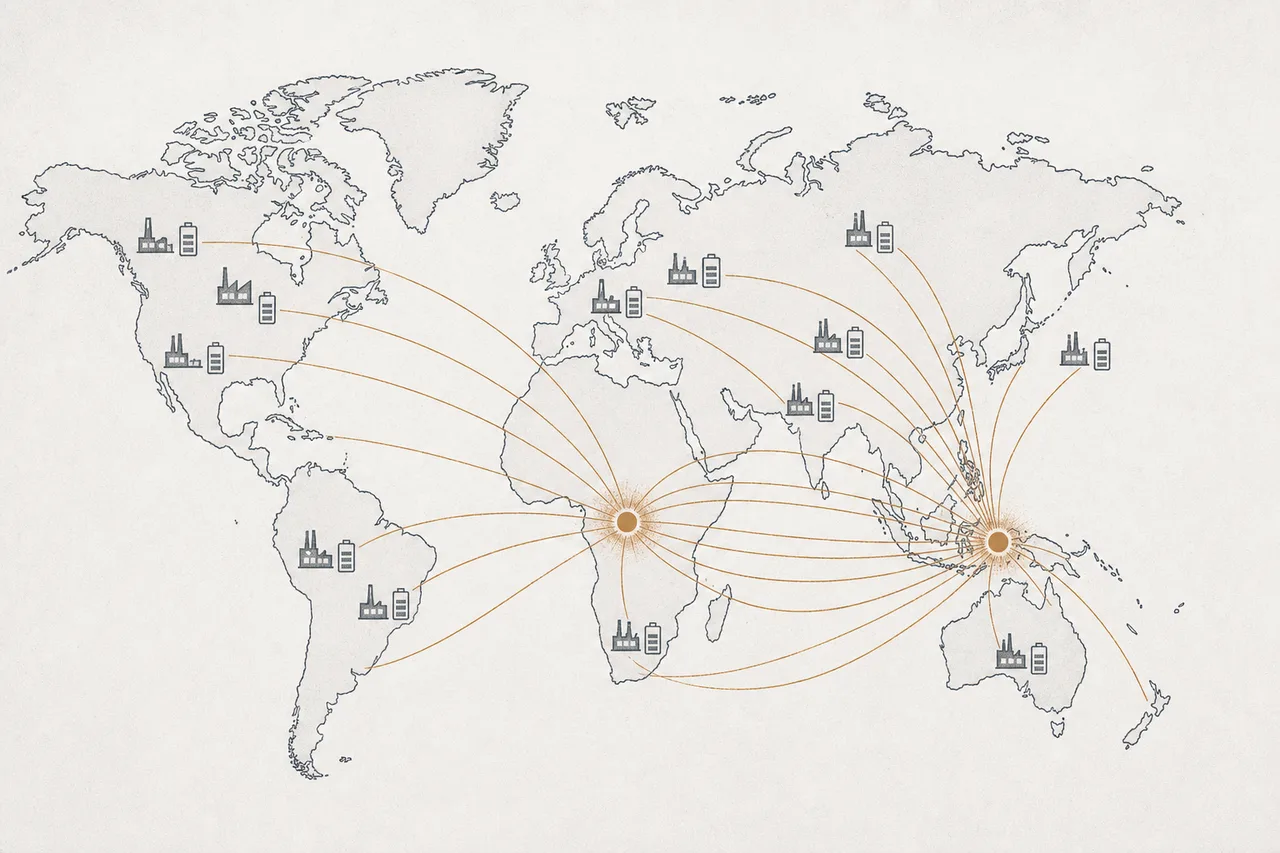
ความเสี่ยงข้อสองคือ การกระจุกตัวเชิงภูมิรัฐศาสตร์ เมื่อนิกเกิลเกินครึ่งมาจากอินโดนีเซีย และโคบอลต์ ~76% มาจาก DRC (ที่มีทุนจีนคุมการแปรรูปจำนวนมาก) การตัดสินใจของรัฐบาลเพียงไม่กี่แห่ง — ห้ามส่งออก ตั้งโควตา ขึ้นภาษี — ก็เหวี่ยงราคาทั้งโลกได้ในชั่วข้ามคืน นี่คือสินค้าที่ “ความเสี่ยงไม่ได้อยู่ในงบการเงิน แต่อยู่บนแผนที่โลก”
ความเสี่ยงข้อสามคือ วัฏจักรราคาที่โหด นี่คือธุรกิจสินค้าโภคภัณฑ์เต็มตัว — ราคาเหวี่ยงจากสูงสุดเป็นต่ำสุดได้ในไม่กี่ปี (นิกเกิลพังจาก supply ล้น ส่วนโคบอลต์เด้งจากคำสั่งห้ามส่งออก) ผู้ผลิตต้นทุนสูงล้มหายตอนราคาต่ำ แล้วของก็ขาดตอนดีมานด์กลับมา การลงทุนในกลุ่มนี้จึงต้องดู “ใครเป็นผู้ผลิตต้นทุนต่ำสุด” และ “อยู่ช่วงไหนของวัฏจักร” มากกว่าดูแค่เทรนด์ EV
สรุปสั้นๆ: นิกเกิลกับโคบอลต์คือเรื่องราวของโลหะที่เคยถูกมองว่าเป็น “อนาคตที่แน่นอน” ของยุค EV แล้วจู่ๆ ก็เจอทั้งคู่แข่งเทคโนโลยี (LFP) และการกระจุกตัวของ supply พร้อมกัน เข้าใจโลหะคู่นี้ให้ขาด คือเข้าใจว่าทำไม “วัตถุดิบ” ถึงไม่ใช่การเดิมพันที่ตรงไปตรงมา — เพราะมูลค่าของมันขึ้นอยู่กับเทคโนโลยีที่ใช้มัน และกับแผนที่โลก พอๆ กับขึ้นอยู่กับว่าโลกต้องการรถ EV มากแค่ไหน