Megatrend · Semiconductors
ก่อนจะมีลายวงจร ต้องมี “แผ่นกระดาน” ให้วาดก่อน — และแผ่นนั้นแพงขึ้นเรื่อยๆ เพราะ AI
ทุกแผงวงจร (PCB) เริ่มจากของชิ้นเดียวกัน: แผ่นวัสดุฐานที่เอาผ้าใยแก้วชุบเรซินมาประกบกับแผ่นทองแดงบางๆ แล้วอัดด้วยความร้อนจนเป็นแผ่นเดียว เรียกว่า copper-clad laminate หรือ CCL มันคือ “กระดาษเปล่า” ที่ทั้งวงการอิเล็กทรอนิกส์เอาไปวาดวงจรลงไป ฟังดูเหมือนสินค้าโภคภัณฑ์ราคาถูก — แต่พอ AI มา สัญญาณวิ่งเร็วระดับที่ตัว “กระดาษ” เริ่มกินสัญญาณหายไปเอง วัสดุฐานเกรดพิเศษที่สัญญาณรอดเลยกลายเป็นของหายากที่ตั้งราคาแพงกว่าปกติ 30–50% และผลิตได้แค่ไม่กี่บริษัทในโลก
01มันคืออะไร
ลองพลิกแผงวงจรในมือถือหรือคอมพิวเตอร์ดู คุณจะเห็นแผ่นสีเขียวๆ ที่มีลายทองแดงวิ่งไปมา ทุกคนสนใจ “ลายวงจร” แต่ไม่มีใครถามว่าแล้วแผ่นที่ลายมันเกาะอยู่ทำมาจากอะไร? คำตอบคือ copper-clad laminate (CCL) — แปลตรงตัวคือ “แผ่นลามิเนตที่หุ้มด้วยทองแดง” มันคือวัสดุฐานสำเร็จรูปที่ผู้ผลิตแผงวงจรซื้อมาเป็นแผ่นใหญ่ๆ แล้วเอาไปกัดทองแดงส่วนเกินออกให้เหลือเป็นลายวงจรที่ต้องการ
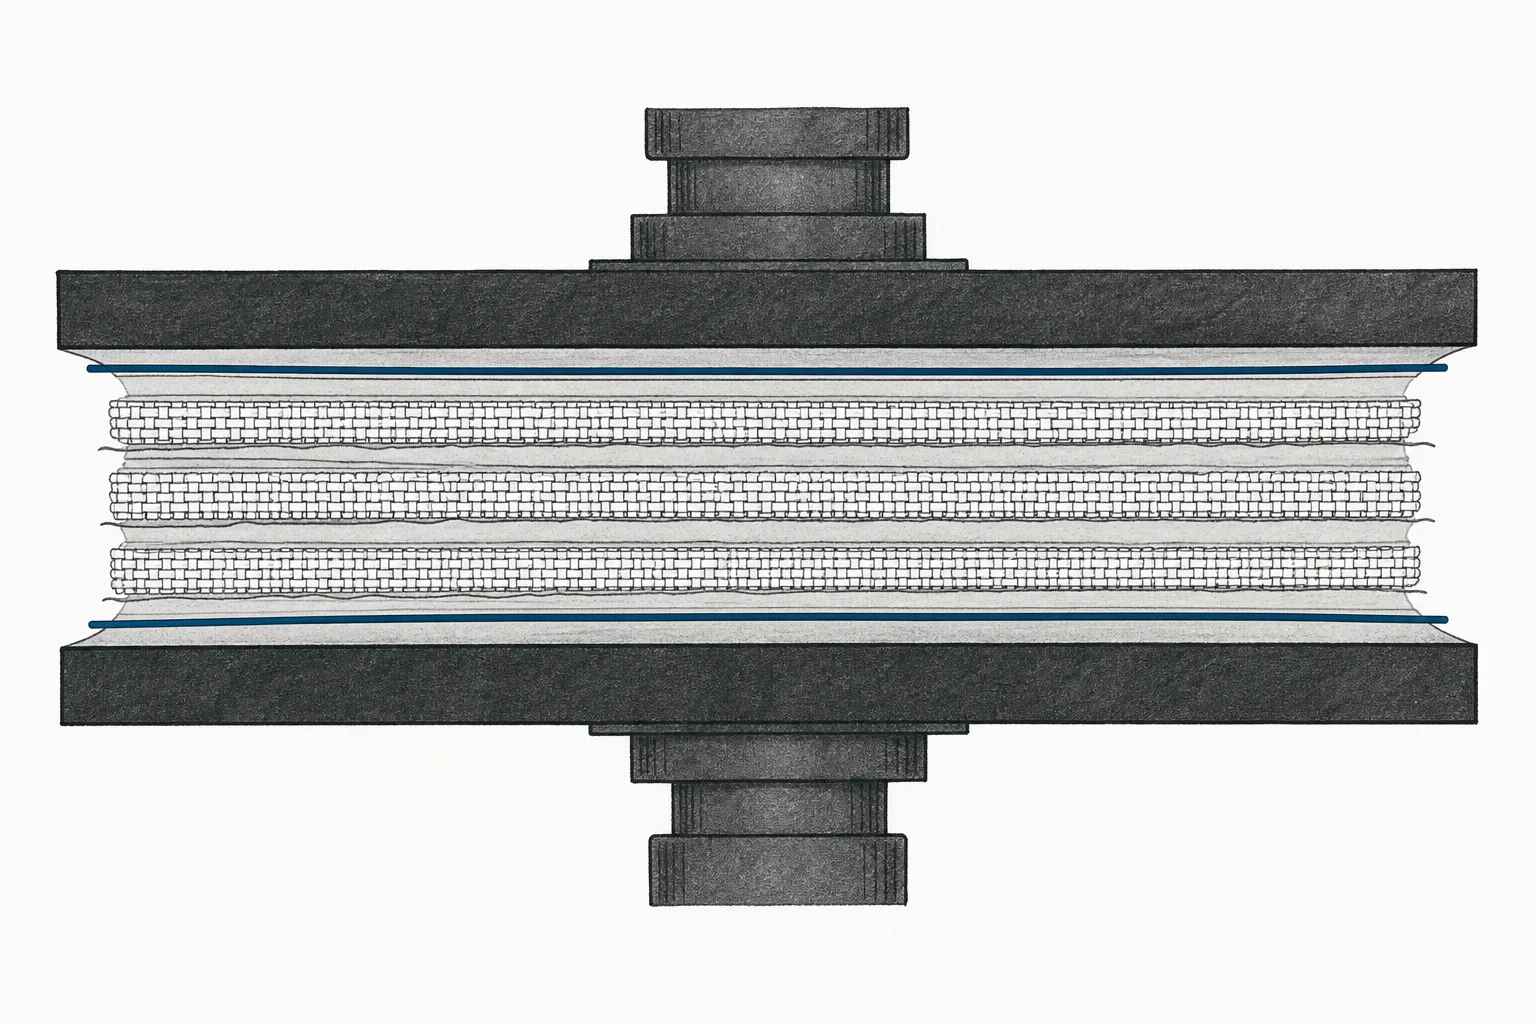
หัวใจของ CCL คือการเอาวัตถุดิบสามอย่างมาประกบกัน: (1) เรซิน ส่วนใหญ่เป็นอีพ็อกซี (epoxy) ทำหน้าที่เป็นกาวและฉนวน · (2) ผ้าใยแก้ว (glass fabric) เป็นโครงให้แข็งแรงไม่บิดงอ · (3) แผ่นทองแดงบาง (copper foil) เป็นชั้นนำไฟฟ้าที่จะถูกกัดเป็นลายภายหลัง สามอย่างนี้ถูกอัดด้วยความร้อนและแรงดันจนกลายเป็นแผ่นเดียวที่แยกไม่ออก เกรดที่พบบ่อยที่สุดเรียกว่า FR-4 (อีพ็อกซี + ใยแก้ว + กันไฟ) — เป็นวัสดุฐานของแผงวงจรเกือบทั้งโลก
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยที่ลึกที่สุดภายใต้ Interconnect & Passive Components ในเทรนด์ใหญ่ Semiconductors มันอยู่ใน “ชั้นต้นน้ำสุดของการทำแผงวงจร” คือเป็นคนทำ วัสดุ ที่โรงงาน แผงวงจร (PCB) เอาไปแปรรูปอีกที พูดง่ายๆ ถ้า PCB คือ “ถนนที่ไฟฟ้าวิ่ง” CCL ก็คือ “พื้นดินที่เอาไปสร้างถนน” — ไม่มีคนเห็น แต่ถ้าพื้นไม่ดี ถนนก็พัง
CCL = แผ่นวัสดุฐานหุ้มทองแดงสำเร็จรูป (core) · Prepreg = ผ้าใยแก้วชุบเรซินที่ยัง “กึ่งสุก” ใช้เป็นกาวเชื่อมชั้นต่างๆ ตอนทำบอร์ดหลายชั้น · FR-4 = เกรดมาตรฐานอีพ็อกซี+ใยแก้วกันไฟ ใช้แพร่หลายที่สุด · Dk/Df (Dielectric constant / Dissipation factor) = ตัวเลขบอกว่าวัสดุ “ถ่วง” และ “กิน” สัญญาณไฟฟ้าแค่ไหน — ยิ่งต่ำยิ่งดีสำหรับสัญญาณความเร็วสูง นี่คือตัวเลขที่ตัดสินว่าวัสดุเกรดไหนใช้กับเซิร์ฟเวอร์ AI ได้
02ทำไมถึงสำคัญ — กระดาษเปล่าของยุค AI
มองเผินๆ CCL เหมือนสินค้าโภคภัณฑ์น่าเบื่อ — แผ่นวัสดุราคาถูกที่ขายกันเป็นตันๆ แต่มันมีคุณสมบัติที่ทำให้สำคัญมาก: ทุกอุปกรณ์อิเล็กทรอนิกส์ในโลกต้องมีแผงวงจร และทุกแผงวงจรต้องเริ่มจาก CCL ตั้งแต่นาฬิกาข้อมือ มือถือ รถยนต์ ไปจนถึงเซิร์ฟเวอร์ AI ราคาหลายล้าน — ไม่มีทางลัดข้ามมันได้ มันคือ “กระดาษเปล่า” ที่ทั้งวงการอิเล็กทรอนิกส์ต้องซื้อก่อนจะวาดอะไรลงไป
ขนาดตลาดสะท้อนเรื่องนี้: ตลาด CCL ทั้งโลกปี 2025 มีมูลค่าราว $16,800 ล้าน และคาดว่าจะโตไปแตะราว $24,000 ล้านในปี 2031 คิดเป็นการเติบโตเฉลี่ยปีละ ~6% — ไม่ใช่ตัวเลขหวือหวาแบบหุ้นเทค แต่เป็นฐานใหญ่ที่โตสม่ำเสมอตามอิเล็กทรอนิกส์ทั้งโลก
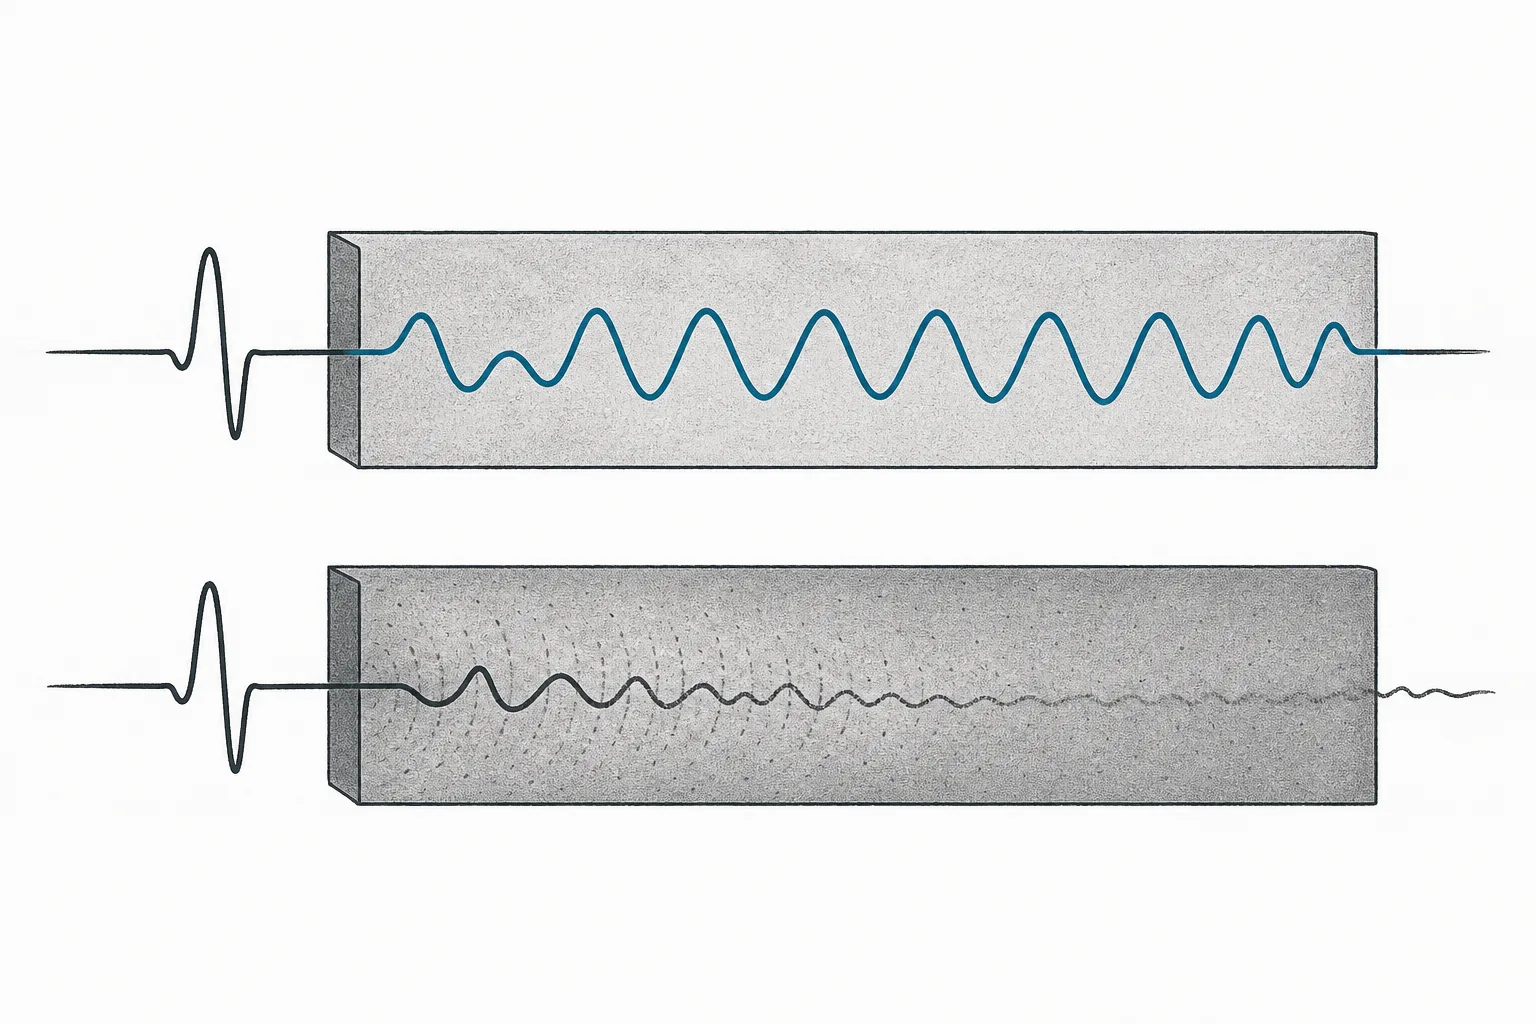
แต่เรื่องที่เปลี่ยนเกมจริงๆ คือ AI ในเซิร์ฟเวอร์ AI ชิป GPU คุยกันด้วยสัญญาณความเร็วสูงมหาศาล และที่ความเร็วระดับนั้น ตัววัสดุฐานเองเริ่ม “กินสัญญาณ” หายไปกับความร้อน เหมือนตะโกนผ่านกำแพงหนา — ยิ่งวัสดุห่วย เสียงยิ่งหายไปเยอะ บอร์ดเซิร์ฟเวอร์ AI เลยต้องใช้วัสดุฐานเกรดพิเศษที่ “สูญเสียต่ำมาก” (very-low-loss) ซึ่งทำยากกว่า FR-4 ธรรมดาหลายเท่า ผลคือ วัสดุเกรด AI ตั้งราคาแพงกว่าเกรดทั่วไปได้ถึง 30–50% และผลิตได้แค่ไม่กี่บริษัท
นี่คือเหตุผลที่ของ “น่าเบื่อ” อย่าง CCL กลับมาอยู่ในสายตานักลงทุน — เพราะมันแปลงจากสินค้าโภคภัณฑ์มาร์จิ้นบางๆ กลายเป็นวัสดุเฉพาะทางที่มีอำนาจต่อรองและมาร์จิ้นสูงในส่วนเกรดบน และคนที่ทำเกรดบนได้คือคอขวดตัวจริงของห่วงโซ่ AI
03มันทำงานยังไง (ประกบ 3 ชั้น แล้วอัดด้วยความร้อน)
การทำ CCL คือการเอาวัตถุดิบสามอย่างมาประกบเป็นแซนด์วิช แล้วอัดด้วยความร้อนจนกลายเป็นแผ่นเดียว ลองไล่ดูทีละขั้น
ความ “ยาก” ทั้งหมดอยู่ที่ สูตรเรซิน ในงานทั่วไป FR-4 ธรรมดาก็พอ แต่พอสัญญาณวิ่งเร็วระดับเซิร์ฟเวอร์ AI วัสดุต้องมีค่า Dk/Df ต่ำมากๆ — แปลว่าเรซินต้องเปลี่ยนสูตร (เช่นเติม PPO/PTFE หรือเซรามิก) ผ้าใยแก้วต้องเป็นเกรดพิเศษที่ค่าไฟฟ้าต่ำ และแม้แต่ ผิวของแผ่นทองแดง ก็ต้องเรียบเป็นพิเศษ เพราะที่ความถี่สูง สัญญาณวิ่งบนผิวทองแดง ถ้าผิวขรุขระสัญญาณจะสะดุดและสูญเสีย นี่คือเหตุผลที่เกรดบนทำยาก และทำไมแค่ไม่กี่บริษัทในโลกทำได้
04มันอยู่ตรงไหนในห่วงโซ่
CCL อยู่ ต้นน้ำสุด ของการทำแผงวงจร มันรับวัตถุดิบจากข้างบน แล้วส่งวัสดุฐานให้คนข้างล่างเอาไปแปรรูปต่อ ลองดูว่ามันเชื่อมกับใครบ้าง
- ป้อน แผงวงจร (PCB & HDI) โดยตรง: นี่คือลูกค้าหลัก โรงงาน PCB ซื้อ CCL มาเป็นแผ่น แล้วกัดทองแดงออกให้เหลือเป็นลาย เจาะรู ประกบหลายชั้นด้วย prepreg — CCL กับ PCB จึงเป็นคู่ต้นน้ำ-ปลายน้ำที่แยกกันไม่ออก ยิ่งบอร์ดเซิร์ฟเวอร์ AI ต้องการชั้นมากขึ้น ดีมานด์วัสดุฐานก็ยิ่งโต
- พึ่ง Critical Materials & Supply Chain: วัตถุดิบหลักสามอย่าง — เรซินอีพ็อกซี (จากปิโตรเคมี) ผ้าใยแก้ว และ ทองแดงฟอยล์ — ราคาผันผวนตามตลาดวัตถุดิบโลก โดยเฉพาะทองแดงและก๊าซธรรมชาติที่ใช้ทำเรซิน ต้นทุน CCL จึงอ่อนไหวต่อราคาคอมโมดิตี้
- ขับเคลื่อน AI และ Cloud & Digital Infrastructure: บอร์ดในเซิร์ฟเวอร์ AI และดาต้าเซ็นเตอร์ต้องใช้วัสดุฐานเกรดสูญเสียต่ำที่แพงและทำยาก — นี่คือส่วนที่โตเร็วและมาร์จิ้นดีที่สุดของตลาด CCL ตอนนี้
- หนุน Electrification & Mobility และ Robotics: เรดาร์รถยนต์และระบบขับขี่อัตโนมัติก็ต้องการวัสดุความถี่สูงเกรดพิเศษ (มาร์จิ้นพรีเมียมเหมือนเกรด AI) ส่วนหุ่นยนต์และอุปกรณ์ไฟฟ้าทั่วไปก็ดันดีมานด์เกรดมาตรฐานให้โตตาม
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
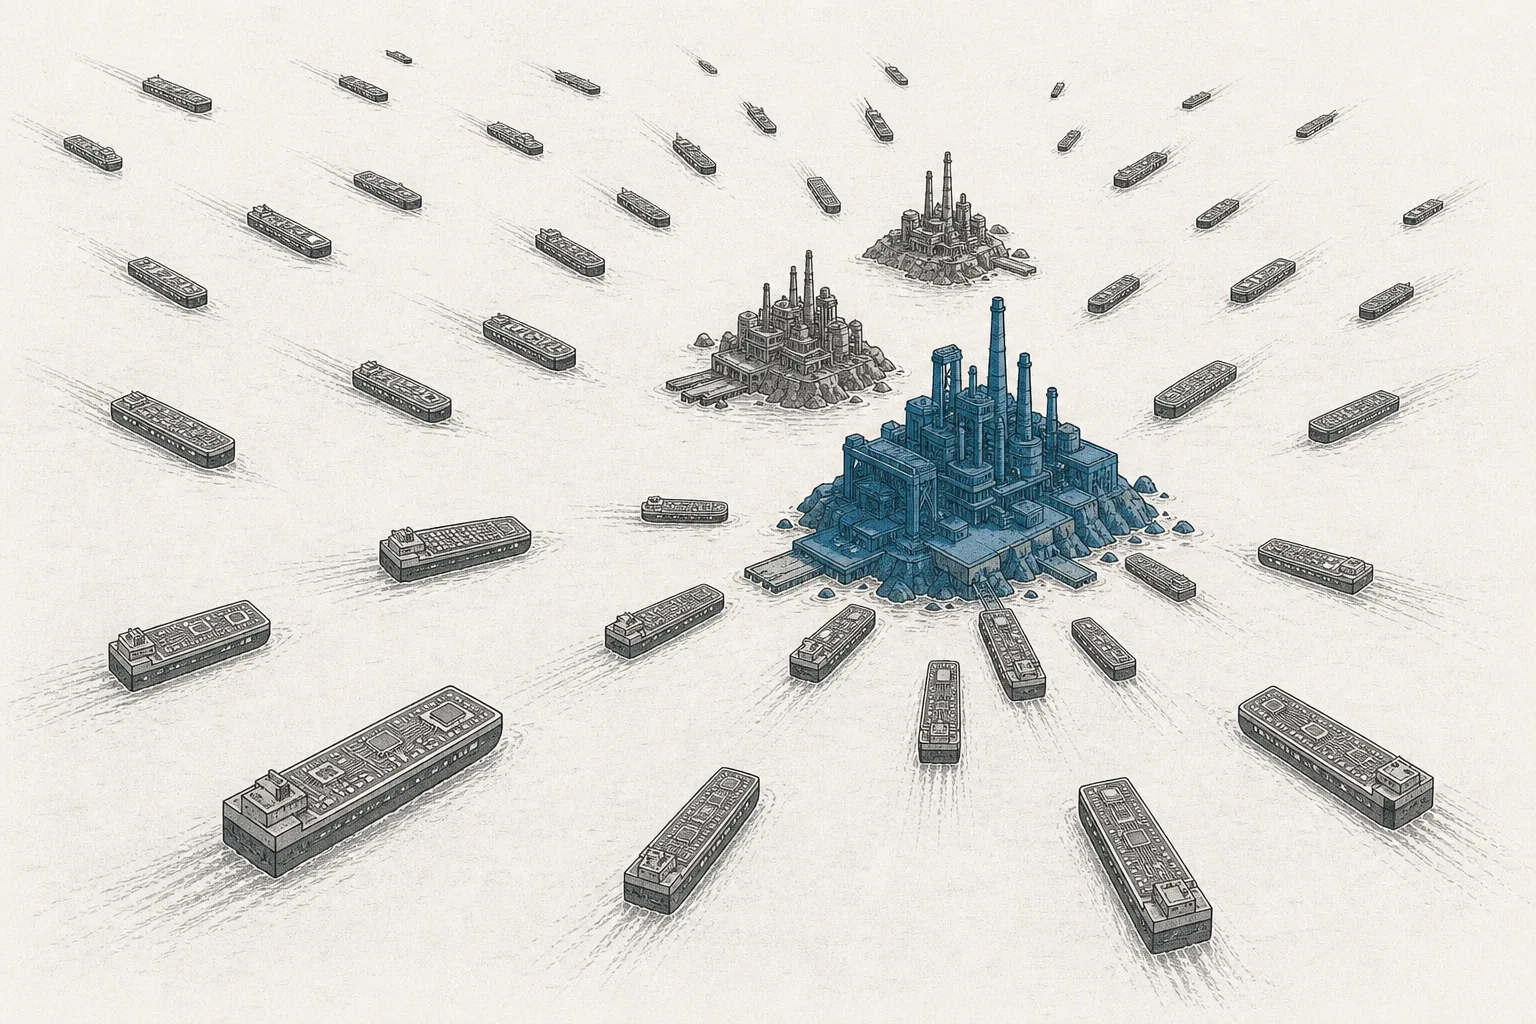
เรื่องเด่นที่สุดของวงการตอนนี้คือ การกระจุกตัวในเอเชีย ภูมิภาคเอเชีย-แปซิฟิกกินส่วนแบ่งราว 35% ของตลาด CCL ทั้งโลก และยังโตเร็วที่สุด (~7.8% ต่อปี) โดยจีนเป็นฐานบริโภคที่ใหญ่ที่สุด ส่วน ไต้หวันและญี่ปุ่น คุมเกรดบน — สามดินแดนนี้แทบจะเป็นทั้งโลกของ CCL ผู้ผลิตนอกเอเชียแทบไม่เหลือในเกรดปริมาณมาก
โครงสร้างวัสดุยังเป็นของ อีพ็อกซีกับใยแก้ว เป็นหลัก — เรซินอีพ็อกซีกินราว 66% ของตลาด บอร์ดแบบแข็ง (rigid) ราว 78% และผ้าใยแก้วเป็นโครงเสริมราว 72% นี่คือ FR-4 และญาติๆ ของมันที่ยังเป็นกระดูกสันหลังของอิเล็กทรอนิกส์ทั่วไป แต่ การเติบโต กลับไปกระจุกอยู่ที่เกรดพิเศษ: วัสดุโพลิอิไมด์ (polyimide) ทนความร้อน วัสดุ PTFE/ความถี่สูง และเกรดสูญเสียต่ำสำหรับ AI ล้วนโตเร็วกว่าค่าเฉลี่ยตลาดชัดเจน
แรงหนุนหลักตอนนี้คือ เซิร์ฟเวอร์ AI รอบการ “อนุมัติวัสดุ” ของลูกค้าระดับ Nvidia กลายเป็นตัวกำหนดว่าใครได้ออเดอร์ก้อนใหญ่ — เป็นเกม winner-take-most ที่ซัพพลายเออร์ไม่กี่รายที่ผ่านการรับรองได้กินเค้กส่วนใหญ่ ฝั่งไต้หวัน Elite Material (EMC) และ Taiwan Union (TUC) เป็นชื่อที่ถูกพูดถึงบ่อยในห่วงโซ่บอร์ด GPU เกรดบน ส่วนญี่ปุ่นเด่นเรื่องสูตรเคมีที่ลอกเลียนยาก
อีกด้านคือ การไล่ขึ้นของจีน — จีนเคยเก่งแค่เกรดทั่วไป แต่ตอนนี้ Shengyi Technology ผู้ผลิตรายใหญ่ที่สุดของจีนและหนึ่งในรายใหญ่ที่สุดของโลก กำลังไล่เข้าไปแข่งในเกรดสูญเสียต่ำสำหรับ AI ด้วย ขณะที่ Kingboard คุมปริมาณมหาศาลในเกรดทั่วไป — ทำให้ห่วงโซ่วัสดุฐานเริ่มมีพลวัตเดียวกับเครื่องมือผลิตชิป คือจีนกินส่วนล่าง แล้วค่อยๆ ปีนขึ้นบน
06อนาคตข้างหน้า
ทิศทางแรกคือ เกรดบนกินสัดส่วนมูลค่ามากขึ้นเรื่อยๆ ตลาดรวมโตปีละ ~6% แต่ส่วนเกรดสูญเสียต่ำ/ความถี่สูงโตเร็วกว่า และตั้งราคาพรีเมียม 30–50% นี่คือ การเปลี่ยนหน้าตาของธุรกิจ — จากการขายวัสดุโภคภัณฑ์มาร์จิ้นบางๆ ไปสู่การขายวัสดุวิศวกรรมเฉพาะทางที่กำไรดี ใครย้ายพอร์ตไปเกรดบนได้เร็วจะได้มาร์จิ้นที่ดีกว่าคู่แข่งที่ติดอยู่กับ FR-4 ทั่วไป
ทิศทางที่สองคือ วัตถุดิบย่อยกลายเป็นคอขวด ไม่ใช่แค่ CCL ที่ขาด แต่ของที่ใช้ทำ CCL ก็ตึงตามไปด้วย — โดยเฉพาะ ทองแดงฟอยล์ผิวเรียบพิเศษ และ ผ้าใยแก้วเกรดไฟฟ้าต่ำ (low-Dk glass) ที่จำเป็นสำหรับเกรด AI ผู้ผลิตวัตถุดิบเฉพาะทางเหล่านี้ (เช่นผู้ทำทองแดงฟอยล์อย่าง Anhui Tongguan หรือ Mitsui Kinzoku) เลยมีอำนาจต่อรองขึ้นตาม เพราะถ้าไม่มีฟอยล์เกรดดี ต่อให้สูตรเรซินเทพแค่ไหนก็ทำวัสดุเกรด AI ไม่ได้
ทิศทางที่สามคือ เส้นแบ่งกับ substrate ของแพ็กเกจชิปเริ่มเบลอ เมื่อชิป AI ใหญ่ขึ้นและซับซ้อนขึ้น วัสดุที่ใช้รอง “ใต้ชิป” โดยตรง (เช่นวัสดุตระกูล build-up film สำหรับ IC substrate) ก็ต้องการสมบัติคล้ายๆ เกรดบนของ CCL — ทำให้ผู้เล่นเคมีเกรดสูงอย่างญี่ปุ่นขยับเข้ามาเล่นทั้งสองฝั่ง และเปิดช่องมูลค่าใหม่ที่อยู่ระหว่าง “วัสดุบอร์ด” กับ “วัสดุแพ็กเกจชิป”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ ความเป็นโภคภัณฑ์ของเกรดล่าง ตลาดส่วนใหญ่ยังเป็น FR-4 ทั่วไปที่มาร์จิ้นบางและแข่งกันที่ราคา เวลาวงจรอิเล็กทรอนิกส์ซบเซา หรือทองแดง/เรซินราคาพุ่ง ผู้ผลิตที่ติดอยู่กับเกรดล่างจะโดนบีบกำไรทันที — ธุรกิจนี้ปลอดภัยเฉพาะส่วนที่ขยับขึ้นไปเกรดบนได้เท่านั้น
ความเสี่ยงข้อสองคือ การพึ่งวัฏจักรและลูกค้าไม่กี่ราย เกรด AI ที่มาร์จิ้นดีผูกกับการลงทุนดาต้าเซ็นเตอร์ ซึ่งขึ้นลงเป็นคลื่นแรงตามรอบการสั่งซื้อของบริษัทคลาวด์ยักษ์ ถ้ารอบ AI ชะลอหรือลูกค้าใหญ่เลื่อนแผน ดีมานด์เกรดบนที่เพิ่งบูมก็หดได้เร็ว และเพราะออเดอร์กระจุกที่ลูกค้าหยิบมือ การเสียคุณสมบัติในการรับรองวัสดุของลูกค้ารายเดียวก็สะเทือนได้
ความเสี่ยงข้อสามคือ ภูมิรัฐศาสตร์และการกระจุกตัวในเอเชีย เมื่อวัสดุฐานเกรดบนเกือบทั้งหมดผลิตในจีน ไต้หวัน และญี่ปุ่น ความตึงเครียดในภูมิภาค การควบคุมการส่งออก หรือเหตุขัดข้องในไต้หวัน ล้วนกระทบห่วงโซ่ AI ทั้งสายได้ทันที — และการที่จีนไล่ขึ้นเกรดบนก็เป็นดาบสองคม: ดีต่อความมั่นคงของจีนเอง แต่กดดันมาร์จิ้นของผู้นำเดิมในไต้หวัน/ญี่ปุ่น
สรุปสั้นๆ: node นี้คือรากฐานที่มองไม่เห็นของอิเล็กทรอนิกส์ทั้งโลก — แผ่นวัสดุฐานที่ทุกแผงวงจรต้องเริ่มจากมัน ปกติมันเงียบและน่าเบื่อ แต่ AI ทำให้ “คุณภาพของกระดาษเปล่า” กลายเป็นคอขวดที่ตัดสินว่าสัญญาณในเซิร์ฟเวอร์ราคาหลายล้านจะรอดหรือหาย และนั่นทำให้ของน่าเบื่อชิ้นนี้กลับมามีอำนาจต่อรองอีกครั้ง