メガトレンド · 航空宇宙&エアライン
エンジンはほぼ赤字で売る——その後の30年で回収するために
ジェットエンジンは、飛行機のなかでいちばん高価で、いちばん儲かるパーツです。でもこのビジネスの本当のミソは、メーカーがエンジン本体をほとんど利益ゼロで売ってしまうこと——とにかく自社のエンジンを翼の下に取り付けてもらい、そのあと「部品と整備」から、機体の寿命25〜30年にわたって高マージンのお金を回収する。プレーヤーはほんの数社しかおらず、人類がやってのける最難関級のエンジニアリングを使い、いまは黄金期のまっただ中——ただし、ある世代のエンジンが新しい飛行機を1,000機近く地上に縛りつけた、大きな傷も抱えています。
01ジェットエンジンとは何か
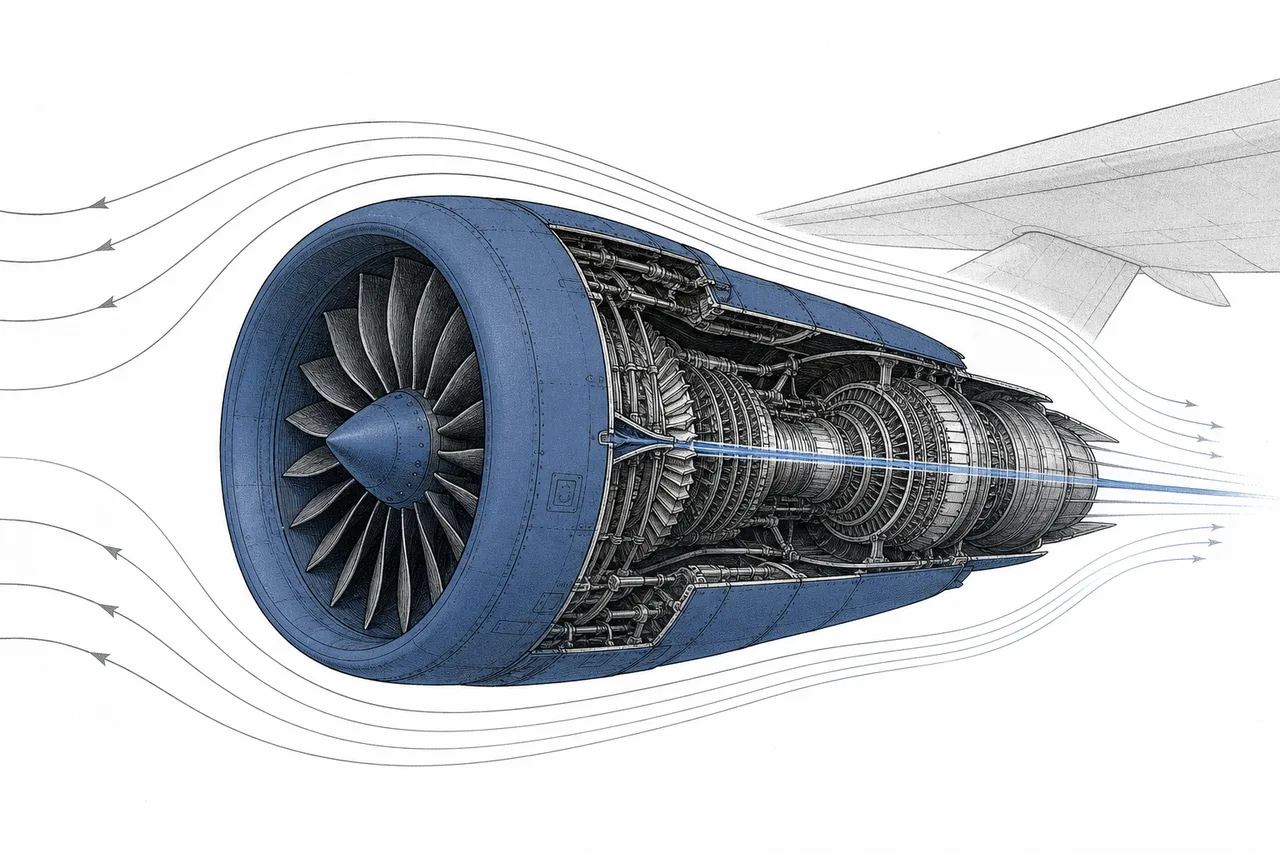
旅客機を一機ながめたとき、それを実際に飛ばしているのは、翼の下にぶら下がった2本の鉄の筒——ジェットエンジンです。これは飛行機のなかでいちばん複雑で、いちばん高価で、しくじったときいちばん危険なパーツ。ブレードを毎分数千回転で回し続けながら、その金属の融点より高い熱のなかで耐え、しかもそれを何万時間も壊れずにやり通さなければいけないからです。
いまの旅客機のエンジンは、ほぼすべてturbofan(ターボファン)と呼ばれる種類です——前方に巨大なファンを持つエンジンのこと。仕組みは第3章でじっくり掘り下げますが、いまは「空気ポンプ」だとだけ覚えておいてください。膨大な量の空気を吸い込んで、勢いよく後ろへ吹き出し、機体を前へ押し出す——それがエンジンの正体です。
メガトレンドの地図のうえでは、エンジンはAerospace & Aviationの下にあるサブ分野で、しかもバリューチェーン全体でいちばん利益が分厚く積み上がる領域です——機体そのものを作る会社よりも、です。なぜそうなるのか。それがこの章のいちばんおもしろいところなんです。
OEM(Original Equipment Manufacturer)=新品エンジンを売ること · Aftermarket=「売ったあと」のビジネス、つまり売り終えたエンジンの部品販売+整備 · Installed base(設置ベース)=そのメーカーのエンジンが、いま世界で何基飛んでいるか——このベースが大きいほど、aftermarket の収益は分厚く、しかも読みやすくなる(Rolls-Royce と Pratt & Whitney は、それぞれ13,000基を超えるエンジンを空で面倒みている)。
02なぜ「お金がエンジンに集まる」のか
この話の核心は、「カミソリと替刃」(razor and blades)と呼ばれるビジネスモデルです——カミソリ会社が本体を安く売って、繰り返し買い足す替刃でお金を取るのと同じ。エンジンメーカーも同じゲームを打っています:彼らはあえてエンジンをほとんど利益ゼロ、ときには赤字でさえ売る——あと25〜30年飛び続ける飛行機の翼に、自社のエンジンを取り付けてもらうために。
なぜなら、その30年のあいだ、エンジンは定期的にオーバーホール(overhaul)へ入れなければならず、すり減ったタービンブレードを交換し、純正の部品を買い続けることになるからです——そしてこの部品と整備こそ、マージンが桁違いに高い。40〜60%超の世界です。実際の数字がいちばん雄弁にこれを語ります:2025年、GE Aerospaceの売上の約70%は、新品エンジンの販売ではなく aftermarket から来ています。
結果として、「機体」を作る会社とくらべると、利益の質は天と地ほど違ってきます。機体の組み立て(Airbus と Boeingが握る領域)は、重労働で資本も重いのにマージンは約7%と薄い。いっぽう GE Aerospace の民間エンジン部門のマージンは約27%——4倍近い差があるんです。
しかもこの市場は大きく、伸び続けています。民間航空機エンジンの市場規模は2025年で950〜1,000億ドルほど。世界の機体数が20年でほぼ倍になっていくのに合わせて、これも伸びていきます——今日引き渡されるエンジン1基1基が、これから30年戻ってくる aftermarket 収益の流れなのです。
03どう動くのか(turbofan)
ジェットエンジンの原理は、拍子抜けするほどシンプルです。整備士はよく4拍子でまとめます——「吸って・締めて・燃やして・吹く」(suck, squeeze, burn, blow)。ひとつずつ追ってみましょう:
鍵は「外側を流れる空気」つまり bypassです——いまのエンジンは、主な推力を燃焼から生んでいるのではありません。巨大なファンが、冷たい空気を膨大に、中心のコアの外側へ吹き流す。この外側の空気だけで、推力の約80%をまかなってしまう。中心のコア(実際に燃やす部分)は、軸を回してファンを駆動するだけの役目なんです。
「コアの外側を流れる空気」と「コアに入って燃やされる空気」の比率のこと。これが高いほど燃費がよく、静かになります。初期のジェットエンジン(1960年代)は bypass ratio がたった1〜2対1ほどでしたが、LEAPやGE9Xのような最新エンジンは約10〜11対1まで押し上げました——だから最新エンジンの前方ファンは、どんどん大きくなっているのです(GE9X のファンは幅134インチもあり、Boeing 737 の一部の機種より胴体より太い)。
では、なぜこれを作れる会社がほんの数社しかないのか?それは、これがとんでもなく過酷なエンジニアリングだからです。コア中心のタービンブレードは、その金属の融点より高い高温ガスのなかで回り続けなければならない。解決策は、耐熱の特殊合金(superalloy)からブレードを「単結晶」(single-crystal)として鋳造し、表面じゅうに冷却空気の小さな穴を開けること——業界で最も作るのが難しく、最も高価なパーツのひとつです。このレベルのエンジンを作れる会社が、世界に数社しかいない理由は、ここにあります。
04何とつながっているのか
エンジンは、いくつものトレンドが交わる場所です。川上から材料を受け取り、川下へ力を渡し、航空業界の兄弟分たちと切っても切れないほど絡み合っています:
- MRO & Aftermarketを直接潤す: これがいちばん大事な関係。売れたエンジン1基1基が、整備ビジネスの「生涯顧客」になる——第2章で話した aftermarket のお金は、この回路のなかをぐるぐる回っている。だからエンジンメーカーは、自社エンジンの整備をできるだけ「自分で握る」ことに必死なんです
- Airframe OEMsに供給する: Airbus と Boeing は飛行機を設計するが、エンジンはエンジンメーカーから来る。どの機種にどのエンジンを載せるかという選択は、エンジンメーカーのこの先30年の収益を決める一手だ
- Aerostructures & Componentsに頼る: タービンブレード、ディスク、そして高温に耐える鋳造・鍛造部品は、専門のサプライヤー(たとえば Howmet Aerospace)から来る——ここが増産の重要なボトルネックになっている
- 重要な原材料に縛られる: チタンと、superalloy 向けのレアメタル。このせいでエンジンは、世界のサプライチェーンの緊張や地政学に敏感になる
- Defenseと重なり、eVTOLと競う: 大手エンジンメーカーは民間と軍用の両方を手がける。いっぽう電動の空飛ぶタクシー(eVTOL)は、燃焼エンジンの代わりに電気モーターを使う新顔のライバル——とはいえ、まだ都市内の短距離に限られている
05いま、どこまで来たのか
2025〜2026年は、エンジンメーカーにとって黄金期です。世界の機体はコロナ前より多く飛び(Rolls-Royce の飛行時間は2019年の水準の109%に達した)、部品と整備の需要が急上昇しました。GE Aerospaceの2025年の売上は459億ドル(+18%)、受注残は約1,900億ドルを突破し、LEAP エンジンの引き渡しを28%増やしました。いっぽうコロナ後に倒れかけたRolls-Royceも、Civil 部門のマージンが20.5%に達するまで立て直しています。
第1の戦場:narrowbody——LEAP 対 GTF
いちばん大きく、いちばん激しい戦場は、A320neo や 737 MAX のような細い胴体(narrowbody)向けのエンジンです——世界でいちばん売れている飛行機たち。ここでは2社がぶつかり合っています:
- CFM LEAP(CFM International のもの——GE Aerospace と Safran の50:50の合弁会社)——narrowbody 市場の60%超を握る。LEAP-1B は 737 MAX に載る唯一のエンジンで、LEAP-1A は A320neo で戦う
- Pratt & Whitney GTF(PW1000G——RTX のもの)——ファンをギアで減速させて燃費を稼ぐ「geared turbofan」。A320neo で戦い、このファミリーのエンジン選択の約45〜50%を取っている
2025年、CFM は LEAP の引き渡しを過去最高ペースに加速させ、下半期には Pratt & Whitney を追い抜きました。CFM は2025年に LEAP を約1,600〜1,700基生産する目標を掲げています(前年より15〜20%多い)——GTF 側が上半期だけで1,100基超の新規受注をさらったとはいえ、です。
GTF の大きな傷:金属粉が新品の飛行機を地上に縛ったとき
でも、業界をいちばん揺るがしたのは GTF の問題でした。2023年、Pratt & Whitney は PW1100G エンジンの一部の金属部品に、金属粉(powder metal)の製造工程に由来する欠陥があり、早期にひびが入りかねないことを発見します。結果、3,000基のエンジンすべてを点検に呼び戻すことになり、新品同然の飛行機が大量に、整備待ちのまま地上に縛りつけられました。
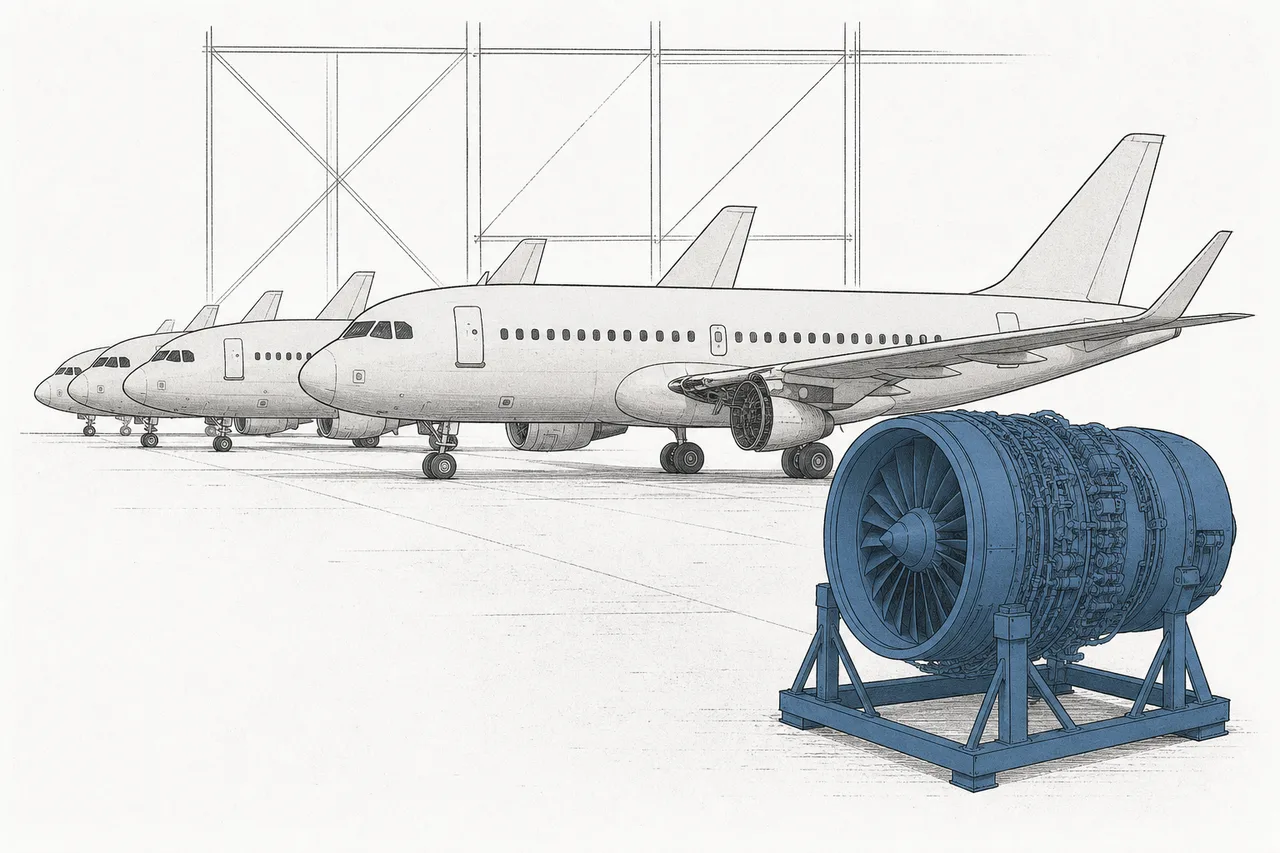
問題の深刻さは、数字がはっきり語ります:2025年10月末、GTF エンジンを使う飛行機は世界で835機が地上に縛られていました。1回のオーバーホールに300〜360日かかるからです。Pratt & Whitney は、これ全体のコストを約60〜70億ドルと見積もり、その80%は顧客への補償だとしています——このビジネスでは、たった一つの部品の小さな製造ミスが、数十億ドル規模の危機に膨らみうる、という痛烈な教訓です。
第2の戦場:widebody——巨大エンジン
もうひとつの戦場は、大陸をまたいで飛ぶ太い胴体(widebody)向けのエンジンです。ここは主に GE Aerospace と Rolls-Royce の戦い——GE のGE9Xは、世界でいちばん大きく強力な民間航空機エンジン(推力11万ポンド、ファン幅134インチ)で、Boeing 777X に載る予定です。いっぽうRolls-Royceは、Airbus A350 と A330neo の Trent エンジンを独占しており——大きな構造改革からちょうど立ち直り、しっかり利益を出すまでに戻ってきました。
06これからの展開
第1の、そしていちばん身近な方向は、「むき出しのブレード」つまり open-fanです。いちばん注目されているプロジェクトはCFM RISE(GE + Safran の合弁)。ファンを囲う「カバー」を外し、ブレードをむき出しのまま直接空気に触れさせて、bypass ratio をさらに高く押し上げます。目標は、いまのエンジンとくらべて燃費を20%改善すること。2027年に地上試験、2029年に Airbus A380 での実飛行試験を行い、2030年代半ばの就航を目指しています。
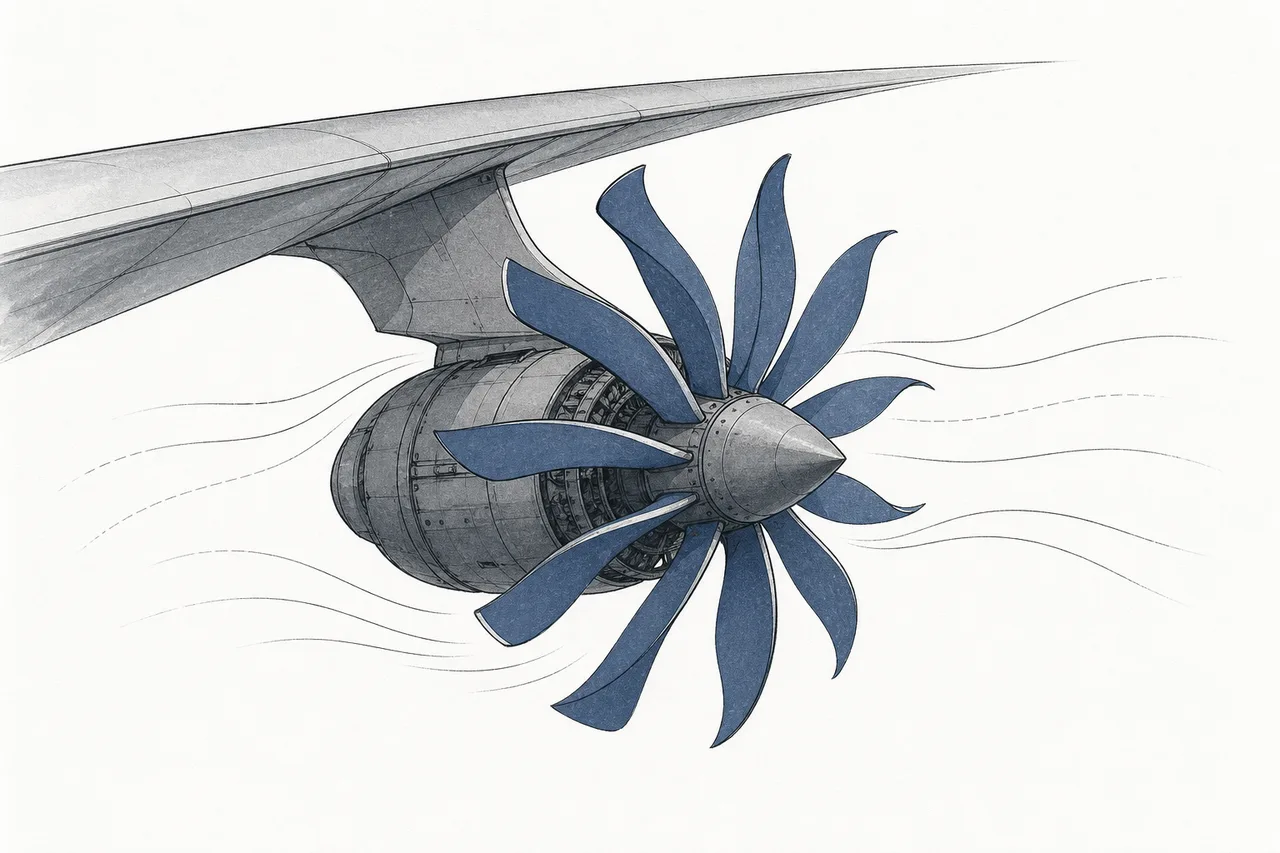
第2の方向は、次世代の巨大エンジンです。Rolls-Royce 側はUltraFanを開発中で、旧型の Trent エンジンより燃費が25%よく、ファン幅は140インチ(GE9X よりさらに大きい)と謳っています。narrowbody にも widebody にも大きさを合わせられる設計で——Rolls-Royce がずっと前に手を引いた戦場を取り返すための、長期の布石です。
第3の方向は、代替燃料とエネルギーです。近いところではSAF(持続可能な航空燃料)——いまのエンジンならもう対応できます。いっぽう水素や電気のような遠い未来は、まだ道のりが長い——Airbus は水素機 ZEROe の計画を2040年代後半まで延期したばかりです。技術もインフラもまだ整っていないから。電気モーターは、まだ短距離の小型機に限られています(eVTOLを参照)。だから今後20年は、液体燃料を燃やす turbofan が、まだ空の主役のまま——ただ、どんどん燃費がよくなっていくのです。
07課題とリスク
エンジンビジネスの魅力——分厚いマージン、長く続く定期収益、少ないプレーヤー——には、ずっしり重い、このビジネスならではのリスクが付いてきます。
第1のリスクは、「一点の脆さ」(single-point failure)です。GTF 危機がいちばん新しい例——小さな部品の金属粉の製造工程の欠陥が、3,000基のエンジンのリコール、新品の飛行機835機の地上待機、60〜70億ドルのコストにまで膨れ上がりました。人命の安全を賭けるこのビジネスでは、いちばん小さなミスでも莫大なコストになり、信頼を長く損ないかねません。
第2のリスクは、サプライチェーンと生産能力のボトルネックです。エンジンの需要はいま、作りきれないほどあふれている。タービンブレード、ディスク、鋳造・鍛造部品といった重要部品は、高度な金属工学を要し、サプライヤーが数社しかいないため、増産がなかなか進みません。IATA は、飛行機とエンジンの需要と供給のギャップが2031〜2034年ごろまで続くと見ています——部品の値段にはいいことですが、裏を返せば、チャンスの一部がボトルネックに閉じ込められているということです。
第3のリスクは、技術の転換と脱炭素です。次世代エンジン(open-fan、UltraFan)は、巨額の研究費とエンジニアリング上の高いリスクを抱えます。たった一手、布石を打ち間違えれば、10年まるごとリーダーの座を失いかねない(Rolls-Royce と Boeing が、どれだけ手痛くしくじれるかを身をもって証明してきました)。同時に、2050年の net-zero へ向かう圧力が、各陣営に、まだ誰が勝つかわからない技術への賭けを迫っています。
ひとことで言えば:ジェットエンジンは、航空エンジニアリングのなかでいちばん美しいパーツです——自分自身の金属の融点より熱く燃えながら、何万時間も飛び続け、業界全体でいちばん利益が分厚く積み上がる場所。「ほぼ赤字で売る」がなぜいちばん賢い戦略なのかを理解することは、なぜこの数社が世界の航空の大動脈を握れるのか——そしてなぜ、たった一つの金属粉のミスが、空全体を揺るがすのか——を理解することなのです。