メガトレンド · 航空宇宙&航空
2社が世界の空を握る——でも、いま困っているのは「作りきれない」こと
いま地球上を飛ぶ大型旅客機のほとんどは、たった2社——Airbus と Boeing から生まれています。受注残は12年分を超え、金額は数十兆円規模。夢のようなビジネスに聞こえますが、実際の Airframe OEM(機体の「ガワ」を組み上げる会社)は、利幅が薄く、リスクが高い仕事です。そしていちばんの悩みは、もはや顧客探しではなく、需要に生産ラインが追いつかないこと。このレッスンでは、なぜ「飛行機を組み立てる」ことが、誰も入り込めない高い壁であると同時に、この産業のいちばん脆い部分でもあるのかを見ていきます。
01Airframe OEM とは何か
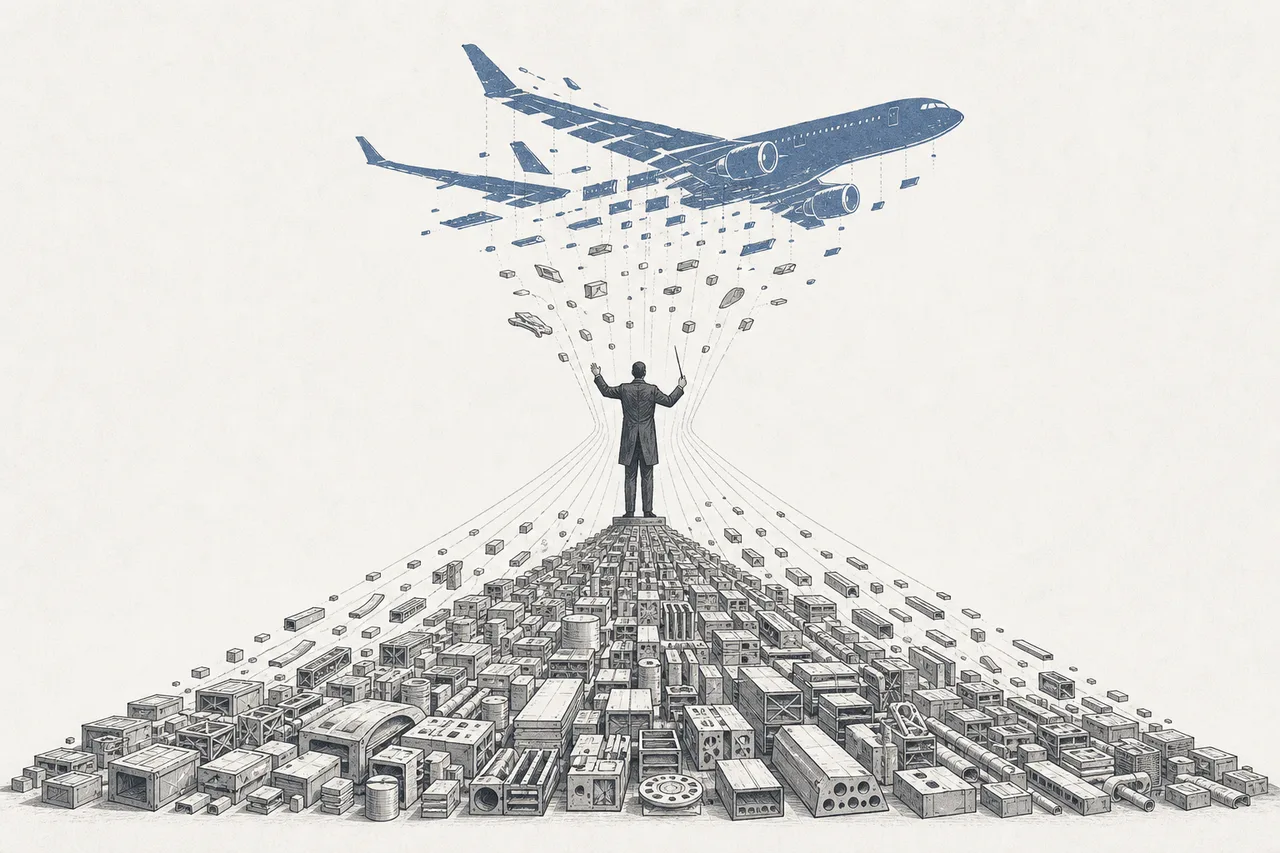
あなたがついさっき乗った Airbus A320 を思い浮かべてみてください。翼はウェールズで作られ、胴体はドイツで組まれ、エンジンはフランスとアメリカ製、ナビゲーションのシステムはまた別の会社から来ています。多くの人が知らない事実は、Airbus はそうした部品のほとんどを自分で「作って」いないということ——飛行機を1機まるごと設計し、世界中のサプライヤーに部品を発注して、それを集めて実際に飛ぶ飛行機へと組み上げる。この役割を担う会社こそがAirframe OEMです。
OEM は Original Equipment Manufacturer の略ですが、航空の世界では「機体まるごとを設計し、組み上げる主役のメーカー」(the prime/the integrator)を指します。かんたんに言えば、OEM は家を一軒まるごと設計する「元請け」のようなもの。何百もの専門業者を雇って各部分を任せ、最後は家全体がちゃんと建ち、安全で、引き渡せることに責任を持つ。だから OEM の本当の強みは「部品を作ること」ではなく、何百万個もの部品を飛べる機械へとまとめ上げる「設計と統合」(integration)にあるんです。
Airframe = 機体の骨組みと胴まわり(胴体・翼・尾翼)。エンジンは含みません · OEM = 設計を持ち、飛行機を1機まるごと設計・組立する会社 · Prime/Integrator = サプライチェーンの頂点に座る「元請け」としての OEM の役割を指す呼び名。各層から来る部品をまとめ上げる——自分で作る部品は少なくても、機体まるごとに責任を負う。
メガトレンドの地図の上では、Airframe OEM はAerospace & Aviationの下にあるサブ分野で、バリューチェーン全体の「いちばん上流」にあたります——すべては、OEM が新しい飛行機を設計して作ると決めるところから始まるからです。この市場はざっくり3つの土俵に分かれます:大型の商用旅客機(Airbus, Boeing——そして中国の挑戦者 COMAC)、小型のリージョナル機(ブラジルの Embraer)、そしてプライベートジェット(Gulfstream, Bombardier, Dassault)。なお戦闘機は別世界で、Defense & Geopolitical Fragmentationの中にあります。
02なぜ世界経済にとって重要なのか
理由の1つめは規模と、力の集中です。世界の飛行機製造市場(全種類込み)はおよそ2025年で4,150億ドル、そして2030年には約5,290億ドルまで伸びると見られています。でも数字以上に驚くのは、大型旅客機の市場をほぼまるごと、たった2社が握っていること——世界の重厚産業のなかでも、これ以上ないほど完璧な「デュオポリー」(複占)なんです。
理由の2つめは驚くほど長い受注残です。コロナ後、世界中の人が一斉に空へ戻り、航空会社が新しい飛行機を発注しまくった結果、Airbus 1社だけの受注残(backlog)が2025年末時点で8,754機、定価ベースの金額にしておよそ6,190億ユーロ。Boeing と合わせれば2社の受注残は16,000機を超えます。いまの生産ペースだと、この行列は12年分以上——つまり、もう誰一人追加で注文しなくても、工場はあと10年以上作り続けないと終わらない計算です。
そして、初心者がここで絶対に押さえておきたいこと:行列が長い=儲かる、ではありません。機体の組立は、巨額の資本を要し、利幅が薄く、リスクが高い仕事です(機体組立部門の営業利益率はわずか〜7%ほど。エンジン側の27%超とは大違い)。航空産業の大きなお金は機体そのものではなく、エンジン、部品、そして整備(メンテナンス)に集まっています(この全体像は航空産業の概観の章で読めます)。だから OEM を強くしているのは1機あたりの利益ではなく、誰も入ってこられない「壁」なんです。
03どう動くのか(ピラミッドの頂点に立つ組み手)
このビジネスの核心は「統合」(integration)という言葉です。A320 1機にはおよそ50万点、Boeing 777 のようなワイドボディ機なら~300万点もの部品が、世界中のサプライヤーから集まります。OEM の仕事は、その全部品を正しいタイミングで「最終組立ライン」(Final Assembly Line — FAL)に集め、飛べて安全認証も通る飛行機へと組み上げることです。
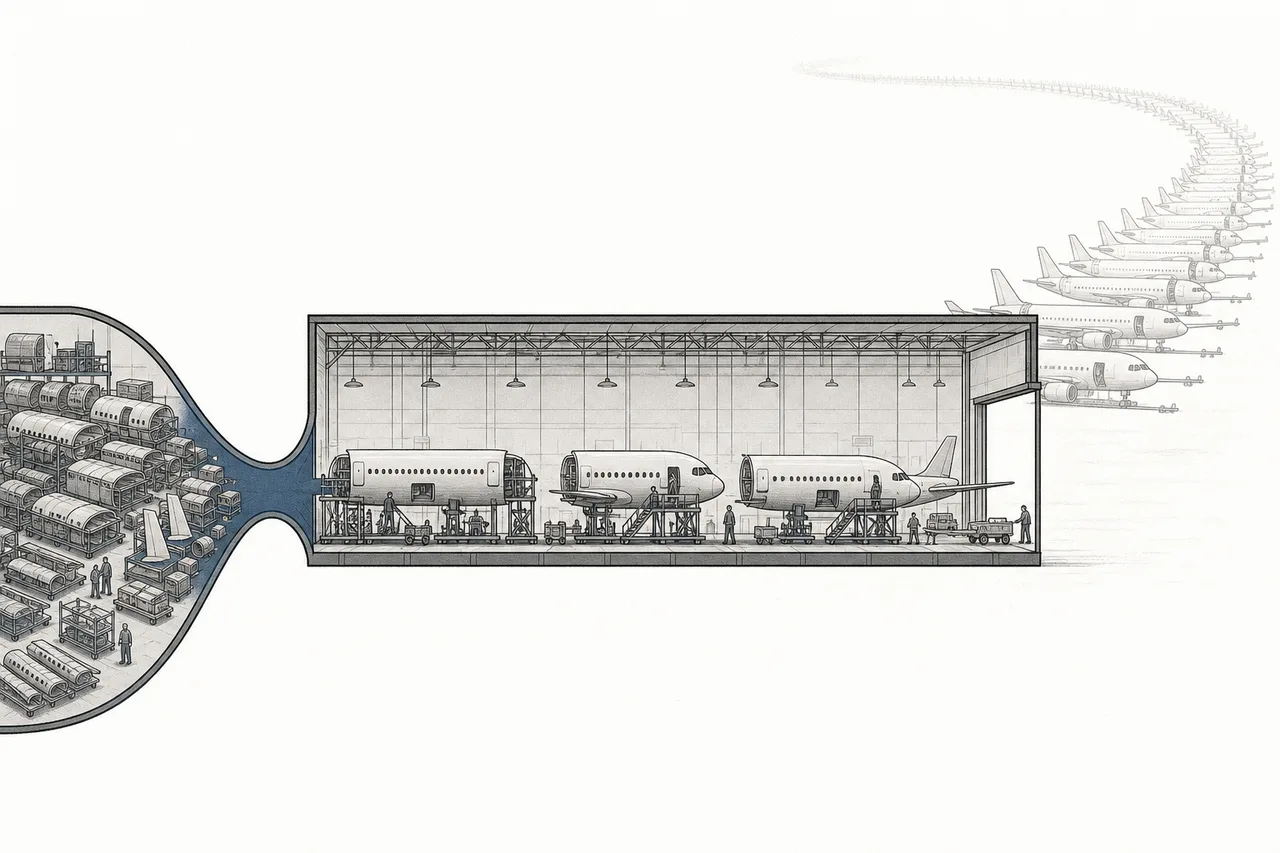
難しいのは、システム全体は、いちばん遅い1点と同じ速さでしか進めないという点です。A320 の最終組立ラインは1機あたり9〜18日ほど。でも実際の引き渡しまでには部品が届くのを待つ時間も加わるので、組立開始から引き渡しまではおよそ3〜6か月かかります。下流のサプライヤーが1社でも部品を遅らせると(たとえば座席やエンジン、特殊なボルト1本でも)、ライン全体がそれに引きずられて止まる。だから投資家が OEM でいちばん注目する数字は、売上ではなく「月あたりの生産レート」(production rate)なんです。
Production rate = 1か月に作れる飛行機の数。たとえば「737 MAX を月42機」。レートを引き上げる(rate ramp)のは OEM にとっていちばん難しく、いちばんリスクの高い課題です。ピラミッド全体のサプライチェーンを同時に加速させないといけないからです · Book-to-bill = 新規受注を引き渡しで割った比率。1を超えていれば受注残はまだ増えているという意味(たとえば Embraer は2025年に2.8倍を記録)。
04エコシステムの中でのつながり
OEM は航空産業の全体が合流する地点です。系列の兄弟たちにとっては「いちばんの大口客」であり、下流のすべてのビジネスにとっては「上流の起点」になります:
- エンジンを買ってきて組み込む(自分では作らない): ここがいちばん面白い関係です。OEM は飛行機を設計しますが、エンジンは GE Aerospace, Safran, Pratt & Whitney, Rolls-Royce から買ってきて取り付ける——そしてエンジンは、飛行機まるごとのなかでいちばん利益を生む部分。つまり OEM がいちばん重いリスクと資本を背負っているのに、おいしい利益はエンジンを作る側へ流れていく、というわけです
- 構造体・部材(aerostructures)に頼る: 胴体、翼、降着装置の多くを OEM は外注します。大手の構造体サプライヤーが揺らぐと(たとえば 737 の胴体品質の問題が Boeing の生産減速を招いた件のように)、OEM のレートに直撃します
- 半導体と結びついたavionics やシステムを載せる: 飛行機の頭脳と神経は、新しい機種になるほどチップへの依存を強めています。そのぶん OEM はチップ不足にも敏感になります
- この先25〜30年にわたってMRO & Aftermarketに仕事を供給する: OEM が引き渡した1機1機が、生涯ずっと整備に通う「設置ベース」(installed base)になります。OEM が多く引き渡すほど、部品と整備の市場も大きくなる
- 防衛側に納め、eVTOLに挑まれる: 多くの OEM は民間機と軍用機の両方を手がけます。いっぽうで新しい電動の空飛ぶタクシーが、都市の空のための「新しいタイプの OEM」を作ろうとしています
05いま、どこまで来たのか
2025〜2026年は需要があふれかえった時代ですが、すべての視線はたった1つの問いに注がれています:誰がより速く生産能力を引き上げられるか。この土俵では、いま3つのことが同時に起きています。
その1 — Airbus が Boeing をはっきりリード。2025年、Airbus は793機を引き渡し(自社記録)、純受注889機、売上734億ユーロ(+6%)。A320 ファミリーは狭胴機市場の約60%を握り、2025年末には A320 ファミリーが 737 を抜いて、史上いちばん多く引き渡された飛行機になりました。Airbus は A320 の生産レートを2027年までに月70〜75機まで引き上げることを目指しています。
その2 — Boeing は「病み上がり」。2024年初めに飛行中のドアプラグ(door plug)が外れる重い品質危機が起き、FAA が 737 MAX の生産上限を月38機に制限。Boeing は2025年いっぱいをかけて少しずつ品質と安定性を証明し、年末にはついに FAA が月42機への引き上げを認めました。結果、2025年の Boeing の引き渡しは600機(うち447機が 737)——2018年以来の最多で、2026年末までに月52機への引き上げを目指しています。この話が大事なのは、「機体」という部門がどれほど脆いかを見せてくれるから:たった一度の事故が、会社まるごとを何年も押さえつけてしまうのです。
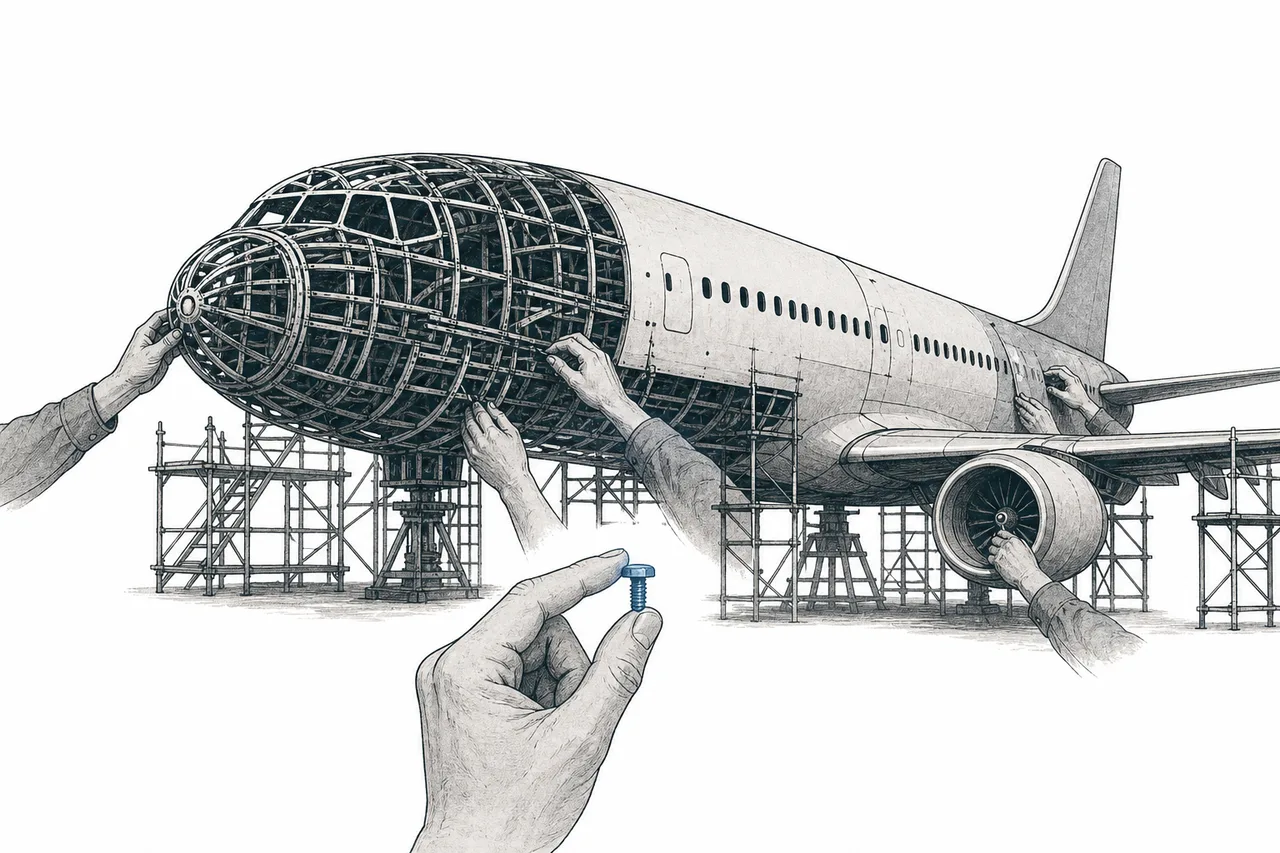
その3 — COMAC は期待より上りが遅い。デュオポリーを崩したい中国の希望がC919、すでに1,000機超の受注を抱える狭胴機です。でも2025年、COMAC は生産目標を75機から25機へ削らざるをえず、実際に引き渡せたのはほんの数機。主な原因はエンジン不足——C919 は CFM(GE-Safran)の LEAP-1C エンジンを使っていて、これが米国の輸出ライセンスに引っかかっています。組み上がった機体はあるのに、エンジンがなくて上海の工場で駐機したまま。教訓はこうです——OEM になることは、すべてを握ることを意味しない。西側のサプライチェーンからエンジンとシステムを買い続けるかぎり、生産能力はそこで縛られたままなんです。
06これからの展開
1つめの、そしていちばん大きな方向は「狭胴機の置き換えスーパーサイクル」です。20年スパンで見ると、Airbus も Boeing も、世界はおよそ43,000〜44,000機の新しい飛行機を必要とすると見ています。これで世界の保有機数はほぼ倍増し、その7割超が狭胴機(narrowbody)。これを押し上げているのが、飛ぶ余裕が出てきたアジアの中間層です。これこそが、2社の受注残を支える長期の追い風になっています。
2つめの方向は次世代機(next-gen single-aisle)をどうするか、という問いです。Airbus も Boeing も、まったく新しい狭胴機を世に出してから、もう10年以上が経っています。問いは、どちらが先に数兆円を投じて新型機を設計する勇気を出すか——とくに、機体をまるごと作り直すだけの価値が出るほど燃費のいい次世代エンジンを待つ必要があるなかで。このタイミングの判断が、デュオポリーの力関係をこの先20〜30年にわたって決めることになります。
3つめの方向は脱炭素と SAFです。航空業界は2050年のネットゼロへ向けて圧力を受けています。短期のおもな答えは、燃費のいい新しい機種(古い機材を入れ替えたい航空会社にとって追い風なので、受注にプラス)と、SAF(持続可能な航空燃料)。OEM にとってこれは、新しい機体を買ってもらう後押しであると同時に、次の機種をより省エネでクリーンに設計するという宿題でもあります。
そして最後の方向は挑戦者の、ゆっくりとした到来です。COMAC は C919 の生産を少しずつ引き上げ(今世紀末ごろに年〜90機に届くと見られる)、ワイドボディ機の C929 も開発中。長い目で見れば、中国はエンジンもシステムも自前でまかなえるようになることを狙っています。もし成功すれば、デュオポリーはまず中国市場で「3社体制」に変わり、そこから外へ広がっていくかもしれません——ただしそれは、10年単位で計るような長期戦です。
07課題とリスク
OEM であることの魅力——高い壁、長い行列——には、それに負けないくらい重い、固有のリスクがついてきます。
リスクの1つめは安全性と品質です。これは、ミスの代償が人の命であり、ひとえに信頼で成り立つビジネス。Boeing の 737 MAX の件——2018〜2019年の痛ましい事故も、2024年のドアプラグ脱落も——は、たった一度の品質問題が、生産も株価も評判も何年にもわたって押さえつけうることを見せつけました。しかも、ますます厳しくなる規制当局(FAA, EASA)の監視のもとで、です。
リスクの2つめは景気循環と資本集約(cyclicality & capital intensity)です。新型機を1機種設計するには数兆円規模のお金と10年単位の時間がかかる。いっぽうで需要は、経済や旅行と強く結びついています。コロナは、産業まるごとが一夜にして止まりうることを示した最新の教訓でした。重い資本を背負い、利幅の薄い(〜7%ほど)OEM は、下降局面が来たときにとりわけ脆くなります。
リスクの3つめはサプライチェーンの脆さです。OEM は何千ものサプライヤーのピラミッドに頼っているので、たった1点が欠けるだけ——座席、特殊なボルト、エンジン、あるいは品質に問題のある胴体——でも、ライン全体を止めうる。2025年を通じて Airbus も Boeing も需要はあふれていたのに、サプライチェーン、技能労働者、エンジン待ちというボトルネックに引っかかり、せっかくの需要が本来より遅くしか利益に変わりませんでした。
そして最後のリスクは地政学と集中です。世界の大型旅客機がたった2社から来ている以上、貿易の締めつけ、関税、輸出ライセンスの停止(COMAC がエンジンで直面したように)は、どれも一瞬でチェーン全体を揺るがしえます。チタンのような特殊な原材料への依存もまた、重要原材料の供給網——大国間の緊張に敏感な領域——と結びついています。
ひとことでまとめると:飛行機の組立は、世界でもっとも難しく、もっとも集中した工学のひとつです。2社が、ほとんど突破不能な壁で空を握っている——でも需要があふれるこの時代、勝つのは顧客をいちばん多く取れた者ではなく、品質でしくじらずに生産ラインを加速できた者のほうなのです。