メガトレンド · 航空・エアロスペース
飛行機は一度きりの販売。でも、そこから30年間ずっと直し続ける
飛行機が飛び立つたびに、整備のタイマーが動き出します——エンジンは数年ごとに取り外してオーバーホール、機体も定期的に大がかりな点検へ。そして1飛行時間ごとに、お金がこのビジネスへ流れ込んでくる。MRO(整備・修理・オーバーホール)こそ、航空産業が本当に稼いでいる側面なんです——売上は安定し、マージンは高く、世界中の機体に紐づいている。しかもいまは歴史上いちばん「熱い」時期。機体は高齢化し、部品は足りず、新造機の納入は遅れていて、航空会社は古い機体を「だましだまし」飛ばし続けるしかないからです。
01MROとは何か
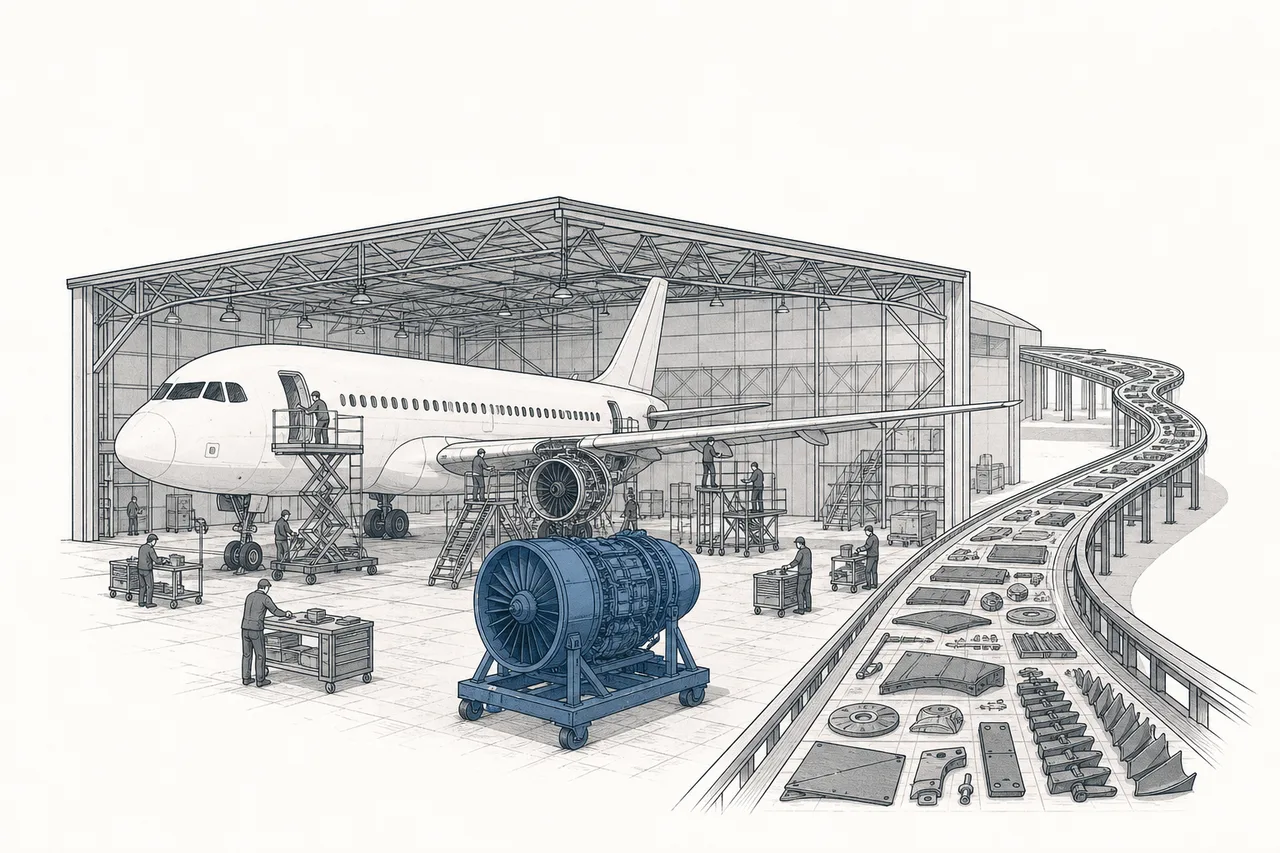
飛行機は、買ったらあとは壊れるまで使い続けて捨てる、というモノではありません。25〜30年の使用期間を通して、分解され、点検され、修理され、組み直される——これを繰り返す機械なんです。そして、こうした作業すべてをまとめて呼ぶ言葉がMROです。
MRO = Maintenance, Repair & Overhaul、つまり整備・修理・オーバーホール——売り渡されたあとの飛行機を安全に飛ばし続けるための、あらゆる作業のこと · Aftermarket(アフターマーケット=販売後の市場)= 工場を出たあとの飛行機に売られるすべて、部品も修理サービスも含む——「新品」を一度だけ売る OEM の逆側にあたります。
MROはひと塊の作業ではなく、難しさも、動くお金も、できる人も違う4つの主要パートに分かれます:
- Engine MRO(エンジン整備): いちばん大きく、いちばん儲かる塊——エンジンを丸ごと取り外して「オーバーホール工場」(shop visit)へ送り、すり減ったタービンブレードを交換する。1回で数百万ドルもかかる
- Component MRO(部品整備): ポンプ、バルブ、車輪、ブレーキ、ディスプレイなど、数万点にもなる細かい部品を修理・交換する
- Airframe heavy maintenance(機体の大型点検): 機体まるごとを格納庫に入れ、外板を剥がして構造を点検し、サビや亀裂をチェックする。1回で数週間から数か月かかる
- Line maintenance & modifications(現場整備+改修): 出発ゲートでの便と便のあいだの小さな点検作業に加え、座席の交換、Wi-Fiの取り付け、貨物機への改造といった改修作業
メガトレンドの地図のなかで、MROは航空・エアロスペースの下にあるサブ分野です。そして、作られたものすべてを最後に受け継ぐ「終着点」でもある——とくにエンジン。この章では、それが業界全体の利益の大動脈だということをお話しします。
02なぜお金は「販売後」にあるのか
プリンターを思い浮かべてみてください——本体は安いのに、インクはびっくりするほど高い。航空産業も同じゲームをやっていて、「カミソリと替刃」(razor and blades)と呼ばれます。エンジンメーカーは、エンジン本体をほとんど利益なしで売ります。あと30年飛ぶ飛行機の翼に載せてもらうために。なぜなら、その30年のあいだ、エンジンは定期的にオーバーホール工場へ入り、純正部品を買い、修理代を払い続けるから——そして、ここでマージンがぐんと跳ね上がるんです。
数字がこの話をいちばんはっきり語ります:GE Aerospaceの売上の約70%は、新しいエンジンの販売ではなく aftermarket から来ています。そしてエンジン整備のマージンは40〜60%の水準——「機体を組み立てる」Airbus と Boeingがわずか約7%なのと比べてください。業界の人がこう言うのは、このためです。「航空産業は飛行機を売るときには儲からない——直すときに儲かるんだ」。
そして4つのMROのなかでも、Engine MRO がいちばん大きな塊です——市場の売上シェアの約40%超を占めます。エンジンがいちばん高価で、いちばん複雑で、いちばん厳しい安全基準で管理しなければならない部品だからです。残りが機体、部品、そして現場作業。
市場全体を見ても大きく、そして伸び続けています:2025年、世界の民間航空 MRO 市場は約1,190億ドル(コロナ前のピークだった2019年を12%も上回る)にあり、2035年には〜1,560億ドルまで伸びると見られています。世界の機体数が約29,000機から38,000機超へと増えるのにあわせて。
03どう動くのか(整備のライフサイクル)
MROの核心は「定期で」という言葉です——整備は機体が壊れたときにやるのではなく、飛行時間と離着陸回数(cycles)であらかじめ決めたスケジュールに沿ってやります。たくさん飛ばすほど、その定期は早く来る。機体の点検は作業の重さに応じてA・C・Dの等級に分かれ、エンジンはエンジンで、何より重い独自の「サイクル」を持っています。
A-check = 軽い点検。2〜3か月ごと、一晩で終わる · C-check = より重い点検。〜1.5〜2年ごと、1〜3週間かかる · D-check(または heavy/base maintenance)= 機体を「まるごと分解」して構造を骨の髄まで点検する。〜6〜10年ごと、数か月がかりで、機体側でいちばん高い作業 · Engine shop visit = エンジンを丸ごと取り外してオーバーホール工場へ送ること。1回で数百万ドルかかり、航空会社にとってMRO最大のコストの塊。
これらの仕事を請け負う側は、2つの大きな陣営に分かれます。第一の陣営はOEM-aligned——メーカー自身(GE Aerospace、Safran、RTX/Pratt & Whitney、Rolls-Royce)で、自社エンジンの整備をできるだけ自分で握りたい。多くは「power-by-the-hour」契約で売ります——航空会社が飛行1時間あたりで支払い、あとはメーカーが全部面倒を見る方式(Rolls-Royce ではTotalCareと呼ぶ)。第二の陣営はindependents——Lufthansa Technik、ST Engineering、AAR、HAECO、SIA Engineering といった独立系の整備会社で、複数のメーカーの機体を扱え、たいてい安い。
そして、急成長している第三の市場があります:代替部品——USM(used serviceable material、退役した機体から取り外して点検・整備し、また使えるようにした中古部品)と、PMA(FAA が認証した同等部品。OEM 以外のメーカーが作り、30〜50%安い)の両方です——どちらも、高すぎる純正部品の値段を避けるために航空会社が使う手です。
04MROは何とつながっているか
MROは、航空産業のすべてを最後に受け継ぐ「終着点」です。使用期間を通じて、あらゆる部品がもう一度集まってくる場所なんです:
- エンジンを直接受け継ぐ: これがいちばん重要な関係——売られたエンジンはすべて、MROにとっての「一生の顧客」です。第2章で話したマージン40〜60%の aftermarket のお金も、このサイクルのなかを回っている。だからこそ、エンジンメーカーは自分で整備までやりたがるんです
- Airframe OEMs と Aerostructures & Components の機体を世話する: D-check や部品の修理は、Airbus/Boeing と部品サプライヤーが作り上げたものを世話する仕事——MROは、工場が引き渡したあとも飛び続けられるようにする存在です
- Defenseへ供給する: 軍用機、ヘリコプター、軍用エンジンも同じようにMROを必要とします——大手の多くが民間と防衛の両方を手がけており、それがMROを景気循環に強いビジネスにしています
- 重要な原材料 と 半導体 に頼る: 交換部品にはチタンや特殊金属が要り、改修や avionics の更新にはチップが要る——だからMROは部品不足の影響を受けやすい
- eVTOL と間接的に競合する: 電動の空飛ぶタクシーは、ジェットエンジンよりずっと可動部の少ない電動モーターを使う。長い目で見れば「直すのが楽なもの」がMROの仕事の一部を奪うかもしれない——でも、まだ先の話です
05いま、どこまで来たのか
2025〜2026年は、MROビジネスにとって張りつめた黄金期です——需要があふれて、こなしきれないほど。3つの嵐が同時に吹いているからです:(1) 世界の機体がコロナ前より多く飛んでいる (2) Airbus/Boeing が納入しきれず新造機の到着が遅れている(受注残は17,000機超)(3) GTF のような新型エンジンが点検のため呼び戻され、航空会社が古い機体を「だましだまし」飛ばし続けざるをえない。
結果として機体はどんどん高齢化しています。世界の機体の平均年齢は2025年に13.4年へと上がり、退役時の平均年齢は〜24年まで跳ね上がりました——2024年に退役した機体はわずか〜300機(2023年の500機から減少)。だましだまし残された機体は1機残らず、増えていく整備の仕事になります。
いちばん重い波はエンジンにあります。CFM56 ファミリー(史上最も売れたエンジン)だけで、2025年に〜2,300回の shop visitが見込まれています。新型の LEAP も〜2,000回の定期に入り始め、V2500 + PW1100G の組も〜3,500回——世界中のオーバーホール工場は何年も待ち行列が続いています。
この分野では OEM の巨人と独立系の整備会社がぶつかり合っています。面白いのは、独立系がなお市場の約58%を握っていること(2025年)。複数のメーカーを扱えて、より柔軟だからです。とはいえ OEM も、自社エンジンの仕事を自分の家へ引き戻そうとしている。これが、この分野の本当の主役たちです:
06これからの展開
第一の方向は「先回りして直す」整備(predictive maintenance)。定期が来るのを待ったり壊れるのを待ったりするのではなく、新世代エンジンに付いた数千個のセンサーがリアルタイムでデータを送り、どの部品がそろそろ問題を起こしそうかをAIが予測します——Lufthansa Technik も OEM 各社も、デジタルプラットフォームを競って立ち上げている。MRO のソフトウェア市場だけでも、〜76億ドルから2031年には〜98億ドルへ伸びると見られます。狙いは、航空会社がいちばん嫌うコスト——機体の「駐機時間」を減らすこと。
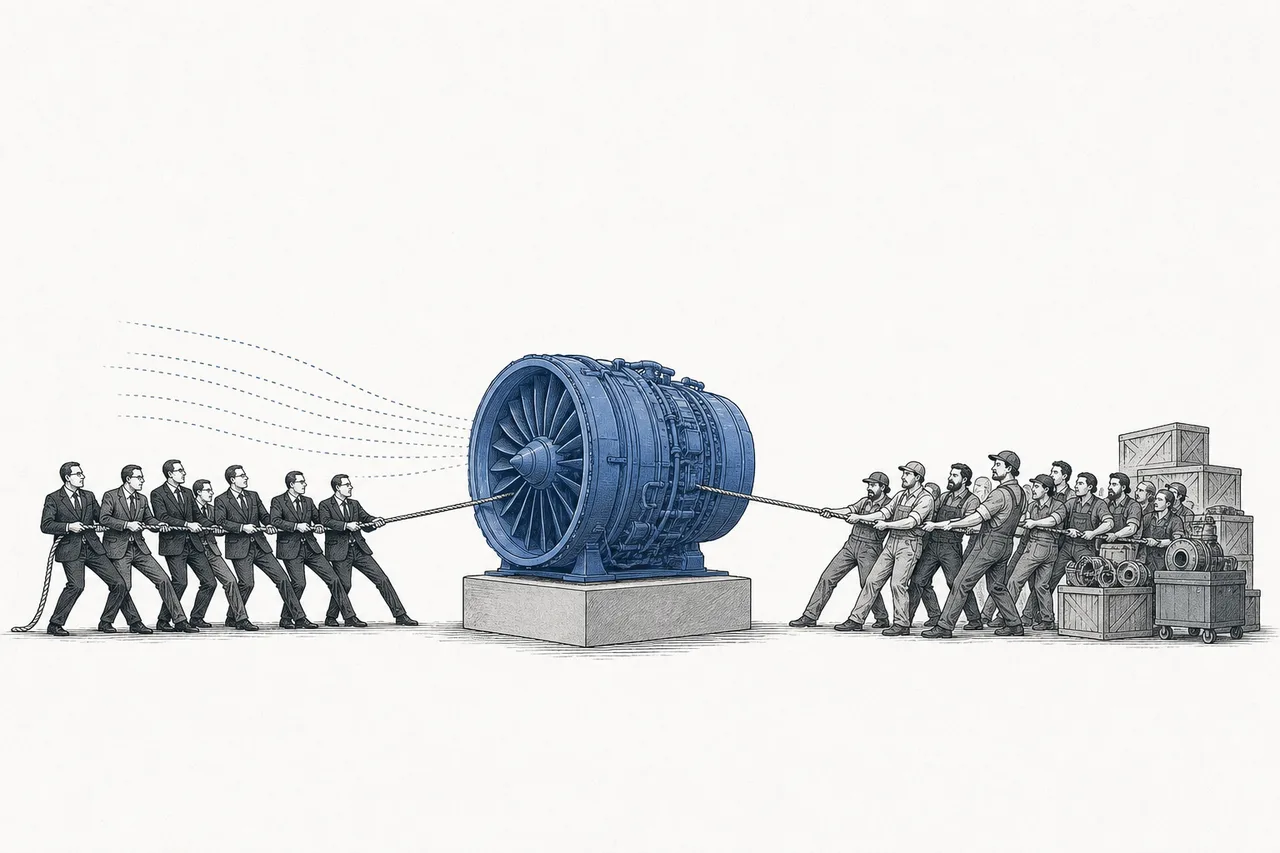
第二の方向は「誰が直すか」をめぐるOEMと独立系の戦いで、これがどんどん激しくなります。OEMは power-by-the-hour 契約とセンサーデータの掌握を武器に、自社エンジンの仕事を家へ引き戻す。独立系は速さ、価格、そして代替部品(USM/PMA)で戦う——そして注目すべきは、一部の大手航空会社が、マージンを自分で取りに「社内で内製化」し始めていること(航空会社グループは市場でいちばん伸びの速い顧客層です)。
第三の方向は退役の波が中古部品の宝庫を解き放つこと。いまだましだまし残されている旧型機の多くは、最後には退役します——欧州だけでも、2024〜2033年に CFM56 エンジンが〜2,300基退役すると見られています。その1基1基が、整備市場へ供給される USM 部品の倉庫になる。これが FTAI や AAR のような players に有利に働きます。
07課題とリスク
MROの魅力——安定した売上、見栄えのいいマージン、伸び続ける機体に紐づいていること——には、それ相応に重い固有のリスクがついて回ります。
第一のリスクは部品と人手のボトルネックです。いまや整備の需要はこなしきれないほどあふれている。タービンブレードのような重要部品は高度な金属工学を要し、サプライヤーはわずかしかいない。いっぽうで、認証を持つ整備士も世界中で不足しています。IATA は、サプライチェーンの問題が航空会社に2025年だけで110億ドル超の追加コストをもたらすと見積もっています——巨大なチャンスが、ボトルネックのなかに閉じ込められているのです。
第二のリスクはOEMの「市場の囲い込み」です。エンジンメーカーが power-by-the-hour 契約や、データ・部品特許の掌握を使って整備の仕事を家へ引き戻すほど、独立系の整備会社や PMA 部品メーカーは追い詰められかねない——かつては広く開かれていた仕事が、少しずつ OEM に囲い込まれていくおそれがあります。とくに、自社工場の外では直しにくいよう設計された新型エンジンで。
第三のリスクは航空の景気循環と次世代テクノロジーです。MROは飛行時間に紐づいているので、景気が冷え込んだり、またコロナのような危機が起きたりすれば、整備の需要はたちまち縮みます(2020年に身をもって見ました)。そして長い目で見れば、「直しやすく、部品交換の間隔が長くなる」よう設計された新型エンジン・機体や、可動部の少ないeVTOLのような電動システムが、1機あたりの整備の「頻度」を少しずつ減らしていくかもしれません。
ひとことで言えば——航空産業がなぜ投資先として面白いのかを理解したいなら、飛行機が空へ舞い上がる瞬間だけを見てはいけません。整備工場へ戻ってくる瞬間を見てください。そここそ、本当のお金が毎年、1飛行時間ごとに、30年間ずっと戻ってくる場所だから。そしていまは、そのサイクルが歴史上いちばん速く回っている時期なのです。