メガトレンド · Aerospace & Aviation
飛行機1機は、大陸ごとに作る「組み立てキット」だった
Airbus A220の翼はイギリスで、787の胴体は日本とイタリアで成形され、737の機首はカンザスで打ち出される——そしてすべてのパーツが、最後に組立ラインで飛んで合流します。この「機体そのものを作る」会社たちがAerostructures——胴体・翼・尾翼・ナセル・締結具・鋳鍛造部品をつくり、それをAirframe OEMが受け取って組み立てる。一見「ただの金属と炭素の加工」に見える仕事が、なぜ世界に新しい飛行機がどれだけ速く行き渡るかを決める分岐点であり、サプライチェーンで最も利益の薄いビジネスであり、たった1社のサプライヤーの品質問題がBoeing全社を揺るがす脆い急所でもあるのか——このレッスンはそこを見ていきます。
01Aerostructures とは何か
「Boeingが737を作っている」と言うとき、本当のところBoeingは737を組み立てているだけ——その骨格と胴体の約70%は、カンザス州ウィチタにあるSpirit AeroSystemsという別の会社が作っています。Boeing機のほぼ全モデルの機首(コックピット)も、そこから来ています。私たちが歩いて乗り込むあの丸い胴体——あれは「Section 41」と呼ばれ、Spiritが打ち出して鉄道でBoeingに送り、Boeingがそれをつなぎ合わせる。Spiritのような会社が、Aerostructuresと呼ばれるものです。
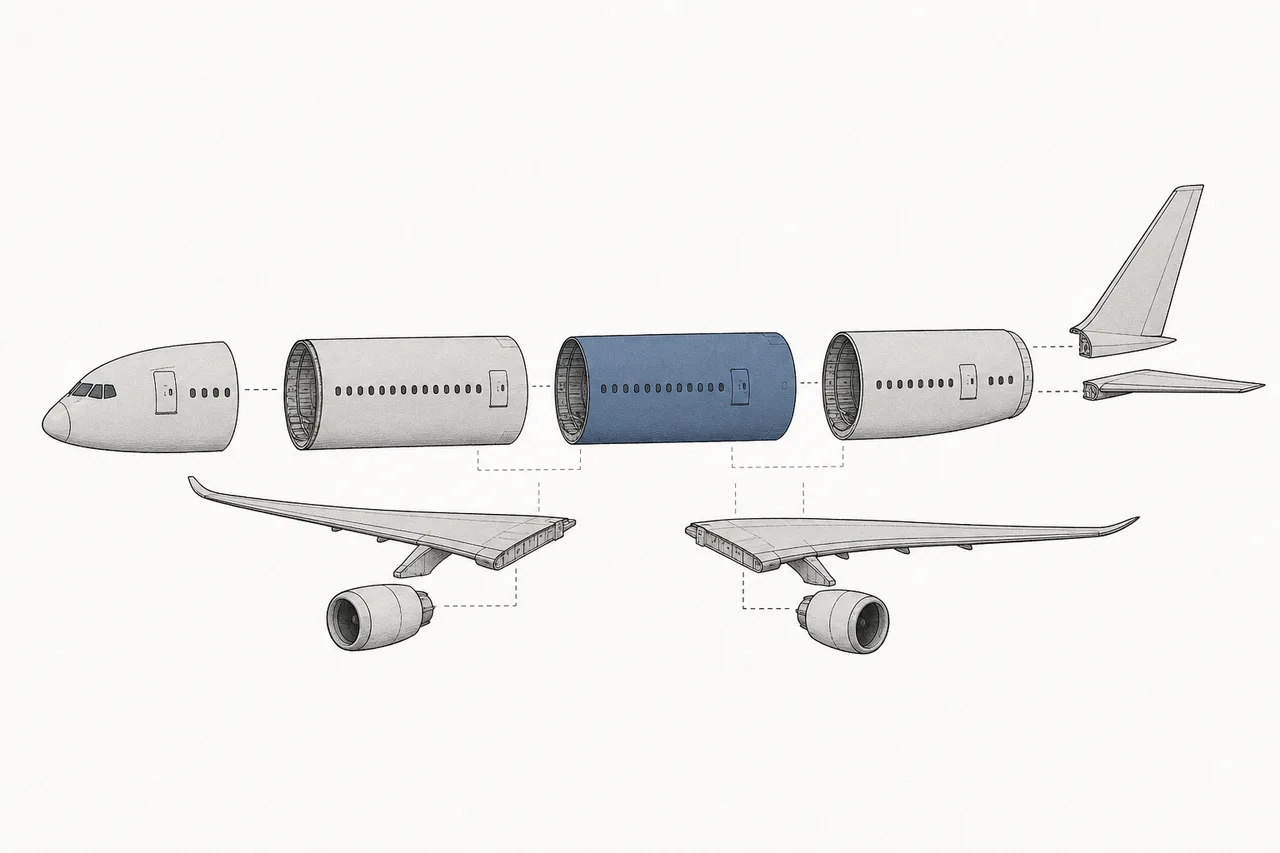
かんたんに言えば、Aerostructures は飛行機の「ボディと骨格」——胴体(fuselage)、翼(wings)、尾翼(empennage)、エンジンを覆うカバー(nacelle)に、すべてをつなぎとめる締結部品、つまりボルト・リベット(fasteners)と、高い荷重を受ける鋳造品・鍛造品(castings & forgings)を加えたものです。Aerostructures がやらない唯一のものは、「頭脳」(電子機器)と「心臓」(エンジン)だけ——あとは飛行機の体のすべてです。
Fuselage = 機体の胴体(乗客を収める円筒形のチューブ)· Empennage = 尾翼まわり(垂直尾翼+水平尾翼で、飛行を安定させる)· Nacelle = 翼の下でエンジンを包む流線形のカバー · Fastener = パーツ同士をとめるボルト・リベット——1機の飛行機で数十万から数百万本を使い、特別な等級(多くはチタン)でなければなりません
メガトレンドの地図のなかで、Aerostructures はAerospace & Aviationの下の一分野で、サプライチェーン層(supply chain)に位置します——つまり「下請け」として、大きなパーツをAirframe OEM(Airbus、Boeing)に上げて組み立ててもらう側。この関係がとても大事なので、はっきり押さえておきましょう:OEMは「設計を握って組み立てる人」、Aerostructures は飛行機の「中身そのものを作る人」です。
02なぜ世界経済にとって重要なのか
第一の理由は規模。世界のAerostructures市場はおよそ2025年に750億ドルの規模があり、ほぼ倍増して2035年には〜1,430億ドルに達すると見込まれています(年率およそ6.6%の成長)。これは航空産業全体のなかでも最大級の「肉」のひとつ——機体そのものが、飛行機の材料費と製造工数のいちばん大きな割合を占めるからです。
数字より大事な第二の理由:機体は「世界に新しい飛行機がどれだけ速く行き渡るか」を決めるボトルネックです。いまAirbusとBoeingの受注残は合わせて12年以上分。問題は客探しではなく、生産ラインを間に合うように上げること——そして、いちばん間に合わないのが大きな構造部品なんです。胴体を作る工場のペースが追いつかなければ、OEMもつられて止まる。世界の機材更新スーパーサイクル全体が、この一点で足を引っ張られています。
第三の理由は、初心者の投資家が見落としがちなところ:これはサプライチェーンで最も利益の薄いビジネスです。機体づくりの大半は「客がくれた図面どおりに作る」仕事で、技術を持っているわけではなく、パーツ単位で売り、価格で競争する。結果は薄氷のような利益——マージンが27%超のエンジン側や、Howmetが手がける専門のチタン締結具(EBITDAおよそ29%)に比べると、大きな構造部品は重労働・高資本・低利益。これが、受注を抱えきれないほど持っていながら、Spiritが一年で21億ドルの純損失を出した理由です。
03どう動くのか(誰がどのパーツを作る)
Aerostructures を理解するいちばんかんたんな方法は、飛行機を「バラして」、誰がどの部分を作っているかを問うこと。787のようなワイドボディ機は1本の胴体として成形されるのではなく、「大きなブロック」に分けて世界中に仕事を振り分けます——業界がwork-shareと呼ぶやり方です。「日本チーム」(Mitsubishi、Kawasaki、Subaru)だけで、787の構造作業を合わせて全体の〜35%も手がけています。
この分担にはちゃんと理屈があります:構造部品は大きく重いので、それぞれの専門家に得意な部分だけ任せる方が(たとえばMitsubishiは炭素の翼ボックスが得意)、全部自分でやるより安く速い。でもそれは「長くて細い鎖」を生みます——なぜなら各ブロックはたいてい1社のサプライヤーから来るから。どれか1つのブロックに問題が出れば、機体まるごと止まります。
もうひとつ分けて見るべきなのが、「図面どおりに作る」と「自分で設計する」の違いで、これが誰がより多く儲かるかを決めます。
Build-to-print = OEMがすべてを設計し、「青写真」を渡してサプライヤーにその通りきっちり作らせる——サプライヤーはただの「手」で、交渉力は低く、利益は薄い(これが大半の構造作業の宿命)· Design-share / Risk-sharing partner = サプライヤーが設計に加わり、自ら開発投資もするので、自分の知的財産を持てる。交渉力も利益も高い(たとえばMitsubishiは787の翼ボックスを、図面どおりに作るだけでなく自分で設計している)
04材料の革命:アルミニウム → カーボンファイバー
もしこの20年でAerostructures の世界を変えた事柄をひとつだけ挙げるなら、それは材料です。昔の飛行機は、小さなアルミの板を何百枚もリベットで打ちつないで作っていました——Boeing 747は1機でリベットをおよそ150万本、777は〜270万本も使います。リベット1本ごとに穴があき、それが疲労点になり、重さになり、そして人が一本ずつ打つ手作業になります。
そして787とA350がすべてを変えました——胴体はもう金属板をリベットでつなぐのではなく、1枚ものの「カーボンファイバーの筒」(one-piece composite barrel)。何百万本もの炭素繊維を型に巻きつけ、焼き固めて成形します。787は機体全体が重量比で複合材50%(体積では約80%)で、残りはアルミ20%、チタン15%、鉄10%です。
なぜこれが工学の話にとどまらず、経済の革命なのか?それは重さが飛行機の一生分のコストだからです。複合材は構造を約20%軽くし、それは置き換える前の機種に比べて〜25%もの燃料節約につながります。燃料費が最大のコストである航空会社にとって、これは高くても複合材の機体を買う理由であり、業界全体に機材更新を迫る原動力でもあります。
でもカーボンファイバーにはそれなりの代償があります:金属より成形が難しく遅い。高圧の窯(autoclave)で焼く必要があり、これがとてつもなく高い。内部のひび割れの検査も、「目に見える」金属より難しい。そして生産ペースを上げようとすると、カーボンの筒をどれもこれも完璧に作るのは、リベットを打つよりはるかに難しい——この難しさこそ、このあと語る品質危機の根っこに戻ってくるのです。
05エコシステムの中でのつながり
Aerostructures は航空のサプライチェーンの真ん中に座ります——OEMの「部下」でありながら、素材を作る人たちの「ボス」。押さえておくべき関係はこうです:
- 大きなパーツをAirframe OEMに上げる: これが中心の関係。OEMが飛行機全体を設計し、Aerostructures に胴体・翼・尾翼の製造を委ねる。だからAerostructures の脆さ(たとえばSpiritの737胴体の品質危機)は、OEMの生産レートに直接響く
- エンジンのカバーを作る: ナセル(エンジンを覆うカバー)とpylon(エンジンを翼につなぐ柱)もAerostructures の仕事——さらにHowmetはエンジン本体の中に入る鋳鍛造部品も作っているので、構造を作る人とエンジンを作る人が重なり合う
- 重要な素材チェーンに強く依存する: 機体構造はチタンとカーボンファイバーを大量に使う。航空グレードのチタンの多くはロシア(VSMPO-AVISMA)から来るため、西側は地政学に敏感になる。炭素繊維も日本のTorayなど少数の生産者に集中している
- 仕事をMRO & Aftermarketへ引き継ぐ: 納めた構造部品はすべて、飛行機の25〜30年の寿命のあいだ点検・修理・交換される。TransDigmのような会社は、自社からしか部品を買えない専用パーツを所有することで、ビジネス全体を築いている
- eVTOLと防衛へと挑戦され、広がる: 新しい電動空飛ぶタクシーは、特に軽い複合材の構造を必要とする。一方で軍用機の構造作業(たとえば中国のAVIC、Korea Aerospace)は、急増する防衛予算に結びついたもうひとつの大きな市場だ
06いま、どこまで来たのか
2025〜2026年は、Aerostructures が「大がかりな部屋の片づけ」をしている時期です。重要なことが三つ、同時に起きています。
一 — Boeingが Spirit を自社に引き戻す。これは業界全体を揺るがすディール。SpiritはもともとはBoeingのいち部門でしたが、コスト削減のため2005年に切り離されて売却されました。その20年後、Spiritが胴体を作った737 MAXで2024年初めにドアプラグ(door plug)が空中で外れる事故が起きたあと、BoeingはSpiritを買い戻す決断をします。株式価値47億ドル(負債込みの総額83億ドル)で、ディールは2025年12月にクローズ。教訓はこうです——コスト削減のために構造の仕事を外に出した結果、最後は品質の管理を失う。そしてBoeingは、その管理を取り戻すために高い対価を払った。
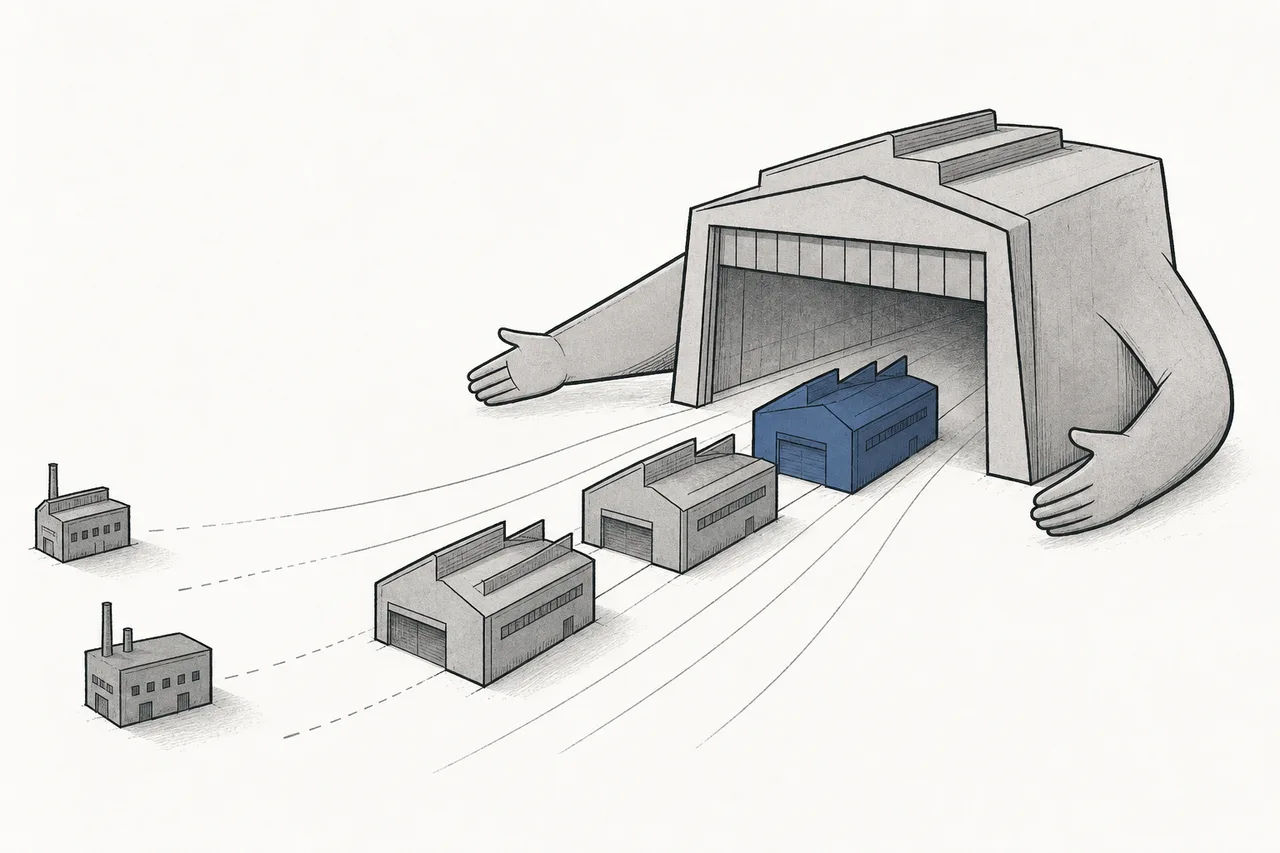
二 — Airbusが自社ぶんをSpiritから切り出す。というのも、SpiritはBoeingだけでなく、AirbusのためにA350の胴体やA220の翼も作っていたから。Boeingが Spirit を丸ごと買うとなれば、Airbusは競合に自社のサプライヤーを握られるわけにいきません——そこでAirbus向けに働く工場を切り出すことで合意しました(米国のKinston、フランスのSaint-Nazaire、モロッコのCasablanca、Belfastの一部)。Airbusはそれらの工場が赤字だったため「補償金」まで受け取ったほど。これはこのビジネスの残酷な真実を映しています:構造の生産ラインのなかには、引き取ってもらうのに金を払わなければならないほど赤字のものもある。
三 — 構造側の脆さが業界全体を引きずる。2024〜2025年を通じて、Spiritは大きな赤字を出しました(2024年は売上63.2億ドルに対して純損失21.4億ドル)。品質問題を直しながら増産を迫られたためです。イタリアのLeonardoも、構造部門が赤字でCEOが少なくとも半分を切り離して売ると表明。787の中央胴体を作るGrottaglie工場はBoeingに依存しすぎたため、急いで軍需の仕事を取りに行く必要に迫られました——全体像はこうです:飛行機の需要は抱えきれないほどあるのに、構造を作る人たちは苦しんでいる。
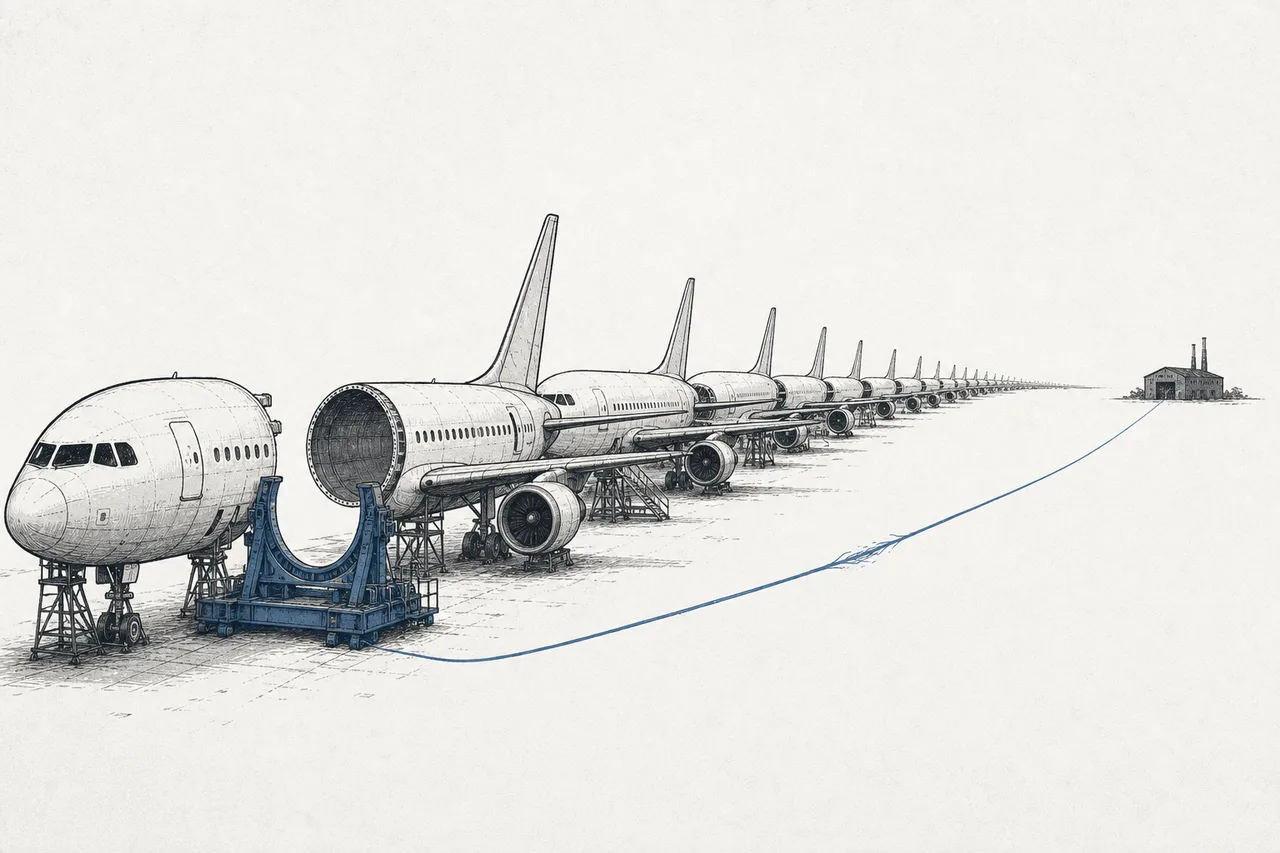
利益を出せている側を見ると、明るいのは「図面どおりに作る」仕事からうまく抜け出した人たち——Howmet(締結具・鍛造品・専門の鋳造品)、TransDigm(補修部品を独占する専用パーツ)、HeicoとLoar(多彩な専門部品)は、いずれも技術を所有していてただの「手」ではないため、マージンが高い。
07未来とリスク
第一の方向は複合材の比率がどんどん高まっていくこと。航空の複合材市場は構造市場全体より速く成長しています——2025年のおよそ350億ドルから、2030年ごろには〜530〜580億ドルへと、二桁の成長率で。Airbus/Boeingが次の10年に出す次世代の単通路機(next-gen single-aisle)は、ほぼ確実に複合材をさらに多く使うでしょう。それは誰が勝者かを塗り替えます——カーボンの筒を速く・安く作れる者が有利になります。
第二の方向は自動化とロボット。穴あけ、リベット打ち、炭素繊維の積層といった作業が、どんどんロボットに置き換わりつつあります。あわせてout-of-autoclaveという新技術——とてつもなく高い高圧窯を使わずに複合材を焼く方法——も登場。これが広く実用化すれば、いま構造側の主な問題であるコストと生産のボトルネックを、どちらも下げることになります。
第三の方向はfriend-shoring——サプライチェーンを同盟国に移すこと。航空グレードのチタンの多くはロシア(VSMPO-AVISMA)に頼っており、戦争と制裁で西側は新しい供給源探しを急いでいます。たとえばバーレーンのチタン計画や、日本のToho Titaniumの増産。素材の確保は、もはやコストだけの話ではなく、戦略の問題になりつつあります。
でもこのビジネスのリスクも、それに劣らず重い。一つめは、薄氷のようなマージンと単一顧客への依存。構造作業の大半は利益の薄いbuild-to-printで、しかもたいてい1社のOEMに紐づいています。OEMが生産を減速すると(Boeingが経験したように)、構造サプライヤーは先に、より深く傷つく——SpiritとLeonardoは、受注を抱えきれないことが必ずしも美しい利益を意味しないという、はっきりした証拠です。
二つめは品質と安全。美しい1枚もののカーボンの筒は成形が難しく、内部のひび割れの検査も金属より難しい。生産レートを上げると同時に、ミスが人命というコストになる水準の品質を保たねばならない——これはとても細い線です。737のドアプラグの一件は、たった1つの構造部品のミスが、会社全体を1年も押さえつけうるという教訓でした。しかも、より厳しくなる規制当局(FAA、EASA)の目のもとで。
短くまとめると:次に飛行機に乗るとき、自分が座っている胴体は日本で成形され、翼はイギリスで、そしてカリフォルニア製のチタンの締結具でとめられているかもしれない——と想像してみてください。Aerostructures は、別々の大陸から来た巨大なパーツを、ミリ単位までぴたりと合わせる芸術であり、そして航空産業全体が、この一点が速いぶんだけしか速くなれない場所なのです。