メガトレンド · 半導体
世界のすべてのチップを設計するソフトウェア——そして米国が3本の鍵を握っている
チップは工場で作られる前に、まず「設計」されなければなりません。そして数百億個ものトランジスタを持つ現代のチップは、もう人の手では描けません。EDAという特殊なソフトウェアに、「出来合いの回路部品」(IP)を買って組み合わせる必要があるんです。驚くのは、その両方がほんの数社の手に集中していること——チップ業界でいちばん静かで、いちばん強力なボトルネックになり、米中テクノロジー戦争の武器にもなっています。
01EDAとIPって何?
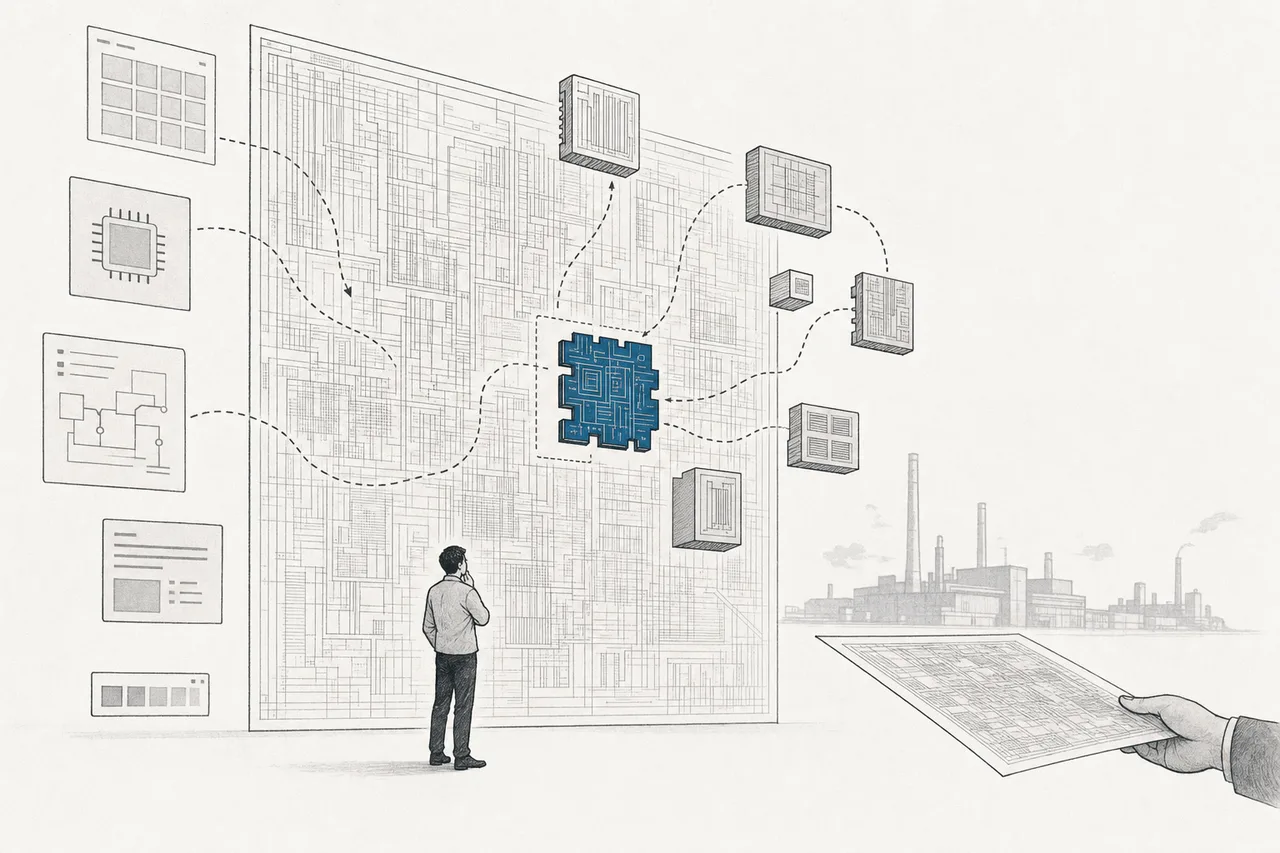
私たちはよく、ファウンドリがチップを作る工場で、EUV装置が回路を焼き付ける機械だと話します。でも、みんなが飛ばしがちな問いがあります——「作る」前に、誰がチップを「設計」するのか? そして工場に渡す設計図は、どんな姿をしているのか?
答えは、現代のチップはもう人の手では設計できないということ。スマホやAIのチップ1つに、主要なトランジスタが数百億から数千億個あります。何千億本もの道路を、衝突せず、信号が途切れず、できるだけ速く流れるように敷く都市計画を想像してみてください——手で描くなんて不可能です。ここでこのノードが登場します。それが「チップを設計するための道具と材料」で、大きく2つの部品からなります。
- EDA(Electronic Design Automation): 人がチップを設計・シミュレーション・検証するのを助けるソフトウェア——いわば「チップ業界のAutoCAD」、ただしずっと賢い。何十億ものトランジスタの配置を決め、配線を引き、回路が本当に動くかをシミュレーションし、本物の製造(とても高くつく)の前にバグを捕まえます
- Semiconductor IP(chip IP): あらかじめ設計され、使用権を売る「出来合いの回路ブロック」——CPUやメモリコントローラ、USBポートを一からゼロで設計する(何年もかかる)代わりに、こうした「ブロック」を買ってレゴのように組み合わせます
EDA = チップ設計ソフトウェア一式(synthesis、simulation、place-and-route、verification)· IP core = 使用権を売る出来合いの回路設計(例:ArmのCPU、PCIeコントローラ、メモリインターフェース)· RTL(Register-Transfer Level)= エンジニアが回路の振る舞いを「記述する」言語(Verilog/VHDLなど)。プログラムのコードに近く、EDAがこれを実際のトランジスタ配置に変換する前段にあたります。
私たちのメガトレンドの地図では、このノードは半導体の下にあり、「最上流」(platform)の層にあります——wafer-fab equipmentやファウンドリよりさらに上流です。世界中のどのチップも、TSMC、Samsung、Intelのどこで作られようと、必ずEDA装置を通り、たいていIPから組み立てられるからです。それは業界全体が同じように話す「共通言語」なんです。
02なぜそれが世界にとって重要なのか
この小さなノードが絶大な力を持つ理由は、それがボトルネックだから。世界のほぼすべての先端チップ——NVIDIAのAIチップ、iPhoneのチップ、車載チップまで——が、たった3社のソフトウェアで設計されています。SynopsysとCadence(米国)、そしてSiemens EDA(ドイツ/旧Mentor Graphics・米国)です。
この集中ぶりはほとんど独占です。Synopsysが市場の約31%、Cadenceが約30%、Siemensが約13%——合わせて世界のEDA市場の約74%。最先端チップの設計に使う道具に限れば、3社合計で売上の90%超を握ります——この3社にお金を払わずに先端チップを設計する道は、ほぼありません。
この市場はチップ業界でいちばん大きいわけではありません——総額は2025年で約150〜190億ドル(ファウンドリ市場より何倍も小さい)。でもその「力」は規模よりずっと大きい。最上流に立つからです。EDAに払う1ドルが、川下で数百ドル分のチップ製造を解き放ちます。しかも、チップ業界自身のR&D投資より速く伸びている——EDAは年率約13%で伸びる一方、半導体のR&D予算は約7%しか伸びません。チップが複雑になるほど、ソフトウェアへの依存が増すからです。
03それはどう動くのか
1つのチップを「アイデア」から「工場に渡す設計図」まで追ってみると、EDAとIPがあらゆる段階に入り込んでいるのが見えてきます。
この仕事を難しくしている核心が「検証(verification)」です。何百億個のトランジスタのうちたった1か所でも設計を誤り、それを「製造し終えたあとに気づく」と、損害は数億ドル——1ロット丸ごと作り直しになるからです。だからEDAは単なる作図ツールではなく、本物のお金を使う前にチップが正しく動くと証明する「シミュレーター兼バグ取り装置」なんです。
イメージしやすい数字を。2ナノメートル級のチップ1つを設計する費用は約7.25億ドル。そのいちばん大きな塊は工場代ではなく、ソフトウェアと検証の費用です——約3.14億ドルがソフトウェア/ファームウェア、さらに約1.54億ドルが検証で、合わせると請求書の最大部分を占めます。EDAが利幅の厚いビジネスである理由がこれです。
04ArmとRISC-Vの「通行料」モデル
このノードのもう半分がchip IPで、この話を語るのにArmほどの好例はありません。英国の会社(SoftBank傘下)で、世界中のほぼすべてのスマホに入る「CPUのアーキテクチャ」を設計しています。驚くのは、Armはチップを1つも作らず、チップを売ってすらいないこと——ただ設計し、その設計を使うすべてのチップから小さな「通行料(royalty)」を取るだけなんです。
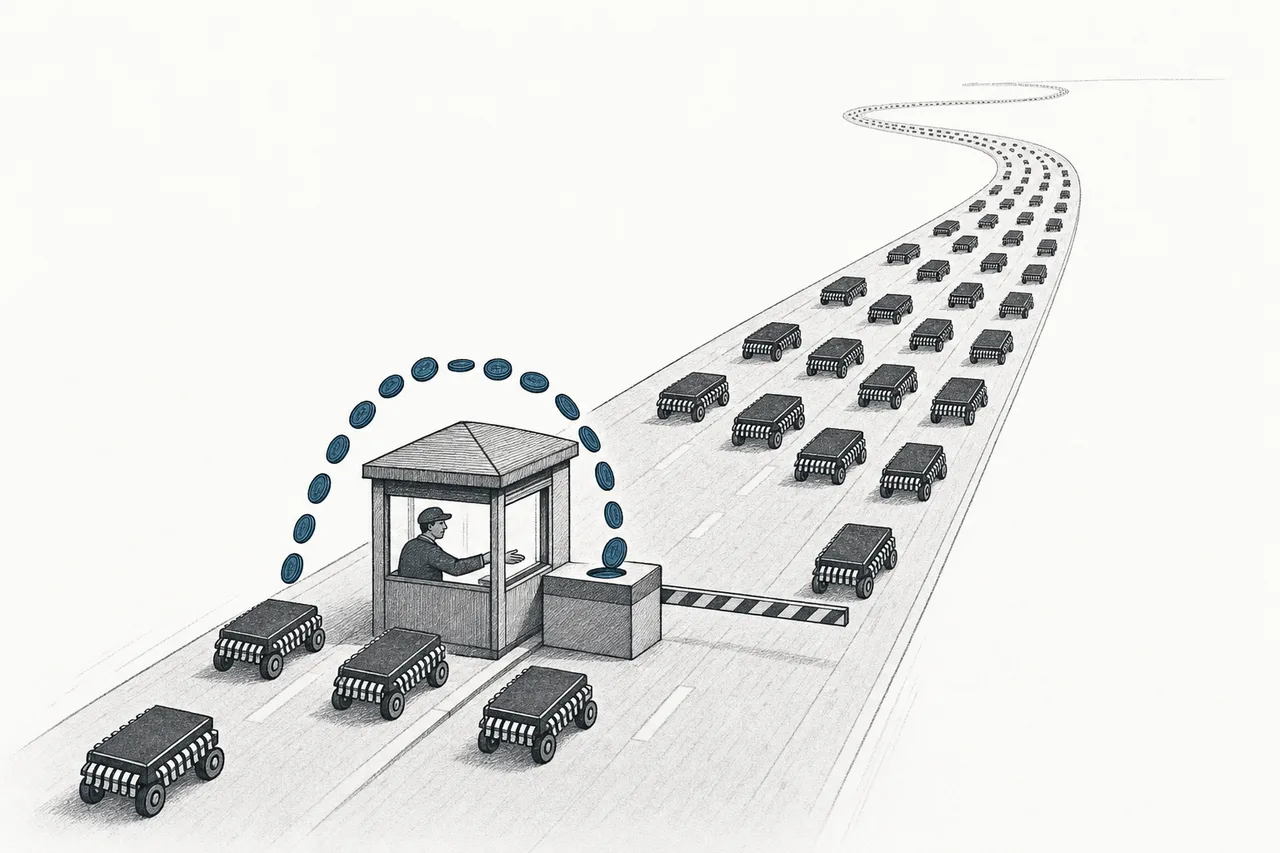
このモデルには収益が2層あります。(1) licensing料——顧客が設計の使用権を得るために払う最初の一括金、そして(2) royalty料——売れたチップ1つごとに払う料金。魅力はこの第2層にあります。約46.7億ドルの売上(直近12か月)のうち、royaltyが約25.5億ドル、つまり55%近く——過去に売れたチップから毎年入ってくるキャッシュフローです。しかもArmが新しいアーキテクチャ(v9、royaltyが高い)を押し進めるほど、チップあたりの収益も伸びます——2025年にはv9のroyaltyが旧世代のv7を初めて上回りました。
市場はこのモデルを非常に高く評価しています。2023年9月のArmの上場(IPO)時の評価額は約520億ドル。でもAIの波が来ると(NVIDIAのGrace CPUもArmを使います)、評価額は2026年に約1,500億ドルへ急上昇——中身は「通行料を取る」ビジネスなのに、グロース株並みの値付けです。
ISA(Instruction Set Architecture)= チップが理解する基本の「命令の言語」——Armやx86(Intel/AMD)は使うのにお金を払うISA · RISC-Vはオープンで無料(open-source)なISA。誰でもroyaltyを払わずチップ設計に使えます——いわば「チップ業界のLinux」。IoT機器や自動車、Edge AIで勢いを増し、中国やインドは西側技術への依存を脱するため「国家標準」として推進しています。
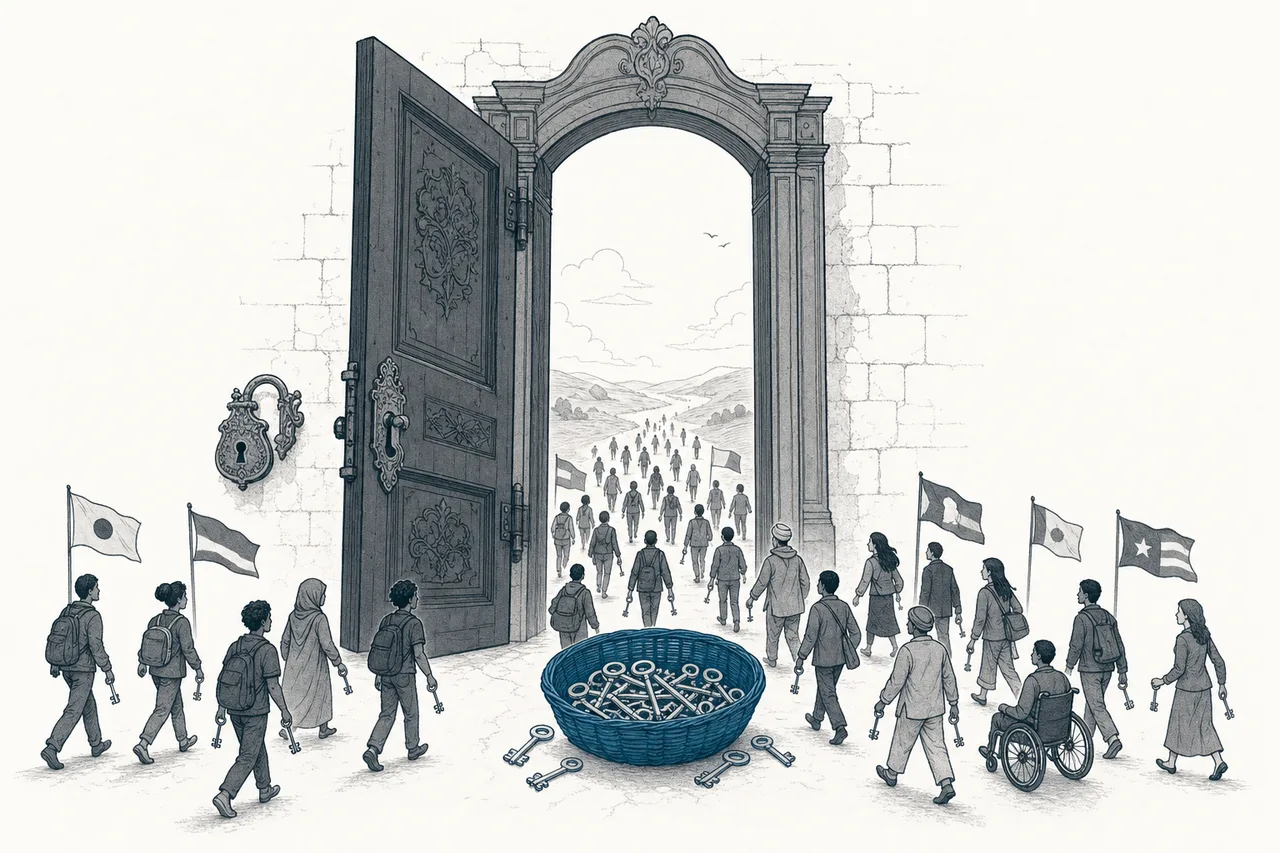
RISC-Vは驚くほど速く伸びています。2025年末までに、RISC-Vを使うcoreは世界で約200億個、チップ市場のシェアは約25%に達しました(多くの予想より速い)。2025年12月にはQualcommが高性能RISC-V CPUの会社Ventanaを買収——Armとのライセンス争いで交渉力を高めるためです。「オープン」モデルが「通行料」モデルを本気で圧迫し始めた合図です。
05エコシステムの中でのつながり
このノードは「最上流の、さらに上流」です。チップ業界のすべてがここから始まります。
- ファウンドリとWafer-Fab Equipmentの前に立つ: ファウンドリが「建設工場」なら、このノードは「建築家と設計図」。EDAが作る設計図(GDSII)こそ、TSMCに渡して作らせるものです——図面がなければ、作るものもありません。しかもEDAとファウンドリは密に組まなければなりません。道具が各ノードの工場の「製造ルール」(design rules)を知っている必要があるからです。
- AIに直接供給し——AIもまた供給し返す: いちばん熱い双方向の関係です。一方で、すべてのAIチップ(NVIDIAのGPUを含む)はEDAで設計される。もう一方で、AIがチップ設計そのものを助け始めている——新世代のEDAツールはAIを使って何百万通りもの配置を試し、最良の案を探します。
- 電気自動車、ロボット、Quantumへの道を開く: 専用チップを必要とするあらゆるトレンドは、まずそれを設計しなければなりません——世界が「特注」のチップ(custom silicon)を求めるほど、EDAとIPの需要も伸びます。
- サプライチェーンと地政学のゲームの「スイッチ」になる: EDAが米国とその同盟国の手に集中しているため、政府が競合国のチップ設計能力を「スイッチ一つで」抑えられる急所になります(詳しくは次の章で)。
06いま、どこまで来たのか
この時期を定義する大きな出来事が2つあります。AIがチップ設計に入ってきたことと、EDAが貿易戦争の武器になったことです。
1つ目——「AIがチップを設計する」が現実になりつつあります。CadenceはCerebrus AI Studioを発表。agentic AIで配置を助け、チップの性能(PPA — power/performance/area)を最大20%改善し、設計時間を5〜10倍に短縮すると主張します。このツールを使ったチップのtapeoutはすでに1,000回超。Synopsys側もDSO.aiとSynopsys.ai Copilotを持ち、生産性が3倍以上、成果物の品質も最大20%向上すると主張しています。
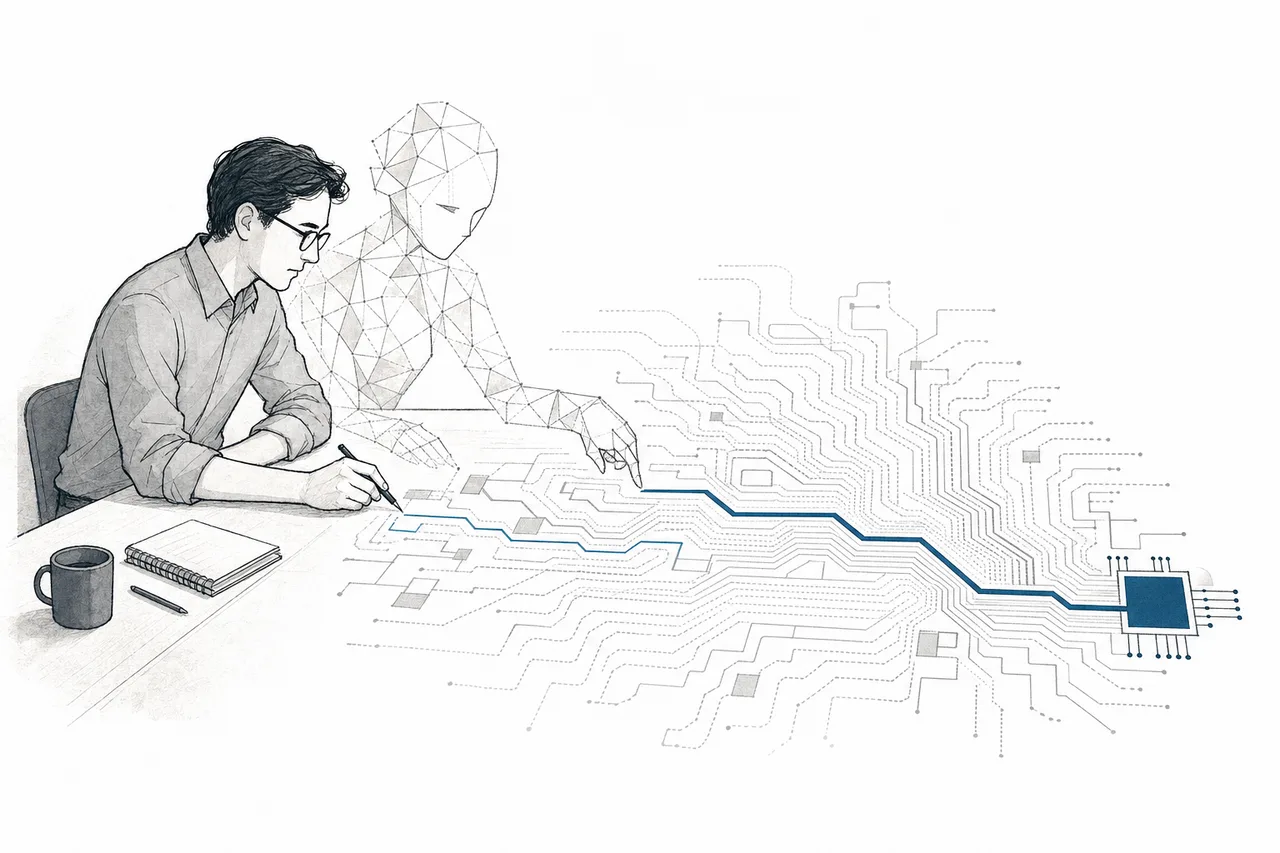
これは良い意味で「AIが自分の尾を食う」現象です——設計がどんどん難しくなるAIチップを、AIの助けを借りて設計する。そのためEDAはAI時代の利用者であり、同時に推進役にもなっています。Synopsys/Cadence株が高いプレミアムを得ている大きな理由がこれです。
2つ目——EDAが米中チップ戦争の盤面中央の駒になったこと。2025年5月、米商務省(BIS)はSynopsys、Cadence、Siemens EDAに対し、中国へ売る前に許可を取るよう命じました。軍事転用のおそれを理由に挙げ、中国の先端チップ設計能力を即座に「断水」した形です。
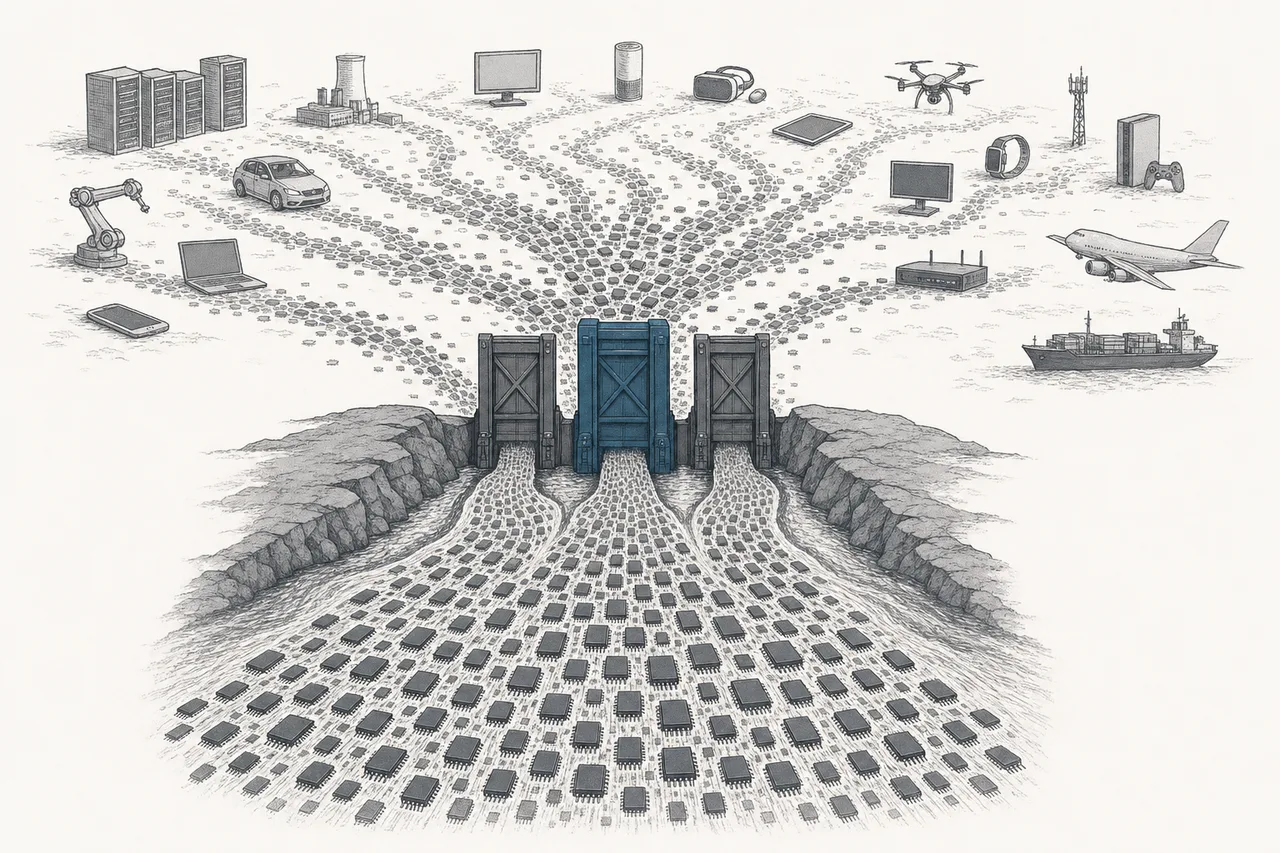
影響はすぐ金額に表れました——中国は両社の大きな市場だからです。Synopsysは2024年度に中国から約10億ドル(総売上の約16%)、Cadenceは約5.5億ドル(約12%)。Big-3合わせて中国のEDA市場の約78〜80%を握ります。ニュースの直後に両社の株は急落——でも筋書きは急転。わずか2025年7月初めに米国はこの制限を撤回し(一部は貿易交渉の結果)、株は急反発しました。一連の出来事はわずか約5週間でしたが、EDAが本当に開け閉めできる「蛇口」だと世界に強く印象づけました。
07これからの展開
第1の方向:AIがEDAを自分の中に飲み込んでいく。「エンジニアが指示する」道具から「一緒に設計する助手」へ——そして遠い目標は、高レベルの注文(「この用途で最も電力の少ないチップを」)を受け取り、大部分を自分で設計していくagentic EDAです。もし本当に実現すれば、設計の時間とコストを劇的に下げ、Synopsys/Cadenceは「ソフトウェアの使用許可」ではなく「成果そのもの」を売れるようになります。
第2の方向:custom siliconの隆盛。大手(Google、Amazon、Tesla、Microsoft)が出来合いを買う代わりに自前のチップ設計に乗り出すと、EDAツールとIPブロックの需要も一緒に伸びます——新しい「特注」チップが1つ生まれるたび、このノードの新しい顧客になるんです。
第3の方向:RISC-Vと「所有」の政治学。2025年に見たような「断水」を中国やほかの国が恐れるほど、RISC-Vのようなオープンで無料の選択肢へ逃げ、自前のEDA作りを急ぎます。これは長期的には独占を少しずつ削るかもしれません——ただし、ゆっくりです。Big-3の生態系(道具、ライブラリ、熟練エンジニア)は深すぎて、数年では真似できないからです。
08課題とリスク
いちばん安全に見えるノード(利幅が厚く、独占的で、継続的な収益)にも、それなりの亀裂があります。
第1のリスクは中国への依存と政策の振れです。2025年のドラマは、中国からの12〜16%の収益が、1通の手紙で「一夜にして消えうる」ことを見せました。あの回は5週間で撤回されましたが、このリスクは米中の緊張が高まるたびに巡ってきます——財務諸表の外にありながら、各国首脳の交渉テーブルの上にあるリスクです。
第2のリスクはRISC-VとオープンソースのEDAです。Armがroyaltyを取り、Big-3がソフトウェアを高く売る限り、世界には無料の選択肢を探す動機があります。QualcommがVentanaを買い、中国/インドがRISC-Vを国家標準として押すのは、「ライセンス料の壁」が試されている合図です——いつかオープンな生態系が十分に熟せば、通行料モデルは圧迫されかねません。
第3のリスクは顧客と技術の集中です。このノードの大きな収益は先端チップに結びつき、それは少数の顧客(そしてAIブーム)に結びついています。AI投資が鈍るか、チップのアーキテクチャが設計のやり方を大きく変えれば、従来型ツールへの需要は途切れうる。そしてIP側では、Armの教訓があります——「アーキテクチャを1世代外したリーダーは、王座を失いうる」。
ひとことで言えば——あなたのスマホ、自動車、AIデータセンターにチップが1つ収まる前に、それはまずほんの数社のソフトウェアと回路ブロックで「書かれて」いるんです。この、いちばん静かで目に見えないノードこそ、一国のチップ設計能力が決まる場所——そして「チップ設計ソフトウェア」が、もはやエンジニアの部屋だけでなく、世界の貿易交渉のテーブルに載る言葉になった理由なんです。