メガトレンド · 半導体
チップを作る機械:業界でいちばん深い堀を持つ層
誰もがNVIDIAとTSMCの話をします。でもその裏側には、もっと静かで、もっと独占が激しい産業が隠れているんです——「チップを作るための機械」を作る、ほんの数社。そのなかに、1台あたり約3.8億ドルの機械を世界でただ1社だけ作れるオランダの会社があり、米国と中国が奪い合うボトルネックになっています。このレッスンでは、なぜこの「装置の層」にこそAI時代の本当の力が集まるのかを見ていきます。
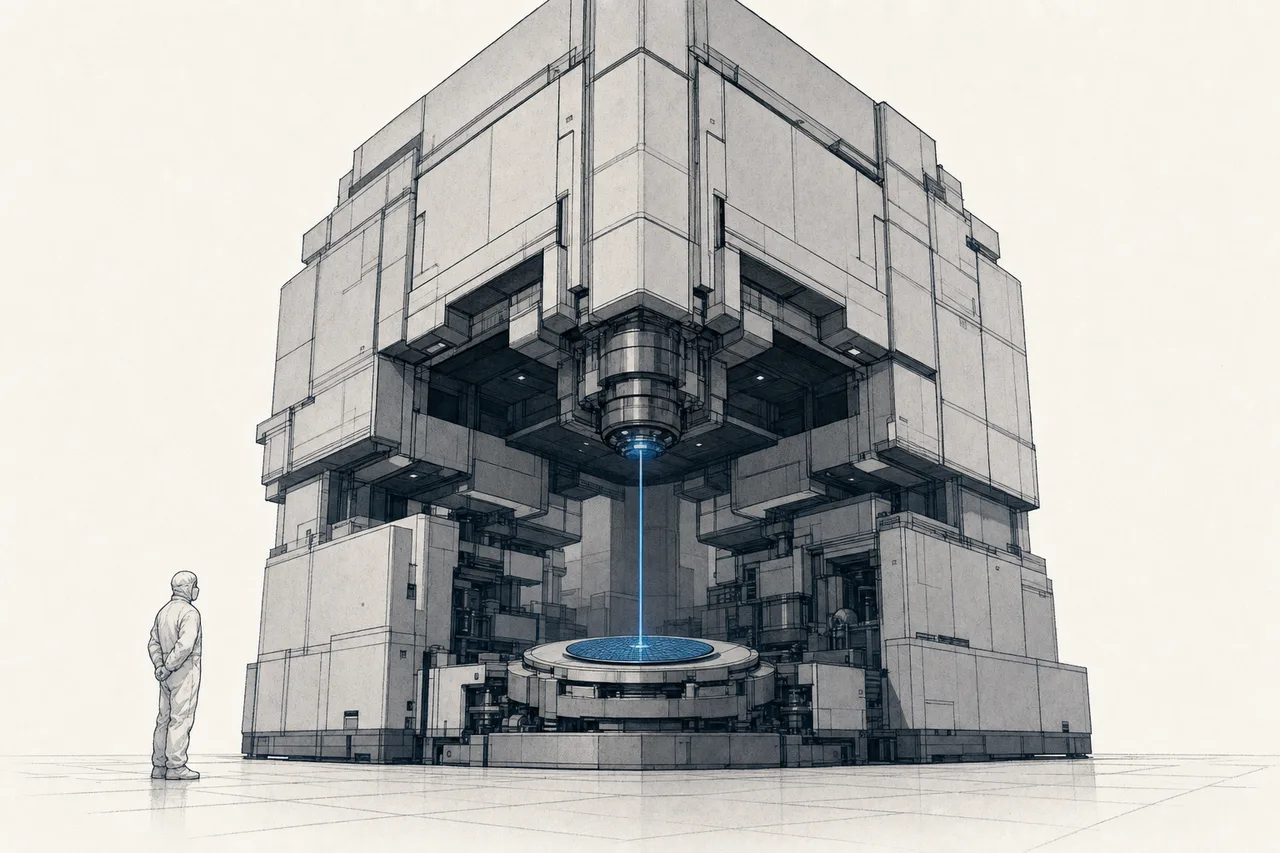
01これは何?(3種類の装置)
ご飯茶碗ほどの大きさの丸いシリコンの板(「ウエハー」と呼びます)を思い浮かべてください。その上に、トランジスタ——ごく小さな電気のスイッチ——を何百億個も作り込みます。1つひとつがウイルスより小さく、しかも全部がちゃんと動かなければなりません。これは手作業でできる仕事ではなく、人類が作った最も精密な機械が要ります。このnodeは、その機械の話です。
メガトレンドの地図では、Wafer-Fab Equipmentは半導体の下のサブ分野です。その定義は短いけれど強烈——「ウエハーを焼き付け、ふっき付け、削り、検査する装置——いちばん深い堀を持つ層」。チップを1つ作るには、これらの工程を何百周もくり返さねばならず、しかも工程ごとに別の種類の機械が要ります。このnodeは役割で3つのサブ分野に分かれます。
- Lithography(焼き付け): 回路の模様を「光で焼き付ける」機械で、写真の引き伸ばし機のようなもの——ただし焼く模様は数ナノメートルの細かさです。最先端の機械をASMLが独占するのがこの分野 。
- Deposition & Etch(ふっき&削り): 薄い材料の層を「ふっき付け」(deposition)、要らない部分を「削り取る」(etch)機械——層ごとに足したり削ったりして形を作るイメージです。市場の主役はApplied Materials、Lam Research、Tokyo Electron 。
- Process Control(検査): 各工程で欠陥を探し、精度を測る「のぞき見る」機械——欠陥がほんの1つでもあればチップ全体が不良になるからです。この分野はKLAが独走しています 。
Fab = チップを作る工場(fabrication plant) · WFE = その中にある機械の総体で、生のウエハーをチップに変えるのに使います。投資家が「TSMCのcapex」と言うとき、そのお金の大半はこのWFEを買うことなんです——要するにWFEは、すべてのチップ製造会社が買わねばならない「鍬と鋤」。TSMC、Samsung、Intel、SMIC、どこも例外ではありません。
投資家がこのビジネスを呼ぶときに好む言い方が「picks and shovels(つるはしとスコップ)」です。ゴールドラッシュの時代、金を掘る人は当たり外れがありましたが、「つるはしとスコップ」を売る人は全員が儲かりました。AIチップの競争で誰が勝とうと、結局はみんなこのnodeから機械を買わねばならないからです。
02なぜいちばん深い堀を持つ層なのか
第1の理由は規模と成長です。世界のWFE市場は2025年で約1,250億ドル。チップ製造装置全体で見ると、SEMIは2026年に約1,390億ドルで過去最高を更新すると見込んでいます。牽引役ははっきりひとつ——最先端ロジックとHBMメモリの両方に向けたAIチップ投資で、止まる気配がありません。
第2の理由——そして核心——は激しい集中です。このnodeのほぼすべてのサブ分野が1〜3社に握られています。最先端の機械には、世界でただ1社だけしか作れないものもあります。5大手——ASML、Applied Materials、Lam Research、Tokyo Electron、KLA——を合わせると、世界のチップ製造装置市場の約60〜66%を握り、最先端になるほど集中はさらに進みます。
なぜ堀がこれほど深いのか? これらの機械づくりは何十年もの知識の積み重ねで、1台に世界中のサプライヤーから集めた数十万点の部品が入り、後発が真似できないほどの精度が要るからです。だからこそ、自立のために巨額を投じる中国でさえ、まだ最先端の機械を自前で作れず、西側と日本の機械に頼らざるを得ません。これらの機械から「切り離される」ことは、いまの時代で最も強力な地政学の武器のひとつになっているんです。
03Lithography — 光で模様を焼き付ける機械
このnodeで「最も重要で最も独占が激しい」分野をひとつだけ選ぶなら、答えはlithography、つまり光で「回路の模様を焼き付ける」工程です。原理は昔のフィルム写真の現像に似ています——「原板」(maskと呼びます)を通して光を照射し、感光剤を塗ったウエハーに回路の模様を「焼き付ける」。問題は、模様を小さくしたいほど、波長の短い光が必要になることです。
ここで登場するのがEUV(Extreme Ultraviolet)——波長がわずか13.5ナノメートル(旧型の機械が使う光より約14倍短い)の光で、5nm、3nm、2nmの模様を焼き付けられます。そしてASMLがこの光を作り出す方法が、また信じがたいんです。
1秒あたり約5万滴のスズの粒を真空チャンバーに撃ち込み、高出力のCO2レーザーで2段階で撃ちます。するとスズが昇華して約22万℃(太陽の表面より約40倍熱い)のプラズマになり、EUV光を放ちます。そしてほとんどの物質がEUV光を吸収してしまうため、普通のガラスレンズは使えません——ASMLはドイツのZeiss製の多層反射鏡を使います。その滑らかさは「ドイツの国土ほどに拡大しても、最も大きな凹凸が数ミリを超えない」ほどです。
DUV(Deep Ultraviolet)= より旧型で、より長い波長の光(193nm)を使い、7nm以上のチップを作れます——日本のCanon/Nikonがまだこの市場で競っています · EUV = 13.5nmの光で5/3/2nmを作り、ASMLが唯一の作り手 · High-NA EUV = 「開口」が広がった(NA 0.55)新型のEUVで、さらに小さい模様を作れます。1台あたり約3.8億ドル——機械1台で旅客機2機ぶんの値段です。
これがEUVを「ボトルネックの中のボトルネック」たらしめる理由です——中国は2019年からEUVの購入を禁じられ(米国がオランダ政府にかけた圧力の結果)、最先端のチップを作るのが難しくなりました。代わりに旧型のDUVを何周もくり返して使うしかなく、遅いうえにyieldも低い。このたった1種類の機械を握ることが、大国間のチップ覇権争いで最も重要な鍵のひとつになっているんです。
04Deposition, Etch & Process Control
lithographyはASMLのおかげで見出しを飾りますが、実はlithoは装置全体の価値の約4分の1にすぎません。残り4分の3がdeposition & etchとprocess control——業界の外ではほとんど名前を聞かない分野です。でも、いちばん大きなお金が流れ込むのはここで、米国と日本の会社が握る戦場なんです。
Deposition(ふっき)は、数原子ぶんの薄い材料の層をウエハーに重ねること——ある技法(ALD)では本当に原子を1層ずつふっき付けます。一方Etch(削り)は、要らない部分を正確に削り取ること。最新のチップは複雑な3D構造(GAAトランジスタや200層超に積んだNANDなど)を持つため、deposition/etchの工程が爆発的に増え——この2つの機械分野を、静かだけれど強力な成長エンジンに押し上げています。
etchの戦場は集中が激しく——上位3社(Lam Research、Tokyo Electron、Applied Materials)を合わせると市場の約90%を占めます。なかでもLam Researchは乾式の削り(dry etch)で50%超を握り、Applied Materialsは最も幅広いポートフォリオの持ち主——lithoを除けば、ほぼすべての機械を揃えています。
3つ目の分野——Process Control(metrology & inspection)——は、すべての工程に埋め込まれた「品質の検問所」です。トランジスタがナノメートルの小ささになると、目に見えない欠陥が1つあるだけでチップ全体が不良になります。この分野の機械は「欠陥を探し」、「各層が正しい位置にあるか測る」(overlay)役目を担い——チップが複雑になるほど、検査もより頻繁に必要になります。
この分野では、このnodeで最も大きくKLAが独走しています——process control市場全体の約56%、そして光によるウエハー検査(optical inspection)ではシェア85%超。これは「最大ではないが、最も独占している」ビジネスの典型例です——AIチップは最高のyieldを求めるため、検査装置の需要もそれに連れて伸びていきます。
05エコシステムの中でのつながり
このnodeはチップのサプライチェーンの「最上流」に座っています——下流のすべてが、まずこのnodeの機械を通らねばなりません。
- Foundryやメモリメーカーに機械を売る: 主な顧客はTSMC、Samsung、Intel、SK Hynix、Micron、SMIC——彼らの巨額のcapexの大半は、このnodeから機械を買うことです。つまりチップ業界の「好況・不況のサイクル」は、そのまま装置会社のサイクルでもあります。
- AIの波に、間接的だが深く供給する: NVIDIAのAIチップも、HBMの1本1本も、すべてこれらの機械から生まれます。世界がAIに投資するほど、製造会社はますます機械を発注する——これこそAI時代の本物の「picks and shovels」です。
- Cloud、電気自動車、ロボット、Quantumへの道を開く: 最先端のチップを要するあらゆるトレンドは、直接にも間接にも、このnodeの機械に頼っています。
- 重要な原材料に頼る: 1台ごとに世界中のサプライヤーから集めた数十万点の部品——特殊なレンズや鏡から希少金属まで——が入っており、世界のサプライチェーンの緊張に敏感です。
06いま、どこまで来たのか
2025〜2026年は、このnodeのピークの時期です——AIチップ需要が装置の発注を過去最高に押し上げています。ASMLは2025年を売上327億ユーロ(15%増)で締め、さらに重要なのは受注残(backlog)が388億ユーロに達したこと——何年も先までの先行受注を意味します。同社はHigh-NA装置の量産と、HBMメモリからの第二波を背景に、2030年までに売上440〜600億ユーロを目指しています。
この時期で最も熱い話題がHigh-NA EUV装置の登場です——1台あたり約3.8億ドルの新型。ASMLは2023年末からIntelに1台目を出荷し、TSMC、Samsungにも順次納め、1.4nmやそれより小さいチップへの道を整えています。「誰が最先端の機械を先に手にするか」=「誰が次世代のAIチップを先に作れるか」という賭けなんです。
もう一方の側が中国との技術戦争で、激しさを増しています。2025年第4四半期、ASMLの装置売上の約36%はまだ中国向けでした(大半は売却可能なDUV)。ところが2026年第1四半期には、規制強化を受けて数字は約19%へ急落——扉が少しずつ閉じていることを示しています。
中国側は自前の機械づくりを急いで応戦しています。中国最大の装置メーカーNAURAは2025年上半期に売上が約30%伸び、SMICの7nm生産ラインでetch装置のテストをすでに始めました。一方SMEEはlithoで追いかけようとしています(が、まだ28nmのDUVの段階で足踏み)。一部のアナリストは、2030年までに中国製の機械が中国の工場の機械の50〜60%を占めうると見ています——ただし大半はまだ旧世代のnodeで、最先端ではありません。
07これからの展開
第1の方向ははっきりしています:AI需要が装置市場を伸ばし続ける。SEMIは2026年に約1,390億ドル、一部は2027年に約1,560億ドルに達すると見ています。製造会社がAIチップとHBMの生産能力を増やし続けるかぎり、装置は業界で最も堅い柱のひとつであり続けます——なぜなら、チップが作られるより前にお金を受け取るからです。
第2の方向はHigh-NAと新しいチップ構造への移行です。トランジスタがGAA型やbackside powerに変わると、焼き付けもふっき/削りもさらに複雑になります——ASML(litho)にも、Applied/Lam/TEL(deposition/etch)にも追い風です。チップ1枚あたりに、より多くの、より高価な機械が要るようになるからです。
第3の方向はサプライチェーンの分断(decoupling)です。世界は2つのエコシステムに割れつつあります——最先端の機械を使える西側/日本/韓国と、切り離されて機械をゼロから作らねばならない中国です。結果として、中国は国内の「旧世代node向けの機械」市場を徐々に押さえ、一方で西側/日本の5大手はなお長く最先端を握り続けます——ただし、かつて大きな収入源だった中国市場を失うリスクも抱えます。
08課題とリスク
このnodeの深い堀には、投資家が理解しておくべき固有のリスクが伴います。
第1のリスクは循環性(cyclicality)です。装置の売上は製造会社のcapexに連動し、それは激しく上下します。チップ業界が下降局面(過剰能力)に入ると、製造会社はすぐ機械の購入を控えるため、装置会社の売上はチップそのものよりさらに大きく振れます——「好況のときは最高、不況のときは底冷え」のビジネスなんです。
第2のリスクは地政学と中国市場です。中国はかつて多くの会社にとって最大の市場でした(ASMLは2024年にDUVの70%を中国に売っていました)。でも年々厳しくなる輸出規制が、その扉を閉じつつあります——ASMLの中国向け売上は1四半期で36%から約19%へ急落しました。これは諸刃の剣です:技術の優位は守れても、大きな収入を断ち、中国に国内の競合を作らせるのを早めてしまいます。
第3のリスクは極端にもろいサプライチェーンへの依存です。EUV装置1台には、世界中の専門サプライヤーから集めた数十万点の部品(TRUMPF製のレーザー、Zeiss製の鏡)が入っています。サプライヤーの1社でもつまずけば、ライン全体がつまずく——盤石に見える独占の裏に隠れた、もろさなんです。
ひとことで言えば、このnodeはチップのサプライチェーンで最も深く、最も静かで、しかし最も交渉力の高い「機械の作り手」です。一般の人が名前を聞いたこともないASMLやKLAのような会社が、各国首脳の地政学の交渉テーブルに座っているのは、このためです——「チップを作る機械」を握る者が、AI時代まるごとの歩みを握るからなんです。