メガトレンド · Cloud & Digital Infrastructure
退屈だったデータ倉庫が、突然AIの「胃袋」になった
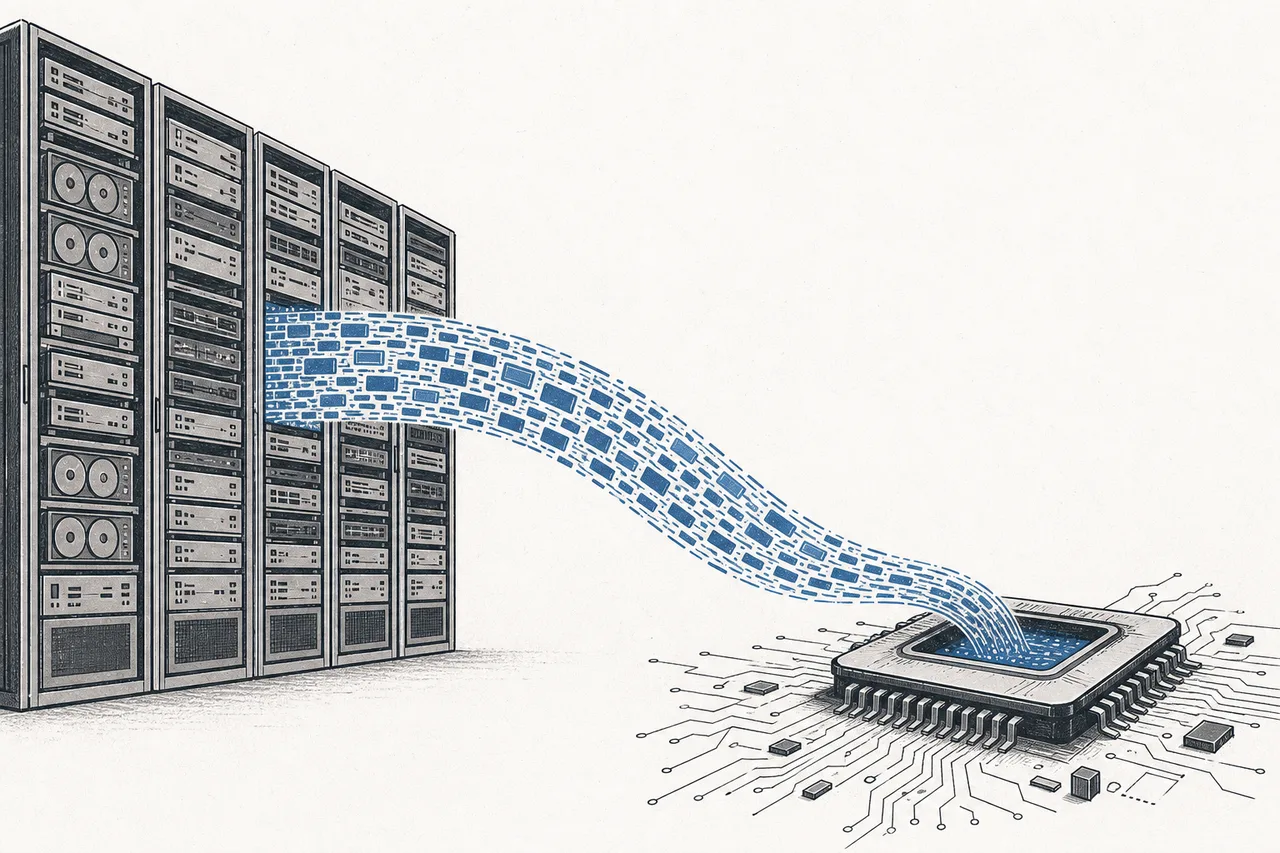
世界中のすべてのファイル、すべての画像、すべてのAIモデルは、どこかに「眠って」いなければなりません——データセンターの中の、巨大なストレージ装置の上に。この事業はかつて、IT業界でいちばん退屈だと見られていました。AIがすべてを変えるまでは。高価なGPUチップは、ストレージがデータを送り込むのが間に合わなければ、ただ座って待つだけ。だからストレージは「予備の保管場所」から、AI時代の「ベルトコンベヤー」へと変わったんです——そして古いハードディスクも新しいフラッシュも、同時に品不足に陥りました。
01これは何?(速い vs 安い)
スマホで写真を開くときのことを思い浮かべてください——その写真は、空に浮かぶ霧のような「クラウド」にあるわけではありません。どこかのデータセンターの建物の中の、本物の機械の上に眠っています。「エンタープライズ・ストレージ装置(enterprise storage array)」と呼ばれるものの上に。このnodeは、その装置の話です——大企業、銀行、病院、そしてAIのデータセンターが、組織全体のデータを一か所にまとめて保管し、どの機械からも引き出せるようにするための機械の話なんです。
この話の核心は、いつも対立する二つの性質のあいだの「綱引き」です:「速い」と「安い」。ストレージの世界は、データを実際に記録する媒体によって、大きく二つの陣営に分かれます:
- ハードディスク(HDD): くるくる回る磁気の円盤の上を、読み取りヘッドが行き来する——古くて、遅い。でも容量あたりとても安い。頻繁には取り出さない大量のデータを保管するのに向いている
- フラッシュ / SSD: 動く部品がまったくないメモリチップ——HDDより何倍も速く、消費電力も少ない。でも容量あたりはずっと高い
装置をまるごとフラッシュだけで作ったものを「all-flash array(AFA)」と呼びます——今の時代の主役です。データを速く送り届けなければならないとき、AFAが答えになるから。一方のHDDも、どこかへ消えたわけではありません——役割を変えて、AIが生み出す膨大なデータを収める「巨大で安い倉庫」になったんです。
「storage」と「memory(RAM)」を混同しないでください——memoryはチップの一時的な作業スペースで、超高速だけれど電源を切るとデータが消えます(Memory — DRAM, NAND & HBMを参照)。storage arrayは「永続的な保管場所」で、電源を落としてもデータが残り、容量もはるかに大きい。このnodeが扱うのは、記録用のチップ(NAND、磁気の円盤)を組み上げて大きな装置にし、管理ソフトまで備えたシステムであって、チップ単体ではありません。
メガトレンドの地図では、このnodeはCloud & Digital Infrastructureの下にあるサブテーマです——デジタル時代のあらゆるデータが置かれる「土台の層」。ストレージ装置がなければ、クラウドもAIも、何ひとつ存在しません。
02なぜ重要なのか — ストレージの再生
何十年ものあいだ、ストレージは「ゆっくり伸びる退屈な」事業でした——データが毎年少しずつ増えるから、企業も装置を少しずつ買い足す。何も刺激的なことはありません。でもAIが、この方程式を二つの方向から同時にひっくり返しました。
第一はデータ量の爆発です。世界全体では2025年に約175ゼタバイト(zettabyte = 10億テラバイト)のデータが作られ、2026年には〜230〜240ゼタバイトに達すると見られています。AIモデルを一つ訓練するたびに、それは膨大な訓練データを食らい、新しいデータ(ログ、結果、チェックポイント)をさらに山ほど吐き出す——そのデータには、行き場が要るんです。
第二の方が重要です:ストレージがAIの生産ラインの一部に直接組み込まれたこと。一台で何十万ドルもするGPUチップが、ストレージのデータ供給が間に合わずに「座って待つ」なら、それは一秒ごとにお金を燃やしているのと同じ。業界はこの症状を「GPU starvation」(GPUの飢え)と呼びます。結果、「保存したら忘れる」ために設計された旧来のストレージはもう通用しません——毎秒数TBの速さでデータを送り込めるストレージが要るんです。
その衝撃は、市場の数字にはっきり表れています。世界の外付けエンタープライズ・ストレージ(external enterprise storage)市場は、2025年第4四半期に約97億ドルの売上をあげました(前年比5.5%増)。でも面白いのは市場の内側で運命がくっきり分かれていること:all-flash arrayの売上は+17.6%伸びた一方で、HDDやハイブリッドの装置は逆に〜6〜10%縮小した——お金が古い技術から抜け出して、急速にフラッシュへ流れ込んでいます。
03どう動くのか(ホット層とコールド層)
HDDとフラッシュが(一見ライバルなのに)同時に伸びられる鍵は、「データの階層化(tiering)」という考え方です。データセンターはどちらか一方を選ぶのではなく——両方を使い、データの一つひとつを、それにふさわしい層へ置くんです。
レストランの厨房を思い浮かべてください:毎分使う材料は目の前のカウンターに(さっと取れる)、店全体の予備在庫は奥の冷蔵室に(たくさん入る、安い、でも取りに行くのに時間がかかる)。ストレージもまったく同じです:
ここが一見矛盾するのに本当の話:AIはフラッシュとHDDを同時に品不足にした。フラッシュが足りないのは、誰もがGPUに供給できるほど速い「ホット層」を欲しがるから。HDDがブームなのは、AIが吐き出すデータ(data lake)が、高価なフラッシュに収めるには大きすぎて、安いHDD倉庫へ流し込むしかないから。
そしてストレージがGPUへ直接供給するようになると、GPUDirect Storageという新しい技術が登場しました——CPUを仲介者として通さずに、ストレージからGPUのメモリへデータが直接走る「近道」を開くものです。供給速度を約30〜50%引き上げます。Pure StorageのFlashBlade//EXAのような新世代ストレージは、一つの領域で読み出し速度が毎秒10TBを超えると謳うほどです。
Nearline HDD = データセンター向けの大容量ハードディスク。膨大なデータの塊を保管しつつ、それなりに素早くアクセスできるよう設計されている(「オンラインで高速」と「とても遅いテープのバックアップ」の中間)。Data lake = 組織がとりあえずあらゆる生データを流し込んでおき、あとからAIに掘り起こさせる巨大なデータの貯水池——この二つこそ、AI時代の「HDDブーム」の核心なんです。
04エコシステムの中でのつながり
ストレージ装置は単独で存在するのではありません。上流から物を受け取り、ほぼすべての下流のテクノロジートレンドへ物を渡す「土台の層」です:
- Cloud & Digital Infrastructureの傘の下にある: ストレージはデータセンターの三本柱のひとつ——compute(チップ)とnetworkと並ぶ存在で、あらゆるクラウドサービスがこの層の上に立つ
- AI Data Centerへ直接供給する: これがいちばん熱い関係。一つのAIデータセンターは、何十万ものGPUを養えるほど速いストレージを備えなければならない——だからストレージは、AIインフラに欠かせない部品になった
- Memory — DRAM/NAND/HBMの兄弟だ: フラッシュの装置はNANDチップで作られる。だからAIがstorage用にNANDを吸い上げると、チップの価格も跳ね上がる——この二つのトレンドは「記録用チップ」で直接つながっている(ただしこのnodeは装置全体の話、Memoryはチップそのものの話)
- Data Platforms & Analyticsの土台になる: データ分析ソフトもdata lakeも、どこかの本物のストレージの上に置かれていなければならない
- Hyperscale Cloudに一部を飲み込まれる: クラウドの巨人(AWS、Azure、Google)は自前のストレージを設計することが増えている——旧来の装置メーカーにとって、大口顧客であると同時に競合でもある(リスクの章を参照)
05いま、どこまで来たのか
2025〜2026年は、長らく低成長だったストレージ業界の「再生」の時期です。フラッシュ側もHDD側も同時に記録を更新し、めったに見られない現象が起きました:SSDがひどく品不足になり、「安物」だったはずのHDDが再び主役に返り咲いた。
数字が物語をはっきり語ります。エンタープライズ向けSSDの容量あたり価格は、2025年半ばにはHDDの約5〜6倍の差でした。でもAIがNANDチップを根こそぎ吸い上げると、この差は2026年初めまでに20倍以上に広がった。結果、データセンターは大きなデータの塊にはHDDを使う方向へ戻り、高価なフラッシュは本当に速さが要る仕事だけに取っておくようになっています。
HDDは本物のブーム——データセンター向けの大容量ハードディスク(nearline)の出荷は前年比でほぼ倍増し、2028年まで年率約23%で複利成長すると見られています。SeagateもWestern Digitalも売上が〜31〜41%急増し、その85〜90%超はクラウドとAIの顧客から。生産能力は2026年末まで予約で埋まっています。
フラッシュと装置全体の側も活況です。市場のリーダーたちは、それぞれ違う強みを持っています。データセンターでHDDを追い詰めるpure-playのフラッシュ専業もいれば、「データセンターまるごと」を売る巨人もいる。そしていちばん熱いのが、AIのためだけに生まれた新顔の未上場企業です。
06これからの展開
第一の方向はストレージが「賢く」なり、AIとより固く結びつくこと。ただの保管箱ではなく、新世代のシステムはGPUへの供給を主任務として設計されます——毎秒数TBの速さで、GPUDirectに対応し、テラバイト級になる巨大モデルの「チェックポイント」を一回ごとにさばく。これをうまくこなす企業(VASTやPureのような)は、AI顧客が手放せないインフラの層になっていきます。
第二の方向は階層化がさらにくっきりすること。フラッシュは「ホット」な仕事をますます引き受け(Pure–Metaのディールが示すように、上位のHDD市場を侵食し始めている)、一方で大容量HDDは、AIが生み出し続けるdata lakeの安い「冷たい倉庫」という役割を固めます——どちらにも居場所がある。ただ役割の違いが、より明確になるだけです。
第三の方向はビジネスモデルがサービス(subscription)型へ変わること。顧客は、大きな装置を一度に買うより「容量を借りる」払い方を好むようになっています。だからメーカーも継続的なサービスとして売る形が増えている——PureのARRが〜17億ドルに達し、NetAppのクラウド事業が43%伸びたのが、その表れです。こうした安定した売上が、「退屈」だった事業を、投資家にとって再び魅力的なものにしているんです。
07課題とリスク
AI時代のストレージの魅力には、この事業の本質に深く根ざしたリスクがついてきます。
第一のリスクはコモディティ化(commoditization)です。ソフトウェアを取り除けば、ストレージ装置は「チップを入れる箱」で、誰にでも作れてしまう。だから競争は価格に落ち込み、利益はかんたんに圧迫されます。生き残る企業は、ハードだけでなく、優れたソフトウェア(データ管理、圧縮、GPUへの供給が得意)を持っていなければなりません——空の箱だけを売る者は、価格競争で利益を薄く削られていきます。
第二のリスクはクラウドの巨人による市場の侵食(cloud cannibalization)です。AWS、Azure、Googleや他のhyperscale cloudは、自前のストレージを設計することが増え、企業のデータ保管の仕事をクラウドへ吸い上げています——旧来の装置メーカーにとって、大口顧客であり競合でもある存在に。企業がデータをクラウドへ移すほど、「自前で装置を買って設置する」市場は縮んでいきます。
第三のリスクはフラッシュとHDDの価格サイクルです。この事業は、周期的に上下するNANDチップと磁気円盤の価格に縛られています。今は品不足が価格を押し上げています(メーカーには追い風、でも顧客には割高)——けれど、いつか生産能力が追いつくか、AI需要が鈍れば、価格は一気に下がりうる。そしてメモリ業界が周期的に経験してきた「供給過剰」のサイクルが、また巡って戻ってくるんです。
ひとことで言えば、エンタープライズ・ストレージは、データセンターでいちばん退屈だった部品が、突然「胃袋」になった物語です——数十万ドルのAIチップが全力で働けるか、それとも飢えて座っているかを決める胃袋に。古いハードディスクと新しいフラッシュが同時に品不足になったことは、AI時代には「データの置き場」がもはや裏方ではなく、すべてを動かす機械の一部になった、という合図なんです。