メガトレンド · 半導体
退屈な汎用チップから、AIに欠かせない主戦場へ
メモリはかつて、半導体業界で最も「退屈で過酷」な事業でした——汎用品として売られ、価格の乱高下で周期的に赤字に陥る。でもAIがすべてを変えました。とくにHBMという特殊なメモリが、小さかったSK Hynixに王者を倒させ、業界全体を2028年まで続きうる「スーパーサイクル」へ押し上げたのです。
01これは何?(3種類のメモリ)
あらゆるコンピューター——スマホからAIサーバーまで——には、性格の違う「データの置き場所」が2つ必要です。机の上の作業を思い浮かべてください。素早く物を出して作業する「作業机」と、たくさんしまえるが取り出しは遅い「書類棚」。このノードはその両方の話——プラスAI向けの「特別な机」の話です。
- DRAM(作業机): とても速く、チップの一時的な作業場所に使われるが、電源を切るとデータは消える——アプリを開くたびにDRAMへ読み込まれる
- NAND(書類棚): 永続的な記憶(SSD、スマホの保存領域)。大容量で単価が安いが、DRAMより遅く、電源を切っても消えない
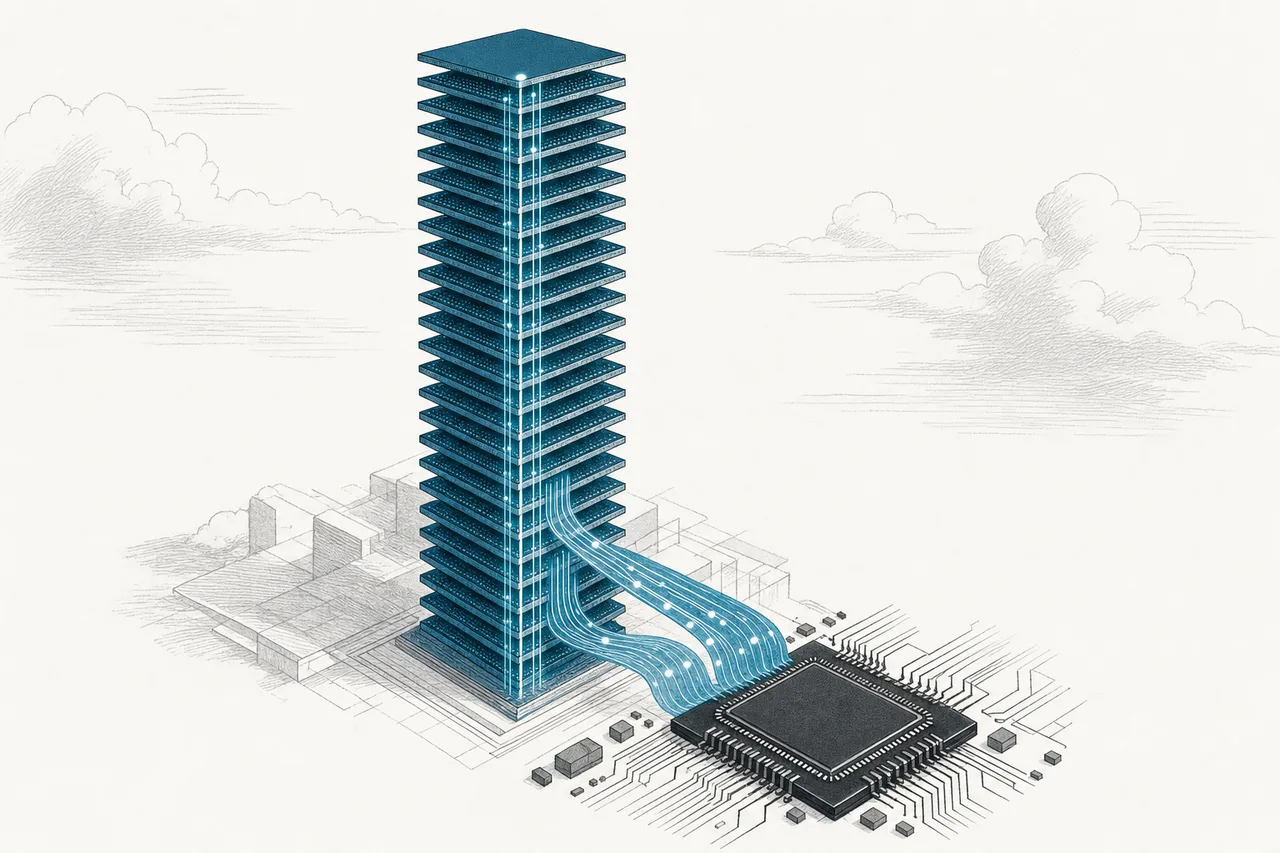
- HBM(AI向けの特別な机): 実体はDRAMを垂直に「積み」、AIチップの真横に置いたもの。極限まで速くデータを送り込む——本記事の主役です
DRAM(HBMを含む)は「volatile(揮発性)」——速いが電源がないとデータは消える · NANDは「non-volatile(不揮発性)」——遅いが電源を切っても保持する。だからどの機器にも両方が要る:速く動くためのDRAM、本物の保存のためのNAND。
メガトレンドの地図では、このノードは半導体の下にあります。その定義は明快——「汎用品プラスのメモリで、AIゆえに品薄なプレミアム層としてHBMがある」。そしてそれが物語全体の核心です。
02なぜ退屈なものが金に変わったのか
何十年もメモリは半導体業界の「コメ」と見なされてきました——規格が同じで誰でも作れるから、競争は純粋に価格だけ。結果、上下動の激しいサイクルになり、好況期は利益が溢れ、不況期は原価割れで数千億円の赤字(2022〜2023年に起きた通り)。
でもAIがこの方程式を変えました。大規模AIモデルは、量も速度もかつてないほど「メモリに飢えている」からです。HBM需要は猛烈に伸びました:2023年に+150%、2024年に+200%超、2025年もさらに約70%。HBM市場は2025年の$380億から2026年に$580億へと拡大中です。
その結果は業界に衝撃を与えました:2025年第4四半期、大手メモリメーカーの粗利率がTSMCを上回ったのです——ほとんど前例のないこと。「退屈なもの」が一夜にして、半導体業界で最も儲かる事業になりました。
03HBMとは何か——深掘り
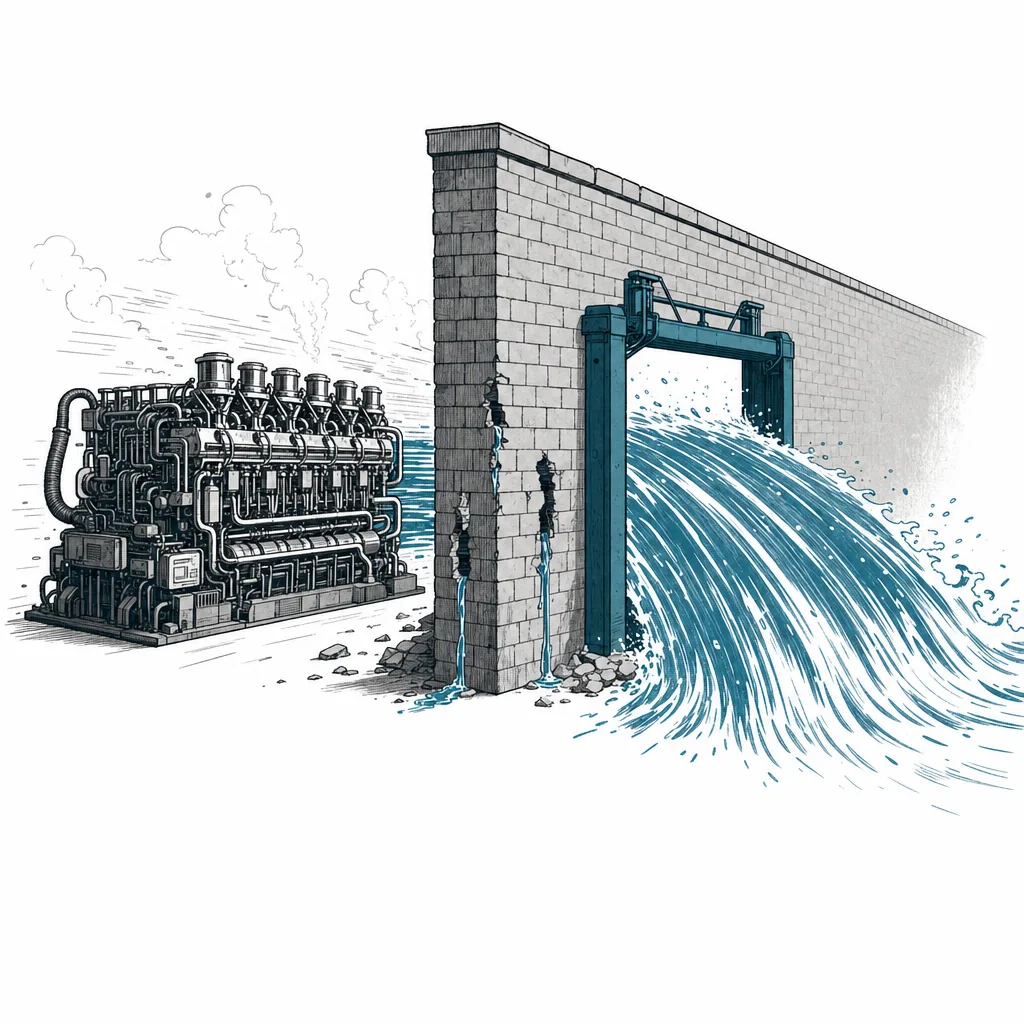
なぜHBMがこれほど重要なのかを理解するには、まずそれが解く問題を知る必要があります。それが「メモリの壁(memory wall)」です。
現代のAIチップは毎秒1兆回規模で計算できます。でも問題は——計算待ちより「データ待ち」のほうが多いこと。従来のメモリ(DDR)がデータを送りきれないからです。F1のエンジンがあるのに、燃料をコーヒーの細いストローで送るようなもの。本当の力は「データを送り込む速度」でボトルネックになっています。
HBMはこれを、単純だが実装は極めて難しいアイデアで解きます:メモリチップを基板上に並べて遠くまで配線する代わりに、DRAMを垂直に「積み」(8〜12層、あるいはそれ以上)、TSVという技術で全層を貫いて接続し、そのスタックをAIチップの真横の接続板(インターポーザー)の上に置く——データの経路を短く、そして桁違いに広くするのです。
結果は速度の飛躍です。一般的なDDR5メモリは1チャネルあたり約50 GB/sですが、HBM3Eは1,000 GB/s(1 TB/s)超——約20倍の速さで、しかもビットあたりの消費電力は少ない。
TSV(Through-Silicon Via)= シリコンに微細な孔を貫通させ導電金属を充填し、積み重ねたDRAMを垂直に通信させる技術 · インターポーザー = GPUとHBMを隣り合わせに載せる「橋」となるシリコン板——ここがメモリの世界とチップのパッケージング(ファウンドリのCoWoS)が出会う点です。
04業界で最も過酷なサイクル
HBMに興奮する前に、この事業の「むき出しの性質」を理解しておく必要があります。メモリはオリゴポリー(少数の企業による寡占)——世界のDRAMはわずか3社(Samsung、SK Hynix、Micron)で合計95%超を握ります。でもプレーヤーが少なくても価格は激しく動く。製品が同一規格で、誰もが好況期にいっせいに増産し、不況期にいっせいに供給過剰に陥るからです。
このサイクルは過酷で、直近(2022〜2023年)にはメーカーがチップを原価割れで売り、巨額の赤字を出してから2024〜2025年に回復しました。いま投資家にとって最大の問いは:「今回は本当に違うのか?」
「今回は違う」と多くが信じる理由は、AIがこれまでにない構造的(structural)な需要を生んでいること——ただの通常サイクルではない、という点です。加えてメーカーは前回に懲りて増産に慎重なので、品薄が長引く。一部にはこのスーパーサイクルが2028年まで続くと見る向きも。ただ慎重派は「歴史上、『今回は違う』と言われたときも、サイクルは必ず戻ってきた」と警告します。
05何とつながり、なぜ値上がりするのか
このノードは他のトレンドと深くつながっています:
- AIの心臓部を支える: HBMなしに現代のAIチップはない——HBMはすべてのGPUに欠かせない相棒
- パッケージングでファウンドリと出会う: HBMはCoWoS技術でGPUと組み合わされるため、HBMのボトルネックとチップ・パッケージングのボトルネックが絡み合う
- インターコネクト&基板の上に乗る: すべてはインターポーザーと先端基板の上に載る
- 重要な原材料に依存: 高品質のシリコンウエハーと特殊化学品
でも一般消費者が実際に感じる影響は、「DDR5の圧迫」と呼ばれる現象から来ます。HBMの製造は、同じ容量あたり通常のDRAMの約4倍の生産能力(ウエハー)を食う。だからメーカーが利幅の大きいHBMに注力すると、スマホやPC向けの通常DRAMの生産能力が減るのです。
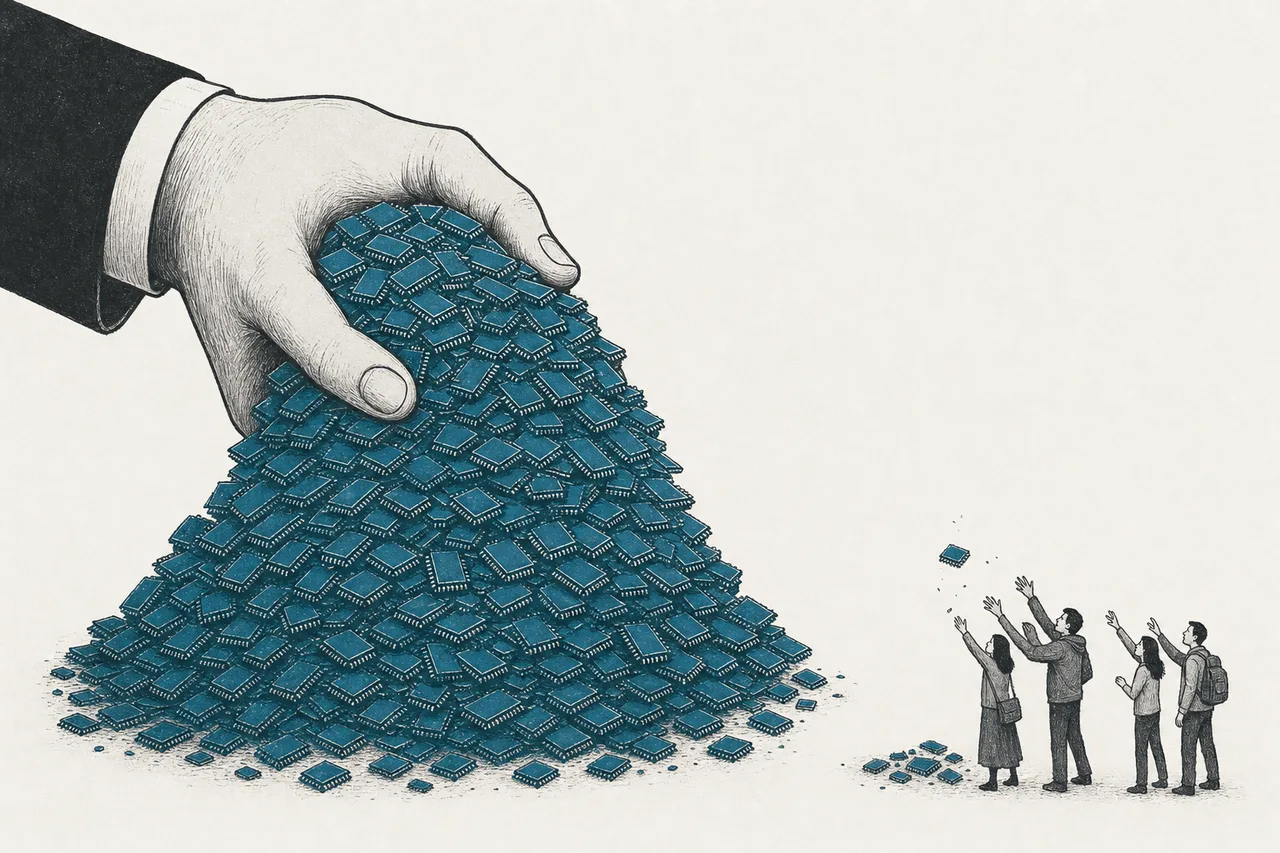
結果として通常DRAMの価格は急騰し、消費者製品の価格を押し上げると見られています——2026年のスマホ価格は、一部メモリ代のせいで約14%上がるという試算も。深いB2Bトレンド(AIがHBMを買う)が、一般の人の財布に直接届く稀な例です。
06王座をめぐる戦い(2025〜2026)
ここが最もドラマチックな部分です。何十年もSamsungが誰にも挑まれずメモリの王座にいました。でもHBMがすべてを覆した——SamsungのHBMがNVIDIAの品質試験を通らない一方、小さかったSK Hynixが先にNVIDIAと手を組み、HBMの首位を独走したのです。
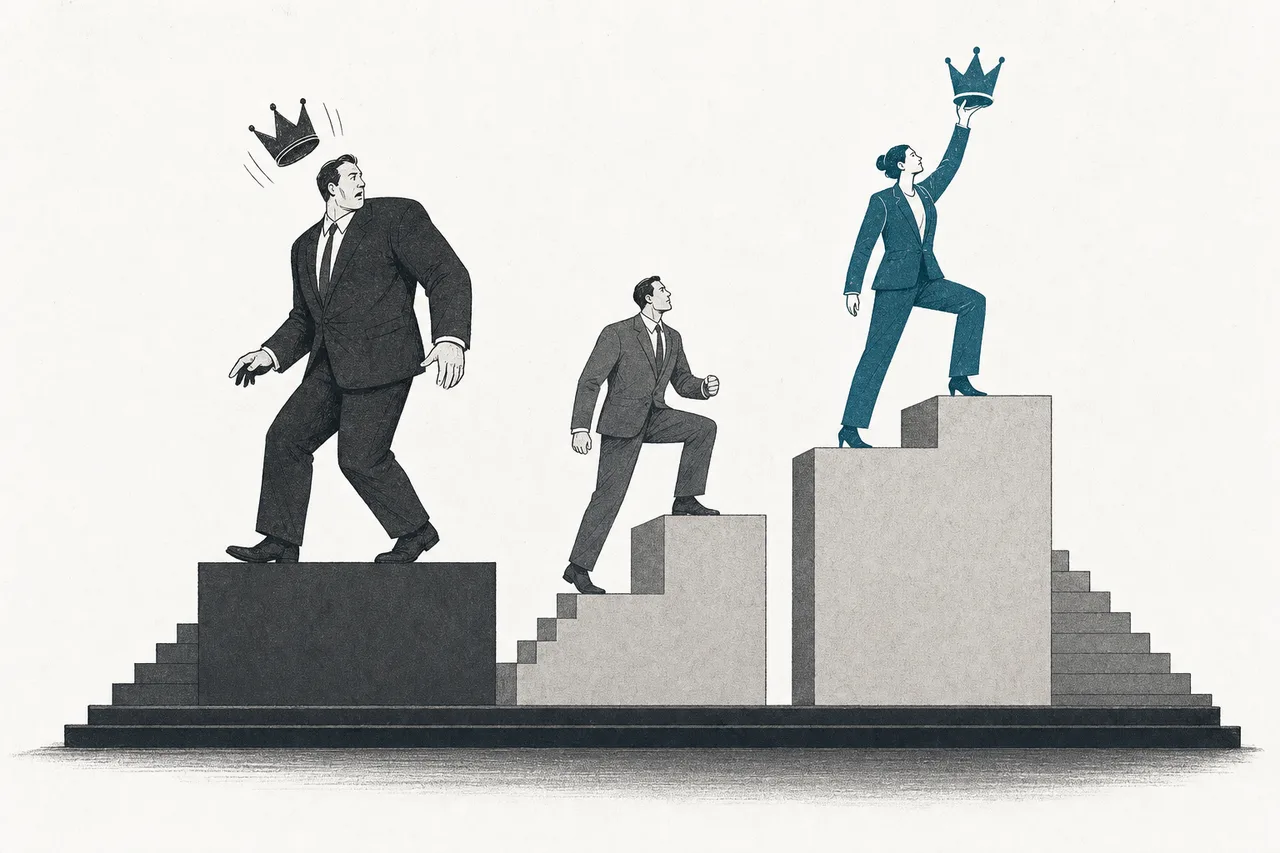
数字が雄弁です——2025年第2四半期、SK HynixはHBM市場の62%を握り、Samsungは(2024年半ばの)41%から17%へ転落。数年前までHBMのシェアがほぼ無かった米国のMicronも21%まで急伸し、Samsungを抜きました。
HBMでの勝利は盤面全体を揺らしました——SK HynixはDRAM市場全体でも初めて首位に立ち、そして何より2025年に通年利益で初めてSamsungを上回ったのです。
同時に価格も爆発。標準DDR5チップの価格は$6.84(2025年9月)から$27.20(2025年12月)へ——3か月でほぼ4倍になりました。
もう一人の要注意プレーヤーが中国——CXMT(DRAM)とYMTC(NAND)が、制裁下でも猛追しています。YMTCはNANDシェアを13%まで伸ばし、2026年までに15%を目標。CXMTは技術で約3年遅れるものの、DDR5の量産を急ぎ、北京の指示で2026年半ばに旧世代のDDR4をやめる——これが下位市場をさらに揺さぶります。
07これからの展開
第1の方向はHBM4と「カスタムHBM」。HBM4規格(2025年登場)はバス幅を2倍(2,048ビット)にし、NVIDIAは新型チップに最大8〜16スタックのHBMを使う計画。さらに次世代HBMは顧客ごとに「専用設計」され始める——標準品から顧客に紐づく製品へ変わり、汎用品らしさが薄れるかもしれません。
第2の方向はサイクルの問い。AI需要が強いままメーカーが増産を抑えれば、スーパーサイクルは2028年まで続きうる。でも全員がいっせいに増産すれば(過去のように)供給過剰で価格が急落しかねない——これが業界全体の利益を左右する変数です。
第3の方向は中国の下位市場攻勢。3大手が上位のHBMに注力する間、中国(CXMT/YMTC)は下位市場(DDR4、汎用NAND)を押さえつつあり、長期的に汎用品の価格と利益を圧迫しうる——ハイエンドの値上がり(機会)とローエンドの値下がり(リスク)が同時に起こります。
08課題とリスク
Memoryの魅力には、そのDNAに刻まれたリスクも伴います。
第1かつ永遠のリスクは「サイクル」。利益が数四半期で大幅プラスから大幅マイナスへ振れる事業です。市場が「今回は違う」と信じるたび、歴史はサイクルが消えないと警告してきました——問いは「起きるか」ではなく「いつ」。だからこの分野への投資はサイクルの波を読むことが肝心で、最高の好材料が出たときに買うものではありません。
第2のリスクはHBMと少数顧客への依存。首位企業の巨額の利益は、AI需要と少数の主要顧客(とくにNVIDIA)に結びついています。AI投資が減速したり、チップの設計がメモリの使い方を変えれば、この集中リスクが目立つ。そしてSamsungの教訓が警告します——「今日の首位も、1世代の技術を外せば転落しうる」。
第3のリスクは中国と下位市場。CXMT/YMTCが汎用品で追いつくと、下位市場の価格戦争が激化し、汎用品の利益を圧迫し、ハイエンドが逼迫していても一部セグメントで供給過剰を生みかねません。
ひとことで言えば、Memoryは、最も退屈と見られていた部品が、突然AI時代の最も重要な主戦場の一つになった物語です。小さかった企業がたった1つの技術(HBM)で旧王者を倒した——これは、技術の世界では規模が勝利を保証しないという教訓。そして「メモリ」があなたのポケットのスマホの価格を決める品薄品になったと理解することは、かつて退屈だったこのノードが、なぜ時代の最も注目されるノードの一つになったのかを理解することなのです。