メガトレンド · Critical Materials
鉄の棒が1本できる前に、船いっぱいの土を掘り出さなければならない
どの建物も、どの橋も、どの車も、どの送電線も、そしてどのAIデータセンターも、年間で何十億トンも地面から掘り出される3つのものから始まります——鉄鉱石、ボーキサイト、そして原料炭です。これは鉄とアルミの「いちばん最初のマイル」。静かで、重くて、退屈なビジネスですが、あまりに巨大で、鉄鉱石は原油に次いで世界で最も多く船で運ばれるコモディティの一つです——しかも、ほぼ一人の顧客、つまり中国に売るごく少数の企業に握られています。
01これは何か
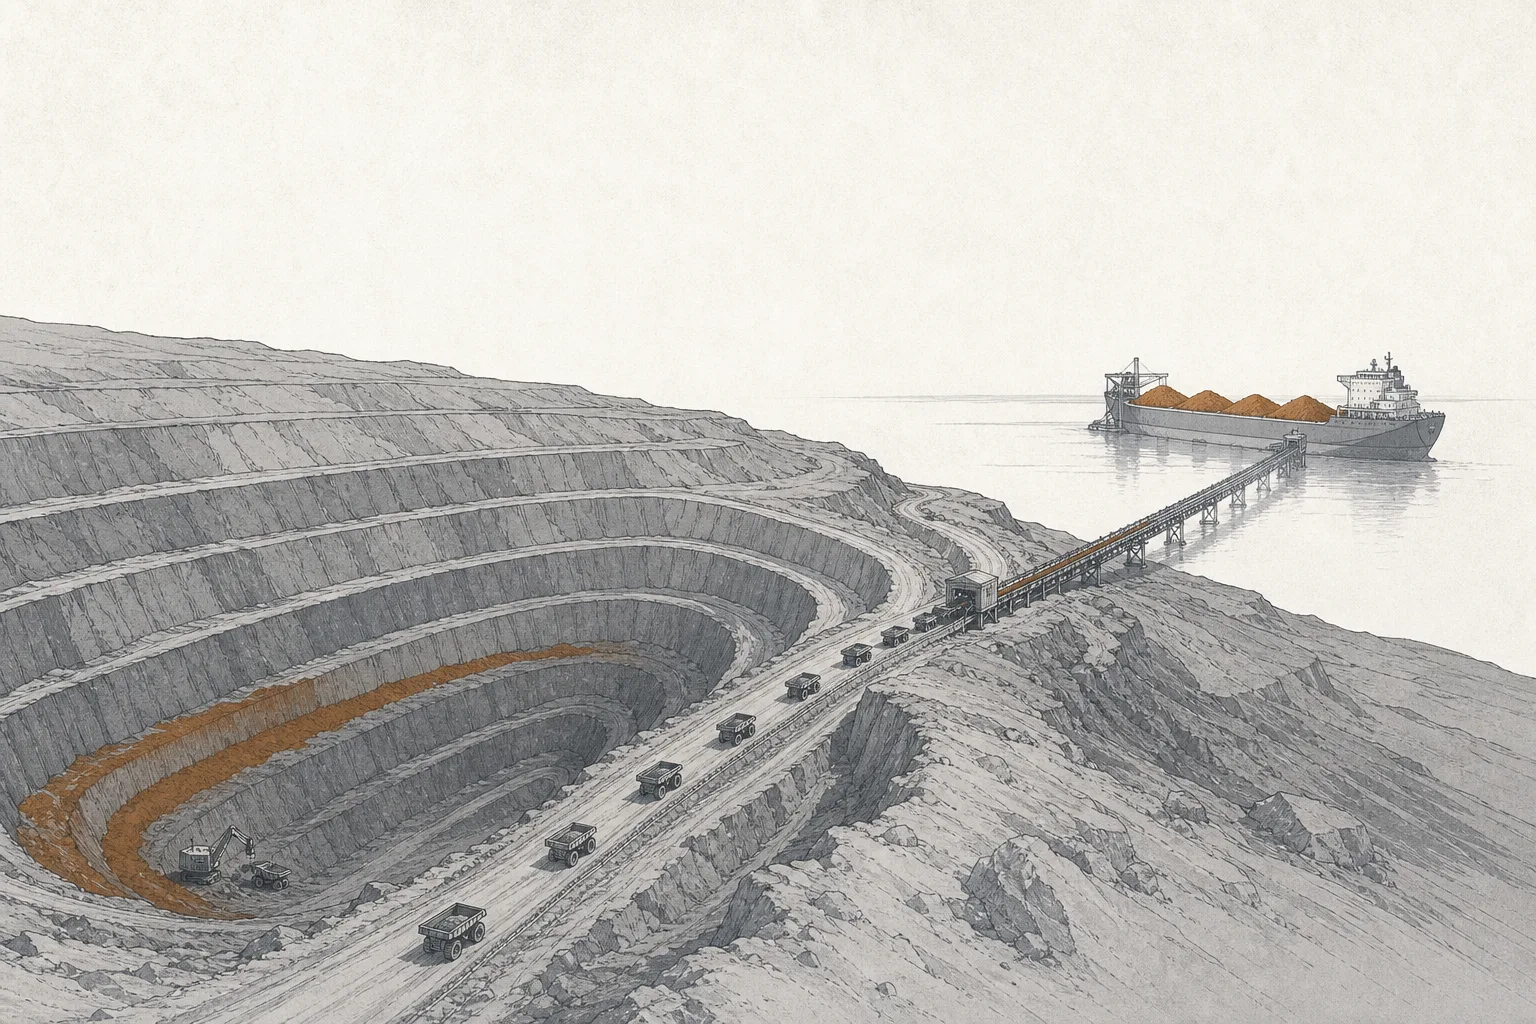
鉄の棒か、アルミの缶を思い浮かべてください。きれいで、滑らかで、完成した金属に見えます——でも出発点までたどると、オーストラリアの砂漠の巨大な穴や、ギニアの熱帯雨林から掘り出された見た目の悪い土と岩から始まります。このノードは、構造金属の「原料(feedstock)」のビジネスです——チェーンの誰よりも先に、生の材料を掘り出す人たちです。
主な原料は3つ、それぞれ別の金属を支えます。
鉄鉱石(iron ore)=鉄分を多く含む岩で、「鉄」の主原料 · ボーキサイト(bauxite)=酸化アルミニウムを含む赤い土。「アルミナ」という白い粉に精製してから、アルミに製錬する · 原料炭 / 冶金用炭(metallurgical coal)=製鉄で「燃料と反応剤」として使う特殊なグレードの石炭。発電用の石炭とは別物
私たちのメガトレンドマップでは、この工程はBulk & Structural Metalsの「最上流」のサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——生の材料がPrimary Steel & Aluminum Smeltingに流れ込んで金属になり、次にStructural Products & Fabricationへ進む前の最初の関門です。そして並走する道がMetal Recycling & Scrap——新しく土を掘らずに電気炉を養います。この上流がつまずけば、チェーン全体もつまずきます。
最初に押さえるべきは、これらの材料が「レアアース」の意味で希少ではないという点です——世界には鉄鉱石もボーキサイトもあり余っています。だからその物語は、銅やリチウムのように「足りるのか」ではありません。「誰がいちばん安く掘り、顧客にいちばん近く運び、港と鉄道を握るか」の物語です——原料は安いけれど、重くて量が膨大なので、本当のコストは鉱石そのものではなく「山を動かすこと」にあるのです。
02なぜ、これほど退屈なものがこれほど巨大なのか
いちばんわかりやすいのは、その規模の大きさです。2025年、世界は粗鋼を約18億5,000万トン生産し、中国だけで約9億6,100万トン(世界の~52%)をつくりました。そして鉄はほぼすべてのトンが鉄鉱石から始まるので、世界は年間約22億トンの鉄鉱石を消費します——重さで見れば、岩・砂・石油を除いて、人類が掘るか育てるほぼすべてを合わせたよりも多いのです。
重要なのは、単に「大きい」からではなく、それがほかのほぼすべてのメガトレンドの見えない骨格だからです。新しいAIデータセンター、拡張が必要な送電網、国内回帰する工場、増産されるEV——そんなニュースを聞くたび、その下には必ず大きな鉄とアルミの注文が隠れていて、その鉄とアルミの下には、先に掘り出さなければならない鉄鉱石とボーキサイトがあります。
このビジネスがもう一つ面白いのは、いい意味で容赦のない利益率です。港の近くに良質の鉱床を持つ会社は、鉄鉱石を1トンあたり$20未満で掘り、約$100で売れます——この巨大なスプレッドこそ、「何もない」ように見えるものを売っていても、少数の鉄鉱石会社が年間数百億ドルを稼げる理由です。
でもコインには裏表があります。2025年は鉄鉱石価格が軟化した年でした。中国が不動産を建てる量を減らし、中国の鉄需要が縮んだからです。62%品位の鉄鉱石価格は平均で約$100/トンに落ち、鉱山ジャイアントBHPの通年利益を26%押し下げ、約$10,160Mに——5年ぶりの低水準です。これがコモディティの本質です。利益は価格とともに、価格は中国とともに揺れます。
03鉄とアルミの秘密のレシピ(どう働くのか)
なぜ3つも掘るのか? 鉄とアルミは別々の「料理のレシピ」を持っていて、このレシピを理解すると、このビジネスのほとんどが説明できるからです——なぜ原料炭が重要か、なぜ鉱石の品位に価値があるか、そしてなぜアルミが「固まった電気」と呼ばれるか。
鉄の側では、昔ながらのレシピは、鉄鉱石(実は「さび」、つまり酸素と結びついた鉄)を、1,500°Cを超える巨大な高炉で「酸素を引き剥がす」もので、原料炭を燃料と酸素の除去剤の両方として使い、石灰石を加えて不純物を分離します。ざっくり、鉄鉱石を約1.5トン+原料炭を約0.6トンで、粗鉄1トンができます。だから原料炭は単なる燃料ではなく「原料」なのです——それなしでは、この方法で鉄を製錬できません。
アルミの側はもっと長く、はるかに電気を食います。まずボーキサイト約4〜5トンをアルミナの粉約2トンに精製し、それから膨大な量の電気でアルミを酸素から「ショックで引き離し」、金属1トンを得ます——この製錬があまりに電気を食うので、業界の人はアルミを「solidified electricity」、つまり固まった電気と呼びます。
このレシピは、大きな二つのことを説明します。一つ——「鉱石の品位」に大きな価値がある。鉄鉱石の鉄分が濃ければ(たとえば65%以上)、高炉が使う原料炭とエネルギーは少なくて済み、炭素排出も減り、利益も良くなります。二つ——原料炭は炭素の弱点。それは石炭なので、昔ながらの製鉄は膨大なCO₂を出します。だから世界は「原料炭をやめる」道を探していて、それが鉄鉱石の需要を永遠に塗り替えます(第6章で掘り下げます)。
04売り手はわずか、買い手は一人
このビジネスを一文で言えば、「売り手はごく少数、買い手はほぼ一人の市場」です——ほかのどのコモディティにもほとんど見られない構造です。
売り手側では、海上鉄鉱石はわずか四つのジャイアントに支配されています——Vale(ブラジル)、Rio TintoとBHP(オーストラリア)、そしてFortescue(オーストラリア)です。2025年、この4社は合わせて11億5,000万トン超、世界で取引される鉄鉱石のおよそ3分の2を生産しました。自前の鉱山・鉄道・港を握り、新規参入者がほとんど越えられない「堀」を築いています——最初の1トンを売る前に、インフラに数十億ドルを投じなければならないからです。
買い手側はさらに集中しています。中国が海上鉄鉱石の約75%を吸い込む——海を渡る鉄鉱石の4トンに3トンが中国へ向かいます。中国は世界の鉄の半分をつくるのに、自国の鉱石が足りず、しかも低品位だからです。この関係は諸刃の剣です。鉱山会社は中国のおかげで豊かですが、中国のせいで脆くもあります。中国経済がつまずけば、世界中の鉱石価格も一緒に落ちます。
ボーキサイト側はさらに極端です。西アフリカの一国、ギニア(Guinea)が、取引されるボーキサイトの70%超を握るまでに台頭しました——そして買い手はここでも中国が最大です(世界のボーキサイトの70%超を輸入)。鉄鉱石もボーキサイトも同じ物語を語ります——材料は少数の手に集中し、すべてが同じ場所、つまり中国の製錬所へ流れるのです。
このノードはBulk & Structural Metalsの兄弟たちと違い、「最上流」です——製錬や加工のような兄弟が関税と国内回帰(reshoring)の物語を語る一方、この上流は地理と輸送ルートの支配の物語を語ります。海に近い良質の鉱床を持つ者が、チェーンの誰よりも強い手札を握ります。
05いま、どこまで来たのか + プレーヤー
2025年の絵には、三つのストーリーが同時に走っています。一つ目——中国の減速で価格が軟化。 中国の鉄需要が不動産危機とともに縮み、2025年、中国の鉄鉱石輸入は2022年以来はじめて減少し、約11億9,200万トンになりました。鉄鉱石価格は前年までより低い約$100/トンで踏みとどまり、あらゆる鉱山会社の利益を圧迫しました。
二つ目——ギニアのボーキサイトが供給過剰になるほどブーム。 2025年、ギニアはボーキサイトを過去最高の約1億8,300万トン輸出し、1年で25%増えました。供給過剰でボーキサイト価格が落ち、ギニア政府は価格を支え、国内でのアルミナ精製を促すため、輸出規制を口にし始めました。これが赤い土に隠れた地政学リスクです。
三つ目——巨大な新鉱山がまさに目を開けた。 2025年後半、ギニアのSimandouプロジェクト——世界最大の未開発の高品位鉄鉱石鉱床——が生産を開始し、最初の積荷を出荷しました。今後2年半で年間6,000万トンまで徐々に生産を上げ、品位でタイト化する市場に高品位鉱の巨大な塊を注ぎ込みます——業界全体のバランスを揺るがす出来事です。
この分野の本当のプレーヤーは、複数の金属を掘る一貫型ジャイアントから、会社まるごとを鉄鉱石一本に賭けるpure-play、そしてアルミのチェーンを養う「ボーキサイト–アルミナ」勢まで幅があります。
06未来:高品位鉱の争奪戦
このビジネスの未来は「もっと掘る」ことではなく、「もっときれいに掘る」ことにあります——そして覚えておくべき言葉がDRIです。
DRI(Direct Reduced Iron)=原料炭で燃やす代わりに、天然ガスやグリーン水素で鉄鉱石から酸素を引き剥がす新しい製鉄法——だから炭素排出がはるかに少ない。「グリーン鉄(green steel)」の要ですが、厳しい条件があります。超高品位の鉄鉱石でしか使えないのです(たいてい鉄分67%以上、不純物が非常に少ないペレット)。
ここが転換点です。昔ながらの製錬(コークス炉)は中品位の鉱石でも使えますが、DRIは高品位の鉱石しか食べられません。問題は、DRIに十分な高品位鉱が世界にごくわずかしかなく、多くの鉱山は中品位しか産出しないことです。世界じゅうがグリーン鉄の工場建設に殺到すると、「DRIグレードのペレット」の需要は品薄が見込まれるほど急伸します。
結果として、「高品位鉱」がプレミアム商品になりつつあります——普通の鉱石より高く売れ、高品位鉱床を持つ者が切り札を握ります。ブラジル産の高品位Carajás鉱を持つValeや、Rio TintoのSimandouプロジェクト(品位~65%)が特に価値を持つのはこのためです——彼らは鉄鉱石を売っているだけでなく、「クリーン鉄時代への切符」を売っているのです。
未来のもう一つの側面が「ピーク・チャイナ」です。多くのアナリストは、中国の鉄生産はすでにピークを過ぎ、人口と建設の減速とともに、次の10年で徐々に減っていくと見ています。もしそうなら、世界全体の鉄鉱石需要は成長が鈍るか横ばいになりかねません——そうなると「量の戦争」(誰がいちばん掘れるか)よりも、「品位の戦争」(誰がよりきれいな鉱石を持つか)がますます重要になります。
07課題とリスク
中国の運命に縛られすぎている。 買い手の75%が一国のとき、すべては中国経済の健康状態に懸かります。中国の長引く不動産危機は、何年も鉄需要と鉱石価格を圧迫してきました。そして中国の鉄生産が本当にピークを打ったなら、長期需要は過去20年のような力強い成長には戻らないかもしれません——業界全体が直面する最大の構造的リスクです。
景気循環で価格が容赦なく揺れる。 鉄鉱石、ボーキサイト、原料炭は正真正銘のコモディティで、価格は景気循環で大きく揺れます。2025年はそれをはっきり示しました。鉄鉱石価格が約19%下がっただけで、BHPの利益は26%落ちました。鉱山は巨額で長期の投資を要するのに、収益は四半期ごとに揺れうる価格に縛られます。
地理的な集中リスク。 ボーキサイトの70%超がギニア一国から来ます——政治リスクが高く、輸出規制を口にし始めたばかりの国です。一方でオーストラリアの鉄鉱石は、出荷を周期的に乱すサイクロンに見舞われます。供給が少数の地点に集中していると、一つの出来事——クーデター、嵐、あるいは採掘権をめぐる紛争——が世界中の価格を揺るがしうるのです。
脱炭素の波が原料炭を脅かす。 昔ながらの製鉄は世界の炭素の約7〜9%を排出するので、原料炭をやめる圧力は高まり続けます。長い目で見れば、世界がDRI/水素へ移るにつれて原料炭の需要は減る傾向にあり、DRIに使えない中〜低品位鉱は売りにくくなるかもしれません——「どのトンも売れたもの」が「品位を選ばなければならないもの」になりうるのです。
ひとことで言えば:鉄鉱石、ボーキサイト、原料炭は、投資の周期表で最も退屈な項目です——でも、世界がつくるすべての最初のマイルです。人類が塔や車、送電網、データセンターをつくり続ける限り、この3つは何十億トンも船に積まれて掘り出され続けます。変わるのは「足りるのか」ではなく、「世界が鉱石を選び始める時代に、誰が正しい品位を持っているか」です。