メガトレンド · Critical Materials
鋼のビレットもアルミのインゴットも、まだ何も作れません——「成形」する工程に届くまでは
世界は鉱山や製錬所を巡って争いますが、炉から出てきたばかりの熱い鋼の棒は、まだビルも建てられないし、送電線も張れないし、データセンターも立てられません。その前にもう一つ工程を通る必要があります——原料の金属を圧延・引抜・押出して成形する工程で、ビーム、鉄筋、プレート、パイプ、アルミ形材に変え、「メタルサービスセンター」を通して実際の現場へ届けます。ここが重金属サプライチェーンでいちばん需要に近い川下工程なんです——金属が本物の顧客と出会う場所、つまり建設、インフラ、自動車、そしてreshoringとAIデータセンターの大量建設という二つの波です。
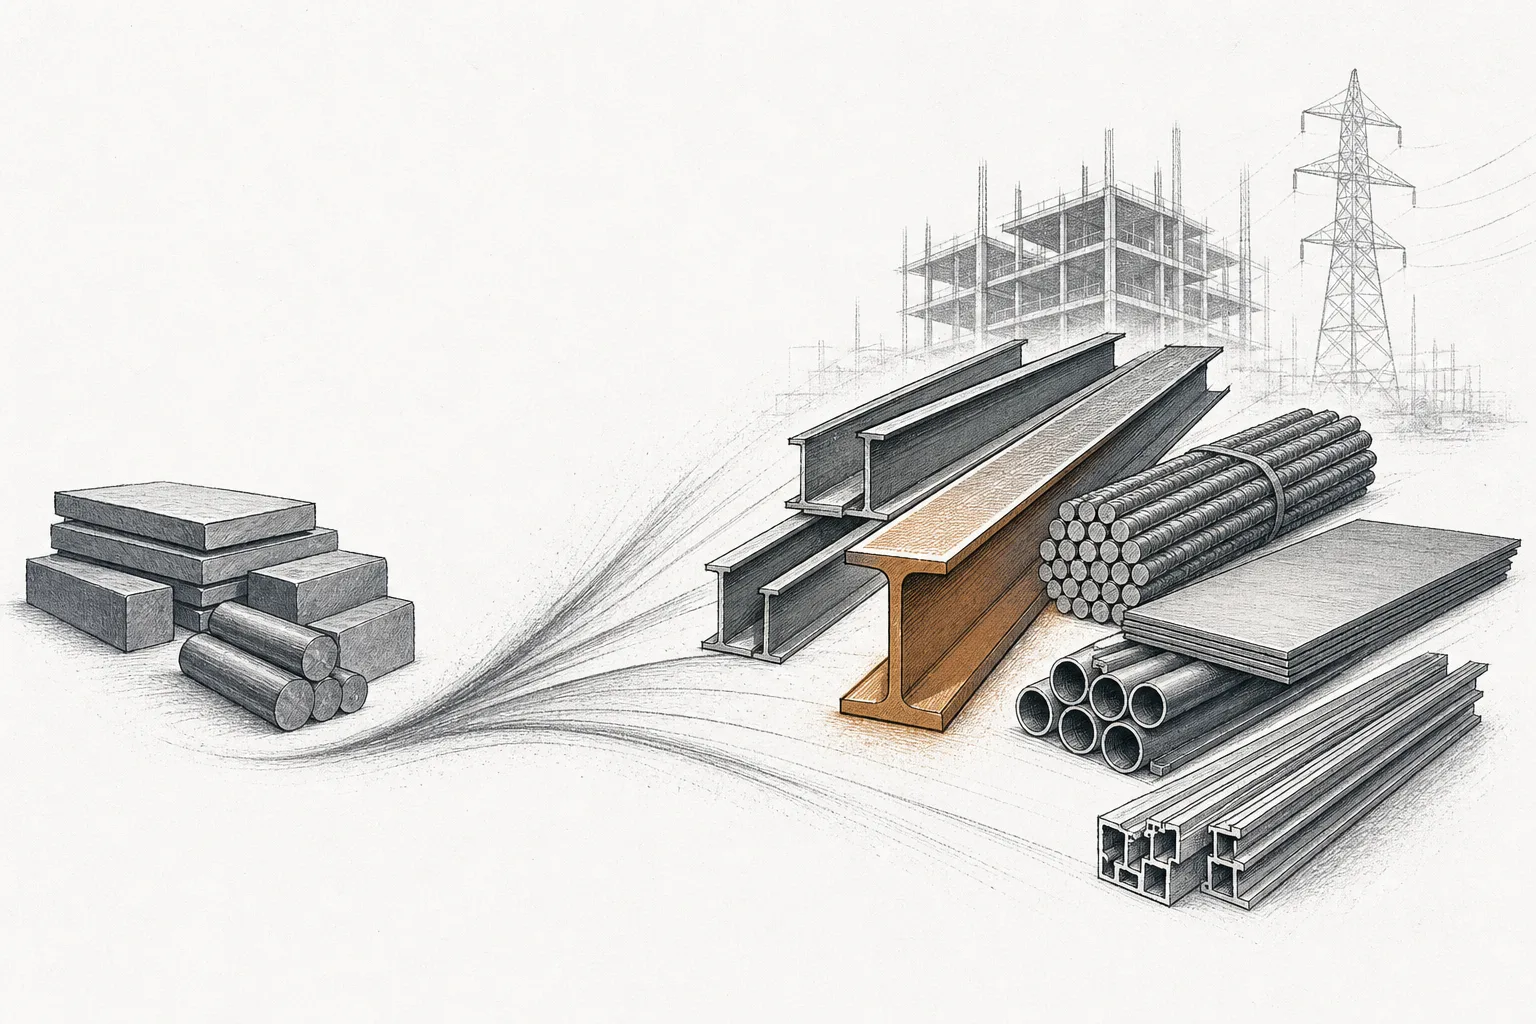
01構造金属加工とは何か
炉から出てきたばかりの真っ赤な鋼の棒や、製錬所で鋳造された四角いアルミの塊を思い浮かべてください——これらは「スラブ」「ビレット」「インゴット」と呼ばれる半製品の金属です。どれも同じ姿で、コモディティとして売買されます。でも実際のところ、原料の金属の塊から直接何かを作れる人はいません。鋼のビレットをビルの柱として立てることも、橋の骨組みに通すことも、水道管として引くこともできないんです。
このそっけない塊を「実際に作れるもの」に変えるのが加工・金属処理(fabrication & metal processing)のビジネスです——原料の塊を受け取って、平らや長尺に圧延(rolling)し、線材に引抜(drawing)し、形材に押出成形(extrusion)し、切って・曲げて・溶接して構造部品にする工場です。これが重金属サプライチェーンのいちばん川下の工程で、身の回りのあらゆるものの骨格になる直前の段階です。
長尺製品(long products)=ビーム、鉄筋(コンクリート補強用)、山形鋼、レール——主に建設の原料 · 平板製品(flat products)=車体・家電・機械向けの圧延シートやコイル/プレート · パイプ(tube/pipe)=エネルギー・水・構造向けの鋼管やステンレス管 · アルミ押出材(aluminium extrusion)=金型に通して断面形状にしたアルミ。窓枠、EVの車体、太陽光パネル向け。
これらの中で「建設」にいちばん多く回るのが長尺製品——ビームと鉄筋です。結局のところ、世界は鋼を主に「構造を立てる」ために使うからです。だから世界の完成鋼材の需要は、長尺がおよそ半分、平板がおよそ半分、パイプが10分の1ほどに分かれます。
私たちのメガトレンドマップでは、この工程はBulk & Structural Metalsのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——原料の産地(Iron Ore, Bauxite & Metallurgical Inputs)を出て、製錬所(Primary Steel & Aluminum Smelting)を通ったあと、実際の建造物の部品になる前に金属が通る「最後の関門」です。
02なぜこの工程が「いちばんお金に近い」のか
鉱山と製錬所は「川上」の話で——金属をコモディティの塊として売り、価格は世界市場で上下します。でも加工はいちばん端にあって、世界の実需に密着しているんです。世界が「reshoringとAIで鋼が足りなくなる」と言うとき、その需要が真っ先にぶつかるのが、注文に間に合わせようとビームを圧延しプレートを切る加工工場です。
重要なのは、ほぼすべての最終ユーザーが原料の塊ではなく「加工された」製品を使うこと——そして最大のユーザーが建設で、世界の鋼のおよそ半分(定義によって38〜50%ほど)をビーム、鉄筋、プレートの形で吸い込みます。「新しいチップ工場を建てる」「送電網を拡張する」「巨大なAIデータセンター」というニュースの下には、いつもビームと鉄筋の大きな注文が隠れているんです。
見落とされがちだけどとても重要な役者がいます。「メタルサービスセンター(metal service center)」——圧延工場から金属を大ロットで買い、顧客が必要とするサイズに切って・裁断して・加工する仲介役です。北米では、これらのセンターが合わせて年間約7,500万トンの金属を買い、30万を超える工場・建設の顧客に供給しています。実需を製錬所につなぎ直す「倉庫兼カットショップ」なんです。
もう一方の側面が、形になりつつある構造的な需要の波です。米国の大手ビーム・鉄筋メーカーであるNucorは、データセンター建設からの「収益力のtsunami(津波)」を迎えている、とまで言っています。2025年第3四半期、Nucorの工場からの鋼出荷は12%伸びて640万トンとなり、鉄筋事業は過去最高を記録——そのすべてが銅——いや、鋼の、「加工された」ものであって、原料のスラブではありません。
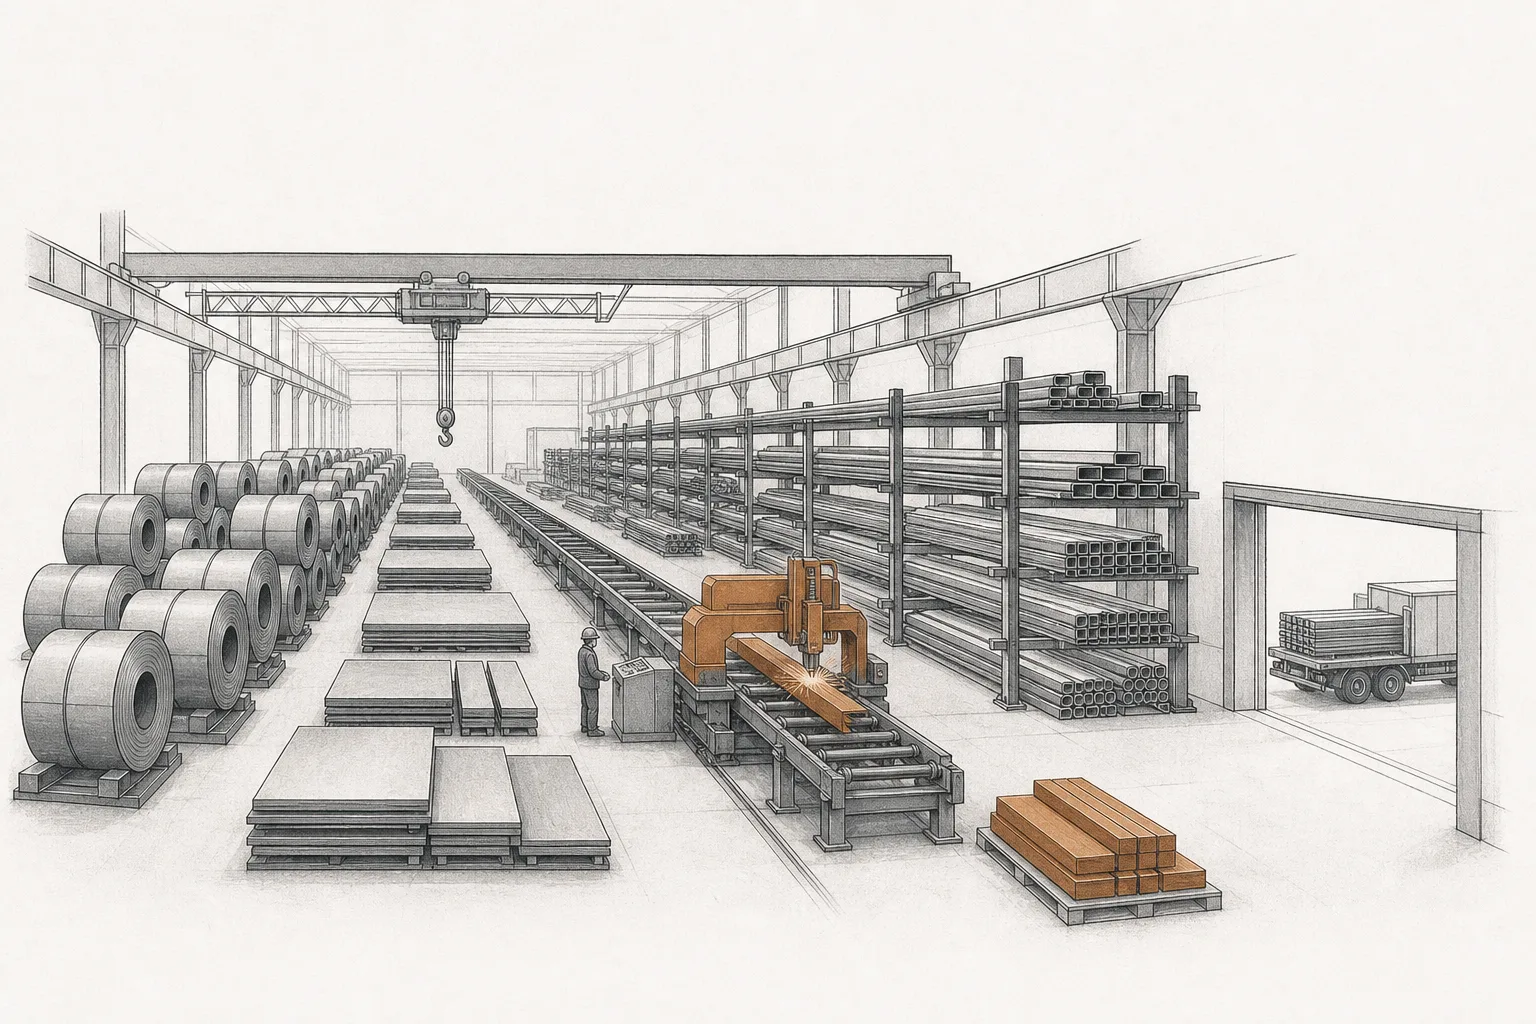
03どう動くのか(原料の塊からビームと鉄筋へ)
加工の核心は「力で成形する」こと——金属の大きな塊を、より長く、より平らに、あるいは必要な断面にすることです。一つのスラブやビレットが、どうやってビルのビームや柱の鉄筋になるのか、たどってみましょう。
最初は塊を加熱すること、次に熱間圧延(hot rolling)——スラブやビレットを一対のローラーに通し、ステーションごとに長く薄く押しつぶして、ビーム、山形鋼、鉄筋にします。圧延は長尺・平板すべての核心です。その一部はさらに引抜(drawing)で細い線材にされるか、押出成形(extrusion)——熱いアルミのビレットを、断面を刻んだ「金型(die)」に押し通します。歯磨き粉をチューブから絞り出すように、I字、T字、中空の枠を必要に応じて作るわけです。
だから加工工場のうまさは「金属を持っている」ことではなく、どれだけ精密に、どれだけ均一に、どれだけ複雑な形に成形できるかにあります——まっすぐなビーム、スペック通りに硬い鉄筋、EVの車体向けの極薄アルミ形材。それが、量産品より高いマージンの源泉なんです。
04何とつながっているのか
加工は重金属サプライチェーンの「最終工程」です。その入り口はPrimary Steel & Aluminum Smeltingから来る金属の塊(さらにさかのぼればIron Ore, Bauxite & Metallurgical Inputsの鉱石)です。大事な「近道」もあります——Metal Recycling & Scrap Processing——良質な鋼やアルミのスクラップは、鉱山を通さずにそのまま溶かし直して再圧延できるので、多くの「ミニミル」型の加工業者はスクラップを主原料にしています。
でももっと重要なのが、下流で「口を開けて待っている」需要です。加工は需要に密着しているので、この時代のほぼすべてのメガトレンドに直接供給します。ビームや鉄骨はCloud & Digital InfrastructureとArtificial Intelligence(データセンターの骨組み)へ、鉄筋やプレートはEnergy Transition & Power Demand(風力タービンの基礎、送電鉄塔、変電所)へ、アルミ形材やプレートはElectrification & Mobility(EVの車体とバッテリーケース)へ、そして特殊鋼や加工されたチタンはDefense & Geopolitical FragmentationとRobotics & Physical AIへ向かいます。
05いま、どこまで来たのか
2025〜2026年のこの舞台の全体像には、知っておくべきことが二つあります。一つは、北米が「ミニミル+サービスセンター」モデルを強みにまで育て上げたこと。鉱石から製錬する昔の巨大製鉄所と違い、新しいアメリカの生産者は電気炉(EAF)でスクラップを溶かし、同じ工場でビームや鉄筋に圧延します——より機動的で、より低炭素で、顧客の近くに置ける。今日では米国の鋼の~67%がEAFで作られ、世界平均の約33%を大きく上回ります——このモデルこそが、NucorとSteel Dynamicsを国内のビーム・鉄筋の王者にしています。
二つ目は、加工アルミは構造的に伸びている——でも中国が支配していること。世界のアルミ押出市場は2025年に約1,190億ドルの規模で、2030年には約1,670億ドルまで伸びる見込みです(CAGR ~7%)。EV、太陽光パネル、建物からの需要が牽引します。でも中国が世界の押出需要のおよそ65%を取っています——だからアルミ加工は、西側が取り返したいもう一つの舞台になっています。
この舞台で、本当のプレーヤーは三つのグループに分かれます。reshoringとデータセンターの追い風を受けるアメリカのミニミル型構造鋼メーカー、顧客にいちばん近いサービスセンターと金属ディストリビューター、そして量ではなく特性を売る特殊アルミ・パイプの加工業者です。
06これからの展開
三つの力がこのビジネスの方向を決めます。一つ——「建設のスーパーサイクル」。工場のreshoring、送電網の拡張、AIデータセンターのブームが計画通りに続けば、西側諸国でのビーム、鉄筋、プレートの需要は何年も強いままです。だからミニミルの生産者は能力増強を急いでいます——たとえばNucorは、この需要を誰より先につかむために、生産能力43万トンの新しい鉄筋マイクロミルを立ち上げました。
二つ——西側は戦略的な加工を取り返したい。アルミ形材、特殊パイプ、加工能力が中国に集中していると気づき、米国・欧州・韓国は自国の加工業者を後押しし始めました。50%のSection 232関税の壁と、自国のEV・送電網・建設の需要の近くに生産拠点を置くことの両方でです——「国内で作ったビームと鉄筋」が、単なるコモディティではなく安全保障の問題になったからです。
三つ——「より精密に、より低炭素に成形する」ことが技術の戦場。加工は「量産品」から高付加価値の仕事へと登りつつあります。工場から組み立て済みで出荷されて現場の時間を減らすプレファブ構造鋼、送電網やEV向けの低炭素アルミ形材、エネルギー向けの特殊グレードのステンレス管など。より精密に、よりクリーンに成形できる者ほど高いマージンを得る——かつて「コモディティ」だった仕事が、着実に技術ビジネスになってきています。
07課題とリスク
圧延プレートのように薄いマージン。 ビームや鉄筋のような基本的な加工は量のゲームで、1トンあたりの利益は極めて薄い。加工賃(conversion margin)は過剰能力のせいで常に圧迫され、特別な特性のない量産品だけを作る工場は、需要が弱まるとすぐ痛みます——2025年には、Steel Dynamics自身の鋼加工セグメントの売上が価格の軟化とともに20%減りました。
サイクルは決して消えない。 これは利益が景気サイクルとともに激しく振れるビジネスです。建設が沸けば利益があふれ、減速すればコスト近くで売る。reshoringのストーリーは需要に「床」を与えますが、サイクルを消しはしません。警告のサインはアルミ側に見えます——2025年末から2026年初めにかけて、世界最大のアルミ押出業者Norsk Hydroは、需要の弱さから欧州の工場を一つずつ止めざるを得ませんでした。
原料とエネルギーのコストが激しく振れる。 原料の金属が主なコストで、価格の変動は、多くの原料在庫を抱える工場の資金繰りを圧迫します。押出と熱間圧延は膨大な電力を食うので、電力価格が急騰すると——データセンターが電気を奪い合っていて実際に起きているのですが——加工業者のコストも急騰します。皮肉な構図です。需要を生み出す当のもの(AI/データセンター)が、生産者自身のエネルギーコストを押し上げるのです。
中国の供給過剰と関税への依存。 中国が世界のアルミ加工能力のおよそ3分の2を握り、余剰を輸出して価格を押し下げ続けるかぎり、西側の加工業者は鎧として関税の壁に頼らざるを得ません。だから厚いマージンの多くは、恒久的な構造的優位ではなく政治判断に結びついています。政権が変わったり関税が緩んだりすれば、利益の方程式は速く変わり得る——それが、一見平凡に見えて実は移行時代のもう一つの戦場になる、この「川下」工程の魅力であり、もろさでもあります。