メガトレンド · Critical Materials
世界最大の鉱山は、地上にあります——廃車の山と、工場裏の鉄くずの中に
世界は年間およそ20億トンの鋼を使いますが、そのほぼ3分の1は鉱山からではなく「古いもの」から来ます——潰された車、解体されたビル、寿命を迎えた家電です。こうしたスクラップを集め、砕き、選別して「電気炉(EAF)」に供給するビジネスは、重工業の脱炭素の静かな屋台骨なんです。スクラップからの鋼は鉱石からの鋼より炭素を約75%少なく、スクラップからのアルミはエネルギーを最大95%少なく済みます。これは「地上の鉱山(above-ground mine)」の物語——地味なビジネスが、突如どの国も競って囲い込む戦略資源になった話です。
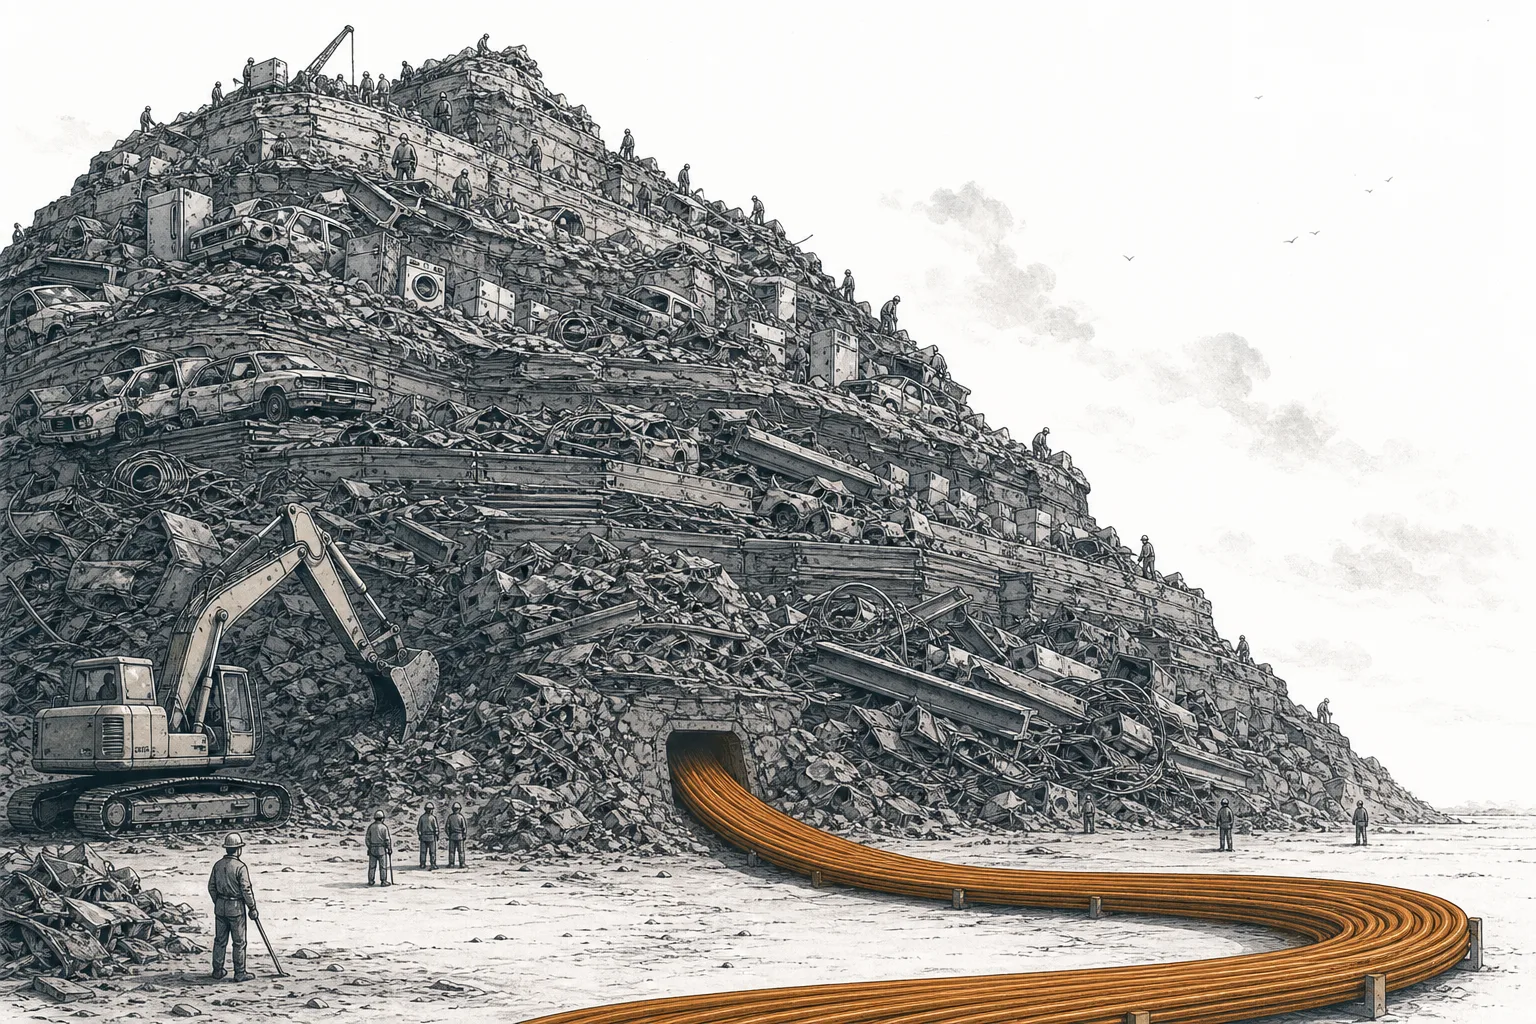
01スクラップとは何か
壊れてオークション会場に送られた車、解体された古いビル、道端に捨てられた冷蔵庫、工場で切れ端として残った鉄くず——を思い浮かべてください。どれも多くの人には「ゴミ」ですが、金属産業の目には上質な原料です。金属にはある魔法のような性質があるからです——品質を落とさずに、何度でも溶かして再利用できる。良質なスクラップから溶かした鋼は、鉱石から製錬したての鋼と同等です。リサイクルするほど劣化する紙やプラスチックとは違うんです。
この章で扱うビジネスが「金属リサイクル・スクラップ処理(metal recycling & scrap processing)」です——スクラップを集め、砕き、選別することで、炉が実際に使える原料に戻して稼ぐ会社です。スクラップは大きく二つの世界に分かれます。鉄や鋼のような鉄系スクラップ(ferrous)と、アルミ・銅・真鍮・亜鉛のような非鉄スクラップ(nonferrous)——後者は量は少ないけれど、キロあたりの価値ははるかに高いです。
Ferrous(鉄系スクラップ)=鉄が主体で、磁石にくっつく · Nonferrous(非鉄)=アルミ、銅など。磁石につかず、価値が高い · New scrap(新スクラップ)=工場から出るまだ使われていない切れ端。切り落とした鋼など。きれいで簡単 · Old scrap(老スクラップ)=車、解体ビル、家電など、実際に寿命を迎えたものからの金属。汚れがあり、選別が難しい · EAF(電気炉)=電気アークで「スクラップ」を直接新しい鋼に溶かす炉。石炭で鉱石を焼く高炉とは違う
私たちのメガトレンドマップでは、この工程はBulk & Structural Metalsのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——でも鉱山のように「川上」にあるわけではありません。チェーン全体に並走する「近道」なんです。スクラップは何度でもシステムに戻ってこられるからです。そして身の回りのものの中に埋まっている膨大な金属のストックを、「above-ground mine(地上の鉱山)」と呼びます——銅だけでも、世界は使用中のものの中に5億トン超を抱えていて、これは鉱山の約20年分の産出量に相当します。
02なぜ重要なのか(脱炭素の隠れた柱)
なぜスクラップがこれほど重要になろうとしているのか。それを理解するには、見落とされがちな事実から始めます。鋼づくりは、地球上で最も炭素を出す活動の一つなんです——世界の総炭素排出のおよそ7〜9%を占めます。従来のやり方(コークスを使う高炉)が、石炭で鉄鉱石を還元するからです。でも、はるかにクリーンな選択肢があります。「スクラップ」を電気炉(EAF)で溶かす方法で、CRUの独立した調査は、これが鉱石から製錬するより炭素を約75%少なく出すと裏づけています。
そしてこれは量的にも小さな話ではありません。鋼は重量ベースで世界でいちばんリサイクルされる素材だからです——紙、ガラス、アルミ、プラスチックを合わせたよりも多い。2025年、世界は約6.3億トンのリサイクル鋼を使い、これは生産された全鋼のおよそ3分の1(~30%)にあたります。スクラップ鋼を1トン溶かし直すごとに、CO₂の排出をおよそ1.5トン回避し、鉄鉱石1.4トンと石炭740kgを節約します——だからスクラップは重工業の脱炭素の「隠れた柱」なんです。
アルミ側はさらに鮮明です。アルミのリサイクルは、ボーキサイト鉱石から製錬するよりエネルギーを~95%少なく使います(1トンあたり8.3 対 186ギガジュール)。だから今では、米国が生産するアルミの80%超がスクラップから来ていて、鉱石からではありません。鉱石からのアルミ製錬は膨大な電力を食うので、リサイクルは「地球に良い」だけでなく「安い」んです。
03どう動くのか(古い車から鉄筋へ)
このビジネスの核心は「クローズドループ(closed loop)」です——一つの金属が「古いもの」から「新しいもの」へ、何度でも旅できます。一台の古い車が、どうやって新しいビルの鉄筋に戻る旅をするのか、たどってみましょう。
いちばん難しい工程は溶かすことではなく、第3ステップの、砕いて選別することです。工場からの新スクラップはきれいで簡単ですが、車やビルからの「老スクラップ」はたいてい混ざり合っています——鋼にアルミが混じり、銅線はプラスチックに覆われ、モーターは鉄と銅がくっついている。この産業の核心は、車を丸ごと数秒で拳大の破片に砕く巨大な「シュレッダー(shredder)」です。そこから磁石に通して鉄を取り出し、風力/渦電流(eddy current)の選別機でアルミと銅を引き抜きます。
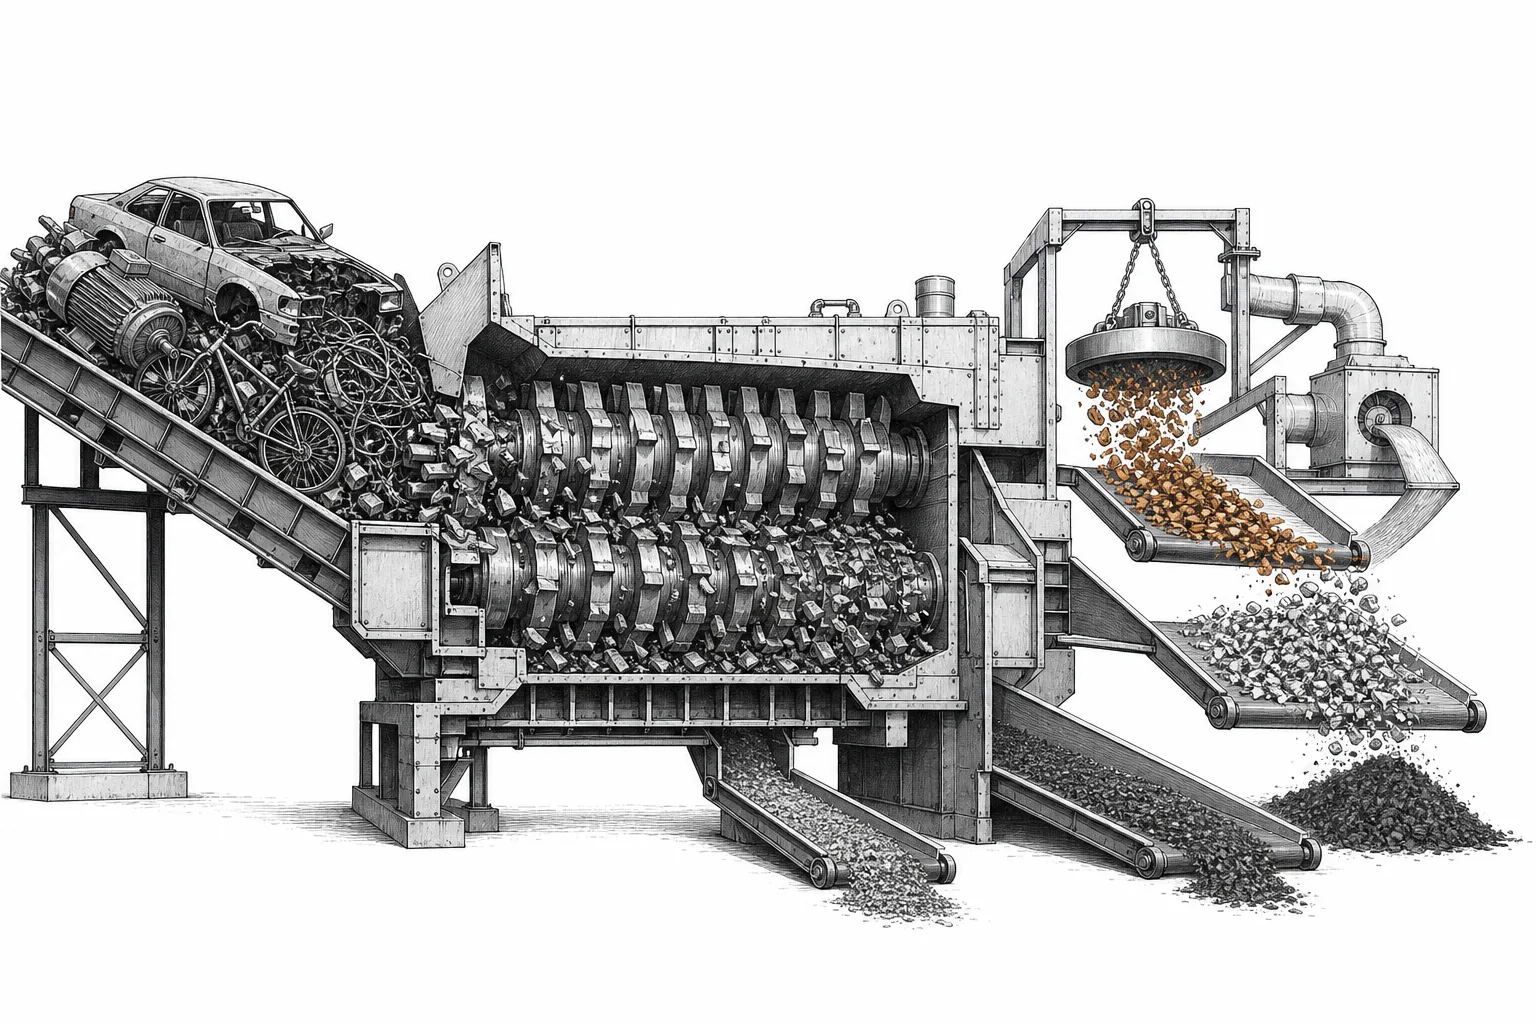
そしてこれが産業構造の秘密です。極端に分散しているんです。川上は世界中の何万もの小さなスクラップ業者と小さなスクラップヤードですが、シュレッダーと大きな物流ネットワークを持つ川下の端は、少数の大手の手に集中しています——「スクラップの量」と「きれいに選別する能力」の両方を握る者が有利です。スクラップがきれいで均一なほど、製鉄所に良い値段で売れるからです。
04何とつながっているのか
スクラップは、主要な金属チェーンに並走する「近道」です。鉄鉱石やボーキサイト(川上)と直接は競わず、金属を早く・低炭素で必要とする場面で、補完し、時には代替します。そしていちばん強くつながるのが鉄・アルミの製錬(Primary Steel & Aluminum Smelting)です——スクラップを主に食べるEAFが、このビジネスの最大の顧客だからです。世界がコークス高炉からEAFへ移るほど、スクラップ需要は跳ね上がります。そこから溶けた金属は加工と構造製品へ流れ、鉱石からの金属と混ざって見分けがつかなくなります。
でももっと重要なのが、下流で「待ち構えている」需要です——どれも同じ時代のメガトレンドです。データセンターが構造鋼を大量に食べる人工知能(AI)とデジタルインフラ、エネルギー移行(送電線、風力タービン)、電気自動車(アルミの車体、モーター)、そして「国家の素材」を国内で作れるようにしたい防衛と地政学の分断。要するに、リサイクルできる1トンは、新しく掘らずに、輸入を待たずに済む1トンなんです。
05いま、どこまで来たのか
2024〜2025年、スクラップは誰もが欲しがるものになりました。2024年初め、銑鉄(スクラップの代替原料)の価格が~45%跳ね上がり、製鉄所のマージンを圧迫しました。その結果、鉄鋼メーカーは自前の供給を確保するためにスクラップヤードを買い集める動きに出ました——いちばんはっきりした例がNucorで、米国最大のEAF鉄鋼メーカーです。そのスクラップ子会社(David J. Joseph)が2025年に中西部でスクラップヤードをさらに買い集め、握るスクラップ量を約800万トンに押し上げました。Steel Dynamicsも、自社の炉にスクラップを供給するOmniSourceという部門を持っています。
そこへ政治が重なりました。2025年、スクラップは「戦略資源」に格上げされました。2025年3月時点で、48か国が鉄スクラップの輸出を制限する措置を導入済み(うち約38%は全面的な輸出禁止)。2025年7月には欧州連合がスクラップ金属の輸出入を監視する仕組みを始め、2027年からはOECD域外へのスクラップ輸出を禁止する準備を進めています。どの国も自国のEAFに供給するためスクラップを手元に置きたいからです——かつては単なる「輸出するゴミ」だったものが、誰もが手放したがらないカードになったんです。
もう一つの大きな動きが統合です。2025年半ば、Toyota Tsusho(トヨタグループの商社)がRadius Recycling(旧Schnitzer Steel、1906年創業)を約13.4億ドルで買収しました——プレミアムは115%にも達します。100か所超のスクラップヤードのネットワークと米国のEAF製鉄所を押さえるためで、自動車メーカーでさえスクラップを自社の「循環経済」の核心と見ていることを示しています。だからこの舞台のプレーヤーは多彩で、スクラップを自社に取り込むEAF鉄鋼メーカーから、世界規模のpure-playリサイクラーまでいます。
06これからの展開
このビジネスの最大の物語は、まだ来ていません——それが「スクラップの波(scrap wave)」です。金属は寿命が長く、建物やインフラの鋼は30〜50年もちます。つまり、中国の成長期や世界各地の都市化で設置された膨大な金属が、この先10年で次々と「寿命を迎える」わけです。worldsteelは、世界で入手できる寿命末期の鉄スクラップの量が、2019年の約4億トンから2030年に約6億トンへ、そして2050年には~9億トンに達すると見積もっています。
この波は、もう一つの潮流と合流します。世界は、コークス高炉からスクラップを食べるEAFへ移りつつある。今日EAFは世界の鋼の約30%を作り、2050年までに約40〜42%に達すると見込まれます。今日EAFへの依存が~10%しかない中国でさえ、スクラップの使用量を2022年の2.15億トンから2030年までに約3.5億トンに増やす目標を掲げています。スクラップ需要がスクラップ供給とともに伸びれば、集めて選別するビジネスは経済の中でますます重みを増します。
でも率直に言うべき事実があります。スクラップだけでは足りないんです。ほぼすべての破片を集められたとしても、毎年寿命を迎える金属の量は、猛スピードで伸びる需要にはまだ追いつきません。世界は新しい鉱山とリサイクルの両方を並行して必要とします。スクラップは鉱石の「代役」ではなく、欠かせない「仲間」——しかも、よりクリーンで、より速く、地政学リスクの少ない仲間なんです。
07課題とリスク
スクラップの回収は分散している。 集中した鉱山と違い、スクラップの供給源はどこにでもあります——どの家にも、どの工場にも、どの車にも。十分な量と品質で集めて選別するのは、多くの小さなスクラップ業者のネットワークに頼る重労働です。だからこのビジネスは集約が難しく、だから鉄鋼メーカーは原料を確保するためにスクラップヤードを買い集めるのです。
スクラップの品質と「トランプエレメント(tramp elements)」。 鉄スクラップの慢性的な問題が、古い車の配線やモーターから混じってくる銅とスズです——これらの元素は溶けた鋼から取り除くのが非常に難しく、鋼をもろくします。リサイクルを繰り返すほど蓄積し、低品質のスクラップは建設用の鉄筋にしか使えず、車向けの高グレード鋼板には足りません。きれいに選別することが、コストであり技術の壁でもあります。
スクラップの価格は金属価格とともに振れる。 鋼やアルミの価格が下がると、人は古いものを解体して売る気にならず、スクラップの量が縮みます。だからリサイクラーの利益は、避けようもなく世界の金属価格とともに振れます。これは骨の髄まで景気循環型のコモディティビジネスです。脱炭素のストーリーは長期需要に「床」を与えますが、サイクルを消しはしません。
スクラップの地政学。 スクラップが、各国が輸出を管理する「戦略資源」になった今(すでに48か国)、国境を越えるスクラップの流れは、ますます政治に左右されます。EAFに供給するため輸入スクラップに頼る国は、値上がりと品薄の両方に直面しかねず、従来のスクラップ輸出国は自国用に留めるよう圧力を受けます——かつて単なる「ゴミ」だったものが、エネルギー移行時代の新しい戦場になったのです。