メガトレンド · Critical Materials
世界まるごとは、ほんの数種類の炉から溶かし出される——そしてその炉は、世界でいちばん炭素を出す
建物、橋、車、送電網、データセンター——ほとんどすべてが二つのものから始まります。炉で鉱石から溶かし出す鉄と、「電気で引き剥がす」アルミです。世界は年間で鉄をほぼ19億トン、アルミを約7,200万トンつくります——でも、この「溶かす」工程だけで世界の炭素の約8%を出し、いくつもの国を合わせたより多くの電気を使います。この記事では、文明のいちばん基本の金属がどうつくられるのか、なぜ中国が世界の製錬の半分超を握るのか、そしてなぜ「炉を変える」ことが重工業で最大の戦場になりつつあるのかを見ていきます。
01一次製錬・溶解とは何か
まわりを見てください——建物、街灯、車体、機械のフレーム、飲料の缶、飛行機の翼——ほとんどすべてが、安くて丈夫で、何十億トンも生産される二つの金属でできています。鉄(steel)とアルミ(aluminum)です。でも、どちらもそのまま使える金属として地面から出てくるわけではありません——「酸化物」として岩の中に隠れていて、酸素を引き剥がすのに膨大なエネルギーがいって、はじめて本物の金属になります。
これをやるのが一次金属生産者(primary metal producers)です——「鉱石やスクラップ」を、世界中の工場が実際に圧延・切断・成形できる「粗鋼(crude steel)」と「一次アルミ(primary aluminium)」に変える製鉄所とアルミ製錬所です。これは構造金属チェーンの中で最も重く、最も資本を食い、最も炭素を出す上流〜中流の工程です。
Smelting(製錬/溶解)=熱や電気で鉱石から酸素を引き剥がし、金属だけを残す · Crude steel(粗鋼)=板や棒に圧延する前の、溶かしたばかりの鉄 · Primary(一次)=新しい鉱石からつくる、極めてエネルギー集約的 · Secondary(二次)=リサイクルのスクラップから溶かす、エネルギーは何倍も少ない
私たちのメガトレンドマップでは、この工程はBulk & Structural Metalsという分野の心臓で、Critical Materials & Supply Chainというメガトレンドの下にあります——上流の関門(Iron Ore, Bauxite & Metallurgical Inputs)から原料を受け取り、下流の関門(Structural Products & Fabrication)へ粗金属を渡して、部品に成形してもらいます。
02なぜ、すべてのメガトレンドの土台なのか
最初の数字がすべてを語ります。世界は年間で、粗鋼をほぼ19億トン、一次アルミを約7,200万トンつくります。これに近い量で生産される人工物は、ほかに一つもありません——世界のプラスチックを全部合わせても、鉄のトン数の半分に届きません。鉄1トンは数百ドルにすぎませんが、すべての「骨格」なので、その膨大な量が数兆ドル規模の産業になります。
でも見落とされがちなのが、生産が驚くほど中国に集中している点です。中国の人口は世界の約18%ですが、世界の鉄の約54%、アルミの約58%を製錬します。つまり、現代文明を支える「固い物質」の半分超が、一つの国の炉から出てくるのです。
なぜこれがますます重要なのか。需要が、この時代のメガトレンドすべてから一斉に火をつけられているからです——AIとデータセンターは膨大な鉄骨と電力システムを必要とし、エネルギー移行はアルミの鉄塔とケーブルを必要とし、EVはガソリン車より1台あたり60〜80kg多くアルミを使い、国防は国内でつくれる特殊鋼を必要とします。すべての道が一つの問いに戻ります——「誰が私たちのために金属を溶かすのか」。
03どう働くのか(鉄の炉 vs アルミの電解セル)
この二つの金属は別々の物理でつくられ、その違いが「誰がどれだけ炭素を出すか」を決めます。まず鉄から。鉄には選べる二つの「経路」があり、この二つの経路が炭素をめぐる戦い全体の核心です。
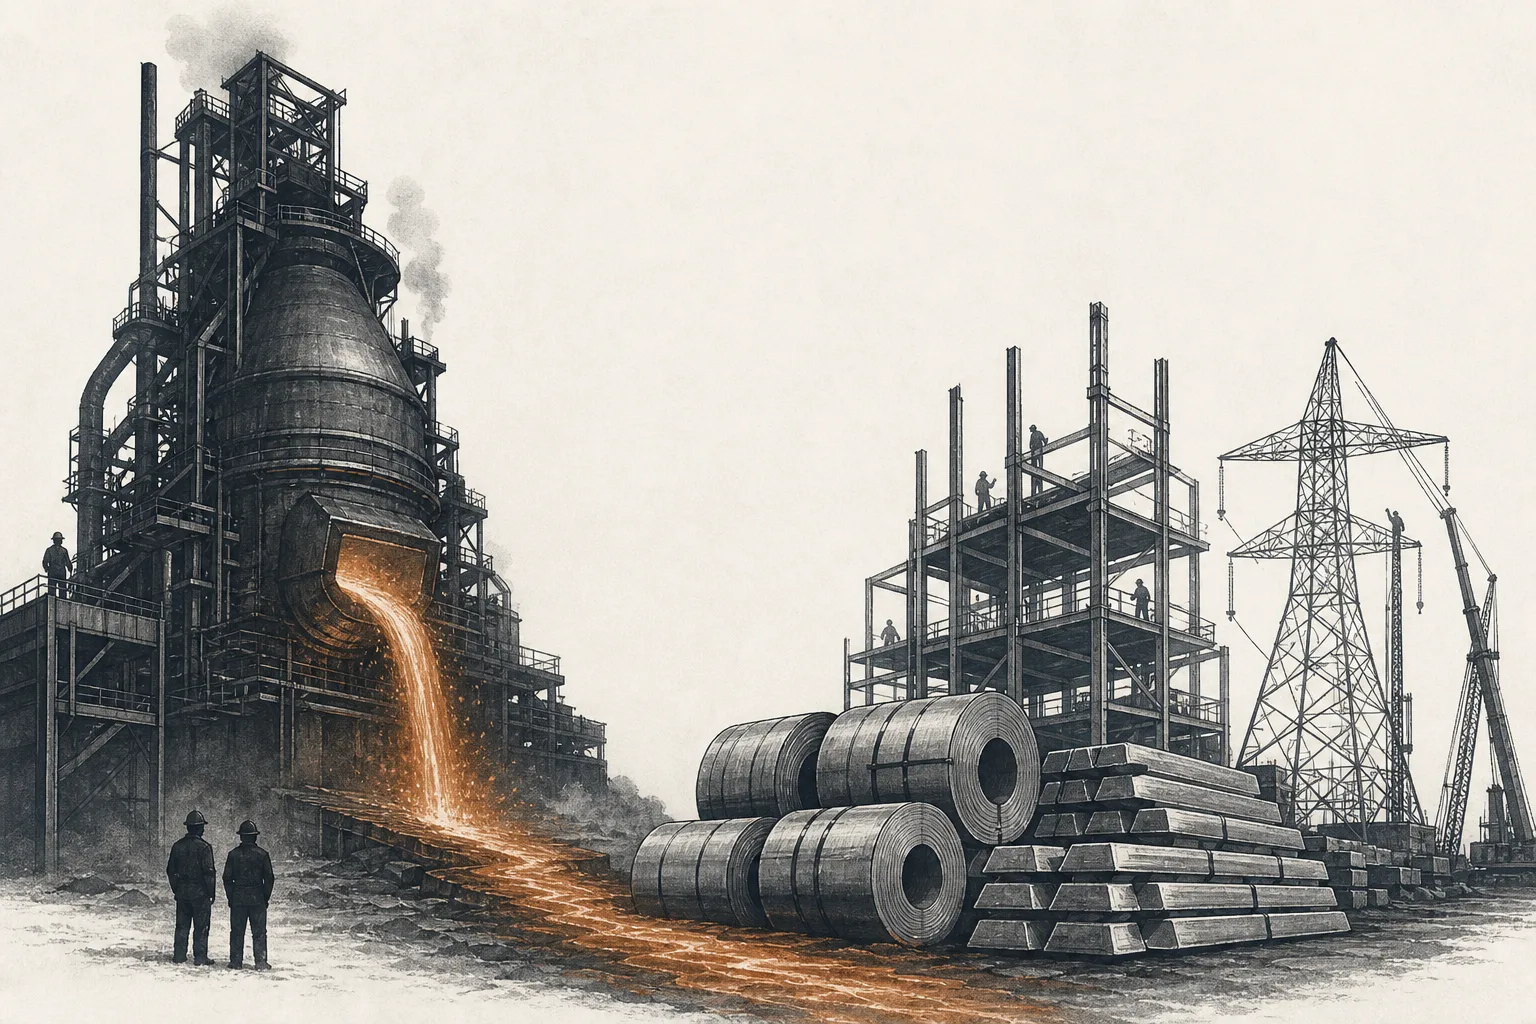
古い経路は高炉+転炉(BF-BOF)です。鉄鉱石を「原料炭」(焼いた石炭)と一緒に巨大な高炉で燃やします。石炭が鉱石から酸素を引き剥がしますが、それ自体はCO₂になって飛んでいきます——この経路は鉄1トンあたり約1,850〜2,000kgを排出します。新しい経路は電気炉(EAF)です。「スクラップ鋼」を純粋な電気で溶かし直し、燃やす石炭がないので、炭素は何倍も低い。ポイントは、今日でも世界は鉄の73%を石炭の経路でつくっていること——これが世界のCO₂の8%の出どころです。
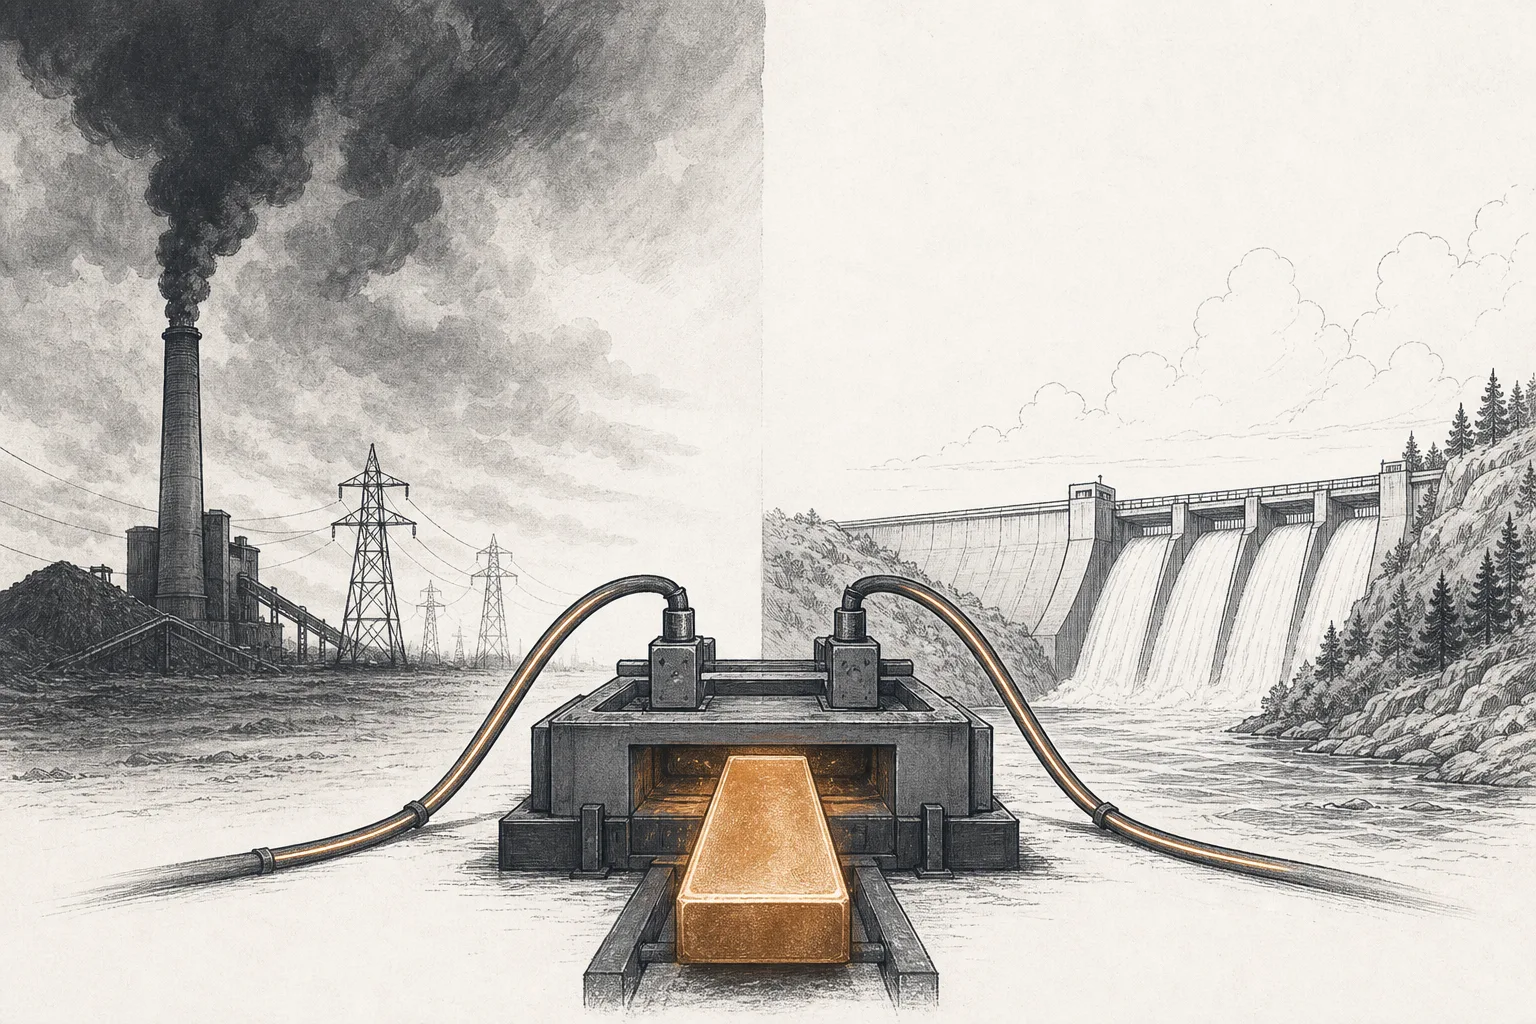
アルミは別のゲームです——「熱で製錬する」のではなく、Hall-Héroultというプロセスで「電気で引き剥がす」のです。アルミナの粉(ボーキサイトから抽出したAl₂O₃)を、約960°Cの溶融塩の槽(cryolite)に溶かし、そこに強力な電流を流します。電流が純粋なアルミを引き剥がし、槽の底へ沈めます。難点は、電気をがぶ飲みすること——金属1トンあたり約13〜14メガワット時です。世界全体でアルミの製錬に年間900 TWh超を使い、ドイツ一国が1年に使う電気より多い——だから業界はアルミを「固まった電気(solidified electricity)」と呼びます。
ここから続く秘密があります。アルミは固まった電気なので、その炭素は「コンセント」次第で決まるのです。水力で製錬したアルミは1トンあたり約10トンの炭素を出しますが、石炭火力で製錬すると(中国の大半がそうです)約30トン/トンまで跳ね上がります——まったく同じ金属なのに、炭素のフットプリントが3倍違うのです。
04何とつながっているのか
一次製錬は構造金属チェーンの「真ん中」なので、周りのすべての工程とつながります。上流は鉄鉱石・ボーキサイト・アルミナを供給するIron Ore, Bauxite & Metallurgical Inputs、下流は粗金属を受け取って板・棒・管・構造物に圧延するStructural Products & Fabricationです。
でも重要性を増しているのが、並走する「近道」——Metal Recycling & Scrap Processingです。スクラップ鋼/スクラップアルミの溶かし直しは、鉱石からつくるよりずっと少ないエネルギーで済みます(リサイクルアルミはボーキサイトからつくる電気のわずか~5%)。スクラップは電気炉へ直接投入される「低炭素の原料」で、スクラップを多く持つ者はコストと炭素の両方で有利です。
さらに重要なのが、下流で「口を開けて待っている」需要です。これらの粗金属は、この時代のほぼすべてのメガトレンドの土台です——Energy Transition & Power Demand(鉄塔、風力タービン、変電所の骨組み)へ、Electrification & Mobility(EVの車体とモーター)へ、AIとCloud & Digital Infrastructure(データセンターの鉄骨と電力システム)へ、そしてDefense & Geopolitical Fragmentation(兵器用の特殊鋼)へ。つまり、炉が止まればこれらのメガトレンドも止まります。
05いま、どこまで来たのか
2025〜2026年の絵には、はっきり反対の二つの側面があります。一つ目は世界規模の供給過剰。中国自身の鉄需要が不動産危機で縮み、中国は余った鉄を過去最高の量で輸出に押し出しました。OECDは、世界の過剰能力が2025年の約6.4億トンから2028年には7.45億トンへ跳ね上がると見ています——安い鉄があふれ出て、世界中で価格を押し下げます。アルミ側では、中国が国の定めた年4,500万トンの生産能力の上限(2017年設定)に達し、2025年は4,502万トンでちょうど上限にぶつかりました。
二つ目の側面は関税の壁です。2025年6月、米国はSection 232の鉄・アルミ輸入関税を50%に引き上げました(英国は25%を除く)。この水準の関税は輸入の扉をほぼ閉ざし、米国の生産者に、価格をつけ利益を出しやすい「国内市場」を与えます。これがトレンドの「諸刃の剣」です。アメリカでは関税の壁のおかげで金属が高く利益が厚い一方、同じ壁が供給過剰をほかの市場へより強く押し出し、その価格をさらに叩きます。
だから本当のプレーヤーは複数の陣営に分かれます。鉄側でいちばん大きいのはChina Baowu(中国国有)で、2024年に約1億3,100万トンを生産——日本全体より多い量です。次がArcelorMittal(~6,900万トン)、続いてAnsteelとNippon Steel。アルミ側も中国が支配し、China Hongqiao(世界最大のアルミ生産者、~650万トン)とChalcoが率います。一方、西側は「低炭素」と「国内生産」で差別化します。
06未来:グリーン鉄とクリーンなアルミ
製錬が世界の炭素の~8%なので、「炉を変える」圧力は業界最大の物語になりました。鉄側でいちばん有力な解が「H₂-DRI」——石炭の代わりにグリーン水素(クリーンな電気からつくる)で鉱石から酸素を引き剥がし、電気炉で溶かします。この方法は炭素を90〜95%削減し、400kg/トン未満にします。スウェーデンや欧州の先駆的プロジェクトはすでに稼働していて、ArcelorMittalも複数のH₂-DRIプロジェクトの先頭に立っています。
「きれいなものが普通のものより高い、その価格差」。今日、グリーン鉄は普通の鉄より約40%高い——多く聞こえますが、鉄は最終製品のコストのごく一部なので、green premiumはEV1台をわずか~1%高くするだけです。だから自動車メーカーやテック企業はより良い炭素の数字のために払う気があり、グリーン鉄には夢物語ではない本物の「プレミアム市場」があるのです。
アルミ側は「きれいにする」のが原理的には簡単ですが、量では難しい——Hall-Héroultのセルに供給する電気を石炭から水力/太陽光/風力に変えれば、炭素は即座に下がります。問題は、世界のアルミの半分超を製錬する中国が、いまも石炭火力に大きく頼っていること。だから中国政府は、製錬所に再エネ電力を70%まで使う目標を出し(以前はわずか~25%)、新しい製錬所を雲南のような水力の豊かな省へ移し始めました——ここがまさに、すでに水力を使う西側の生産者(AlcoaやRusalなど)が「低炭素アルミ」をプレミアムで売れるところです。
三つ目の力は、リサイクルが静かな主役になることです。古い建物、車、機器の中の何十億トンもの金属が寿命を迎えつつあります。スクラップからの製錬(secondary)はずっと少ないエネルギーで済み、鉱石を奪い合わず、炭素も何倍も低い——だからNucorのようにスクラップと電気炉に強い製鉄所は、昔の石炭炉より、鉱石逼迫にも炭素規制にも耐性が高いのです。
07課題とリスク
根深い景気循環(deep cyclicality)。 これは利益が景気循環とともに激しく揺れるビジネスです。建設ブームでは利益が厚く、不況ではコスト割れで売ることもあります。国内回帰/AIの物語は需要に「床」を与えますが、循環を消しはしません——このグループへの投資は、タイミングを読めるようになることが必要です。
中国の供給過剰(overcapacity)。 中国が莫大な余剰能力を持ち、国内生産者を手厚く補助する限り、安い鉄/アルミは壁のない市場へあふれ続け、世界価格を慢性的に低く抑えます。関税の壁は国内市場を守るだけで、世界規模の供給過剰は解決しません。
エネルギーコスト——アルミの逆説。 製錬は電気をがぶ飲みするので、電気代が急騰すると(AIデータセンターが電気を奪い合ういま、まさに起きています)アルミ生産者のコストも急騰します。逆説が生まれます——金属需要をつくる張本人(AI)が、製錬側のエネルギーコストを押し上げる張本人でもあるのです。
炭素規制と関税の壁は変わりうる。 米国生産者の厚い利益は、政治的な決定である50%の関税に結びついています——政権や貿易協定が変われば、利益は速く縮みかねません。一方で炭素規制(欧州の炭素国境調整措置など)は、少しずつ低炭素の製錬側に有利へと場を傾けます——ただし10年単位の時間がかかり、適応の遅い石炭炉の生産者には諸刃の剣です。