メガトレンド · Critical Materials
次のリチウム鉱山は、私たちが捨てようとしている古いバッテリーの山かもしれません
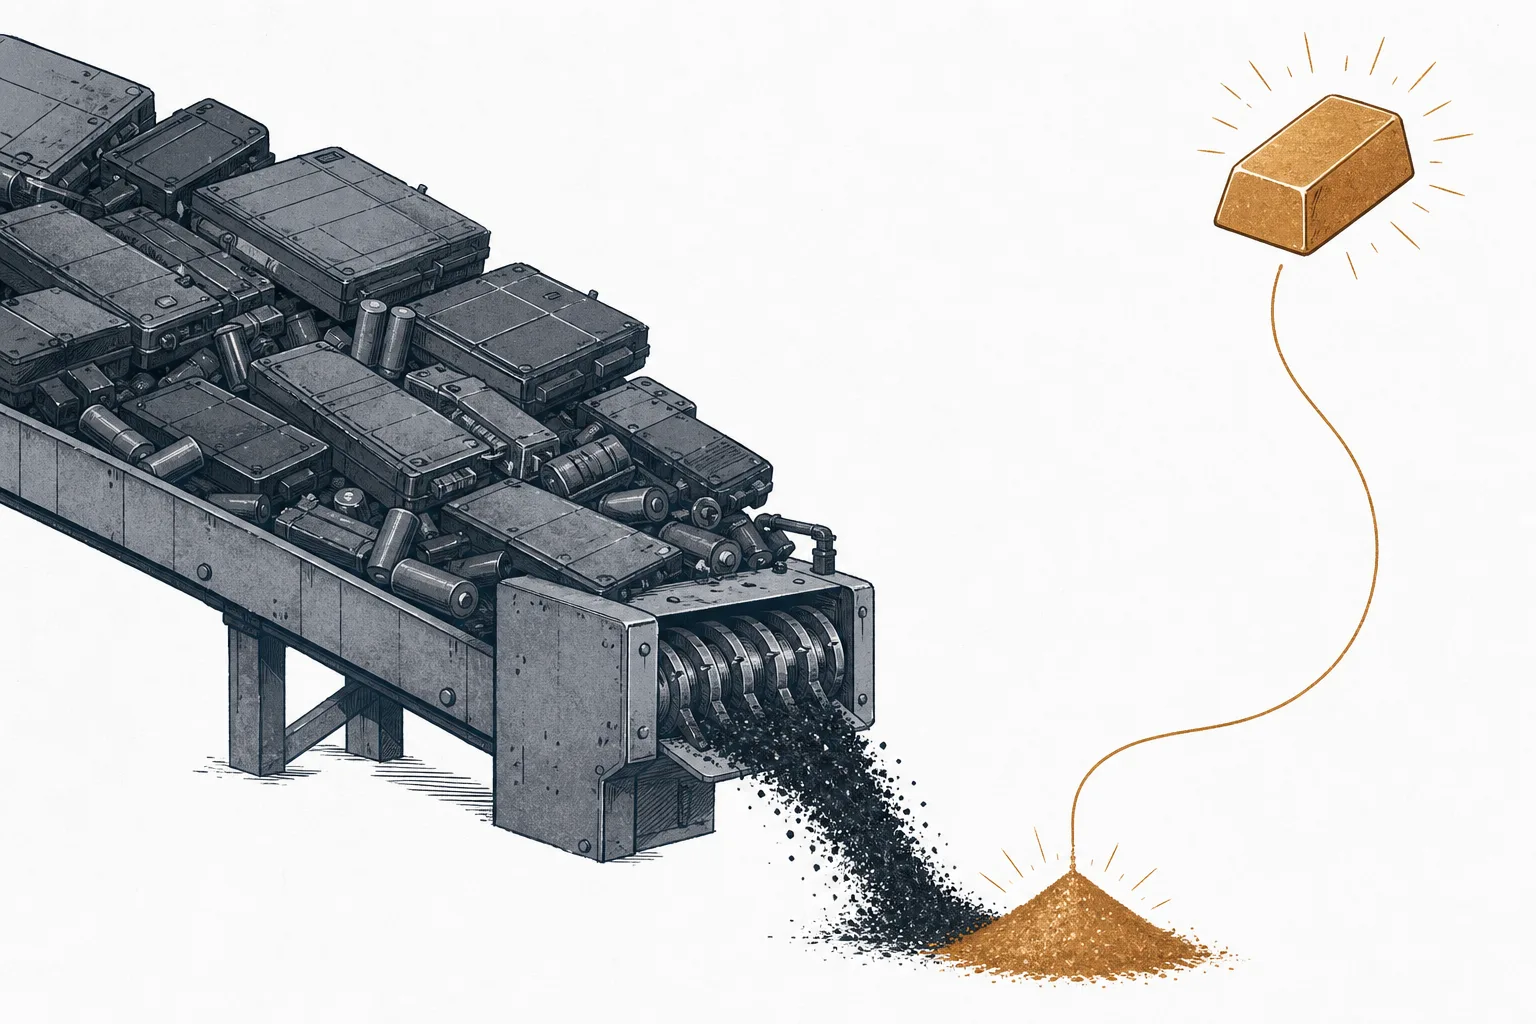
世界で最初の世代のEVが寿命を迎えつつあり、あと数年で何百万個ものリチウムバッテリーが一斉に「死に」ます。その一つひとつの中には、まだ完全に使えるリチウム・ニッケル・コバルトが入っている——掘らなくていい、10年待たなくていい、中国の精製所に頼らなくていい鉱石です。それを取り戻す方法が、バッテリーを砕いて「ブラックマス」と呼ばれる黒い粉にし、そこから金属を抽出して新しいバッテリーを作ること。これは、バッテリーの廃棄物を「都市鉱山」に戻すビジネスの物語です——まだ大きな波を待つ幼い産業ですが、クリーンエネルギー時代の戦略的な戦場になりつつあります。
01リチウムバッテリーのリサイクルとは何か
古いノートPCのバッテリー、膨らんだモバイルバッテリー、10年走ってへたったEVのパックを思い浮かべてください。これらの中には、リチウム・ニッケル・コバルト・マンガンが入っています——世界が鉱山から奪い合って掘っているのと同じ、高価な金属たちです。そして多くの人が見落とすのがこれ。古いバッテリーの中の金属は、バッテリーと一緒に「へたる」わけではない。セルはもう充電できなくなっても、中のリチウムやニッケルは、地面から掘りたてのものと同じくらい良いんです。
このレッスンで話すビジネスはリチウムイオン電池のリサイクルです——寿命を終えたバッテリー(や、バッテリー製造ラインで出る端材)から回収し、砕き、金属を抽出して、その金属を新しいバッテリーづくりに戻すことで稼ぐ会社です。地面から鉱石を掘るのではなく(それはLithium Mining & Brine Extraction)、人間がすでに作ったものから「掘る」——こうした古いバッテリーや機器の山を、英語では「urban mine(都市鉱山)」と呼びます。
Black mass(ブラックマス)=バッテリーを砕いて金属の外装を選り分けたあとに得られる黒い粉。リチウム・ニッケル・コバルト・マンガンを一つにまとめた——リサイクルの世界の「精鉱」です · New scrap(新スクラップ)=一度も使われていないバッテリー工場の端材。きれいでリサイクルしやすい · Old scrap(旧スクラップ)=EVなど本当に寿命を終えたものからのバッテリー。混ざり物が多く汚れている · Urban mine(都市鉱山)=いま使われていて寿命を待つ機器の中に埋まっている金属の「鉱山」
私たちのメガトレンドマップでは、この工程はLithiumのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります。でも鉱山のように「上流」でも、精製所のように「中流」でもありません。チェーン全体と並走する「閉じたループ」なんです。取り戻せたリチウム1グラムは、世界が新たに掘らなくて済む1グラムだからです。
02なぜ重要なのか(掘らなくていい鉱石)
一つ目の理由は力の話です。リチウムのレッスンで見たように、中国は世界のバッテリーグレードのリチウムの約65〜70%を精製していて、西側はとても脆い立場にあります。リサイクルは裏口を開けます——自国内で古いバッテリーからリチウムやニッケルを取り戻せれば、海外の鉱山と中国の精製所の両方への依存を同時に減らせる。だからこそ米国や欧州の政府は、まるで安全保障の問題のようにリサイクル工場へ補助金を注ぎ込むんです。
二つ目の理由は環境とコストの話です。古いバッテリーから金属を取り戻すのは、新しい鉱石を掘って製錬するよりはるかに少ないエネルギーで済みます。スタンフォード大学の研究(2025)は、リサイクルが新規採掘よりエネルギーを約77〜89%少なく、温室効果ガスを58〜81%少なく、水を72〜88%少なく使うと示しました——バッテリーの中の金属は「一度精製済み」なので、原鉱から始めなくていいからです。
三つ目の理由は機会の大きさです。EVと蓄電池の販売が急増するにつれ、寿命を迎えるバッテリーの山も膨らんでいきます。世界のリチウムバッテリー・リサイクル市場は、2024年の数十億ドル規模から、2035年までに約700〜800億ドルへ成長すると見込まれています——年平均で約20%の成長です。各調査会社の数字はばらつきが大きい(まだ幼い市場だから)ものの、どこも曲線が急に立ち上がる点では一致しています。
03どう動くのか(バッテリーから、黒い粉へ、新しい金属へ)
このビジネスの核心は「閉じたループ(closed loop)」です——ひと組の金属が「死んだバッテリー」から「新しいバッテリー」へ旅できる。古いEVバッテリーパック1個が、純粋なリチウムやニッケルに戻るまでどう旅するのか、たどってみましょう。
いちばん重要なのは3〜4段目です。バッテリーを砕くと、ブラックマス(black mass)と呼ばれる黒い粉が得られます——リチウム・ニッケル・コバルト・マンガンをまとめた濃い粉で、これがこの産業の本当の「鉱石」です。ここから、二つの方法のどちらかで金属を抽出します。
Pyro(パイロ)=バッテリーを約1,500℃の炉で焼いて炭素を追い出し、ニッケル・コバルト・銅の合金の塊を得る。汚れた原料によく耐えるが、エネルギー消費が高く、たいていリチウムをスラグと一緒に「失う」 · Hydro(ハイドロ)=ブラックマスを酸に溶かし、金属を一つずつ分けて取り出す。エネルギーが少なく、リチウムも取り戻せる——だから現代の産業はこちらを選ぶ。リチウムがいちばん高くて、いちばん失われやすいからです。
本当の難しさはリチウムにあります。ニッケル・コバルト・銅のような金属は取り戻しやすく、ほぼ全量(95〜99%)が戻ってきます。でもリチウムは軽く、溶けやすく、廃棄物と一緒に「すり抜け」やすい。だからパイロのような古い方法では、リチウムの回収がとても少なくなりがちです。今日いちばん巧みなプレーヤーはハイドロを使い、リチウムを約90%以上取り戻します——そこが、儲かる者と儲からない者を分ける境界線なんです。
04何とつながっているのか
バッテリーのリサイクルは、主なリチウムチェーンと並走する「閉じたループ」です。Lithium Mining & Brine Extractionと直接競うのではなく、鉱山や精製所が追いつけないところで供給を補います。そしてLithium Refining & Chemicalsと強く結びついています——ブラックマスから抽出したリチウムも、同じようにバッテリーグレードに変える必要があるからです。だから多くの企業は精製とリサイクルを一つの工場でこなし、リチウムが鉱山由来か古いバッテリー由来か見分けがつかなくなるほどです。
下流でこれらの金属を「口を開けて待っている」のが、この時代のメガトレンドです——取り戻したリチウム・ニッケル・コバルトは、EVのバッテリー(Electrification & Mobility)や、エネルギー移行(Energy Transition)の蓄電池、そして膨大な電力を食うAIデータセンターの非常用電源システムへ戻っていきます。要するに、リサイクルできた1キロは、新しい鉱山や中国の精製所を待たなくて済む1キロなんです。
05いま、どこまで来たのか
2025年の意外な事実は、この産業が供給できる原料より工場のほうが多すぎるということ。中国は巨大なリサイクル能力を作りました——2025年には古いバッテリーを約360万トン処理できます(2022年の120万トンから)。でも本当に寿命を終えたバッテリーは、まだ大きな波が来ていません。その結果、中国のブラックマス精製能力の70〜80%超が遊休のまま原料を待っています。物が足りなければ、みんなが奪い合う——ブラックマスは、世界中の工場が競り上げる貴重品になりました。
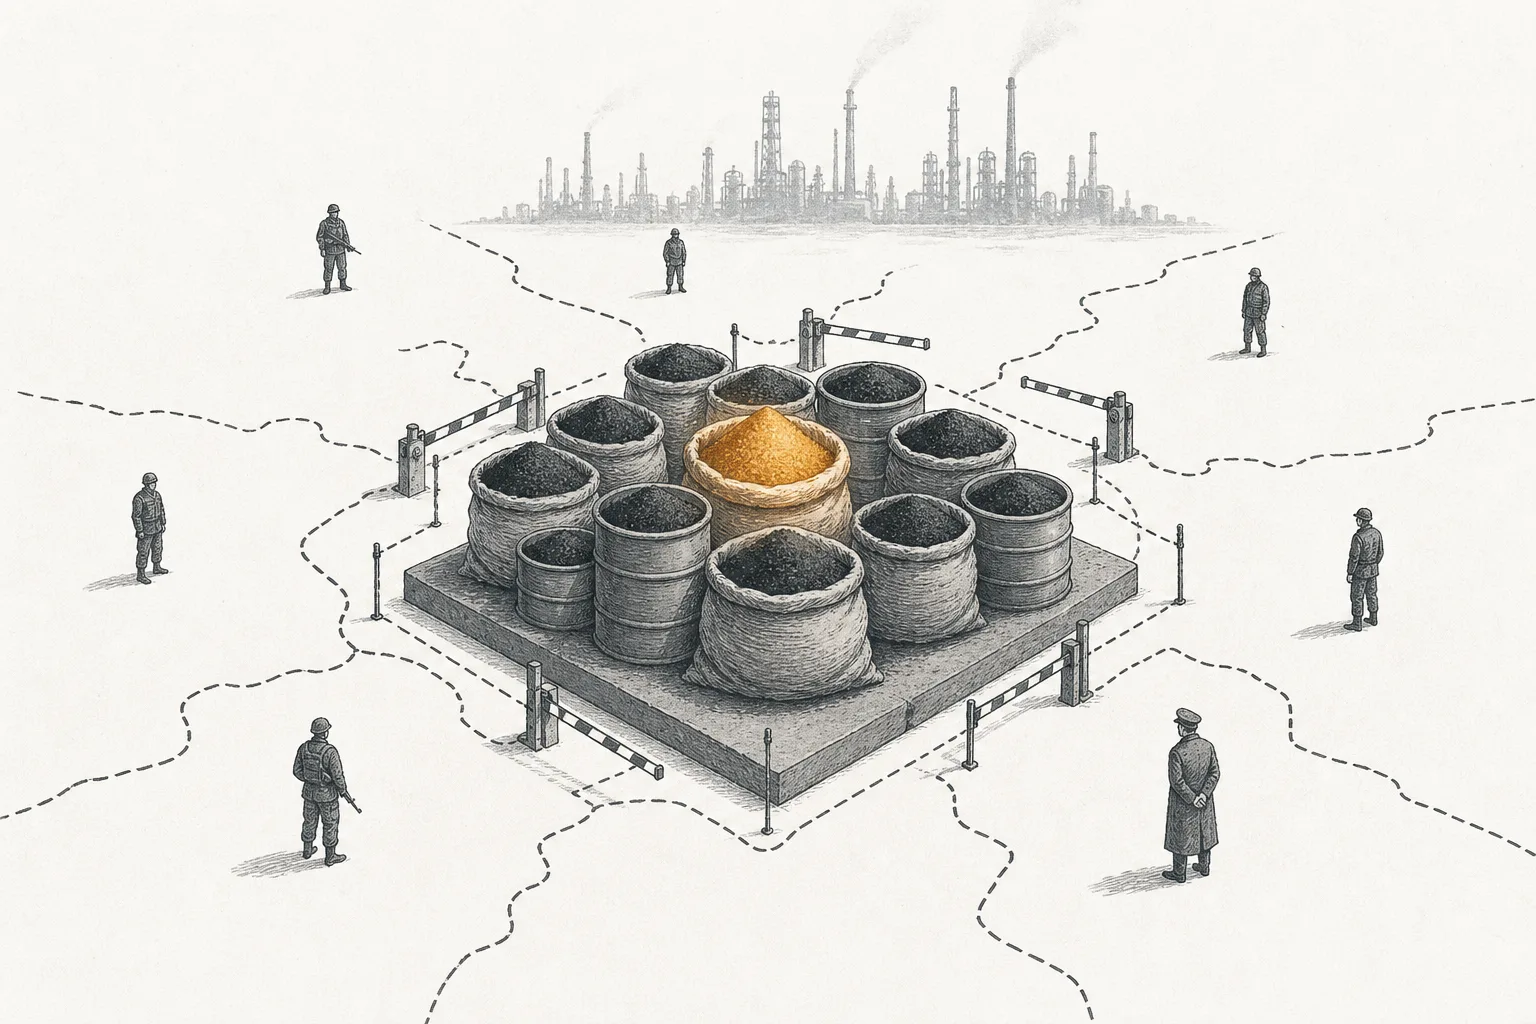
そこへ政治が重なりました。中国は世界のブラックマス精製の約75〜89%を握ります——鉱石からリチウムを精製するシェアよりさらに高い。そして2025年、中国は二つの手を同時に打ちました。一方ではブラックマスを国内に吸い込む扉を開き(2025年8月から、基準を満たす黒い粉を「廃棄物ではない」として輸入可能にし、飢えた工場に供給)、他方では(2025年10月)バッテリー技術・正極/前駆体材料・バッテリー製造機械の輸出管理措置を打ち出した——西側が自前のリサイクルチェーンを作るのを難しくしました(この措置は2025年末に一時停止)。一方の欧州はブラックマスを「有害廃棄物」として輸出を厳しく管理し、黒い粉がどこへ流れられるのか、混乱を生んでいます。
この流れの中で、西側は激しく投資しています。いちばん明確な例がAmerican Battery Technologyで、ネバダに商業リサイクル工場(年20,000トン)を開き、二つ目の工場のために米エネルギー省から約1億4,400万ドルの補助金を獲得しました。一方の欧州では、先駆者のUmicoreが大型工場の建設を2032年まで延期——古いバッテリーがまだ足りないからです。同じ真実を映しています。技術は整った、でも「物」がまだ来ない。
今回いちばん痛い教訓がLi-Cycle。かつて注目された北米リサイクルの新星でしたが、結局2025年に破綻し、資産をわずか約4,000万ドルでGlencoreに拾われました。一方のRedwood Materials(非上場、Teslaの共同創業者が設立)は好調です——2024年にバッテリーを20 GWh砕き、リサイクル材料から約2億ドルの売上を上げました。この差は、この産業がまだ「選別の局面」にあることを教えてくれます。
この舞台のプレーヤーは世界中に散らばり、顔ぶれも多彩です。リサイクルとバッテリー材料づくりを兼ねる中国のジャイアントから、西側の先駆者、抽出技術に強い日本のプレーヤーまで。
06これからの展開
このビジネスの最大の物語は、まだこれから来ます——それが「end-of-life wave(寿命の波)」です。今日、多くのリサイクラーの原料は、まだバッテリー工場からの「新スクラップ」で、本当に使い切って寿命を終えたバッテリーではありません。最初の世代のEVがようやく退役し始めたばかりだからです。でも波は育っています。2015〜2020年に売れたEVが寿命を迎え、世界の寿命バッテリーの量を2030年までに約315 GWhへ押し上げ、その後も伸び続けます。
この話をいちばんよく表す数字がこれ。本当に寿命を終えたバッテリー由来のブラックマス(工場スクラップの代わり)は、2024年の約20%から、2035年には約73%へ成長します。つまり産業は「生産ラインの脇で端材を集める」から「都市鉱山を掘る」へ本格的に移るということ。複数の研究は、寿命を終えた材料が2035年ごろから主な原料になると指摘します。だからUmicoreやGanfengのような企業は、前もってリサイクル能力に投資している——まだ来ていない波を受けるための配管を敷いているんです。
ただ、はっきり言っておくべき事実があります。リサイクルだけでは、すべての穴は埋められません。リチウム需要が、毎年寿命を迎えるバッテリーの山より速く伸び続けるかぎり、世界は新しい鉱山とリサイクルの両方を必要とします。リサイクルは鉱山の「代わり」ではなく、欠かせない「味方」——しかもよりきれいで、家に近く、地政学リスクの小さい味方なんです。
07課題とリスク
物がまだ足りない(feedstock shortage)。 これは幼い産業のいちばん奇妙なリスクです——問題は物が売れないことではなく、処理する物がないこと。工場は古いバッテリーの波を見越して先に建てられたのに、波がまだ来ない。だから多くの工場が本当の能力よりずっと低い稼働で回り、原料を待ちながら毎日お金を燃やしています。2025年のLi-Cycleの破綻は、タイミングを外せば、良い技術でも生き残れないという警告です。
経済性は金属価格に縛られる。 リサイクラーの利益は、取り戻したリチウム・ニッケル・コバルトの価値から来ます。直近のサイクルでリチウム価格が80%超も急落すると、ブラックマスの価値も一緒に下がり、一部の工場は回す価値がほとんどなくなりました。リサイクルは、物の量と十分に高い金属価格の両方を同時に必要とするビジネス——その二つが、今日はまだそろっていないんです。
スケールのゲームを戦うしかない。 リチウムを採算がとれるように取り戻すには、大型工場と複雑なハイドロ技術が要ります。ブラックマスに砕いて売るだけの小さなプレーヤーは、たいてい薄利です。一方で本当の価値は、それを純粋な金属まで精製できる者に落ちる——その多くはまだ中国にいます。
黒い粉の地政学。 ブラックマスが「戦略鉱石」になると、国境を越える流れに政治が割り込みます。中国は黒い粉を国内に吸い込み、欧州は有害廃棄物として輸出を管理し、米国は自国の工場に供給するため手元に残したい。各国が原料を自国用に抱え込むと、ある工場は物が足りず、別の工場は物が余る——かつてただの「バッテリーの廃棄物」だったものが、エネルギー移行時代の新しい戦場になったのです。