メガトレンド · Critical Materials
リチウムは誰でも掘れる。でも岩をバッテリーに変えられるのは、中国だけです
世界じゅうのEVバッテリーは、純度99.5%のリチウムを必要とします。でも鉱山から出てくるのは、リチウムがたった1%ほどしか混じっていない灰色の岩の粉なんです。この「汚れた岩」を「バッテリーグレードの化学品」に変える工程が、精製(refining)。そしてリチウム鉱石を世界でいちばん多く掘っているのはオーストラリアなのに、精製は中国が約65〜70%を握っています。これはリチウムのサプライチェーンでいちばん静かで、いちばん強力なチョークポイントです。しかも2025年、中国は精製技術を国外に出さないよう封じ込めて、その力をさらに固めました。
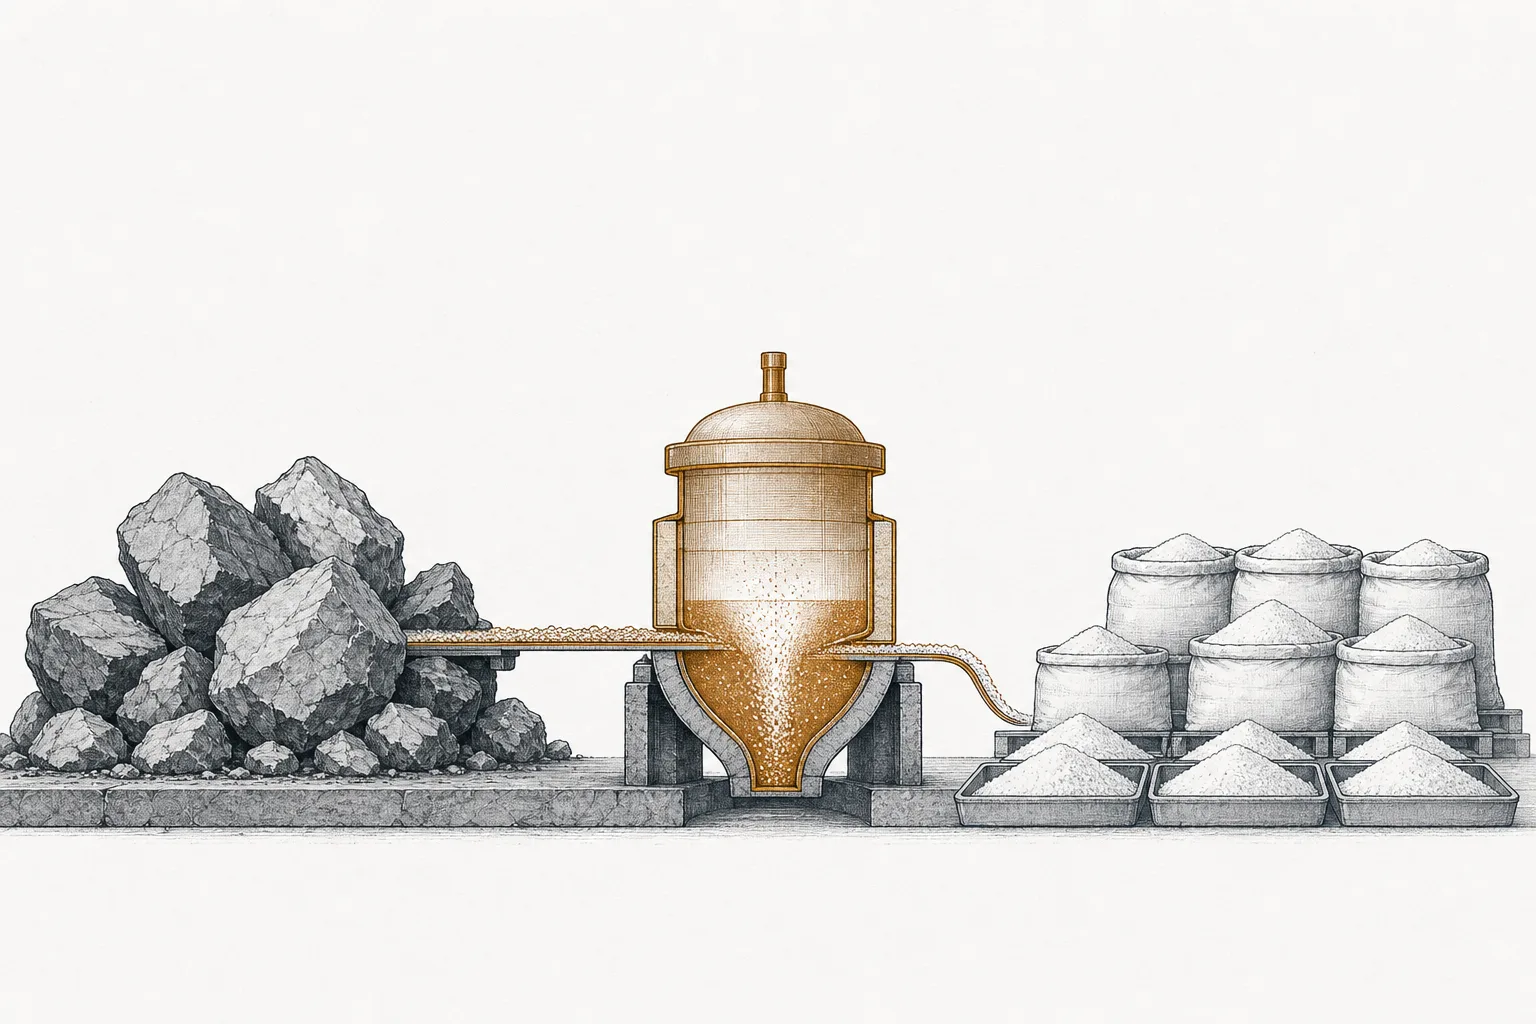
01リチウムの精製とは何か
「リチウム」と聞くと、私たちはオーストラリアの巨大な岩の鉱山や、チリの高原にある淡い色のかん水の池を思い浮かべます。でも、そこから出てくるものはそのままではバッテリーに使えません——「spodumene concentrate(精鉱)」と呼ばれる岩の粉で、酸化リチウムはわずか6%ほど(純リチウムに換算すると約1%だけ)。残りは岩、アルミ、シリカです。スマホにもEVにも、そのままでは入れられません。
この岩の粉を「使えるリチウム」に変えるのが精製・変換会社(refiner / converter)です。世界中の鉱山から精鉱(や濃縮したかん水)を買い、焙焼し、粉砕し、化学反応で不純物を追い出して、純度約99.5%のバッテリーグレードのリチウム化学品まで精製します。それが2種類の白い粉——炭酸リチウム(Li₂CO₃)と水酸化リチウム(LiOH)——で、世界中のバッテリー工場が電極づくりのために買う標準原料になります。
Concentrate(精鉱)=鉱山から出るspodumeneの鉱石粉。酸化リチウム ~6% · Refining/Conversion(精製・変換)=焙焼+化学反応で不純物を追い出し、純粋なリチウム塩に結晶化する · Lithium Carbonate(炭酸リチウム)=作りやすいリチウム塩。LFPバッテリーに使う · Lithium Hydroxide(水酸化リチウム)=もう一方の塩。精製が難しく、エネルギー密度の高いhigh-nickelバッテリーに使う
私たちのメガトレンドマップでは、この工程はLithiumのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります。鉱山を出たあと(Lithium Mining & Brine Extraction)、バッテリーセルになる前に通る「二つ目の関門」です。そしてこのレッスン全体で見ていくように、リチウムチェーンの本当の力は「誰がいちばん多く掘れるか」ではなく「誰が精製できるか」にあります。
02本当のチョークポイントが鉱山ではなく精製所である理由
ここが多くの人が見落とすところです。リチウム鉱山は複数の大陸に散らばっていて——オーストラリア、チリ、アルゼンチン、中国、ジンバブエ——誰も独占できません。オーストラリアはむしろ世界一の採掘国です。ところが精製は、驚くほど一国に集中しているんです。それが中国です。
この話をいちばんよく表す数字があります。中国が自分で掘るリチウムは世界のわずか17%(2024年に約24万トンのうち約4.1万トン)。それなのにバッテリーグレードのリチウム化学品の約65〜70%を精製・加工している。要するに、オーストラリアは岩をたくさん掘るけれど、それを船で「中国へ精製しに」送るんです。精製所が整っていて、いちばん安いのが中国だから。
この集中は一夜で起きたわけではありません。中国は20年以上かけて精製能力をあふれるほど積み上げ、精製所に電力と資本を補助して、コストを他国よりずっと安くしました。その結果、西側諸国が自前の精製所を作ろうとしても、まだ何馬身も後ろにいます。
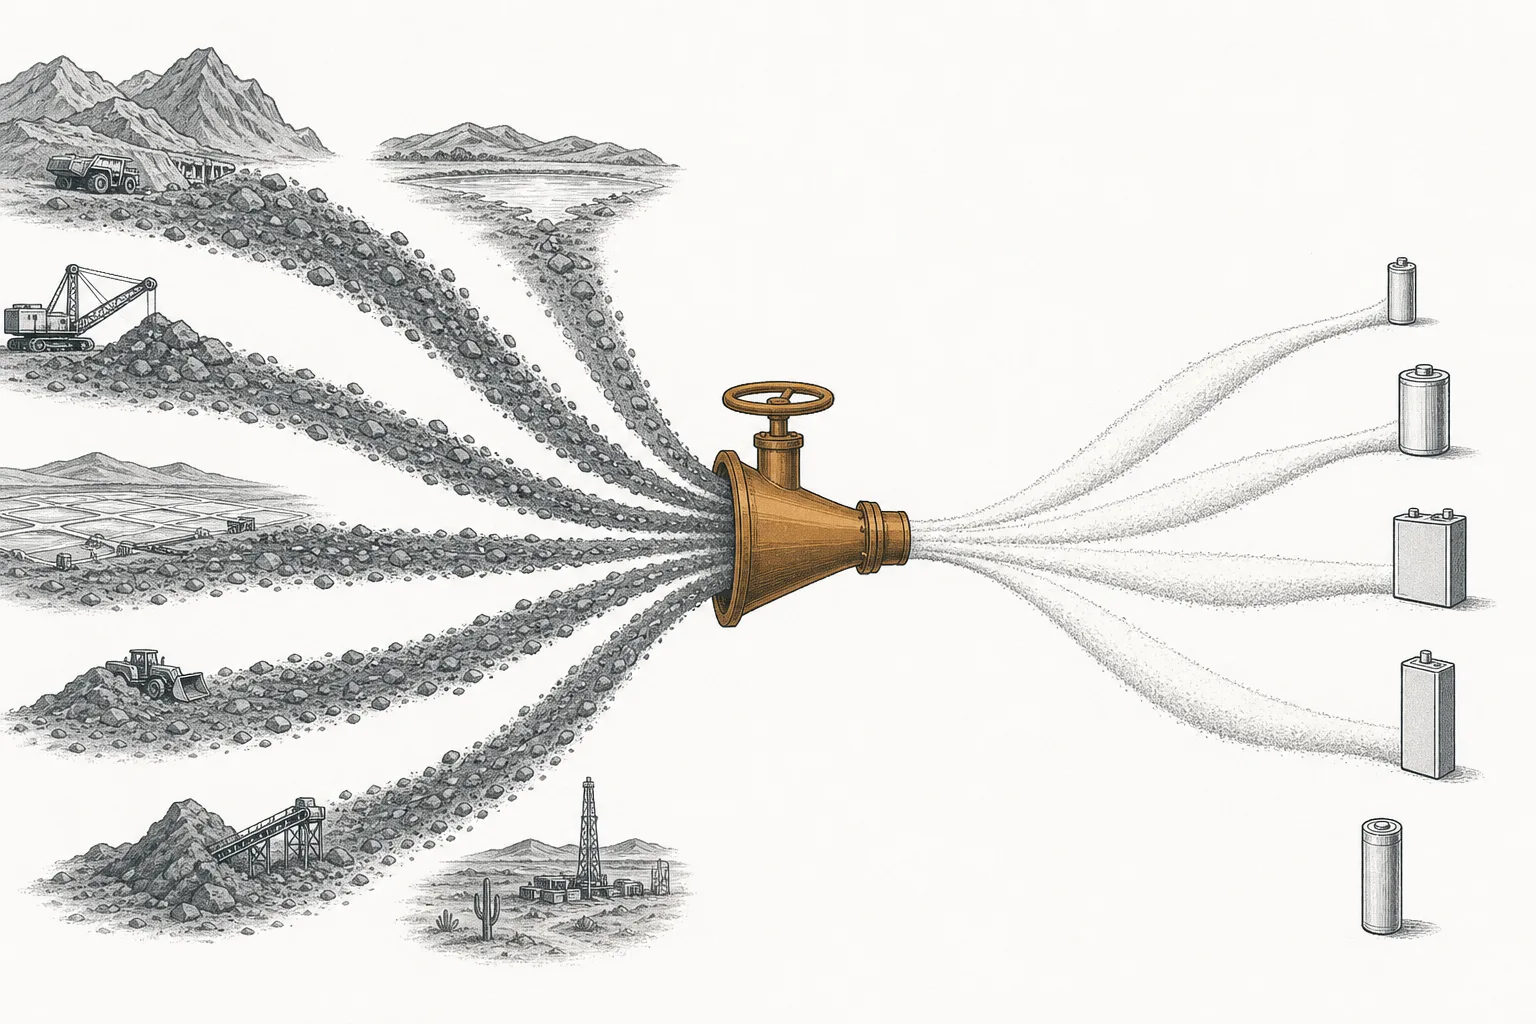
なぜこれが重要なのか。リチウムはエネルギー移行の「物理的なチョークポイント」だからです。EV1台はリチウムを約8〜10kg(LCE換算)使い、系統用の蓄電池はさらに多く使います。需要は止まりません。でも使えるリチウムが欲しいなら、ほぼすべての道は精製所を通ります——そしてその精製所の多くは中国にあるんです。
03どう動くのか(1%の岩から99.5%の化学品へ)
このビジネスの核心は「岩からリチウムを絞り出すこと」です——岩と不純物を一段ずつ追い出して、ほぼ純粋なリチウム塩だけを残す。一つの岩がどう旅するのか、たどってみましょう。
最初の2段(焙焼、そして硫酸で焼く)で岩の構造を「叩き」開き、水に溶ける硫酸リチウムとしてリチウムを取り出します。この段は膨大なエネルギーと化学品を食い、リチウム塩を1トン得るのに精鉱を約7〜8トン使います。最後の段が精製と結晶化で、バッテリーグレードのリチウム塩にします——ここがいちばん難しく、本当の「防壁」なんです。バッテリーは極めて高い純度を求め、不純物がわずか数ppmあるだけでも劣化が早まりかねないからです。
面白いのは、南米の塩湖から来るかん水(brine)も、この同じ精製工程に入れられること。ただし別ルートです——岩を焙焼する代わりに、まず濃縮してから精製します。ここは大事で、コストがなぜこんなに違うのかを説明してくれます。
ここに精製ビジネスの秘密があります。いちばんコストが低い者が勝つ。リチウム化学品はコモディティで、どの工場の製品も見た目は同じだからです。安い電力、安い酸を持ち、鉱山にもバッテリー工場にも近い精製所は、圧倒的に有利になります——これが中国がゲームを握る構造的な理由なんです。
04炭酸 vs 水酸化——すでに逆転した分かれ道
バッテリーグレードのリチウム塩には主に2種類あり、どちらを使うかは、どんなバッテリーを作るかで決まります。これが各精製所の運命を分ける分かれ道です。
水酸化リチウム(LiOH)は、かつて「未来」と見られていました。エネルギー密度が高く長距離を走るhigh-nickel(NMC/NCA)バッテリー——長距離EVのプレミアムなバッテリー——に必要だからです。水酸化は精製が難しく融点が低いぶん、high-nickelの正極プロセスと相性が良い。だから多くの人が、水酸化の需要が炭酸を追い抜くと賭けました。
炭酸リチウム(Li₂CO₃)は作りやすく、安く、LFP(lithium iron phosphate)バッテリーの原料です。LFPは航続距離こそ短いものの、安くて丈夫で安全。ここが転換点でした——2025年、LFPは世界のセル生産の約63%を占めました。中国も世界市場も、手の届く価格のEVと蓄電池(ESS)に舵を切ったからです。その結果需要は炭酸へ傾いた——多くの人が賭けていたのと逆方向に。
この逆転は、奇妙なことを生みました。価格の上下がひっくり返ったんです。かつて水酸化はつねに炭酸より高かった(精製が難しいから)。ところがLFPが勝つと水酸化の需要が弱まり、バッテリーグレードの水酸化価格は2022年末に$80,000/トン超だったのが、2025年半ばには約$8,500/トンまで下落(90%超の下げ)。時期によっては炭酸より安いことさえありました。水酸化一本に投資を突っ込んだ精製所は、とりわけ深手を負いました。
05何とつながっているのか
精製所はリチウムチェーンの「真ん中」なので、周りのすべての関門とつながります。上流は精鉱とかん水を供給するLithium Mining & Brine Extraction、下流はリチウム塩を受け取って電極を作る正極工場とバッテリーセル(Battery Cells)。そして並走する「近道」がLithium Battery Recyclingです——古いバッテリーの中のリチウムは、取り出して再精製できる(「都市鉱山」と呼ばれます)ので、現代の精製所の多くは鉱石とリサイクル原料の両方を食べ始めています。
さらに重要なのが、下流で「口を開けて待っている」需要です。リチウム化学品は、この時代のメガトレンドの血液なんです。Electrification & Mobility(EVのバッテリー)へ、Energy Transition & Power Demand(系統用の蓄電池)へ、そしてArtificial Intelligenceさえも関わります——AIのデータセンターは巨大な非常用バッテリーを必要とするからです。つまり、精製所がつまずけば、これらのメガトレンドもつまずきます。
06いまどこまで来たか(中国が技術を封じた2025年)
2025年は、精製というチョークポイントが「経済的な優位」から「戦略的な武器」へと正式に変えられた年でした。2025年7月15日、中国商務省(MOFCOM)は炭酸リチウムと水酸化リチウムの製造技術、そしてLFP/LMFP正極技術の輸出制限を発表しました——つまり、中国式のリチウム精製の「レシピと工程」が欲しければ、まず中国政府の許可が要るということです。
続いて2025年10月9日、中国はバッテリー設備と材料についてさらに一連の輸出規制を発表(11月8日施行)し、輸出許可が必要な「デュアルユース品目」に指定しました。これは、中国が精製を握るだけでなく、「精製する能力」そのものを外に流出させて国外に競合を作らせないよう封じ込めている、と示す二の矢でした。
価格も、ちょうど底から回復してきました。炭酸リチウムは2024〜2025年に大きく下落($10,000/トン割れ)したあと、生産者が減産し需要が引き締まって、2026年初めに$20,000/トンを超えて反発——精製所に一息つかせました。とはいえ、価格急落の傷跡はまだ鮮明です。
この舞台で、本当のプレーヤーは二つの陣営にはっきり分かれます。量と技術の両方を握る中国の精製ジャイアントと、中国の外にチェーンを作ろうとする西側の精製会社と同盟国——とくに韓国とオーストラリアが手を組み、自前の水酸化精製所を立ち上げつつあります。
07これからと、リスク
この先、三つの力がこのビジネスの方向を決めます。
一つ——西側は中流の奪還を試みているが、ますます難しくなっている。 精製を中国に頼りすぎていると気づき、米国・欧州・アジアの同盟国は自前の精製所に投資し始めました。たとえば韓国のPOSCOは、オーストラリア産の精鉱を原料に、年間4.3万トンの水酸化精製所を光陽(Gwangyang)で立ち上げました——ただ、中国が2025年に精製技術の輸出を封じたことで、追いつくのはいっそう難しく高くつきます。
二つ——リサイクルの重要性がますます高まる。 最初のEVの波が寿命を迎えると、古いバッテリーの中の何十万トンものリチウムがシステムに戻ってきます。リサイクル原料からの精製は鉱山に頼らず、中国の手の外に置ける——西側が自前のチェーンを築こうと期待する一つの道です。
三つ——価格サイクルはまだ過酷。 リチウム化学品は、需要が吸収するより速く供給が増やせるコモディティです。2026年の反発はサイクルの一拍にすぎないかもしれず、高コストの精製所は次の価格下落で閉鎖に追い込まれるリスクが残ります。
注視すべきリスクとしては——
薄いマージンと過酷なサイクル。 自前の鉱山を持たず、間違った化学品に固定した(LFPが勝つ局面で水酸化に突っ込んだような)精製所は、価格下落局面で大きな損失を負うリスクがあります——Albemarleが2024年に12億ドルの純損失を出し、設備投資を削り、プロジェクトを延期せざるを得なかったように。
地政学リスク。 世界の半分がリチウムの精製を中国に頼り、しかも中国が技術も設備も握るとき、精製は、かつてレアアースがそうだったように中国が握れる「カード」になります。2025年に技術を封じたことは、この一見「退屈な」中流の工程が、エネルギー移行時代でもっとも熱い戦略的戦場の一つになった、という明確なサインなんです。