メガトレンド · Critical Materials
岩を掘るか、天日で干すか: 世界がリチウムを手に入れる二つの道
リチウムがEVバッテリーに入る前に、まず地面から「掘り出す」必要があります——そして世界はこれを、ほぼ正反対の二つの方法でやっています。一つはオーストラリアで岩の山を発破して、千度で焼くこと。もう一つは南米の砂漠の下からかん水を汲み上げて、一年ものあいだ天日で干すこと。この二つの道の「コスト」と「スピード」の違いこそ、なぜリチウム価格が数年で10倍に跳ね上がって80%も暴落したのかを説明する核心です。誰が生き残り、誰が倒れるのか。そしてなぜアフリカと中国が、みんなが注目すべき新しい変数になったのか。
01リチウム採掘とは
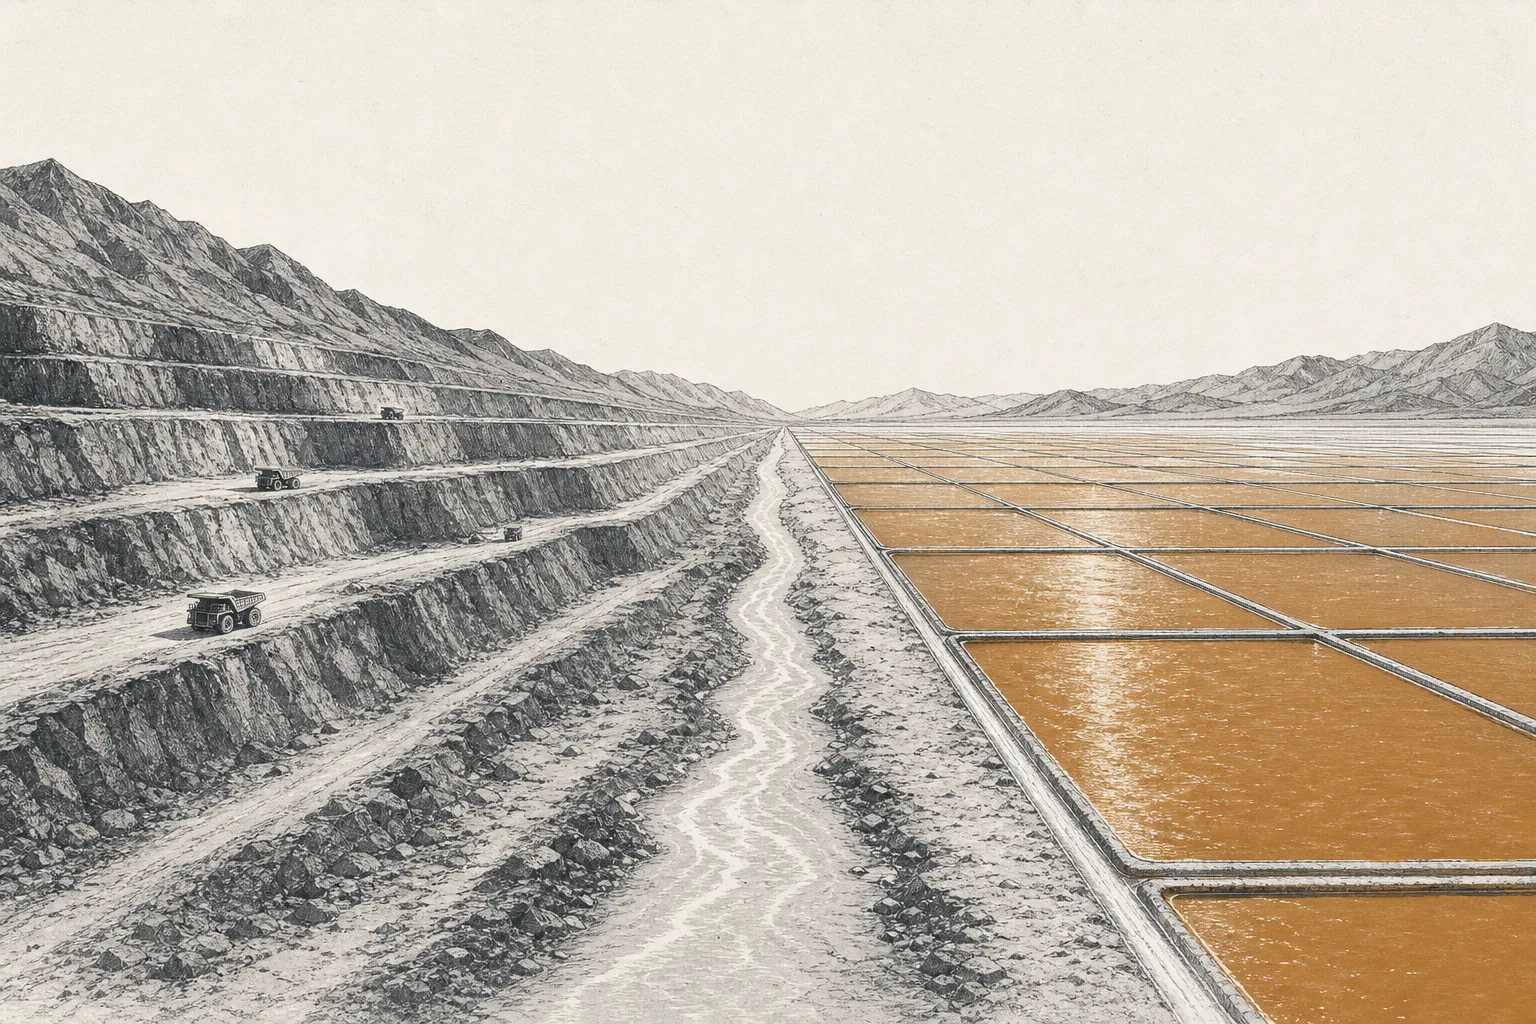
同じ時間に二つの場所を思い浮かべてください。一つ目は西オーストラリアの乾いた低木地帯にある露天掘り。掘削機が spodumene という鉱物が混ざった灰色の岩を削り、発破し、砕いて、灼熱の炉へ送ります。二つ目は地球の反対側、ほとんど雨の降らないチリのアタカマ砂漠の高原。見渡すかぎり広がる青緑色の池があります。その池の水はただの水ではなく、リチウムが溶けた かん水(brine) で、静かに天日にさらされ、水が自然に蒸発するのを一年も待っています——この二つの絵が、地球上のすべてのバッテリーの「出発点」です。
このレッスンは 「リチウムの粗掘り・抽出」(upstream extraction) の工程だけを扱います——チェーンの最初の関門で、企業がリチウムを自然から 精鉱(spodumene concentrate) や 濃縮したかん水 の形で取り出すところ。まだバッテリーに入れられる純粋な化学粉ではありません。最初にここをはっきりさせておきます。これが全体の鍵だからです: 「掘り出すこと」と「純粋に精錬すること」は別のビジネス——このレッスンは掘る人の話で、精錬する人はそのきょうだいの Lithium Refining & Chemicals です。
Spodumene(スポジュメン) = ハードロックの中にあるリチウム鉱物。掘って砕いて焼く · Brine(かん水) = 塩湖の地下水で、リチウムが溶けている · Concentrate(精鉱) = ハードロック鉱山の産物。リチウムを約6%まで濃縮した鉱石の粉(「6% spodumene」やSC6と呼ばれる)で、精錬所へ送る前のもの
私たちのメガトレンド地図では、この工程は Critical Materials & Supply Chain メガトレンドの下、Lithium のサブ分野です——「本物」が地面から引き出される場所。上流の鉱山が止まれば、バッテリーのチェーン全体が揺れます。そして後で見るように、複数の鉱山が同時に開いたり閉じたりすること、これこそが世界のリチウム価格を一夜で振り回すものなんです。
02なぜ「上流」が戦場なのか
一つ目の理由は規模です。いま世界はリチウムを 2025年に約290,000トン(金属換算) 採掘していて、これは新記録。2020年の約82,000トンから——5年で3倍以上に伸びました。EVバッテリーとエネルギー貯蔵バッテリーの需要が止まらず急増しているからです。これは一世代のあいだに爆発的に生まれた産業です。
二つ目の理由は、驚くほどの 集中 です。2024年、たった三か国——オーストラリア、チリ、中国——が合わせて世界の採掘の 85% 超を握っていました。オーストラリアが約88,000トン(ハードロック)で首位、チリが約57,000トン(かん水)で続き、中国が約41,000トン。リチウムがこうして少数の国の手に集中すると、一つの政府や一社の判断で世界の価格が揺れます。
でも上流が本当に「戦場」である核心は コスト の話です。これから話す二つの採掘方法は、コストが大きく違うからです。リチウム価格が下がると、コストの高い生産者が先に赤字になって鉱山を閉じ、コストの低い生産者は立っていられる——このコスト次第の鉱山の開け閉めこそが、世界の供給が余るか足りないかを決め、次の周期の価格を決めます。「誰が安値により長く耐えられるか」のゲームなんです。
03二つの道: 岩 vs かん水(どう動くのか)
世界はほぼすべての面で正反対な二つの主な方法でリチウムを手に入れます。この違いがわかれば、産業全体がわかります。
道1 — ハードロック鉱山(hard-rock / spodumene)。 まずspodumeneの混ざった一種の花崗岩を発破して掘り、細かく砕き、処理して約6%の精鉱にします。次に膨大なエネルギーを食う工程——約1,050°Cで焼く——で鉱物の結晶構造を変え、酸でリチウムを溶かし出せるようにします。強みは 建設が速く、増産も速い こと——価格がよければ数か月で追加を立ち上げられます。オーストラリアがこの方法の主役で、世界第1位の採掘国。弱点はエネルギー使用が多く、単位あたりコストがかん水より高くなりがちなことです。
道2 — 塩湖の下のかん水(brine)。 「リチウム・トライアングル」(チリ–アルゼンチン–ボリビア)の乾いた高原の下に、リチウムの溶けたかん水があります。伝統的な方法は、それを汲み上げて数平方キロメートルの池に入れ、太陽に12〜24か月かけて水を蒸発させ、池から池へ移しながらリチウムが集められるほど濃くなるのを待つこと。強みは 単位あたりコストが最も安い こと。炉の代わりにタダの太陽を使うからです。でも弱点は、とても遅く、増産がほぼできず、すでに水不足の地域で膨大な土地と水を食うことです。
このコストの違いは小さな話ではありません。平均して、かん水からの炭酸リチウム生産はコストが約 LCE1トンあたり$3,000〜4,000 なのに対し、ハードロックは約 1トンあたり$5,000〜6,000、低品位の一部の鉱源は$8,000〜9,000にも達します。だからリチウム価格が下がると、コストの高いハードロック鉱山が最初に「出血」して、生産を止めなければならなくなるんです。
多くの人がゲームを変えると賭ける「第3の道」も出てきています——DLE(Direct Lithium Extraction) は、一年も太陽の蒸発を待つ代わりに、専用の吸着剤でリチウムをかん水から 直接 取り出します。数時間から数日でできて、同じ量のかん水からより多くのリチウムを得られ、土地も少なくて済む。でもいまのところDLEは世界の供給のごく一部しか担っておらず、大規模での採算性はまだ十分に証明されていません——未来の章でまた取り上げます。
04何とつながっているか
採掘はリチウムチェーンの「いちばん上流」です。すべてがここから始まって下流へ流れます。鉱山からの精鉱とかん水は Lithium Refining & Chemicals に送られ、バッテリーグレードの炭酸リチウム/水酸化リチウムに精錬されます——そしてここが、本当の「力」と利益が隠れている工程(中国が世界の精錬の約65〜70%を握る)。もう一方の端は Lithium Battery Recycling で、古いバッテリーからリチウムを取り戻す「都市鉱山」——いつか本物の鉱山の負担を軽くします。
リチウムのグループの外を見ると、この上流の鉱山は時代のほぼすべてのトレンドに原料を 供給します(supplies)——いちばん直接的なのは Electrification & Mobility(EVバッテリー)と Energy Transition & Power Demand(送電網のエネルギー貯蔵バッテリー)で、これはEVよりさらに速く伸びる新しい需要の波になりつつあります。そして Artificial Intelligence がデータセンターに膨大なバックアップバッテリーを持たせると、リチウムはそこにも引かれます。逆に、こうしたトレンドこそ鉱山の運命を決める 需要の牽引役(drives demand) です。
05いまどこまで来たか(ブームから血の海へ)
この5年のリチウム鉱山の物語は、いちばん生々しい商品相場のレッスンの一つです。2021〜2022年、みんながリチウムがEVの波に 足りなくなる と恐れました。価格は狂ったように煽られ、2022年末に約 1トンあたり$80,000 に達しました(通常の10倍近く)。高すぎる価格がみんなを鉱山開発に殺到させ、世界の生産能力は 2020〜2024年で192% も増えました。でも供給が一斉にあふれ出す一方でEV需要が予想より遅く伸びると、価格は崩壊——80% 超も急落して、2025年初めには 1トンあたり$10,000 を割り込みました。
このどん底は掘る人たちを軒並み血の海にし、誰が本当に強いかをあらわにしました。中国の大手2社が大きな損失——Tianqiは2024年に純損失79億元(上場以来最悪の年)、そして Ganfengは20.7億元の損失(会社史上初の赤字)。アメリカの巨人 Albemarle は12億ドルの損失を出し、設備投資を半分以上削って人員削減。オーストラリア側では Pilbara Minerals がNgungaju工場を閉めて2024年末から「保全管理」モードに入り、現金A$2億を節約するため約100,000トンの生産能力を削りました。
この周期でいちばん面白い転換点は2025年8月に起きました。中国のバッテリー巨人 CATL が、江西省宜春の Jianxiawo 鉱山を、許可の期限切れで停止したんです——この鉱山は中国最大のリチア雲母(lepidolite、もう一種類のリチウム鉱物)の産地で、年間約65,000トンLCE、つまり世界供給の約 6% を生産していました。このニュースは中国市場のリチウム価格を1日で+8%のストップ高まで押し上げ、2026年初めに価格が約 1トンあたり$26,000 へ戻る一因になりました。背景には、価格を支えるために意図的に供給を締める北京の「反・過当競争(anti-involution)」政策があります。
いちばん時代を映すディールは Rio TintoがArcadium Lithiumを67億ドルで買収(2025年3月に完了)——鉱山の巨人が価格の落ち込みを捉えて安いリチウム資産を拾い、ハードロック鉱山とかん水池を一手に持つ大手生産者に一気になりました。チリでは SQMが国営企業Codelcoと手を組み、サラール・デ・アタカマの生産を2060年まで握る合弁を設立——政府が戦略的な鉱源を自分の手にもっと握りたいというサインです。いま(2026年半ば)、産業は「傷を舐める」時期にあり、生産者がそろって引き締めています——そして、こうして一斉に生産能力を削ることこそが、次の周期でのひっ迫の舞台を整えているんです。
この舞台の本当の顔ぶれには、南米の低コストのかん水リーダー、中国の一貫した巨人、オーストラリアのハードロック鉱山、そしてブラジルとアフリカから現れる新星がいます。
06未来: DLE、アフリカ、そして新しい波
未来の全体像は、確実に伸び続ける長期需要が、新しい鉱源をますます見つけにくくなる現実とぶつかること。リチウムの「上流」の顔つきを変えようとしている三つの力があります。
一つ — DLEが、これまで手を出せなかったかん水を解き放つ。 DLEが大規模で本当に採算に乗れば、池での蒸発には品位が低すぎた新しいかん水の鉱源を開き、時間を年から日に縮めます。注目は ExxonMobil。石油の巨人で、米国アーカンソー州のSmackover鉱床でDLE工場を建設中、SK Onに最大100,000トンのリチウムを売る契約付き——古いエネルギー資本がリチウムの舞台に飛び込むサインです。Albemarleも、チリでDLEに切り替える約31億ドルのプロジェクトを申請しています。
二つ — アフリカが台頭している。 ジンバブエはわずか数年で世界の 約9% のリチウム生産に上り詰め、そのほぼすべてが中国資本から——Sinomine がBikita鉱山を買い(1.8億ドル)、選鉱場を建設。Huayou CobaltはArcadia鉱山と加工工場に大金を投じました。重要なのは、ジンバブエが 2027年1月から原鉱の輸出を禁止 すると発表し、国内での加工を強制したこと——インドネシアがニッケルで使ったのと同じ教訓です。流れ込む投資は、ジンバブエの生産能力を2022年のわずか13,000トンから2027年までに192,000トンLCE/年へ押し上げるかもしれません。
三つ — アルゼンチンとブラジルは西側の新星。 アルゼンチンは2024年に産出をほぼ倍増させ、チリより外資に開かれています。ブラジルには Sigma Lithium があり、「グリーンリチウム」を売りに、まもなく生産能力をほぼ倍増させようとしています。両国は、中国の影響の外に鉱源を持ちたい西側陣営の希望です。
でも三つの力を合わせても、ある局面では長期需要に追いつけません。ほぼすべての調査機関が一致するのは、これからの10年が「不足–過剰–不足」を繰り返す周期になること。そして低コストの鉱源を手に持つ者が、どの季節も生き残ります。
07課題とリスク
価格の周期は永遠のリスク。 リチウムは、供給が需要の吸収より速く増やせる商品です。価格が上がるたびにみんなが生産に殺到し、そしてまた余る。10倍に上がって80%下がった2022〜2025年の周期が最後ではありません。このグループへの投資は、周期のどこにいるかを理解することであって、いちばんいいニュースのピークで追いかけて買うことではないんです。
コストが生死の境界線。 価格が下がると、コストの高い鉱山(低品位のハードロック、中国のリチア雲母)が先に赤字になって止められ、低コストのかん水リーダーは立っていられます。このグループに投資する人は、まず会社の「コストカーブ上の位置」を見なければなりません——Ganfeng自身、2025年半ばに多くのプロジェクトが当時のリチウム価格には耐えられないほどコストが高いと認めました。
掘れることと、使えることは違う。 これがいちばん大事な思考の罠です。掘り出した原鉱はまだバッテリーにできません。まず 精錬 を通す必要があり、中国が世界の精錬の約65〜70%を握っています。オーストラリアやアフリカがたくさん掘れても、鉱石を中国へ送って精錬しなければならないなら、本当の交渉力はまだ掘る人の手にありません——だからジンバブエは原鉱の輸出を禁じ、西側は自前の精錬所づくりを急いでいるんです。
地質、水、そして政治。 低コストのかん水の鉱源は、すでに水不足の砂漠にあります。かん水を汲み上げることが地域社会と生態系に影響し、反対を招きます。一方、鉱源は少数の国に集中している。ルールをたった一つ変えるだけ——たとえば中国がJianxiawo鉱山の許可を更新しない、ジンバブエが原鉱の輸出を禁じる——で、世界の供給と価格が一瞬で振れます。リチウムを掘る人にとって、いちばん大きなリスクは「地面に鉱石があるか」ではなく、「採算の合う価格で掘って売れるか」なんです。