メガトレンド · 合成生物学
飛行機は使い古しの天ぷら油で本当に飛べる——でも、まだ高すぎる
クルマには電気という選択肢があり、船もバッテリーを試し始めました。でも、何百トンもの重さを空へ持ち上げ、十数時間も飛び続ける大陸間の飛行機は、「コンセントに挿す」わけにいきません。残された現実的な答えは、燃料そのものを変えること——使い古しの天ぷら油、捨てられる廃油脂、さらには空気中のCO₂までを原料に、見た目はジェット燃料そっくりで、そのまま同じタンクに注げる燃料を作るのです。これがおもしろいのは、今日この瞬間に実行できる、航空の脱炭素策だから——とはいえ、コストと原料のワナだらけでもあります。
01これは何?
「電気自動車」と言えば、誰でもすぐに思い浮かびます。でも、バンコクからロンドンへ飛ぶ1機のボーイングを想像してみてください——自分の重い機体を空へ持ち上げ、そのまま11〜12時間も飛び続ける。そのエネルギーは丸ごと、自分自身を運べるくらい軽い液体の中に詰め込まれていなければなりません。同じエネルギーをためたバッテリーは、重すぎて飛行機が離陸できなくなる。だからこそ、航空は世界でもっとも「脱炭素」がむずかしい産業のひとつなんです。
機体を変えられないなら、燃料のほうを変えるしかない——それが、この記事のテーマです。
地下から掘り出した原油を精製するのではなく、使い古しの天ぷら油、捨てられる動物性油脂、バイオマス、さらには空気中のCO₂といった再生可能な原料から作る航空燃料です。核心は 「drop-in」 という言葉——化学構造がふつうのジェット燃料(Jet A-1)とほぼ同じなので、同じタンクに注ぎ、同じエンジンで使い、空港の同じ配管システムにそのまま流せる。何ひとつ改造しなくていいんです。兄弟分が renewable diesel(トラック向けの再生可能ディーゼル)で、同じ原料を同じ製油所で処理して作ります。
「drop-in」、これがこの話のすべてです。クルマをまるごと買い替え、充電ステーションも作り直さないといけないEVと比べてみてください。SAFはその正反対——航空会社は新しい飛行機を買う必要も、新しい空港を建てる必要もない。ただ「タンクの中の液体」を、ライフサイクル全体で見た炭素排出が化石燃料より 最大で〜80% 少ない燃料に替えるだけ(原料と製法しだいですが)。だからこれは、世界中にすでにある機体に 今すぐ 使える脱炭素ツールなんです。
メガトレンドの地図でいうと、このnodeは Synthetic Biology (non-pharma) の下にあります——生物由来の原料とプロセスを使って、食品や材料ではなく「エネルギー」を作る、という位置づけ。そして Energy Transition とも深く重なって座っています。
02なぜ重要か——いま航空をクリーンにできる唯一の道
航空は世界の温室効果ガスの2〜3%ほどを出しています。たいした量ではなさそうに聞こえますが、問題はそれが いちばん減らしにくい 部分で、しかも、すでに脱炭素を始めた他の分野とは逆に増え続けていること。業界は2050年までの net-zero を掲げていて、その計画のなかで SAF は主役を任されています。
SAF がこれほど大きな割合を占めるのは、ほかの選択肢がまだ遠いから——電気飛行機はごく短い路線しか飛べず、水素飛行機は機体を一から設計し直す試作段階。森林を植えて埋め合わせるオフセットも、信頼性を問われています。残るのは「今あるものにそのまま使える」SAF が、いちばん手の届く答えなんです。
でも、ここははっきり言っておきます——この市場を動かしているのは、ふつうの市場メカニズムではなく「法律による義務づけ」です。もし航空会社に選ばせたら、2〜5倍も高い燃料を進んで払う人なんていません。だから需要のほぼすべては、ジェット燃料にSAFを 混ぜることを義務づける 国の規制から生まれています。
いちばん有名な規制が、ヨーロッパの ReFuelEU Aviation です。2025年に施行が始まり、EU域内の空港で燃料を供給する事業者に、SAFを最低 2% 混ぜることを義務づけました。そこから 2030年に6%、2035年に20%、2050年には70% へと引き上げていきます。英国も独自の SAF mandate を持ち、米国は柔らかい手——義務づけではなく、IRA法に基づく税額控除でうながす道を選びました。やり方は違っても、向きは同じ。SAFを毎年もっと増やせ、と迫っているんです。
03どう動くのか
SAF を「drop-in」にしている核心は、どのプロセスもゴールがまったく同じ点にあります——化石燃料由来のジェット燃料とほぼ見分けのつかない 炭化水素分子を作ること。違うのは、出発点となる原料だけ。差は「材料」と「変換のしかた」にあり、主な道筋は三つです。
三つの道を、もう少しくわしく:
- HEFA(油脂に水素を加える): 使い古しの天ぷら油、動物性油脂、植物油に水素を通して酸素を切り落とし、ジェット燃料のような炭化水素へと組み替える——すでに成熟し、いちばん安い 道で、2025年に作られた SAF の約70% を占めます。今日の市場はほぼ全部この道です
- Alcohol-to-Jet(ATJ): アルコール(トウモロコシ/サトウキビ/農業廃棄物由来のエタノール)から出発し、分子を長くつないでジェット燃料にする——油脂よりずっと広い原料への扉を開くが、まだスケールは小さい
- Power-to-Liquid(e-fuel/e-SAF): もっとも先進的で「理論上いちばんクリーン」な道——グリーン水素(再生可能電力で水を分解して作る)と、回収してきたCO₂を組み合わせて燃料を合成する。生物由来の原料に一切たよらない。ただし まだ途方もなく高く、試作プロジェクト以外ではほとんど実際に作られていない
04エコシステムの中でのつながり
SAF は、いくつものメガトレンドの交差点に座る node です——そして、これらのつながりこそが、SAF が栄えるか沈むかを決めます:
- Bio-Based Materials & Industrial Chemicals の兄弟分: SAFを作るのと同じバイオ製油所が、renewable diesel やほかのバイオ化学品も作れる——一組の原料からいくつもの製品に枝分かれする「未来の製油所」です
- Energy Transition & Power Demand の一片: SAFは「電化できない」エネルギー(航空、船、大型トラック)への答え。だからバッテリーが届かない場所で、クリーンエネルギーの流れを埋めます
- e-fuel は グリーン水素 に直接たよる: power-to-liquid のコストの66〜83%は水素代——グリーン水素が安くならなければ、e-SAFは成り立たない。この二つのトレンドの運命は固く結ばれています
- 農業と土地 と競合する: SAFに使う油脂や植物油は、食料や飼料に使うのと同じ資源。燃料に回すほど食料価格を押し上げる——法律が常に目を配らなければならない緊張関係です
- AI の「競合/補完」: バイオマスを燃料へうまく変える酵素や微生物を探す作業は、計算生物学とAIにますます頼るようになっています
05いま、どこまで来たのか
先に正直に言っておきたい事実があります:SAFはまだとても小さい。2025年、世界が作れたSAFは約 190万トン(およそ24億リットル)。多そうに聞こえますが、それは 世界が使うジェット燃料全体の〜0.6% にすぎません。さらに気がかりなのは、成長が 鈍り つつあること——IATA は2025年末、2026年は〜240万トンしか伸びず、かつての見込みをかなり下回ると警告しました。コストが高く、政策がちぐはぐだからです。
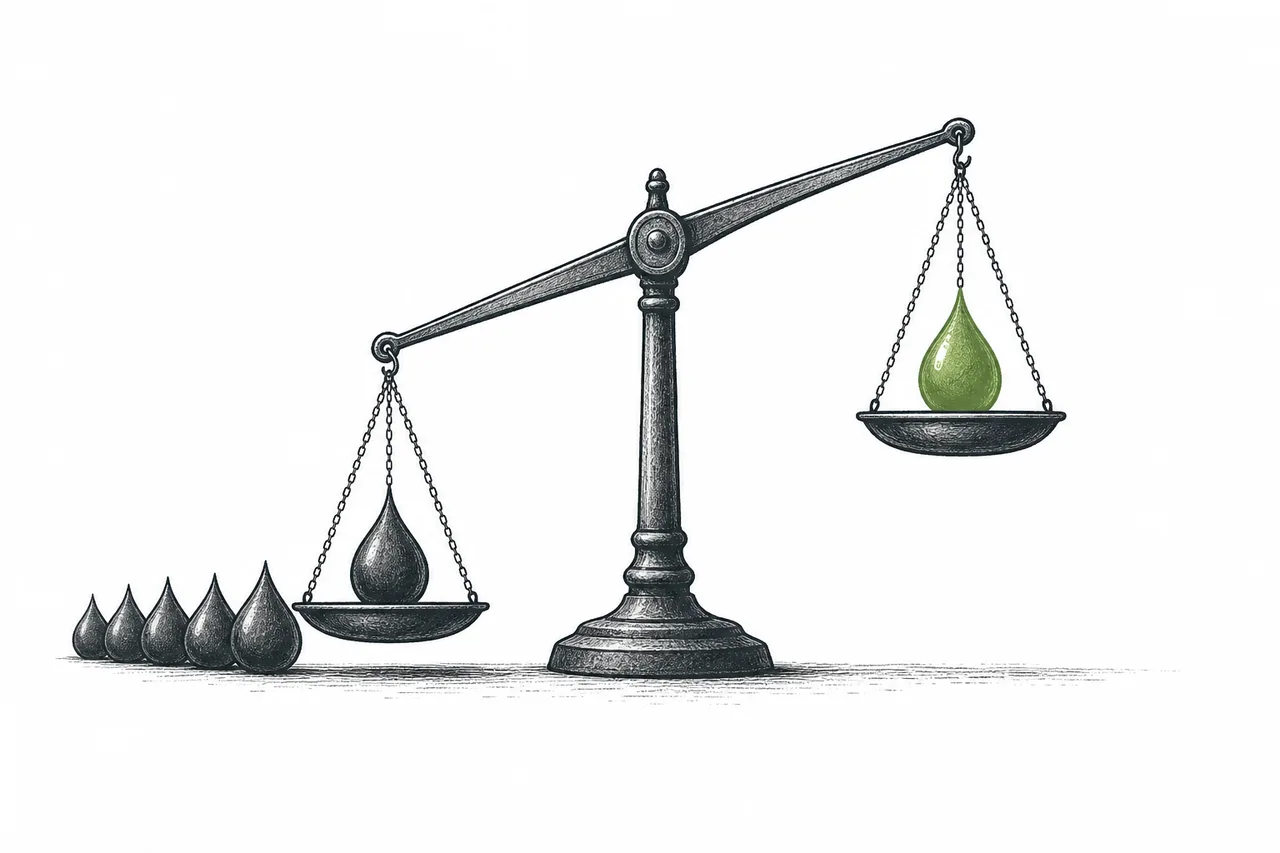
そして二つ目に正直に言うべきは 価格 です。SAFはふつうのジェット燃料より 平均で2倍、高いときには5倍 も高い。義務はあるのに供給が足りない市場では、なおさらです。2025年、世界中の航空会社は、たった1.9百万トンのSAFを混ぜるために、約 36億ドル もの「価格差」を余分に払いました——最後はチケット代に乗ってくるコストです。
ではここで、誰が本当の主役なのかを見ていきましょう。理解すべきポイントは、SAFはスタートアップというより「製油所」のビジネスだ ということ——巨額の投資、大きな工場、そして石油化学の専門知識が要ります。だから本当のリーダーは、専門の再生可能エネルギー企業と、SAFのラインを足し始めた巨大製油所の両方になります。
06これからの展開
いちばん大きな方向は 市場が「成長しろ」と命じられること——ReFuelEU やほかの規制が5年ごとに段を上がっていくので、SAFの需要は、価格がどれだけ高かろうと、すでに法律のなかでロックされています。だから多くのアナリストは、SAFの市場規模が 2025年の〜20〜30億ドル から、2030年代半ばには400億ドル(CAGR 約30%超)へ伸びると見込んでいます——ただし、この数字は調査機関によってかなりばらつくので、精度より方向として見るべきだと念を押しておきます。
二つ目の方向は HEFAから、原料に限りのない道へ移っていくこと です。使い古しの天ぷら油や捨てられる油脂には天井がある(次の章でお話しします)ので、これからは alcohol-to-jet と e-fuel への依存が高まります。ReFuelEU はわざわざ e-fuel だけを対象にした義務サブ目標 を別建てで設けました——2030年に1.2%、2050年には35%まで引き上げ、まだ高いこの道を何としても立ち上げさせようとしているんです。
三つ目の方向は アジアが新しい主戦場になること です。シンガポール、日本、タイが、それぞれ独自のSAF混合目標を出し始めました。Bangchak のように、いち早く国内の使い古しの天ぷら油から SAF を作り始めた企業は、原料の入口で有利な位置にいます——この地域には、急成長する航空需要と、大量の油脂/パーム油という原料の両方があるからです。
07課題とリスク
このトレンドは「向きは正しい」けれど、しっかり理解しておくべきワナだらけです。大きく4つあります:
一つ目 — 下がってくれないコスト。SAFが化石燃料より2〜5倍高いかぎり、使う1リットルごとが航空会社の利益を圧迫し、チケット代を押し上げます。義務づけがなければ、この市場には経済的に成り立つ理由がほとんどない。
二つ目 — 原料の天井(feedstock ceiling)。これがいちばん深い構造的な問題です。今日の市場を支配する HEFA は、使い古しの天ぷら油と捨てられる油脂にたよっていますが、それは とても限られている。世界中で実際に回収できる使い古しの天ぷら油は、2030年のSAF需要のうち 3〜8% しか満たせないと試算されています——この原料だけで世界のSAFをスケールさせるのは不可能なんです。
三つ目 — 政策に頼りすぎ。需要のほぼすべてが義務づけから来ています。政治が変わり、政府が目標をゆるめ、税額控除が切れれば、市場はたちまちつまずきかねない。2025年末、IATA 自身も ちぐはぐな政策 が生産の伸びを鈍らせ、価格を押し上げていると警告しました——このリスクは本物です。
四つ目 — e-fuel がまだ育ちきっていない。原料の天井を解くはずだった道(power-to-liquid)が、逆に高すぎて試作プロジェクト以外ではほとんど作られていません。コストの66〜83%が、まだ高いグリーン水素代だからです。グリーン水素が十分に速く安くならなければ、2050年にe-fuel 35%という目標も、ただの紙の上の数字になりかねません。
ひとことで言えば:SAF は、今日の航空脱炭素にとって、私たちが手にしている最良の答えです——実際に使え、本当に最大80%の炭素を減らせ、明確に法律が後押ししている。でもまだ 高くて、小さくて、原料の天井にぶつかっている。この三つの言葉を理解することが、「誰もが起きると分かっている」トレンドが、なぜ皆の期待よりゆっくりとしか進まないのかを理解することなのです。