メガトレンド · 核融合エネルギー
まだ完成していない太陽の電気を、誰が買うのか
核融合は「無限のクリーンエネルギー」という夢。でも、核融合発電所が1基でも建つ前に、まず必要なものがあります——「電気を買ってくれる人」です。そして、まだ存在しない電気の購入契約に最初にサインした人たちは、意外にも電力会社ではありませんでした。Microsoft や Google といったテック大手——AIデータセンターを動かすために、24時間クリーンな電気を渇望している側だったんです。この記事は核融合の「需要サイド」の話。そして、これがなぜ今日の現実ではなく、まだ未来への賭けにとどまっているのかという話です。
01これは何?(「買い手」の側)
「核融合」と聞くと、多くの人は灼熱のドーナツ型炉や、巨大な磁石、点火のために撃ち込むレーザーを思い浮かべます。それがモノを作る側。でも、この node が話すのは、みんなが見落とすもう一方の側——「モノを買う側」です。
エネルギーのシンプルな原則はこうです——発電所は、「電気を買ってくれる人」が確実にいて初めて建てられる。何十億ドルもかけて発電所を建てるのに、電気を誰に売るか分からないまま、なんて人はいません。前もって電気の買い取り契約にサインする人を「off-taker」(買い取り手)と呼び、その契約をPPAと呼びます。この記事は、核融合の世界におけるその人たちの話です。
Off-taker = プロジェクトの生産物(ここでは電気)を前もって買い取る人 · PPA(Power Purchase Agreement)= 電力の長期売買契約。買い手が、決められた量と価格で電気を買い取ると約束するもので、数十年に及ぶことも多い。この契約こそ、投資家が安心して発電所建設に資金を出せる「保証」になります。買い手が確実にいると分かるからです。
意外なのは、核融合の「買い手」第一陣が、昔ながらの電力会社ではなく、テクノロジー企業だったという点です——Microsoft、Google、Amazon。ふだん発電所とは無縁だと思っていた会社が、いまやあらゆるクリーンエネルギー(まだ存在しない核融合まで含めて)の、いちばん積極的な顧客になっているんです。だからこの node は自らを、核融合技術そのものではなく、「demand-pull」——需要サイドからの引っ張る力として定義します。
02なぜ重要か——AIがかつてないほど電気に飢えている
テック大手がなぜ、まだ存在しない発電所から電気を買う契約にサインするのか。それを理解するには、まず彼らの抱える問題を知る必要があります。それは——AIが膨大な電気を食うということ。
大規模なAIモデルの学習と運用には、チップをぎっしり詰め込んだデータセンターが要り、それがかつてないレベルで電気を食います。IEA の試算では、世界のデータセンターの電力需要は2025年の約485 TWh から、2030年には約945 TWh へとほぼ倍増する見込み——いまの日本一国の電力消費を上回る量です。そして、いちばん伸びが速いのが年30%ほどで増えるAIサーバーです。
でも問題は「多い」だけではありません。「多い + クリーン + 24時間」を同時に満たせ、という点です。テック大手はどこもカーボンゼロ目標を掲げているので、石炭やガスは使いたくない。けれどAIデータセンターは24時間途切れず供給できる電気(baseload)を必要とします——太陽光や風力では、それを常時こなすことができません。このすき間——「いつでも動かせるクリーンエネルギー」——こそ、核融合が約束するもので、テック大手が前もって賭ける理由なんです。
ここがこの記事の核心です——核融合の最初の顧客は、AIで最も電気に飢えた企業だ。だから核融合は、国のエネルギー政策からではなく、AI経済の生々しい需要から生まれてきているんです。
03どう動くのか——未来へと架け渡される契約
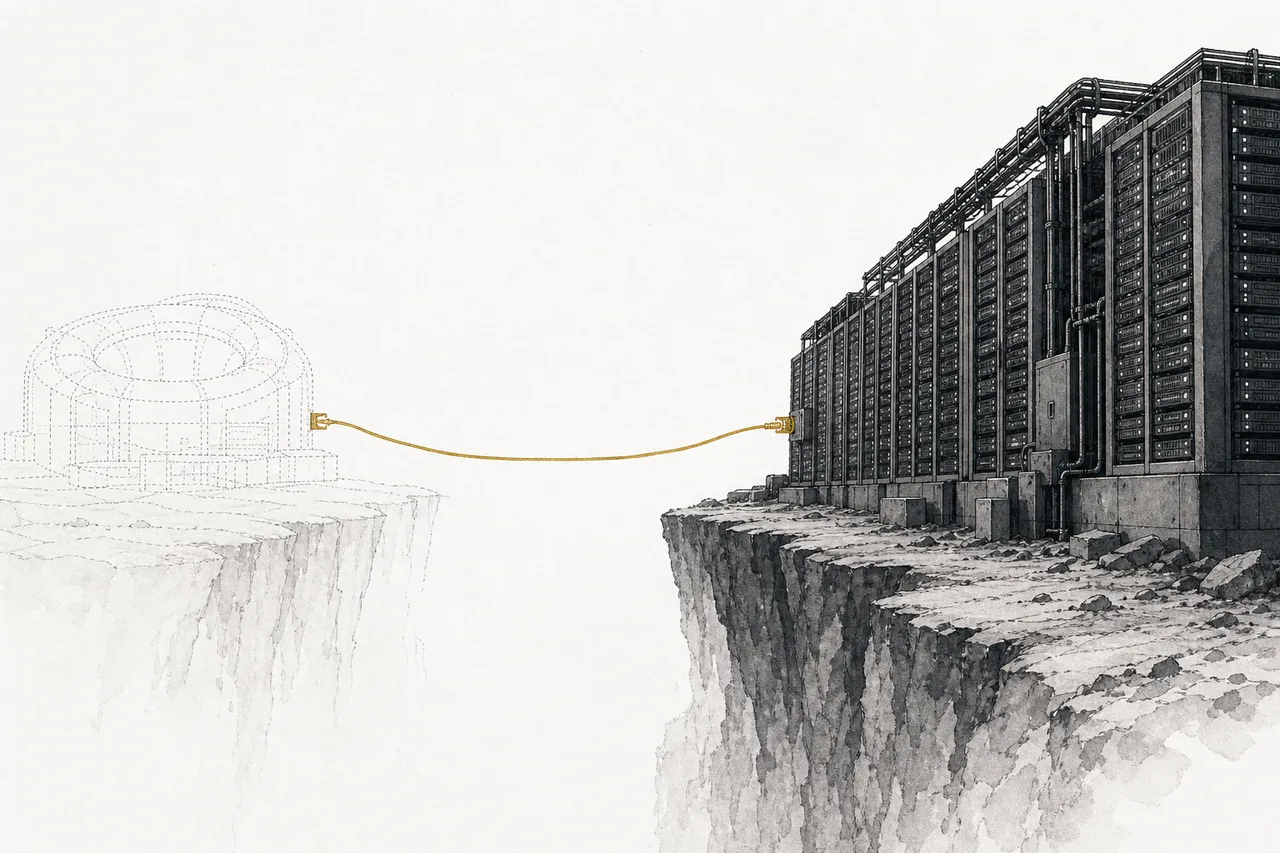
この node の仕組みは、(未来の)核融合発電所から買い手へとつながる「鎖」です。それを支えるのは2つ——PPA契約と、送電網への接続(grid integration)。でも普通の発電所と違うのは、この鎖の出発点がまだ存在しないことです。
この鎖のなかで、いまだに点線のままなのは1つの箱だけ——出発点の核融合発電所です。残り(契約、送電網、データセンター)はすべて本物。だから核融合の PPA は、よく普通の売買契約というより「オプション」だと説明されます。発電所が本当に動いたなら電気を買い取る権利であって、必ずモノが届くと約束された発注ではないんです。
Baseload = 24時間ずっと安定して動かせる基幹の電力(天候しだいの太陽光/風力とは違う) · Grid integration = 新しい発電所を送電網につなぐこと。変圧器や変電所、そして多くの認可が必要で——発電所そのものを建てるのと同じくらい時間のかかる、工学と規制の仕事です。
04核融合の地図のどこにあるのか
メガトレンドの地図のなかで、この node は核融合エネルギーの下のサブテーマです。でも、その兄弟たちとは「層」が違います。核融合のほかのテーマは、どれも技術を作る側(supply side)です:
- Fusion Pure-plays(開発企業): 核融合発電所そのものを作る会社(Helion、CFS、Type One)——大半はまだ非公開企業。ここが「モノを作る人」で、私たちの node はそこから「モノを買う」側です
- Magnets & HTS Superconductors: プラズマを閉じ込める超伝導磁石
- Lasers & Pulsed Power: 慣性閉じ込め方式の点火に使う高出力レーザー
- Vacuum, Cryogenics & Plasma-Facing: 真空と極低温のシステム
上の4テーマはすべて「核融合を実現させる」側。いっぽう私たちの node は「需要サイド」——核融合が実現したとき、それを使う人たちです。だからこの node は、核融合の外へと面白い形でつながっていきます:
- Artificial Intelligenceに駆動される: AIの電力需要こそ、この off-taker たちが存在する理由のすべて——AIがなければ、核融合に賭けるほど電気に飢えた人はいません
- Energy Transition & Power Demandの代替になる: 核融合は、データセンター向けの「常時クリーンな電気」をめぐって、原子力(核分裂)、SMR、ガス、再生可能エネルギー+電池と競い合います
- Critical Materials & Supply Chainに依存する: 送電網への接続には、変圧器、銅、そして膨大なグリッド機器が要ります
言い換えると——核融合全体が「小さな太陽を作ること」なら、この node はいちばんシンプルで、いちばん大事な問いです——「で、そこから出る光を、誰が買うの?」
05いま、どこまで来たのか——はっきり言うべき現実
ここからは、いちばん正直に語らなければならない部分です。第一の、そして最も重要な事実はこれ——今日まで、核融合の電気を1ユニットでも売れた人は誰もいない。これから話すことはすべて、まだ完成していない発電所との「前もっての予約契約」にすぎません。
それでも、すでにサインされた契約は、本当に歴史的な出来事です。節目になる2つのディールがあります:
1. Microsoft × Helion(2023年)——世界初の核融合 PPA。 2023年5月、Microsoft は Helion の最初の核融合発電所から少なくとも50メガワットの電気を買い取る契約にサインしました。その発電所は2028年までに稼働を目指しています(ワシントン州の約40,000世帯分に相当する供給力)。核融合企業が実際に「電気を売る」契約を結んだのは史上初——ただし2028年という目標は、多くの科学者が可能だと信じるよりもずっと早い。
2. Google × Commonwealth Fusion Systems(2025年)——最大のディール。 2025年6月30日、Google はバージニア州にある CFS の最初の ARC 発電所から200メガワットを買い取る契約を結びました(その発電所の出力400 MW の半分)。Google はこれを「企業による直接の核融合電力購入として史上最大」と呼びました——ただし ARC が送電網に電気を流せるのは2030年代の初め頃と見られ、しかもその前に試作機 SPARC が正味のエネルギー生成を証明する必要があります。
テック大手のほかに、昔ながらの電力会社も動き始めています——たとえば Type One Energy はTVA(米国の公営電力会社)と、テネシー州に350 MW の核融合発電所 Infinity Two を開発する契約に署名しました。目標は「いちばん早くて2030年代半ば頃」。ただし強調しておくと、2025年時点でこれはまだ基本合意書(LOI)と予備的な取り決めにすぎず、取締役会の承認や規制の審査を、まだ何段階も通らなければなりません。
そしてここが、投資家として読み切らなければならない点です——核融合を実際に作っている会社(Helion、CFS、Type One)は、ほぼ全部がまだ非公開企業で、株式市場には上場していない。だから、このテーマに実際に売買できる株で乗りたいなら、より直接的でリスクの低い道は、「買い手」と「送電網をつなぐ人」を見ることです——彼らの物語は今日、核融合そのものというより、AIの電力需要 + グリッドのインフラ + 原子力の話なんです。
06これからの展開
第一の方向は「前もっての予約争い」。いま核融合には世界で90億ドル超の資金が集まり、「核融合はいつも30年先」という言い回しが揺らぎ始めています。開発企業の4社中3社が、2030年代のうちに電気を供給する目標を掲げているからです。最初の数基が本当に動けば、テック大手や電力会社が PPA を一気に増やすかもしれません。クリーンな baseload を先に予約できた者が、AI時代に優位に立てるからです。
第二の方向は「原子力という名の橋」。核融合がまだ来ないあいだ、テック大手はただ待っているわけではありません。彼らは核分裂(古い炉の再稼働+新型の SMR)の契約を、数千メガワット規模で結びにいっています——Microsoft はスリーマイル島を再稼働させ、Meta は Vistra と約2,600 MW を契約。この動きが大事なのは、「買い取りの筋肉」と、準備ができたら核融合がすぐ差し込めるグリッド構造を作るからです。
第三の方向は「ボトルネックは発電所ではなく送電網にある」。電気があっても、グリッドへの接続は遅くて高い。送電網につなぐための待ち行列は何年も伸び、グリッド機器の需要が急騰しています(GE Vernova の受注残は1,600億ドルを突破)。これが「送電網をつなぐ人」を、どの核融合発電所が成功するかに賭けるよりリスクの低い、エネルギー×AIテーマへの乗り方にしているんです。
07課題とリスク
この node からたった1つだけ覚えるなら、これです——ここは、核融合全体のなかで最も未来に賭けている層だ。だからリスクも、まっすぐ正直に語る必要があります。
第一の、そして最大のリスクは「発電所がまだ存在しない」こと。サインされた PPA はどれも、まだ完成していないものとの契約です。もし核融合技術が、期待どおりに商用の電気を作れなければ、これらの契約はただの紙きれになる。これは「オプション」であって、保証された売上ではないんです。
第二のリスクは「スケジュールの後ろ倒しは当たり前」。核融合の歴史は、ずるずると後ろ倒しされる予定で埋め尽くされていて、ついには「核融合はいつも30年先」というネタになったほどです。Helion の2028年や CFS の「2030年代初め」という目標は、いまの科学が実際にできることと比べて、どれも非常に野心的——数年の遅れは、例外ではなく、織り込んでおくべきことです。
第三のリスクは「実のところ、これは今日では核融合テーマではなく、AI×エネルギーのテーマだ」。このテーマに乗れる株(MSFT、GOOGL、CEG、VST、GEV)は、AIの電力需要、電気料金、グリッド構造で動いています——核融合の要因は、今日の株価にはほとんど影響しません。だから、これらの株を「核融合だから」と買うのは誤解です。これは、長い目で見れば核融合がオマケのオプションとして付いてくる、電力×AIテーマのプレーなんです。
ひとことで言えば——この node のいちばん美しい物語、「AIの巨人が、まだ完成していない太陽から電気を買う契約にサインした」というのは、同時にいちばん脆い物語でもあります。それは、AI時代のクリーンな電気への需要が、まだ証明されていない技術に人が賭けるほど膨大だと教えてくれる。でも同時に、夢と、送電網を実際に流れる電気とのあいだには、まだ遠い距離があり、後ろ倒しになりうるスケジュールで満ちていると、私たちに釘を刺してもいるんです。