Megatrend · Artificial Intelligence
ร้านเช่าการ์ดจอที่ใหญ่กว่าหลายธนาคาร
เมื่อทุกบริษัทอยากสร้าง AI แต่ไม่มีใครหาการ์ดจอ (GPU) ของ NVIDIA ได้พอ ก็เกิดธุรกิจใหม่ขึ้นมา — “นีโอคลาวด์” (neocloud) บริษัทที่ทำอย่างเดียวคือซื้อ GPU มาเป็นแสนๆ ตัว แล้วปล่อยเช่าเป็นรายชั่วโมง บริษัทหน้าใหม่อย่าง CoreWeave โตจากศูนย์เป็นรายได้ปีละ $5,000 ล้านเร็วที่สุดในประวัติศาสตร์คลาวด์ แต่เบื้องหลังคือโมเดลธุรกิจที่กู้เงินมหาศาลมาซื้อของที่ราคาตกทุกปี — และวงจรการเงินที่ NVIDIA ลงทุนในลูกค้าที่เอาเงินมาซื้อชิป NVIDIA เอง
01นีโอคลาวด์คืออะไร
ลองนึกภาพช่วงตื่นทองในอเมริกา คนที่รวยที่สุดบ่อยครั้งไม่ใช่คนขุดทอง แต่เป็นคนขาย “จอบกับเสียม” ในยุค AI จอบกับเสียมก็คือ GPU — การ์ดจอประมวลผลของ NVIDIA ที่ใช้ฝึกและรันโมเดล AI และตอนนี้มันขาดตลาดอย่างหนัก
นีโอคลาวด์ (neocloud) คือบริษัทที่ทำธุรกิจ “ขายจอบ” แบบหนึ่ง — มันกู้เงินก้อนโตมาซื้อ GPU เป็นหมื่นเป็นแสนตัว เอามาเสียบในศูนย์ข้อมูล (data center) แล้ว ปล่อยเช่าเป็นรายชั่วโมง ให้บริษัทที่อยากสร้าง AI แต่ไม่อยาก(หรือไม่ทัน)สร้างฟาร์ม GPU ของตัวเอง โมเดลธุรกิจนี้มีชื่อเรียกว่า GPU-as-a-Service (GPUaaS)
คลาวด์ “พันธุ์ใหม่” ที่ทำเรื่องเดียว: ให้เช่าพลังประมวลผล AI (GPU) เพียวๆ ต่างจากคลาวด์ยักษ์ดั้งเดิม (AWS, Azure, Google Cloud — เรียกรวมว่า hyperscaler) ที่ขายบริการสารพัดอย่างตั้งแต่ฐานข้อมูลยันอีเมล นีโอคลาวด์ไม่มีของพวกนั้น — มันคือ “ปั๊มน้ำมัน GPU” ล้วนๆ ทำให้ราคาถูกกว่า ติดตั้งเร็วกว่า และโฟกัสที่เดียว
node นี้อยู่ภายใต้เมกะเทรนด์ Artificial Intelligence และนิยามของมันก็ตรงตัว: “การให้เช่าพลังประมวลผล AI แบบเพียวๆ — เป็นการเดิมพันตรงๆ กับ วงจรการใช้คอมพิวเตอร์ของ AI มากกว่าคลาวด์ทั่วไป” พูดง่ายๆ ถ้าอยากลงทุนใน “ความหิว GPU ของโลก AI” แบบไม่เจือปน นี่คือ node ที่เปิดทางตรงที่สุด
ผู้เล่นหน้าใหม่ที่ดังที่สุดคือ CoreWeave (เดิมเป็นบริษัทขุดคริปโต), Nebius (แตกตัวมาจาก Yandex ของรัสเซีย), Lambda และ Crusoe — สองรายหลังยังเป็นบริษัทเอกชนที่ยังไม่เข้าตลาดหุ้น
02ทำไมมันถึงเกิดขึ้นมา
คำถามที่ดีคือ — ในเมื่อมี AWS, Azure, Google Cloud อยู่แล้ว ทำไมโลกถึงต้องการคลาวด์พันธุ์ใหม่? คำตอบมีสองคำ: “ของขาด” และ “ความเร็ว”
ปี 2023–2024 ทุกบริษัทในโลกอยากสร้าง AI พร้อมกัน แต่ NVIDIA ผลิต GPU ได้จำกัด ผลคือ GPU กลายเป็นของหายากที่สุดในโลกเทคโนโลยี ใครจองได้ก่อนชนะ ราคาเช่า GPU รุ่น H100 พุ่งไปแตะ $8 ต่อชั่วโมงต่อการ์ด ในช่วงพีค บริษัทที่กล้ากู้เงินมากว้านซื้อ GPU ก่อนใคร — แล้วปล่อยเช่าต่อ — จึงกลายเป็นธุรกิจที่ทำเงินมหาศาลทันที
เหตุผลที่สองคือความเร็ว แม้แต่ Microsoft ที่ลงทุนปีละกว่า $100,000 ล้าน ก็ยัง สร้างศูนย์ข้อมูลไม่ทันความต้องการ ของ Azure, OpenAI และ Copilot ของตัวเอง ทางออกคือไปเช่าจากนีโอคลาวด์ — นี่คือเหตุผลว่าทำไม Microsoft ถึงกลายเป็นลูกค้ารายใหญ่ที่สุดของ CoreWeave (คิดเป็นราว 67% ของรายได้ปี 2025)
ความต้องการนี้สะท้อนในเม็ดเงินลงทุน (capex) ของพวกคลาวด์ยักษ์ที่ระเบิดขึ้นอย่างที่ไม่เคยมีมาก่อน จาก $256,000 ล้านในปี 2024 เป็นราว $443,000 ล้านในปี 2025 และคาดว่าจะทะลุ $600,000 ล้านในปี 2026 — โดยราว 40–50% ของเงินก้อนนี้คือการซื้อ GPU และชิป AI
ความหิว GPU มหาศาลนี้คือ “สนามเด็กเล่น” ที่ทำให้นีโอคลาวด์เกิดและโตได้ — ตลาดนีโอคลาวด์โตเกิน 200% ต่อปี แตะ $5,000 ล้านในไตรมาส 2 ปี 2025 และคาดว่าจะถึงราว $180,000 ล้านภายในปี 2030 (โต ~69% ต่อปี)
03เศรษฐศาสตร์ของการเช่า GPU
หัวใจของธุรกิจนี้คือวงจรการเงินที่ฟังดูง่ายแต่เปราะบางกว่าที่คิด มันหมุนเป็น 4 จังหวะ — และเข้าใจวงจรนี้ คือเข้าใจทั้งเสน่ห์และความเสี่ยงของทั้ง node
จุดเปราะบางอยู่ที่ “การเสื่อมราคา (depreciation)” GPU ไม่ใช่ที่ดินที่มูลค่าเพิ่ม — มันคือของที่ราคาตกทุกปีและถูกรุ่นใหม่แทนที่เร็วมาก นีโอคลาวด์จึงตัดมูลค่า GPU ทิ้งภายใน 4–6 ปี (Nebius ตัดใน 4 ปี, Lambda 5 ปี, ส่วนพวกยักษ์ยืดเป็น 6 ปี) ถ้าตัด 4 ปีหมายความว่าต้องเก็บค่าเช่าให้คืนทุน เต็มจำนวน ภายใน 4 ปี ไม่งั้นขาดทุน
และนี่คือตัวเลขที่น่ากลัวกว่า: เมื่อหักทุกอย่าง (ค่าไฟ ค่าที่วาง ค่าเสื่อม ดอกเบี้ย) แล้ว อัตรากำไรของการให้เช่า GPU แบบเปลือยๆ (bare-metal) อาจเหลือแค่ 14–16% — และถ้า อัตราการใช้งาน (utilization) ตกต่ำกว่า 80% เมื่อไหร่ กำไรจะแบนราบทันที พูดง่ายๆ การ์ดที่ว่างคือการ์ดที่ขาดทุน
เพื่อรับมือความเสี่ยงนี้ นีโอคลาวด์จึงล็อกลูกค้าด้วยสัญญาแบบ “take-or-pay” — ลูกค้าต้องจองกำลังประมวลผลล่วงหน้า 2–5 ปีในราคาคงที่ และต้องจ่ายไม่ว่าจะใช้จริงหรือไม่ก็ตาม นี่คือเหตุผลที่ตัวเลข “backlog” (มูลค่าสัญญาที่จองไว้ล่วงหน้า) สำคัญมาก มันคือหลักประกันว่าจะมีเงินมาจ่ายหนี้
Take-or-pay = สัญญาที่ลูกค้าต้องจ่ายตามที่จองไว้ ไม่ว่าจะใช้งานจริงหรือไม่ — เหมือนค่าสมาชิกฟิตเนสรายปีที่จ่ายแม้ไม่ไปออกกำลัง · Backlog (หรือ RPO) = มูลค่ารวมของสัญญาในอนาคตที่เซ็นไว้แล้วแต่ยังไม่รับรู้รายได้ ยิ่ง backlog สูง ยิ่งมีรายได้ในอนาคตที่มองเห็นได้ชัด
04มันนั่งอยู่ตรงไหนในระบบนิเวศ AI
นีโอคลาวด์ไม่ได้อยู่ลอยๆ — มันเป็น “ชั้นแพลตฟอร์ม” ที่นั่งทับซ้อนอยู่บนชิ้นส่วนอื่นของเมกะเทรนด์ AI และป้อนพลังให้ชั้นบนสุด ลองไล่จากล่างขึ้นบน:
- นั่งบน AI Compute & Accelerator Silicon: สินทรัพย์ทั้งหมดของมันคือ GPU จาก NVIDIA (และคู่แข่งอย่าง AMD) — ถ้าไม่มีชิป ก็ไม่มีอะไรให้เช่า node นี้คือ “ผู้ซื้อรายใหญ่” ของชั้นชิป
- ต้องมี AI Data Center & Build-out: GPU ต้องมีอาคาร ไฟฟ้า และระบบระบายความร้อนมารองรับ — นีโอคลาวด์จึงพันกับการสร้างศูนย์ข้อมูลและ วงจรไฟฟ้า อย่างแยกไม่ออก (relations ของ node นี้ระบุว่ามัน “ดึงดีมานด์” ทั้ง พลังงาน และ วัตถุดิบสำคัญ)
- เป็นญาติกับ Cloud & Digital Infrastructure: มันคือคลาวด์ประเภทหนึ่ง แต่เฉพาะทางสุดขั้ว — relations ระบุชัดว่านีโอคลาวด์ “พึ่งพา (depends_on)” โครงสร้างคลาวด์ดั้งเดิม
- ป้อนพลังให้ AI ชั้นบน: โมเดลภาษาขนาดยักษ์ (LLM), AI applications และ agent อัตโนมัติ ล้วนต้องการพลังประมวลผลที่นีโอคลาวด์ขาย — มันคือ “เชื้อเพลิง” ของทุกอย่างที่อยู่เหนือมัน
จุดสำคัญที่ทำให้ node นี้น่าสนใจในฐานะการลงทุน คือมันเป็น การเดิมพันที่ “เพียว” ที่สุด กับวงจร AI compute ถ้าซื้อ NVIDIA คุณได้ผู้ผลิตชิป ถ้าซื้อ Microsoft คุณได้บริษัทซอฟต์แวร์ที่มี AI เป็นส่วนหนึ่ง แต่ถ้าซื้อนีโอคลาวด์แท้ๆ คุณได้ เฉพาะ “ความต้องการเช่า GPU ของโลก” — ขึ้นแรงและลงแรงตามวงจรนั้นโดยตรง
คู่แข่งของนีโอคลาวด์ไม่ใช่กันเอง แต่คือ hyperscaler (AWS, Azure, Google Cloud) ที่ก็ปล่อยเช่า GPU เหมือนกัน คำถามใหญ่คือ — เมื่อพวกยักษ์สร้างศูนย์ข้อมูลทันแล้ว นีโอคลาวด์จะยังมีที่ยืนไหม? คำตอบจนถึงตอนนี้คือ “มี” เพราะแม้แต่พวกยักษ์ก็ยังสร้างไม่ทัน จึงต้องมาเช่าต่อจากนีโอคลาวด์เสียเอง
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2025 คือปีที่นีโอคลาวด์ “ขึ้นเวทีใหญ่” อย่างเต็มตัว CoreWeave เข้าตลาดหุ้นในเดือนมีนาคม แล้วตามด้วยสัญญาขนาดมหึมาชุดหนึ่ง — ที่ใหญ่ที่สุดคือดีลกับ OpenAI มูลค่าราว $11,900 ล้านถึงปี 2030 ส่งให้ backlog (สัญญาในอนาคต) ของบริษัทพุ่งไปแตะ $66,800 ล้าน ปลายปี 2025
แต่ตัวเลขที่นักลงทุนกังวลที่สุดอยู่ในด้านมืดของ backlog นั้น — รายได้ของ CoreWeave ราว 67% มาจากลูกค้ารายเดียวคือ Microsoft และส่วนใหญ่ที่เหลือมาจาก OpenAI ความกระจุกตัวขนาดนี้แปลว่าถ้าลูกค้าใหญ่แค่รายเดียวสะดุด ทั้งบริษัทสะเทือน
ฝั่งยุโรปมี Nebius ที่โตเร็วไม่แพ้กัน — รายได้ไตรมาส 3 ปี 2025 อยู่ที่ $146 ล้าน โต 355% เทียบปีก่อน และเพิ่งเซ็นดีลกับ Microsoft มูลค่าราว $17,400 ล้านถึงปี 2031 บวกดีลกับ Meta อีก $2,900 ล้าน ส่วนพวก hyperscaler และ Oracle ก็ลงมาเล่นในสนามเดียวกัน — Oracle รายงาน backlog (RPO) ทะลุ $523,000 ล้าน ส่วนใหญ่จากสัญญา GPU cloud
06อนาคตข้างหน้า
ทิศทางแรกคือ การเปลี่ยนจาก “ฝึก” เป็น “ใช้งาน” ปี 2023–2024 ความต้องการ GPU ส่วนใหญ่มาจากการ ฝึก (training) โมเดลใหม่ๆ แต่ปี 2025 เป็นต้นมา น้ำหนักเริ่มเลื่อนไปที่การ รันใช้งานจริง (inference) — คือเอาโมเดลที่ฝึกเสร็จแล้วมาให้คนใช้เป็นล้านๆ ครั้งต่อวัน ดีมานด์แบบ inference สม่ำเสมอและคาดเดาได้มากกว่า ซึ่งเป็นข่าวดีต่อโมเดลธุรกิจที่ต้องการ utilization สูงๆ
ทิศทางที่สองคือ เส้นแบ่งที่เบลอลง เมื่อ Oracle และพวก hyperscaler กระโดดเข้ามาเล่นเกม GPU cloud เต็มตัว คำว่า “นีโอคลาวด์” อาจไม่ได้หมายถึงบริษัทเล็กหน้าใหม่อีกต่อไป — มันกำลังกลายเป็น “หมวดสินค้า” ที่ทั้งรายเล็กและรายยักษ์แข่งกันในนั้น ผู้ชนะระยะยาวคือคนที่ต้นทุนต่อ GPU-ชั่วโมงต่ำสุดและ utilization สูงสุด
ทิศทางที่สามคือ คำถามเรื่องการเสื่อมราคาของชิปรุ่นใหม่ NVIDIA ออกชิปรุ่นใหม่ทุกปี (Hopper → Blackwell → รุ่นถัดไป) ทุกครั้งที่มีรุ่นใหม่ มูลค่าการ์ดรุ่นเก่าที่ยังผ่อนหนี้ไม่หมดก็ถูกกดลง คำถามใหญ่ของทศวรรษนี้คือ GPU รุ่นเก่าจะ “ยังมีคนเช่าในราคาถูกลง” หรือจะ “กลายเป็นเศษเหล็ก” — คำตอบนั้นชี้ชะตางบดุลของทั้งวงการ
07ความเสี่ยง: วงจรการเงินที่หมุนเป็นวงกลม
เสน่ห์ของนีโอคลาวด์ — โตเร็ว เดิมพันเพียวกับ AI — มาพร้อมความเสี่ยงที่ลึกและเป็นโครงสร้าง ความเสี่ยงที่ถูกพูดถึงมากที่สุดคือสิ่งที่เรียกว่า “วงจรการเงินแบบวงกลม (circular financing)”
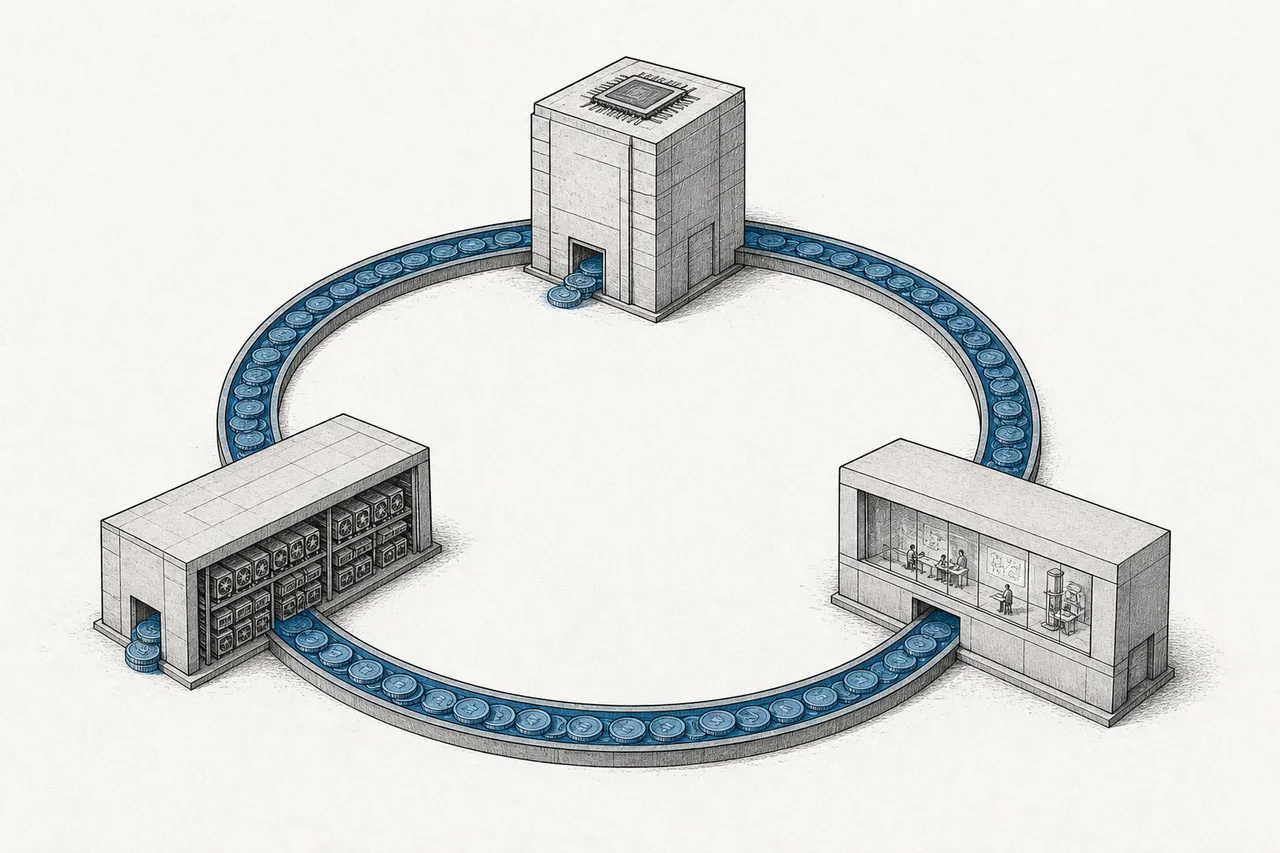
มันทำงานแบบนี้: NVIDIA ลงทุนถือหุ้นใน CoreWeave ราว 11% และยังเซ็นสัญญารับซื้อกำลังประมวลผลที่ขายไม่ออกของ CoreWeave มูลค่าราว $6,300 ล้าน (เป็น “ตาข่ายรองรับ” ถ้าหาลูกค้าไม่พอ) — ขณะเดียวกัน CoreWeave ก็เอาเงินไปซื้อชิปจาก NVIDIA ส่วน OpenAI ที่เป็นลูกค้ารายใหญ่ ก็ได้เงินลงทุนจาก Microsoft ที่ขายคลาวด์ให้ OpenAI อีกที
มองมุมดี: นี่คือพันธมิตรที่ค้ำกันให้ทั้งระบบโตเร็ว มองมุมระวัง: ถ้าดีมานด์ AI สะดุด เงินที่หมุนเป็นวงนี้อาจหดพร้อมกันทั้งวง — และเพราะนีโอคลาวด์ กู้เงินมหาศาลมาซื้อสินทรัพย์ที่เสื่อมราคา ความเสี่ยงด้านหนี้จึงสูงเป็นพิเศษ มีรายงานว่ามูลค่า GPU ที่ใช้เป็นหลักประกันเงินกู้บางก้อนตกไปแล้ว 60–75% จากพีค ขณะที่ภาระจ่ายหนี้ยังเดินหน้า
ความเสี่ยงข้อสองคือ การกระจุกตัวของลูกค้า เมื่อรายได้ส่วนใหญ่มาจากลูกค้าไม่กี่ราย (CoreWeave: Microsoft ~67%) การสูญเสียหรือการต่อรองของลูกค้ารายเดียวก็สะเทือนทั้งบริษัท — และน่าขันที่ลูกค้าใหญ่เหล่านั้นเองก็กำลังเร่งสร้างฟาร์ม GPU ของตัวเองอยู่
ความเสี่ยงข้อสามคือ “ของล้น (overbuild)” ถ้าทุกคน — ทั้งนีโอคลาวด์และยักษ์ — แห่สร้างศูนย์ข้อมูลพร้อมกันในจังหวะที่ดีมานด์ชะลอ ราคาเช่า GPU จะดิ่ง (เห็นเค้าแล้วจากราคาที่ตก 64% จากพีค) เมื่อ utilization ตกต่ำกว่า 80% กำไรจะหายและภาระหนี้จะเด่นขึ้นทันที
สรุปสั้นๆ: นีโอคลาวด์คือเรื่องราวของคนขายจอบในยุคตื่นทอง AI — เมื่อ GPU ขาดและทุกคนหิว ธุรกิจให้เช่าการ์ดจอก็โตเร็วจนน่าทึ่ง แต่เบื้องหลังคือเกมการเงินที่ต้อง “วิ่งให้เร็วกว่าการเสื่อมราคา” ตลอดเวลา — เข้าใจวงจร capex → ค่าเช่า → เสื่อมราคา และวงจรการเงินที่หมุนเป็นวงกลม คือเข้าใจว่าทำไม node นี้ถึงทั้งน่าตื่นเต้นและน่ากังวลในเวลาเดียวกัน