Megatrend · Aerospace & Aviation
สองบริษัทคุมท้องฟ้าทั้งโลก — แต่ปัญหาคือ “ผลิตไม่ทัน”
เครื่องบินโดยสารขนาดใหญ่เกือบทุกลำบนโลกออกมาจากบริษัทแค่สองเจ้า คือ Airbus กับ Boeing คิวสั่งจองยาวกว่า 12 ปี มูลค่าหลายแสนล้านดอลลาร์ ฟังดูเหมือนธุรกิจในฝัน — แต่ความจริงคือ Airframe OEM (ผู้ประกอบ “ตัวลำ” เครื่องบิน) เป็นงานที่มาร์จิ้นบาง เสี่ยงสูง และวันนี้ปัญหาใหญ่ที่สุดไม่ใช่หาลูกค้า แต่คือ เร่งสายการผลิตให้ทันดีมานด์ บทเรียนนี้พาไปดูว่าทำไมการ “ประกอบเครื่องบิน” ถึงเป็นทั้งกำแพงที่ใครก็เข้ามาแข่งไม่ได้ และเป็นจุดที่เปราะที่สุดของอุตสาหกรรมในเวลาเดียวกัน
01Airframe OEM คืออะไร
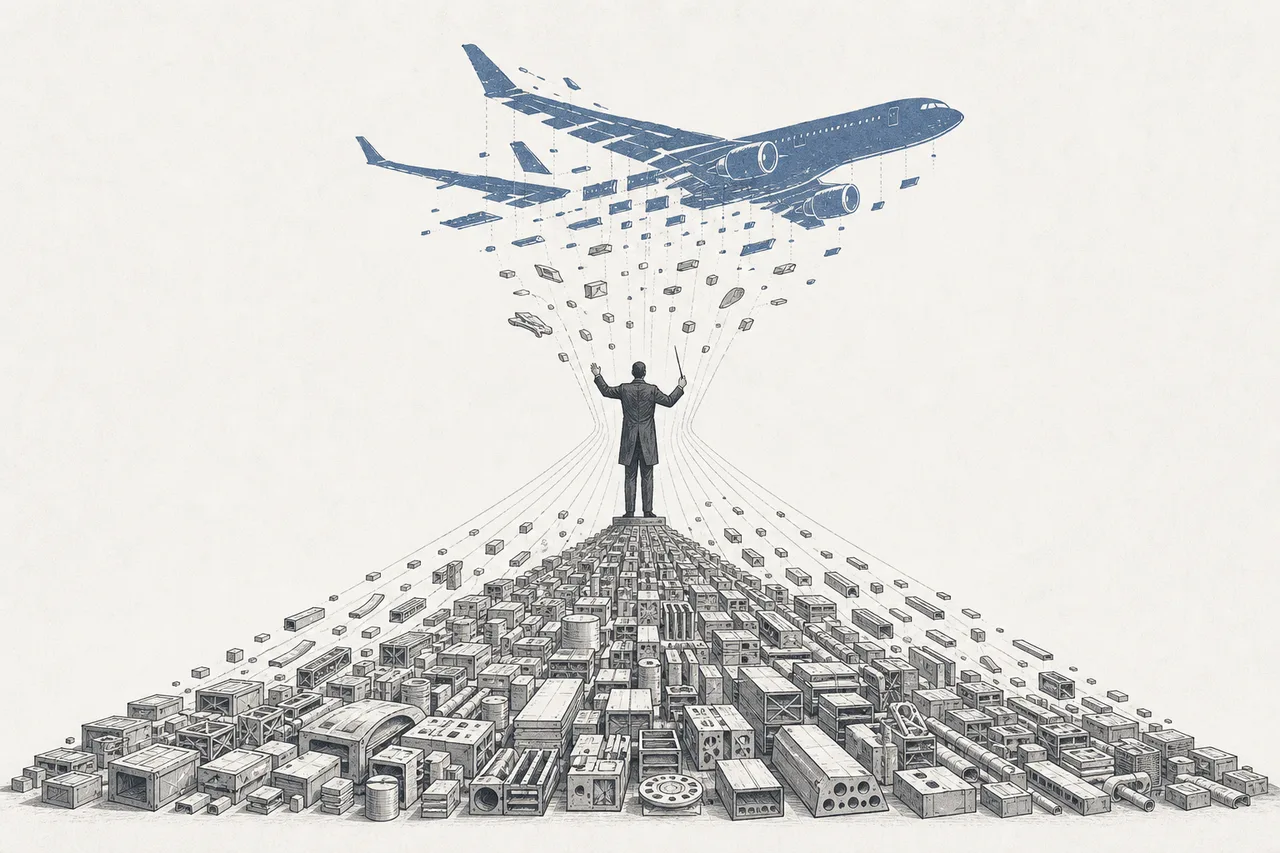
ลองนึกถึงเครื่องบิน Airbus A320 ที่คุณเพิ่งนั่งมา ปีกของมันผลิตในเวลส์ ลำตัวประกอบในเยอรมนี เครื่องยนต์มาจากฝรั่งเศส-อเมริกา ระบบนำทางมาจากบริษัทอื่นอีก ความจริงที่หลายคนไม่รู้คือ Airbus ไม่ได้ “สร้าง” ชิ้นส่วนเหล่านั้นเองเกือบทั้งหมด — มันออกแบบเครื่องบินทั้งลำ แล้วสั่งให้ซัพพลายเออร์ทั่วโลกผลิตชิ้นส่วน จากนั้นเอามาประกอบเป็นเครื่องบินที่บินได้จริง บริษัทที่ทำหน้าที่นี้แหละคือ Airframe OEM
OEM ย่อมาจาก Original Equipment Manufacturer แต่ในโลกการบิน มันหมายถึง “ผู้ผลิตหลักที่ออกแบบและประกอบตัวลำเครื่องบินทั้งคัน” (the prime / the integrator) เปรียบง่ายๆ OEM คือ “ผู้รับเหมาหลัก” ที่ออกแบบบ้านทั้งหลัง ว่าจ้างช่างเฉพาะทางหลายร้อยเจ้ามาทำแต่ละส่วน แล้วเป็นคนรับผิดชอบว่าบ้านทั้งหลังต้องตั้งอยู่ได้ ปลอดภัย และส่งมอบได้ — ความเชี่ยวชาญที่แท้จริงของ OEM จึงไม่ใช่ “การทำชิ้นส่วน” แต่คือ “การออกแบบและบูรณาการ” (integration) ของชิ้นส่วนนับล้านให้กลายเป็นเครื่องจักรที่บินได้
Airframe = โครงและตัวลำเครื่องบิน (ลำตัว ปีก หาง) ไม่รวมเครื่องยนต์ · OEM = บริษัทเจ้าของแบบที่ออกแบบและประกอบเครื่องบินทั้งลำ · Prime / Integrator = คำเรียกบทบาทของ OEM ในฐานะ “ผู้รับเหมาหลัก” ที่นั่งอยู่บนยอดซัพพลายเชน คอยบูรณาการของจากทุกชั้นเข้าด้วยกัน — ตัวมันเองทำชิ้นส่วนน้อย แต่รับผิดชอบทั้งลำ
ในแผนผังเมกะเทรนด์ Airframe OEM เป็นสาขาย่อยภายใต้ Aerospace & Aviation และมันเป็น “ต้นทาง” ของทั้งห่วงโซ่ — เพราะทุกอย่างเริ่มจากการที่ OEM ตัดสินใจออกแบบและสั่งสร้างเครื่องบินรุ่นใหม่ขึ้นมา ตลาดนี้แบ่งหยาบๆ เป็นสามสนาม: เครื่องบินพาณิชย์ลำใหญ่ (Airbus, Boeing — และผู้ท้าชิงจีน COMAC), เครื่องบินภูมิภาคลำเล็ก (Embraer ของบราซิล), และ เครื่องบินเจ็ตส่วนตัว (Gulfstream, Bombardier, Dassault) ส่วนเครื่องบินรบเป็นอีกโลกที่อยู่ใน Defense & Geopolitical Fragmentation
02ทำไมมันถึงสำคัญต่อเศรษฐกิจโลก
เหตุผลแรกคือ ขนาดและการกระจุกตัวของอำนาจ ตลาดผลิตเครื่องบินทั่วโลก (รวมทุกประเภท) มีมูลค่าราว $415,000 ล้านในปี 2025 และคาดว่าจะโตไปถึงราว $529,000 ล้านในปี 2030 แต่สิ่งที่น่าทึ่งกว่าตัวเลขคือ ตลาดเครื่องบินโดยสารลำใหญ่เกือบทั้งหมดถูกครองโดยบริษัทแค่ สองเจ้า — เป็น “ดูโอโพลี” (duopoly) ที่สมบูรณ์แบบที่สุดในอุตสาหกรรมหนักของโลก
เหตุผลที่สองคือ คิวสั่งจองที่ยาวจนน่าตกใจ หลังโควิด คนทั้งโลกแห่กลับมาบิน สายการบินแห่สั่งเครื่องบินใหม่จนคิว (backlog) ของ Airbus เพียงเจ้าเดียวอยู่ที่ 8,754 ลำ ณ สิ้นปี 2025 คิดเป็นมูลค่าตามราคาป้ายราว €619,000 ล้าน รวมกับ Boeing แล้วคิวสองเจ้าทะลุ 16,000 ลำ ที่อัตราการผลิตปัจจุบัน คิวนี้ยาวกว่า 12 ปี — พูดง่ายๆ คือต่อให้ไม่มีใครสั่งเพิ่มอีกเลย โรงงานก็ยังต้องผลิตไปอีกทศวรรษกว่าจะหมด
และนี่คือจุดที่มือใหม่ต้องเข้าใจให้ขาด: คิวยาวไม่ได้แปลว่ากำไรงาม การประกอบตัวลำเป็นงานที่ใช้ทุนมหาศาล มาร์จิ้นบาง และเสี่ยงสูง (มาร์จิ้นการดำเนินงานของหมวดประกอบลำอยู่แค่ราว ~7% เทียบกับฝั่งเครื่องยนต์ที่ 27%+) เงินก้อนใหญ่ของอุตสาหกรรมการบินไม่ได้อยู่ที่ตัวลำ แต่ไปกองที่ เครื่องยนต์ อะไหล่ และการซ่อมบำรุง (อ่านภาพรวมเรื่องนี้ได้ในบท ภาพรวมอุตสาหกรรมการบิน) สิ่งที่ทำให้ OEM ทรงพลังจึงไม่ใช่กำไรต่อลำ แต่คือ “กำแพง” ที่กั้นไม่ให้ใครเข้ามาแข่งได้
03มันทำงานยังไง (ผู้ประกอบบนยอดพีระมิด)
หัวใจของธุรกิจนี้คือคำว่า “บูรณาการ” (integration) เครื่องบิน A320 หนึ่งลำมีชิ้นส่วนราว ครึ่งล้านชิ้น ส่วนเครื่องบินลำตัวกว้างอย่าง Boeing 777 มีถึง ~3 ล้านชิ้น จากซัพพลายเออร์ทั่วโลก งานของ OEM คือทำให้ชิ้นส่วนทั้งหมดนั้นมาเจอกันที่ “สายการประกอบขั้นสุดท้าย” (Final Assembly Line — FAL) ในเวลาที่ถูกต้อง แล้วประกอบเป็นเครื่องบินที่บินได้และผ่านการรับรองความปลอดภัย
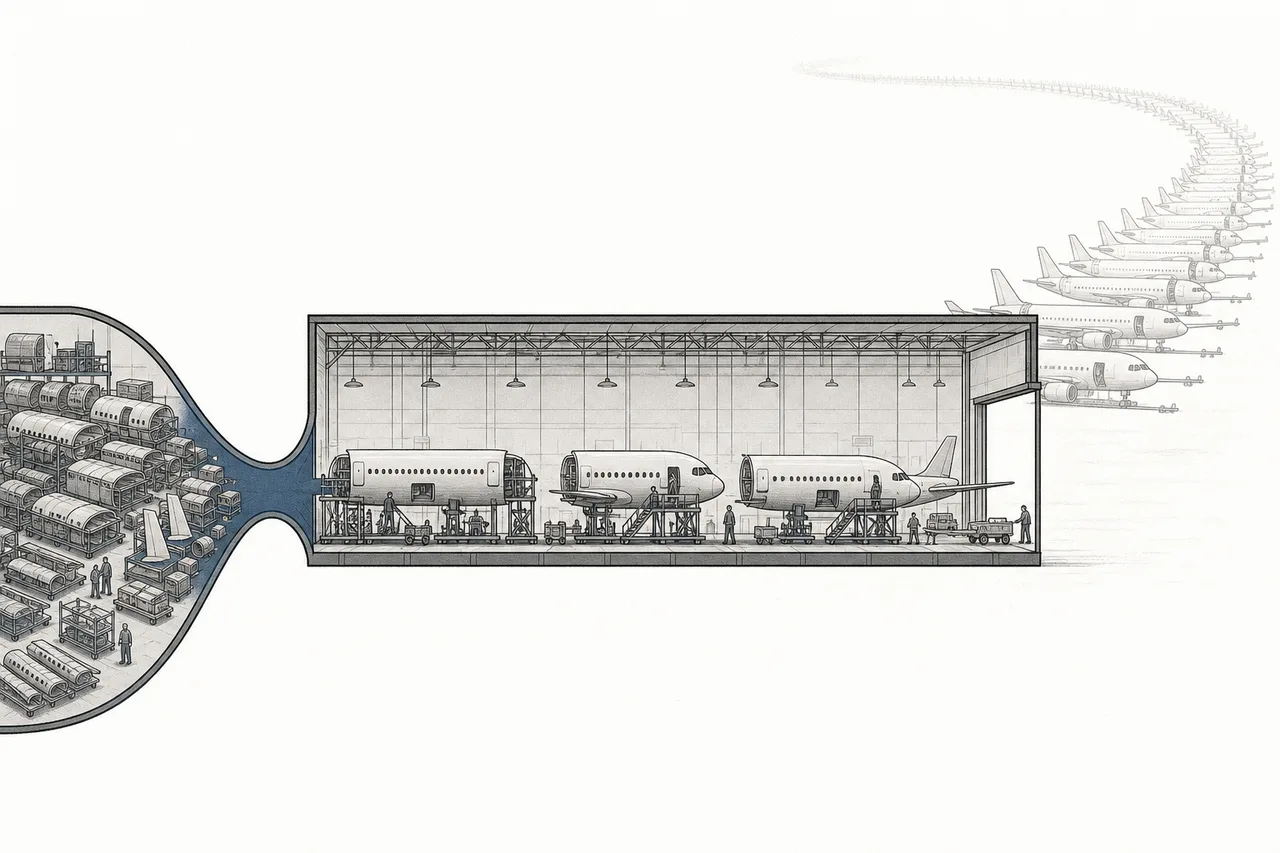
ความยากอยู่ตรงที่ ทั้งระบบเร็วได้แค่เท่าจุดที่ช้าที่สุด สายการประกอบขั้นสุดท้ายของ A320 ใช้เวลาราว 9–18 วันต่อลำ แต่กว่าจะส่งมอบจริงต้องนับรวมเวลารอชิ้นส่วนป้อนเข้ามา ทำให้ระยะเวลาจากเริ่มประกอบถึงส่งมอบยาวราว 3–6 เดือน ถ้าซัพพลายเออร์ชั้นล่างรายเดียวส่งของช้า (เช่น ที่นั่ง เครื่องยนต์ หรือสลักพิเศษ) ทั้งสายผลิตก็สะดุดตาม นี่คือเหตุผลที่ตัวเลขที่นักลงทุนจับตามากที่สุดของ OEM ไม่ใช่ยอดขาย แต่คือ “อัตราการผลิตต่อเดือน” (production rate)
Production rate = จำนวนเครื่องบินที่ผลิตได้ต่อเดือน เช่น “737 MAX อัตรา 42 ลำ/เดือน” การไต่ rate ขึ้น (rate ramp) คือโจทย์ที่ยากและเสี่ยงที่สุดของ OEM เพราะต้องดึงซัพพลายเชนทั้งพีระมิดให้เร่งพร้อมกัน · Book-to-bill = อัตราส่วนออเดอร์ใหม่ต่อการส่งมอบ ถ้า >1 แปลว่าคิวงานยังโตขึ้น (เช่น Embraer ทำได้ 2.8x ในปี 2025)
04มันเชื่อมกับอะไรในระบบนิเวศ
OEM คือจุดที่ทั้งอุตสาหกรรมการบินมาบรรจบ มันเป็น “ลูกค้ารายใหญ่” ของพี่น้องในเครือ และเป็น “ต้นทาง” ให้ทุกธุรกิจปลายน้ำ:
- ซื้อ เครื่องยนต์ มาประกอบ (ไม่ได้ทำเอง): นี่คือความสัมพันธ์ที่น่าสนใจที่สุด OEM ออกแบบเครื่องบิน แต่ ซื้อ เครื่องยนต์จาก GE Aerospace, Safran, Pratt & Whitney หรือ Rolls-Royce มาติด — และเครื่องยนต์คือชิ้นที่ทำกำไรสูงสุดในเครื่องบินทั้งลำ พูดได้ว่า OEM แบกความเสี่ยงและทุนหนักที่สุด แต่กำไรงามๆ กลับไหลไปหาคนทำเครื่องยนต์
- พึ่ง โครงสร้างและชิ้นส่วน (aerostructures): ลำตัว ปีก ฐานล้อ ส่วนใหญ่ OEM จ้างผลิต ความเปราะของซัพพลายเออร์โครงสร้างรายใหญ่ (เช่น ปัญหาคุณภาพลำตัว 737 ที่เคยทำให้ Boeing ต้องชะลอการผลิต) กระทบ rate ของ OEM โดยตรง
- ติดตั้ง avionics และระบบ ที่ผูกกับ เซมิคอนดักเตอร์: สมองและระบบประสาทของเครื่องบินพึ่งชิปมากขึ้นทุกรุ่น ทำให้ OEM อ่อนไหวต่อภาวะชิปขาดแคลนด้วย
- ป้อนงานให้ MRO & Aftermarket ไปอีก 25–30 ปี: ทุกลำที่ OEM ส่งมอบจะกลายเป็น “ฐานติดตั้ง” (installed base) ที่ต้องเข้าศูนย์ซ่อมตลอดอายุ ยิ่ง OEM ส่งมอบมาก ตลาดอะไหล่และซ่อมก็ยิ่งโต
- ส่งของให้ฝั่ง กลาโหม และถูกท้าทายโดย eVTOL: OEM หลายเจ้าทำทั้งเครื่องบินพลเรือนและทหาร ขณะที่แท็กซี่บินไฟฟ้ารุ่นใหม่กำลังพยายามสร้าง “OEM พันธุ์ใหม่” สำหรับการบินในเมือง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือยุคที่ดีมานด์ล้นทะลัก แต่ทุกสายตาจับจ้องไปที่คำถามเดียว: ใครเร่งกำลังผลิตได้ทันกว่ากัน สนามนี้แบ่งเป็นสามเรื่องที่กำลังเกิดขึ้นพร้อมกัน
หนึ่ง — Airbus นำ Boeing ชัดเจน ปี 2025 Airbus ส่งมอบ 793 ลำ (สถิติของบริษัท) ได้ออเดอร์สุทธิ 889 ลำ รายได้ €73.4 พันล้าน (+6%) ตระกูล A320 ครองตลาดเครื่องบินลำตัวแคบราว 60% และในปลายปี 2025 A320 family ก็แซง 737 ขึ้นเป็นเครื่องบินที่ถูกส่งมอบมากที่สุดในประวัติศาสตร์ ฝั่ง Airbus ตั้งเป้าไต่อัตราผลิต A320 ขึ้นสู่ 70–75 ลำ/เดือน ภายในปี 2027
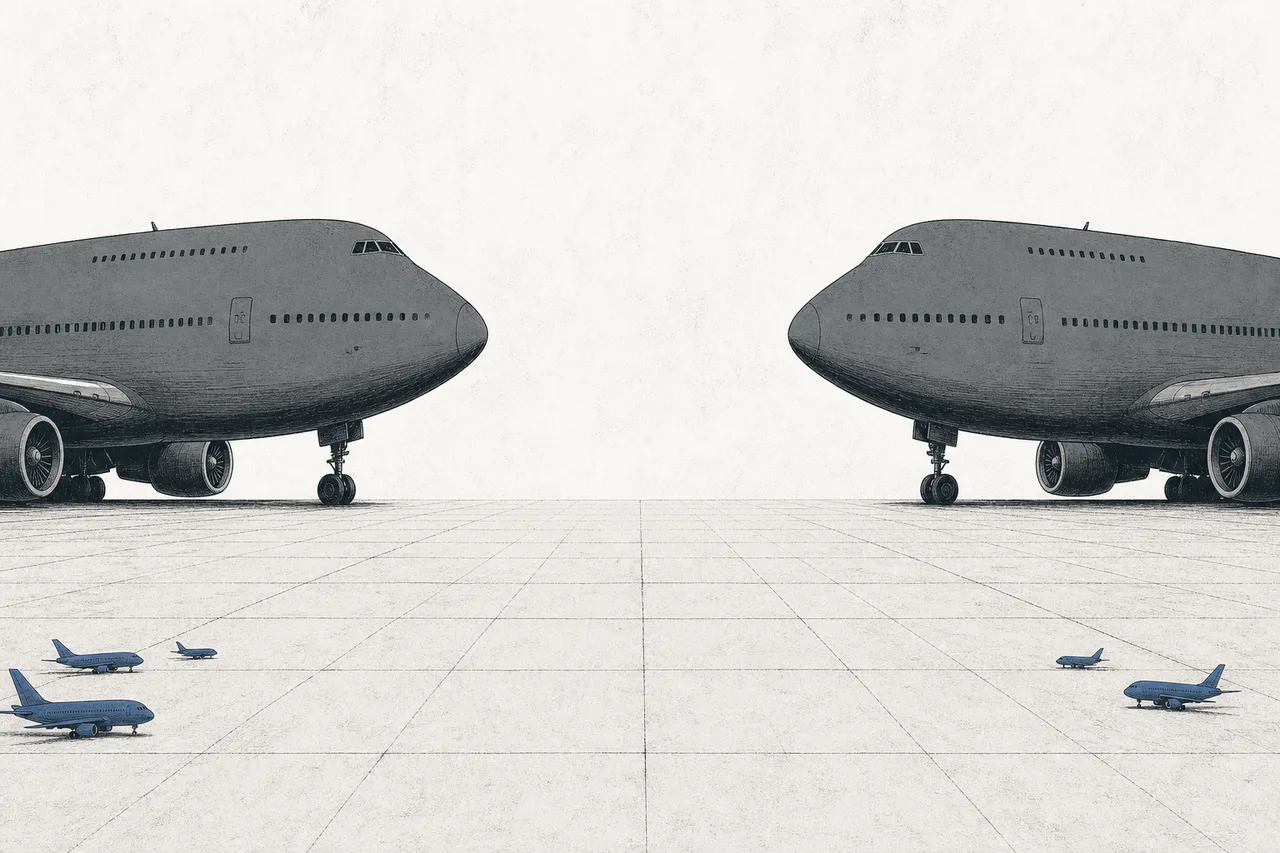
สอง — Boeing กำลัง “ฟื้นไข้” หลังวิกฤตคุณภาพหนักจากกรณีฝาประตู (door plug) หลุดกลางอากาศต้นปี 2024 ที่ทำให้ FAA สั่ง จำกัดเพดานการผลิต 737 MAX ไว้ที่ 38 ลำ/เดือน Boeing ใช้ทั้งปี 2025 ค่อยๆ พิสูจน์คุณภาพและเสถียรภาพ จนปลายปี FAA ตกลงให้ขยับขึ้น 42 ลำ/เดือน ผลคือปี 2025 Boeing ส่งมอบ 600 ลำ (447 ลำเป็น 737) — สูงที่สุดตั้งแต่ปี 2018 และตั้งเป้าไต่สู่ 52 ลำ/เดือนภายในสิ้นปี 2026 เรื่องนี้สำคัญเพราะมันแสดงให้เห็นว่าหมวด “ตัวลำ” เปราะแค่ไหน: อุบัติเหตุครั้งเดียวกดทั้งบริษัทไว้ได้เป็นปีๆ
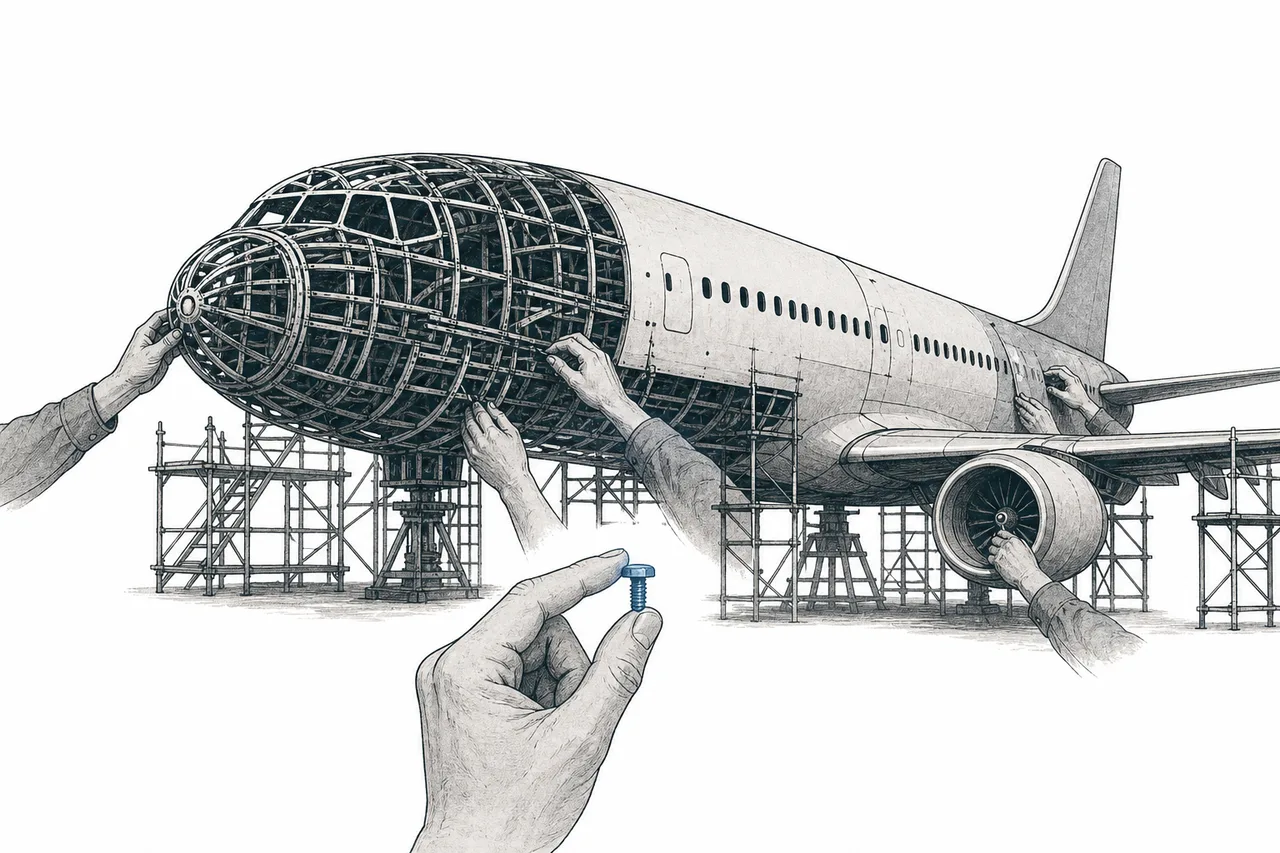
สาม — COMAC ไต่ขึ้นช้ากว่าที่หวัง ความหวังของจีนที่จะทลายดูโอโพลีคือ C919 เครื่องบินลำตัวแคบที่มีออเดอร์แล้วกว่า 1,000 ลำ แต่ปี 2025 COMAC ต้องหั่นเป้าผลิตจาก 75 เหลือ 25 ลำ และส่งมอบได้จริงเพียงไม่กี่ลำ สาเหตุหลักคือ ขาดเครื่องยนต์ — C919 ใช้เครื่องยนต์ LEAP-1C จาก CFM (GE-Safran) ซึ่งติดเรื่องใบอนุญาตส่งออกของสหรัฐฯ มีลำตัวที่ประกอบเสร็จแต่ไม่มีเครื่องยนต์จอดรอที่โรงงานเซี่ยงไฮ้ บทเรียนคือ การเป็น OEM ไม่ได้แปลว่าคุมทุกอย่าง — ตราบใดที่ยังต้องพึ่งเครื่องยนต์และระบบจากซัพพลายเชนตะวันตก กำลังผลิตก็ยังถูกล็อกไว้
06อนาคตข้างหน้า
ทิศทางแรกและใหญ่ที่สุดคือ “ซูเปอร์ไซเคิลการเปลี่ยนเครื่องบินลำตัวแคบ” มองยาว 20 ปี ทั้ง Airbus และ Boeing คาดว่าโลกต้องการเครื่องบินใหม่ราว 43,000–44,000 ลำ ทำให้ฝูงบินทั่วโลกเกือบเพิ่มเป็นเท่าตัว และกว่า 70% เป็นเครื่องบินลำตัวแคบ (narrowbody) ที่ขับเคลื่อนด้วยชนชั้นกลางเอเชียที่เริ่มมีกำลังบิน นี่คือแรงส่งระยะยาวที่ค้ำคิวสั่งจองของทั้งสองเจ้าไว้
ทิศทางที่สองคือ คำถามเรื่องเครื่องบินรุ่นถัดไป (next-gen single-aisle) ทั้ง Airbus และ Boeing ยังไม่เปิดตัวเครื่องบินลำตัวแคบรุ่นใหม่หมดจดมานานกว่าทศวรรษ คำถามคือใครจะกล้าลงทุนหลายหมื่นล้านเพื่อออกแบบรุ่นใหม่ก่อนกัน — โดยเฉพาะเมื่อต้องรอเครื่องยนต์ยุคใหม่ที่ประหยัดน้ำมันกว่าเดิมมากพอจะคุ้มกับการรื้อแบบทั้งลำ การตัดสินใจเรื่องจังหวะเวลานี้จะกำหนดดุลอำนาจของดูโอโพลีไปอีก 20–30 ปี
ทิศทางที่สามคือ การลดคาร์บอนและ SAF การบินถูกกดดันให้ไปสู่ net-zero ปี 2050 ทางออกหลักระยะสั้นคือเครื่องบินรุ่นใหม่ที่กินน้ำมันน้อยลง (ดีต่อยอดสั่งซื้อ เพราะสายการบินอยากเปลี่ยนฝูงบินเก่า) บวกกับ SAF (น้ำมันอากาศยานยั่งยืน) สำหรับ OEM นี่คือทั้งแรงผลักให้คนซื้อเครื่องใหม่ และโจทย์การออกแบบเครื่องบินที่ประหยัดและสะอาดขึ้นในรุ่นถัดไป
และทิศทางสุดท้ายคือ การมาช้าๆ ของผู้ท้าชิง COMAC จะค่อยๆ ไต่กำลังผลิต C919 ขึ้น (คาดแตะ ~90 ลำ/ปีราวปลายทศวรรษ) และกำลังพัฒนาเครื่องลำตัวกว้าง C929 ในระยะยาวจีนตั้งใจจะพึ่งพาตัวเองให้ได้ทั้งเครื่องยนต์และระบบ ถ้าทำสำเร็จ ดูโอโพลีอาจกลายเป็น “สามเจ้า” ในตลาดจีนก่อน แล้วค่อยขยายออก — แต่นั่นเป็นเกมยาวที่วัดกันเป็นทศวรรษ
07ความท้าทายและความเสี่ยง
เสน่ห์ของการเป็น OEM — กำแพงสูง คิวยาว — มาพร้อมความเสี่ยงเฉพาะตัวที่หนักไม่แพ้กัน
ความเสี่ยงข้อแรกคือ ความปลอดภัยและคุณภาพ นี่คือธุรกิจที่ความผิดพลาดมีต้นทุนเป็นชีวิตคน และเป็นเรื่องของความเชื่อมั่นล้วนๆ กรณี 737 MAX ของ Boeing — ทั้งอุบัติเหตุร้ายแรงปี 2018–2019 และเหตุฝาประตูหลุดปี 2024 — แสดงให้เห็นว่าปัญหาคุณภาพครั้งเดียวสามารถกดการผลิต ราคาหุ้น และชื่อเสียงไว้ได้เป็นปีๆ ภายใต้การจับตาของหน่วยงานกำกับ (FAA, EASA) ที่เข้มงวดขึ้นเรื่อยๆ
ความเสี่ยงข้อสองคือ วัฏจักรและการใช้ทุนหนัก (cyclicality & capital intensity) การออกแบบเครื่องบินรุ่นใหม่หนึ่งรุ่นใช้เงินหลายหมื่นล้านดอลลาร์และเวลาเป็นสิบปี ขณะที่ดีมานด์ผูกกับเศรษฐกิจและการเดินทางอย่างแรง โควิดคือบทเรียนล่าสุดว่าทั้งอุตสาหกรรมหยุดนิ่งได้ในชั่วข้ามคืน OEM ที่แบกทุนหนักและมาร์จิ้นบาง (ราว ~7%) จึงเปราะเป็นพิเศษเมื่อรอบขาลงมาถึง
ความเสี่ยงข้อสามคือ ความเปราะของซัพพลายเชน เพราะ OEM พึ่งพาพีระมิดซัพพลายเออร์หลายพันราย ชิ้นเดียวขาด — ที่นั่ง สลักพิเศษ เครื่องยนต์ หรือลำตัวที่มีปัญหาคุณภาพ — ก็หยุดทั้งสายการผลิตได้ ตลอดปี 2025 ทั้ง Airbus และ Boeing ต่างมีดีมานด์ล้น แต่ติดคอขวดที่ซัพพลายเชน แรงงานช่าง และการรอเครื่องยนต์ ทำให้ดีมานด์ที่มีอยู่กลายเป็นกำไรช้ากว่าที่ควร
และความเสี่ยงข้อสุดท้ายคือ ภูมิรัฐศาสตร์และการกระจุกตัว เมื่อเครื่องบินโดยสารลำใหญ่ทั้งโลกมาจากแค่สองเจ้า การกีดกันทางการค้า ภาษีศุลกากร หรือการระงับใบอนุญาตส่งออก (เหมือนที่ COMAC เจอเรื่องเครื่องยนต์) ล้วนสะเทือนทั้งห่วงโซ่ได้ทันที การพึ่งพาวัตถุดิบพิเศษอย่างไทเทเนียมยังผูกกับ ห่วงโซ่วัตถุดิบสำคัญ ที่อ่อนไหวต่อความตึงเครียดระหว่างมหาอำนาจ
สรุปสั้นๆ: การประกอบเครื่องบินเป็นหนึ่งในงานวิศวกรรมที่ยากที่สุดและกระจุกตัวที่สุดในโลก สองบริษัทคุมท้องฟ้าไว้ด้วยกำแพงที่แทบทะลุไม่ได้ — แต่ในยุคที่ดีมานด์ล้นทะลัก ชัยชนะไม่ได้ตกเป็นของคนที่หาลูกค้าได้มากที่สุด แต่เป็นของคนที่ เร่งสายการผลิตได้ทันโดยไม่ทำพลาดเรื่องคุณภาพ ต่างหาก