Megatrend · Aerospace & Aviation
ขายเครื่องยนต์เกือบขาดทุน เพื่อเก็บเงินไปอีก 30 ปี
เครื่องยนต์ไอพ่นคือชิ้นที่แพงและทำกำไรที่สุดในเครื่องบิน — แต่เคล็ดลับของธุรกิจนี้คือ ผู้ผลิตยอมขายตัวเครื่องยนต์แทบไม่กำไร เพื่อให้มันไปติดอยู่บนปีกเครื่องบิน แล้วเก็บเงินจาก “อะไหล่และการซ่อม” มาร์จิ้นสูงไปตลอดอายุเครื่อง 25–30 ปี ตลาดนี้มีผู้เล่นแค่ไม่กี่ราย ใช้วิศวกรรมที่ยากที่สุดอย่างหนึ่งที่มนุษย์ทำได้ และตอนนี้กำลังอยู่ในยุคทอง — พร้อมแผลใหญ่จากเครื่องยนต์รุ่นหนึ่งที่ทำให้เครื่องบินใหม่เกือบพันลำต้องจอดนิ่ง
01เครื่องยนต์ไอพ่นคืออะไร
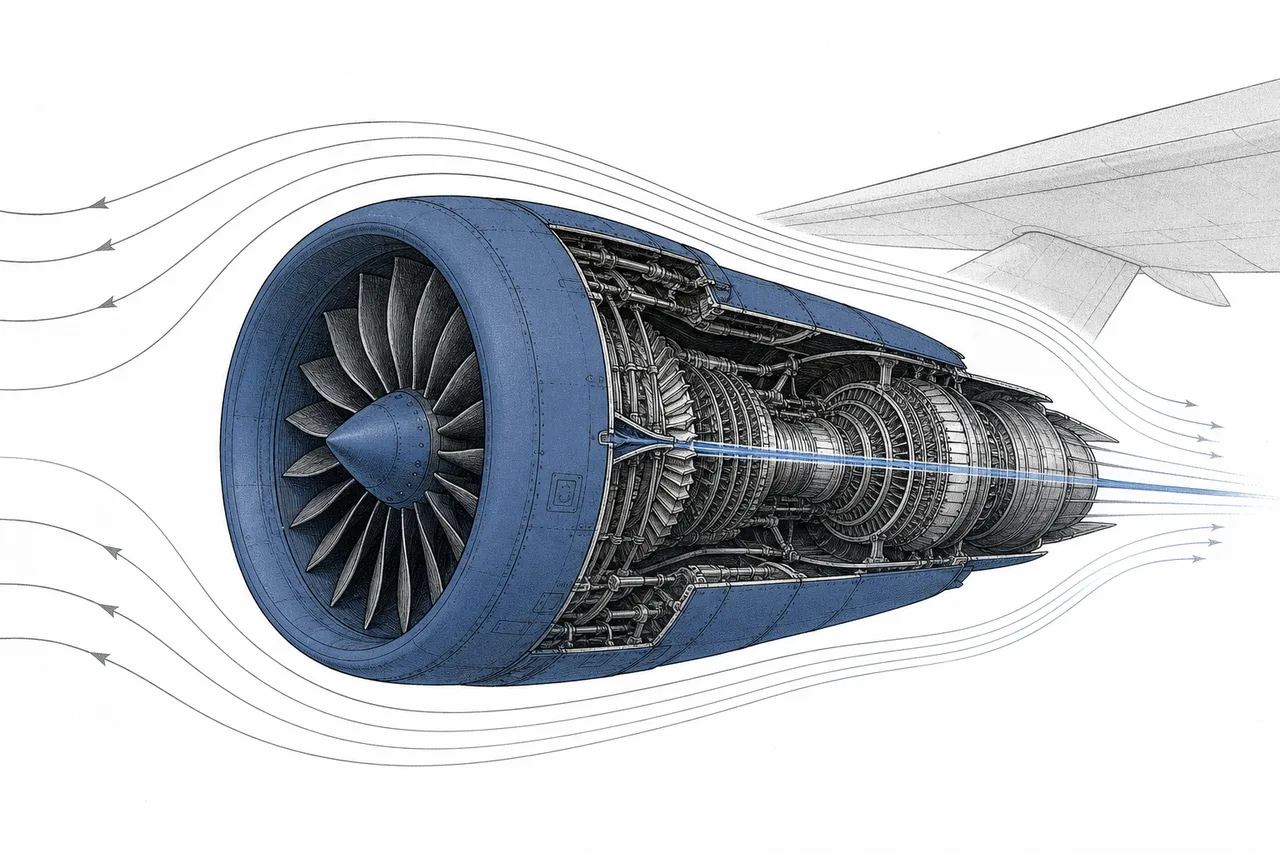
เวลามองเครื่องบินพาณิชย์ลำหนึ่ง สิ่งที่ทำให้มันบินได้จริงๆ คือกระบอกเหล็กสองอันที่ห้อยอยู่ใต้ปีก — เครื่องยนต์ไอพ่น (jet engine) มันคือชิ้นส่วนที่ซับซ้อนที่สุด แพงที่สุด และอันตรายที่สุดถ้าทำพลาด เพราะมันต้องหมุนใบพัดด้วยความเร็วหลายพันรอบต่อนาที ท่ามกลางความร้อนที่สูงกว่าจุดหลอมเหลวของโลหะที่ทำมัน — แล้วต้องทำแบบนั้นได้นานเป็นหมื่นชั่วโมงโดยไม่พัง
เครื่องยนต์เกือบทั้งหมดบนเครื่องบินโดยสารยุคใหม่เป็นชนิดที่เรียกว่า turbofan (เทอร์โบแฟน) — เครื่องยนต์ที่มีพัดลม (fan) ขนาดยักษ์อยู่ด้านหน้า เราจะเจาะลึกว่ามันทำงานยังไงในบทที่ 3 แต่ตอนนี้จำไว้แค่ว่า มันคือ “ปั๊มอากาศ” ที่กินอากาศมหาศาลเข้าไปแล้วเป่าออกมาเร็วๆ เพื่อดันเครื่องบินไปข้างหน้า
ในแผนผังเมกะเทรนด์ เครื่องยนต์เป็นสาขาย่อยภายใต้ Aerospace & Aviation และมันคือหมวดที่ กำไรกองหนาที่สุด ในห่วงโซ่ทั้งหมด — มากกว่าคนทำตัวลำเครื่องบินเสียอีก ทำไมถึงเป็นแบบนั้น คือเรื่องที่น่าสนใจที่สุดของบทนี้
OEM (Original Equipment Manufacturer) = การขายเครื่องยนต์ใหม่ · Aftermarket = ธุรกิจ “หลังการขาย” คือการขายอะไหล่ + ซ่อมบำรุงเครื่องยนต์ที่ขายไปแล้ว · Installed base (ฐานติดตั้ง) = จำนวนเครื่องยนต์ของบริษัทที่กำลังบินอยู่ทั่วโลก — ยิ่งฐานนี้ใหญ่ รายได้ aftermarket ก็ยิ่งหนาและคาดเดาได้ (Rolls-Royce และ Pratt & Whitney ต่างก็ดูแลเครื่องยนต์กว่า 13,000 เครื่องในอากาศ)
02ทำไมเงินถึงกองที่เครื่องยนต์
หัวใจของเรื่องนี้คือโมเดลธุรกิจที่เรียกว่า “มีดโกนกับใบมีด” (razor and blades) — เหมือนที่บริษัทมีดโกนขายด้ามถูกๆ แต่เก็บเงินจากใบมีดที่ต้องซื้อซ้ำเรื่อยๆ ผู้ผลิตเครื่องยนต์ก็เล่นเกมเดียวกัน: พวกเขายอม ขายเครื่องยนต์ในราคาแทบไม่กำไรหรือถึงขั้นขาดทุน เพื่อให้เครื่องยนต์ของตัวเองไปติดอยู่บนปีกเครื่องบินที่จะบินไปอีก 25–30 ปี
เพราะตลอด 30 ปีนั้น เครื่องยนต์ต้องเข้าศูนย์ยกเครื่อง (overhaul) เป็นระยะ ต้องเปลี่ยนใบพัดเทอร์ไบน์ที่สึกหรอ ต้องซื้ออะไหล่แท้ — และอะไหล่กับการซ่อมพวกนี้แหละที่มาร์จิ้นสูงลิ่ว ระดับ 40–60%+ ตัวเลขจริงเล่าเรื่องนี้ได้ชัดที่สุด: ปี 2025 รายได้ของ GE Aerospace ราว 70% มาจาก aftermarket ไม่ใช่จากการขายเครื่องยนต์ใหม่
ผลคือคุณภาพกำไรที่ต่างกันราวฟ้ากับเหวเมื่อเทียบกับคนทำ “ตัวลำ” เครื่องบิน การประกอบลำ (ที่ Airbus กับ Boeing ครอง) เป็นงานหนัก ทุนสูง แต่มาร์จิ้นบางราว 7% ขณะที่แผนกเครื่องยนต์พาณิชย์ของ GE Aerospace ทำมาร์จิ้นได้ราว 27% — สูงกว่ากันเกือบ 4 เท่า
และตลาดนี้ก็ใหญ่และโตต่อเนื่อง มูลค่าตลาดเครื่องยนต์เครื่องบินพาณิชย์อยู่ที่ราว $95,000–100,000 ล้านในปี 2025 และโตไปเรื่อยๆ ตามฝูงบินโลกที่กำลังจะเพิ่มเป็นเกือบเท่าตัวใน 20 ปี — ทุกเครื่องยนต์ที่ส่งมอบวันนี้ คือกระแสรายได้ aftermarket ที่จะไหลกลับมาอีก 30 ปีข้างหน้า
03มันทำงานยังไง (turbofan)
หลักการของเครื่องยนต์ไอพ่นจริงๆ ง่ายอย่างน่าตกใจ ช่างเครื่องชอบสรุปเป็น 4 จังหวะว่า “ดูด-อัด-เผา-เป่า” (suck, squeeze, burn, blow) ลองไล่ไปทีละขั้น:
กุญแจอยู่ที่คำว่า “อากาศรอบนอก” หรือ bypass — เครื่องยนต์ยุคใหม่ไม่ได้สร้างแรงขับจากการเผาไหม้เป็นหลัก แต่จากพัดลมยักษ์ที่เป่าอากาศเย็นจำนวนมหาศาลผ่านรอบนอกแกนกลาง อากาศส่วนนี้สร้างแรงขับได้ถึง ~80% ของทั้งหมด ส่วนแกนกลาง (เผาไหม้จริง) ทำหน้าที่แค่ปั่นเพลาให้พัดลมหมุนเท่านั้น
คือสัดส่วนระหว่าง “อากาศที่ไหลรอบนอกแกน” ต่อ “อากาศที่เข้าแกนไปเผา” ยิ่งสูงยิ่งประหยัดน้ำมันและเงียบกว่า เครื่องยนต์ไอพ่นยุคแรก (1960s) มี bypass ratio แค่ราว 1–2 ต่อ 1 แต่เครื่องยนต์ยุคใหม่อย่าง LEAP และ GE9X ดันขึ้นไปถึงราว 10–11 ต่อ 1 — นี่คือเหตุผลที่พัดลมหน้าเครื่องยนต์ยุคใหม่ใหญ่ขึ้นเรื่อยๆ (พัดลมของ GE9X กว้างถึง 134 นิ้ว ใหญ่กว่าลำตัวเครื่องบินโบอิ้ง 737 บางรุ่น)
แล้วทำไมถึงมีคนทำได้แค่ไม่กี่ราย? เพราะมันคือวิศวกรรมที่โหดสุดขีด ใบพัดเทอร์ไบน์ในแกนกลางต้องหมุนท่ามกลางก๊าซร้อนที่ ร้อนกว่าจุดหลอมเหลวของโลหะที่ใช้ทำมัน วิธีแก้คือหล่อใบพัดให้เป็น “ผลึกเดี่ยว” (single-crystal) จากโลหะผสมพิเศษทนความร้อน (superalloy) แล้วเจาะรูระบายอากาศเย็นเล็กๆ ทั่วใบ — เป็นชิ้นส่วนที่ผลิตยากและแพงที่สุดชิ้นหนึ่งในอุตสาหกรรม นี่คือเหตุผลที่ทั้งโลกมีบริษัทที่ทำเครื่องยนต์ระดับนี้ได้แค่ไม่กี่ราย
04มันเชื่อมกับอะไรบ้าง
เครื่องยนต์เป็นจุดที่หลายเทรนด์มาบรรจบ มันรับวัตถุดิบจากต้นน้ำ ส่งกำลังให้ปลายน้ำ และพันกับพี่น้องในอุตสาหกรรมการบินอย่างแยกไม่ออก:
- หล่อเลี้ยง MRO & Aftermarket โดยตรง: นี่คือความสัมพันธ์ที่สำคัญที่สุด เครื่องยนต์ที่ขายไปทุกเครื่องคือ “ลูกค้าตลอดชีพ” ของธุรกิจซ่อมบำรุง — เงินจาก aftermarket ที่เราพูดถึงในบทที่ 2 ไหลวนอยู่ในวงจรนี้ ผู้ผลิตเครื่องยนต์จึงพยายาม “คุม” งานซ่อมเครื่องยนต์ของตัวเองให้ได้มากที่สุด
- ป้อน Airframe OEMs: Airbus กับ Boeing ออกแบบเครื่องบิน แต่เครื่องยนต์มาจากผู้ผลิตเครื่องยนต์ การเลือกว่าเครื่องบินรุ่นไหนใช้เครื่องยนต์ของใคร คือการตัดสินใจที่กำหนดรายได้ของผู้ผลิตเครื่องยนต์ไปอีก 30 ปี
- พึ่ง Aerostructures & Components: ใบพัดเทอร์ไบน์ ดิสก์ และชิ้นส่วนหล่อ-ตีขึ้นรูปที่ทนความร้อนสูง มาจากซัพพลายเออร์เฉพาะทาง (เช่น Howmet Aerospace) ซึ่งเป็นคอขวดสำคัญของการเพิ่มกำลังผลิต
- ผูกกับ วัตถุดิบสำคัญ: ไทเทเนียมและโลหะหายากสำหรับ superalloy ทำให้เครื่องยนต์อ่อนไหวต่อความตึงเครียดของห่วงโซ่อุปทานโลกและภูมิรัฐศาสตร์
- ทับซ้อนกับ Defense และแข่งกับ eVTOL: ผู้ผลิตเครื่องยนต์รายใหญ่ทำทั้งฝั่งพลเรือนและทหาร ขณะที่แท็กซี่บินไฟฟ้า (eVTOL) คือคู่แข่งหน้าใหม่ที่ใช้มอเตอร์ไฟฟ้าแทนเครื่องยนต์เผาไหม้ — แม้ยังจำกัดอยู่แค่เส้นทางสั้นในเมือง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 เป็น ยุคทอง ของผู้ผลิตเครื่องยนต์ ฝูงบินโลกบินหนักขึ้นกว่าก่อนโควิด (ชั่วโมงบินของ Rolls-Royce แตะ 109% ของระดับปี 2019) ดันให้ดีมานด์อะไหล่และการซ่อมพุ่งทะยาน GE Aerospace ทำรายได้ปี 2025 ที่ $45.9 พันล้าน (+18%) คิวงานทะลุ ~$190 พันล้าน และส่งมอบเครื่องยนต์ LEAP เพิ่มขึ้น 28% ส่วน Rolls-Royce ที่เคยเกือบล้มหลังโควิด พลิกฟื้นจนมาร์จิ้นแผนก Civil แตะ 20.5%
สนามรบที่ 1: narrowbody — LEAP ปะทะ GTF
สนามที่ใหญ่และดุที่สุดคือเครื่องยนต์สำหรับเครื่องบิน ลำตัวแคบ (narrowbody) อย่าง A320neo และ 737 MAX ซึ่งเป็นเครื่องบินที่ขายดีที่สุดในโลก มีผู้เล่นสองรายชนกัน:
- CFM LEAP (ของ CFM International — บริษัทร่วมทุน 50:50 ระหว่าง GE Aerospace กับ Safran) — ครองตลาด narrowbody กว่า 60% เครื่องยนต์ LEAP-1B เป็นเครื่องยนต์ เพียงรุ่นเดียว ที่ติด 737 MAX และ LEAP-1A แข่งบน A320neo
- Pratt & Whitney GTF (PW1000G — ของ RTX) — เครื่องยนต์ “geared turbofan” ที่ใช้เกียร์ทดรอบให้พัดลมหมุนช้าลงเพื่อประหยัดน้ำมัน แข่งบน A320neo โดยกินส่วนแบ่งการเลือกเครื่องยนต์ของตระกูลนี้ราว 45–50%
ปี 2025 CFM เร่งส่งมอบ LEAP ทำสถิติและแซง Pratt & Whitney ในช่วงครึ่งปีหลัง โดย CFM ตั้งเป้าผลิต LEAP ราว 1,600–1,700 เครื่อง ในปี 2025 (มากกว่าปีก่อน 15–20%) แม้ฝั่ง GTF จะกวาดออเดอร์ใหม่กว่า 1,100 เครื่องในครึ่งปีแรกก็ตาม
แผลใหญ่ของ GTF: เมื่อผงโลหะทำให้เครื่องบินใหม่ต้องจอด
แต่เรื่องที่สั่นสะเทือนวงการที่สุดคือปัญหาของ GTF ในปี 2023 Pratt & Whitney พบว่าชิ้นส่วนโลหะในเครื่องยนต์ PW1100G บางส่วน มีข้อบกพร่องจากกระบวนการผลิตด้วยผงโลหะ (powder metal) ที่อาจทำให้เกิดรอยร้าวก่อนเวลาอันควร ผลคือต้องเรียกตรวจเครื่องยนต์ทั้งหมด 3,000 เครื่อง และเครื่องบินใหม่เอี่ยมจำนวนมากต้องจอดนิ่งรอเข้าศูนย์
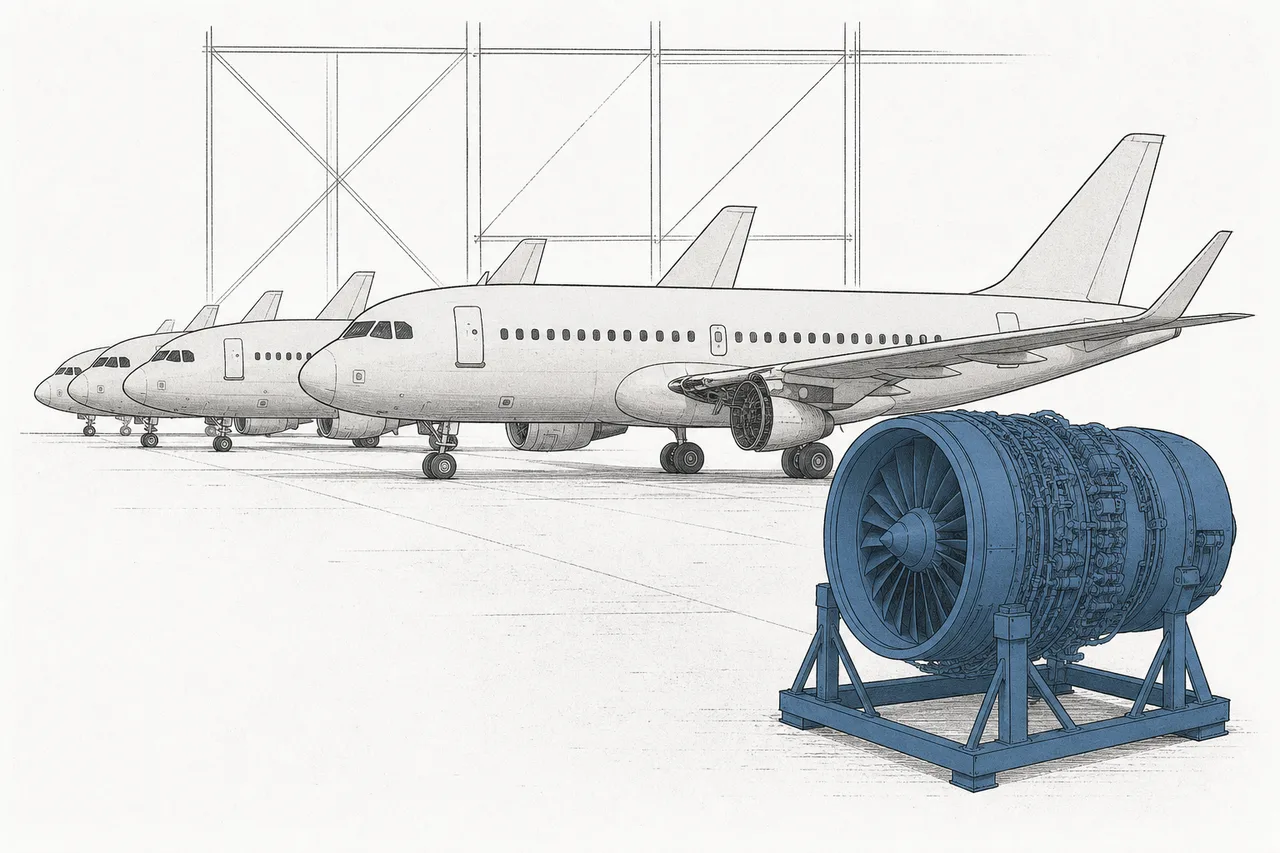
ความรุนแรงของปัญหาเล่าผ่านตัวเลขได้ชัด: ปลายเดือนตุลาคม 2025 เครื่องบินที่ใช้เครื่องยนต์ GTF จอดนิ่งทั่วโลกถึง 835 ลำ เพราะการยกเครื่องแต่ละครั้งใช้เวลา 300–360 วัน Pratt & Whitney ประเมินว่าทั้งหมดนี้จะมีต้นทุนราว $6,000–7,000 ล้าน โดย 80% เป็นค่าชดเชยให้ลูกค้า — เป็นบทเรียนเจ็บแสบว่าในธุรกิจนี้ ความผิดพลาดเล็กๆ ในการผลิตชิ้นเดียว ขยายเป็นวิกฤตระดับพันล้านได้
สนามรบที่ 2: widebody — เครื่องยนต์ยักษ์
อีกสนามคือเครื่องยนต์สำหรับเครื่องบิน ลำตัวกว้าง (widebody) ที่บินข้ามทวีป สนามนี้เป็นการแข่งระหว่าง GE Aerospace กับ Rolls-Royce เป็นหลัก — GE9X ของ GE คือเครื่องยนต์เครื่องบินพาณิชย์ที่ใหญ่และทรงพลังที่สุดในโลก (แรงขับ 110,000 ปอนด์ พัดลมกว้าง 134 นิ้ว) เตรียมติดบน Boeing 777X ส่วน Rolls-Royce ผูกขาดเครื่องยนต์ Trent บน Airbus A350 และ A330neo — และเพิ่งฟื้นจากการปรับโครงสร้างใหญ่จนกลับมาทำกำไรงาม
06อนาคตข้างหน้า
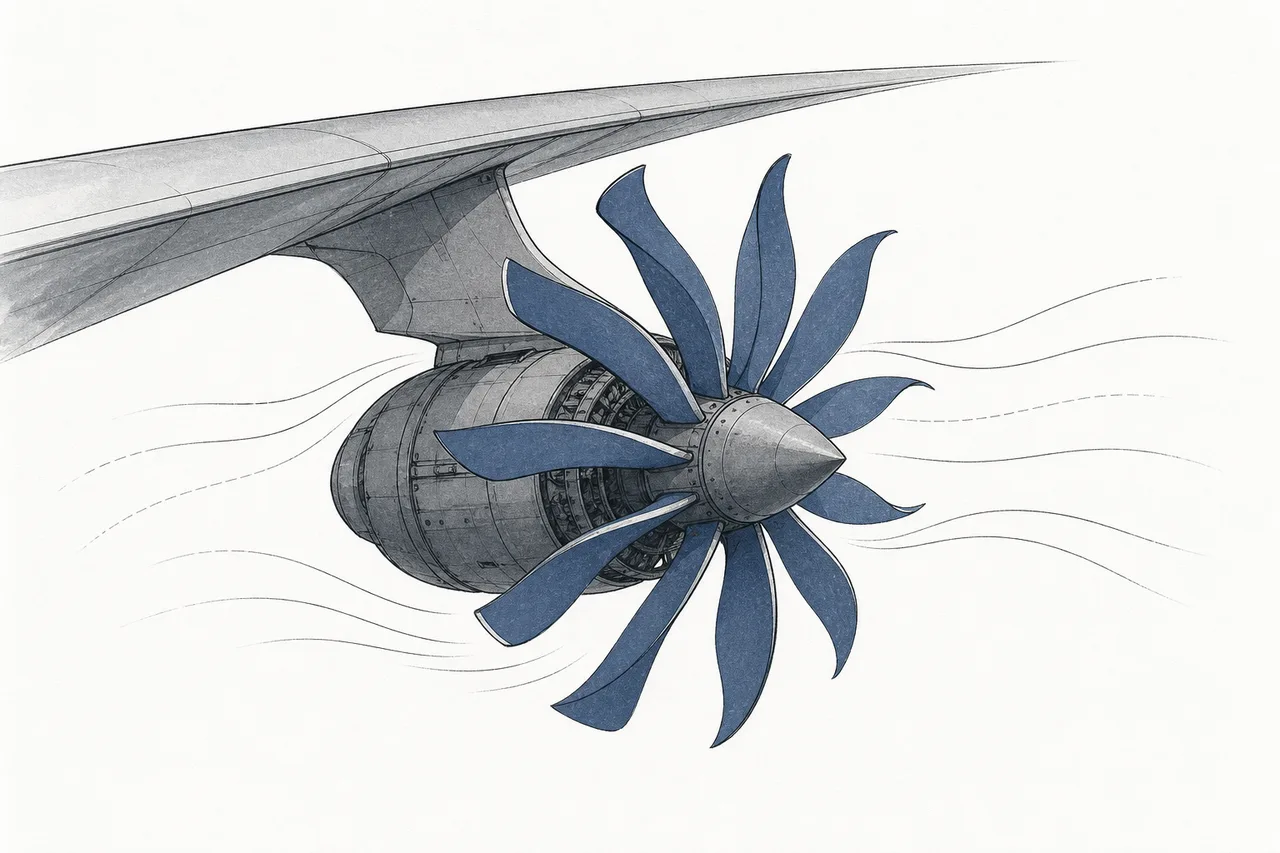
ทิศทางแรกและใกล้ตัวที่สุดคือ “ใบพัดเปลือย” หรือ open-fan โครงการที่จับตามากที่สุดคือ CFM RISE (ร่วมทุน GE + Safran) ที่จะถอด “ปลอกหุ้ม” รอบพัดลมออก ปล่อยให้ใบพัดเปลือยสัมผัสอากาศโดยตรง เพื่อดัน bypass ratio ให้สูงขึ้นไปอีก เป้าหมายคือ ประหยัดน้ำมันลง 20% เทียบกับเครื่องยนต์ปัจจุบัน โดยมีแผนทดสอบภาคพื้นในปี 2027 และทดสอบบินจริงบน Airbus A380 ในปี 2029 ก่อนเข้าประจำการช่วงกลางทศวรรษ 2030
ทิศทางที่สองคือ เครื่องยนต์ยักษ์รุ่นถัดไป ฝั่ง Rolls-Royce กำลังพัฒนา UltraFan ที่อ้างว่าประหยัดน้ำมันกว่าเครื่องยนต์ Trent รุ่นเก่าถึง 25% และมีพัดลมกว้าง 140 นิ้ว (ใหญ่กว่า GE9X อีก) ออกแบบให้ปรับขนาดได้ทั้ง narrowbody และ widebody — เป็นการวางหมากระยะยาวเพื่อทวงคืนสนามที่ Rolls-Royce ถอนตัวออกไปนานแล้ว
ทิศทางที่สามคือ เชื้อเพลิงและพลังงานทางเลือก ระยะใกล้คือ SAF (น้ำมันอากาศยานยั่งยืน) ที่เครื่องยนต์ยุคใหม่รองรับได้อยู่แล้ว ส่วนระยะไกลอย่าง ไฮโดรเจน และ ไฟฟ้า ยังอีกยาวไกล — Airbus เพิ่งเลื่อนแผนเครื่องบินไฮโดรเจน ZEROe ออกไปถึงปลายทศวรรษ 2040 เพราะเทคโนโลยีและโครงสร้างพื้นฐานยังไม่พร้อม ส่วนมอเตอร์ไฟฟ้ายังจำกัดอยู่แค่เครื่องบินเล็กระยะสั้น (ดู eVTOL) ในระยะ 20 ปีข้างหน้า turbofan ที่เผาเชื้อเพลิงเหลวจึงยังเป็นเจ้าของท้องฟ้าอยู่ — แค่ประหยัดขึ้นเรื่อยๆ
07ความท้าทายและความเสี่ยง
เสน่ห์ของธุรกิจเครื่องยนต์ — มาร์จิ้นงาม รายได้ประจำยาวนาน ผู้เล่นน้อยราย — มาพร้อมความเสี่ยงเฉพาะตัวที่หนักหน่วง
ความเสี่ยงข้อแรกคือ “ความเปราะของชิ้นเดียว” (single-point failure) วิกฤต GTF คือตัวอย่างที่สดที่สุด — ข้อบกพร่องในกระบวนการผลิตผงโลหะของชิ้นส่วนเล็กๆ บานปลายเป็นการเรียกคืนเครื่องยนต์ 3,000 เครื่อง เครื่องบินใหม่จอดนิ่ง 835 ลำ และต้นทุน $6–7 พันล้าน ในธุรกิจที่เดิมพันด้วยความปลอดภัยของชีวิตคน ความผิดพลาดเล็กที่สุดก็แพงมหาศาล และทำลายความเชื่อมั่นได้ยาวนาน
ความเสี่ยงข้อสองคือ คอขวดของซัพพลายเชนและกำลังผลิต ดีมานด์เครื่องยนต์ตอนนี้ล้นจนผลิตไม่ทัน ชิ้นส่วนวิกฤตอย่างใบพัดเทอร์ไบน์ ดิสก์ และชิ้นหล่อ-ตีขึ้นรูป ต้องใช้โลหะวิทยาขั้นสูงและมีซัพพลายเออร์ไม่กี่ราย ทำให้เพิ่มกำลังผลิตได้ช้า IATA ประเมินว่าช่องว่างระหว่างดีมานด์กับซัพพลายของเครื่องบินและเครื่องยนต์จะลากยาวไปจนถึงช่วงปี 2031–2034 — ดีต่อราคาอะไหล่ แต่หมายความว่าโอกาสบางส่วนถูกขังไว้ในคอขวด
ความเสี่ยงข้อสามคือ การเปลี่ยนผ่านเทคโนโลยีและการลดคาร์บอน เครื่องยนต์รุ่นถัดไป (open-fan, UltraFan) ใช้เงินวิจัยมหาศาลและความเสี่ยงทางวิศวกรรมสูง วางหมากผิดรุ่นเดียวอาจเสียตำแหน่งผู้นำไปทั้งทศวรรษ (Rolls-Royce กับ Boeing เคยพิสูจน์ให้เห็นว่าพลาดได้แค่ไหน) ขณะเดียวกันแรงกดดันให้ไป net-zero ปี 2050 ทำให้ทุกค่ายต้องเดิมพันกับเทคโนโลยีที่ยังไม่มีใครรู้ว่าจะชนะ
สรุปสั้นๆ: เครื่องยนต์ไอพ่นคือชิ้นส่วนที่สวยงามที่สุดของวิศวกรรมการบิน — เผาไหม้ร้อนกว่าจุดหลอมเหลวของโลหะตัวมันเอง แต่บินได้นับหมื่นชั่วโมง และเป็นจุดที่กำไรกองหนาที่สุดของอุตสาหกรรมทั้งใบ เข้าใจว่าทำไม “ขายเกือบขาดทุน” ถึงเป็นกลยุทธ์ที่ฉลาดที่สุด คือเข้าใจว่าทำไมบริษัทไม่กี่รายนี้ถึงคุมเส้นเลือดใหญ่ของการบินโลกไว้ได้ — และทำไมความผิดพลาดในผงโลหะแค่ชิ้นเดียว ถึงสะเทือนไปทั้งฟากฟ้า