Megatrend · Aerospace & Aviation
เครื่องบินหนึ่งลำ คือ “ชุดต่อ” ที่ผลิตคนละทวีป
ปีกของ Airbus A220 ทำในอังกฤษ ลำตัว 787 ขึ้นรูปในญี่ปุ่นและอิตาลี ส่วนหน้าของ 737 ตอกขึ้นในแคนซัส แล้วทุกชิ้นถึงบินมาเจอกันที่สายประกอบ บริษัทที่ “สร้างตัวลำ” เหล่านี้แหละคือ Aerostructures — คนทำลำตัว ปีก หาง นาเซลล์ สลัก และชิ้นหล่อ ที่ Airframe OEM เอาไปประกอบ บทเรียนนี้พาไปดูว่าทำไมงานที่ดู “แค่ทำเหล็กกับคาร์บอน” ถึงเป็นทั้งจุดที่ตัดสินว่าโลกจะมีเครื่องบินใหม่เร็วแค่ไหน เป็นธุรกิจมาร์จิ้นบางที่สุดในห่วงโซ่ และเป็นจุดเปราะที่ปัญหาคุณภาพของซัพพลายเออร์รายเดียวสะเทือนถึง Boeing ทั้งบริษัทได้
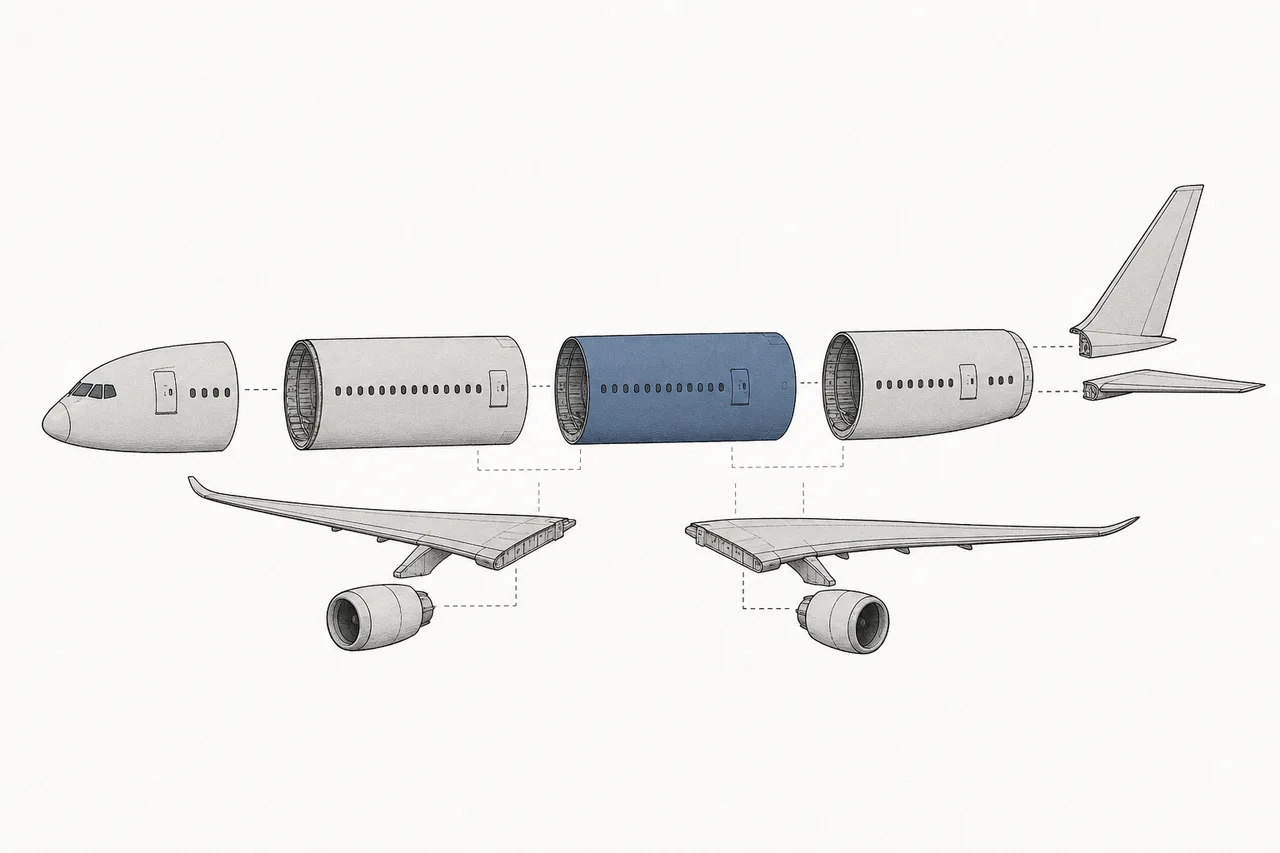
01Aerostructures คืออะไร
เวลาเราพูดว่า “Boeing ทำเครื่องบิน 737” ความจริงคือ Boeing ประกอบ 737 — แต่ โครงและลำตัว ของมันราว 70% สร้างโดยบริษัทอื่นชื่อ Spirit AeroSystems ที่เมืองวิชิตา รัฐแคนซัส ส่วนหน้า (ห้องนักบิน) ของเครื่องบิน Boeing เกือบทุกรุ่นก็มาจากที่นั่น ลำตัวกลม ๆ ที่เราเดินขึ้นไปนั่ง — นั่นคือ “Section 41” ที่ Spirit ตอกขึ้นแล้วส่งมาทางรถไฟให้ Boeing เอาไปต่อ บริษัทแบบ Spirit คือสิ่งที่เรียกว่า Aerostructures
พูดง่าย ๆ Aerostructures คือ “ตัวถังและโครงกระดูก” ของเครื่องบิน — ลำตัว (fuselage) ปีก (wings) หาง (empennage) เปลือกหุ้มเครื่องยนต์ (nacelle) บวกกับชิ้นส่วนตัวยึดที่ทำให้ทุกอย่างติดกันได้ คือ สลัก/หมุดย้ำ (fasteners) และ ชิ้นหล่อ-ชิ้นตี (castings & forgings) ที่รับแรงสูง สิ่งเดียวที่ Aerostructures ไม่ทำคือ “สมอง” (อิเล็กทรอนิกส์) กับ “หัวใจ” (เครื่องยนต์) — ที่เหลือคือร่างกายของเครื่องบินทั้งหมด
Fuselage = ลำตัวเครื่องบิน (ท่อทรงกระบอกที่บรรจุผู้โดยสาร) · Empennage = ชุดหาง (แพนหางตั้ง+แพนหางระดับ ที่ทำให้บินทรงตัว) · Nacelle = เปลือกเพรียวลมที่หุ้มเครื่องยนต์ไว้ใต้ปีก · Fastener = สลัก/หมุดย้ำที่ยึดชิ้นส่วนเข้าด้วยกัน — เครื่องบินลำหนึ่งใช้หลายแสนถึงหลายล้านตัว และต้องเป็นเกรดพิเศษ (มักเป็นไทเทเนียม)
ในแผนผังเมกะเทรนด์ Aerostructures เป็นสาขาย่อยใน Aerospace & Aviation และมันนั่งอยู่ ชั้นซัพพลายเชน (supply chain) — คือเป็น “ผู้รับเหมาช่วง” ป้อนชิ้นใหญ่ขึ้นไปให้ Airframe OEM (Airbus, Boeing) ประกอบ ความสัมพันธ์นี้สำคัญมากจนต้องเข้าใจให้ขาด: OEM คือ “คนคุมแบบและประกอบ” ส่วน Aerostructures คือ “คนสร้างเนื้อตัวจริง” ของเครื่องบิน
02ทำไมมันถึงสำคัญต่อเศรษฐกิจโลก
เหตุผลแรกคือ ขนาด ตลาด Aerostructures ทั่วโลกมีมูลค่าราว $75,000 ล้านในปี 2025 และคาดว่าจะโตเป็นเกือบเท่าตัว แตะ ~$143,000 ล้านในปี 2035 ที่อัตราเติบโตราว 6.6% ต่อปี นี่คือ “เนื้อ” ที่ใหญ่ที่สุดก้อนหนึ่งของทั้งอุตสาหกรรมการบิน — เพราะตัวลำกินสัดส่วนต้นทุนวัสดุและงานสร้างของเครื่องบินมากที่สุด
เหตุผลที่สองสำคัญกว่าตัวเลข: ตัวลำคือ “คอขวด” ที่ตัดสินว่าโลกจะมีเครื่องบินใหม่เร็วแค่ไหน ตอนนี้ Airbus กับ Boeing มีคิวสั่งจองรวมกันยาวกว่า 12 ปี ปัญหาไม่ใช่หาลูกค้า แต่คือ เร่งสายการผลิตให้ทัน — และสิ่งที่เร่งไม่ค่อยทันที่สุดมักเป็นชิ้นโครงสร้างใหญ่ ๆ ถ้าโรงงานทำลำตัวเร่งไม่ทัน OEM ก็ติดตามไปด้วย ทั้งซูเปอร์ไซเคิลการเปลี่ยนฝูงบินของโลกจึงถูกเหนี่ยวรั้งที่จุดนี้
เหตุผลที่สามคือสิ่งที่นักลงทุนมือใหม่มักมองข้าม: นี่คือธุรกิจมาร์จิ้นบางที่สุดในห่วงโซ่ งานทำตัวลำส่วนใหญ่เป็น “สร้างตามแบบที่ลูกค้าให้มา” ไม่ได้เป็นเจ้าของเทคโนโลยี ขายเป็นชิ้น แข่งด้านราคา ผลคือกำไรบางเฉียบ — เทียบกับฝั่ง เครื่องยนต์ ที่มาร์จิ้น 27%+ หรือสลักไทเทเนียมเฉพาะทางที่ Howmet ทำได้ EBITDA ราว 29% โครงสร้างก้อนใหญ่กลับเป็นงานหนัก ทุนสูง กำไรน้อย นี่คือเหตุผลที่ Spirit ขาดทุนสุทธิถึง $2,100 ล้านในปีเดียว ทั้งที่มีออเดอร์ล้นมือ
03มันทำงานยังไง (ใครทำชิ้นไหน)
วิธีที่ง่ายที่สุดในการเข้าใจ Aerostructures คือ จับเครื่องบินมา “แยกชิ้น” แล้วถามว่าใครสร้างส่วนไหน เครื่องบินลำตัวกว้างอย่าง 787 ไม่ได้ขึ้นรูปเป็นลำเดียว แต่ถูกแบ่งเป็น “บล็อกใหญ่” แล้วกระจายงานไปทั่วโลก — สิ่งที่อุตสาหกรรมเรียกว่า work-share เฉพาะ “ทีมญี่ปุ่น” (Mitsubishi, Kawasaki, Subaru) ทำงานโครงสร้างของ 787 รวมกันถึง ~35% ของทั้งลำ
การกระจายงานแบบนี้มีตรรกะของมัน: ชิ้นโครงสร้างใหญ่และหนัก การให้ผู้เชี่ยวชาญแต่ละด้านทำเฉพาะส่วนที่ตัวเองเก่ง (เช่น Mitsubishi เก่งกล่องปีกคาร์บอน) ถูกกว่าและเร็วกว่าทำเองทุกอย่าง แต่มันสร้าง “โซ่ที่ยาวและบาง” — เพราะแต่ละบล็อกมักมาจาก ซัพพลายเออร์รายเดียว ถ้าบล็อกใดบล็อกหนึ่งมีปัญหา ทั้งลำก็ติด
อีกเรื่องที่ต้องแยกให้ออกคือ “ทำตามแบบ” กับ “ออกแบบเอง” ซึ่งกำหนดว่าใครได้กำไรมากกว่ากัน
Build-to-print = OEM ออกแบบทุกอย่างแล้วส่ง “พิมพ์เขียว” มาให้ซัพพลายเออร์สร้างตามเป๊ะ ๆ — ซัพพลายเออร์เป็นแค่ “มือทำ” อำนาจต่อรองต่ำ กำไรบาง (นี่คือชะตากรรมของงานโครงสร้างส่วนใหญ่) · Design-share / Risk-sharing partner = ซัพพลายเออร์ร่วมออกแบบและลงทุนพัฒนาเอง ทำให้มีทรัพย์สินทางปัญญาเป็นของตัวเอง อำนาจต่อรองและกำไรสูงกว่า (เช่น Mitsubishi ที่ ออกแบบ กล่องปีก 787 เอง ไม่ใช่แค่ทำตามแบบ)
04การปฏิวัติของวัสดุ: อะลูมิเนียม → คาร์บอนไฟเบอร์
ถ้ามีอยู่เรื่องเดียวที่เปลี่ยนโลกของ Aerostructures ในรอบ 20 ปี มันคือ วัสดุ เครื่องบินยุคเก่าทำจากแผ่นอะลูมิเนียมเล็ก ๆ หลายร้อยแผ่นตอกหมุดเข้าด้วยกัน — Boeing 747 ลำเดียวใช้หมุดย้ำเกือบ 1.5 ล้านตัว และ 777 ใช้ถึง ~2.7 ล้านตัว แต่ละหมุดคือรู คือจุดล้า คือน้ำหนัก และคือแรงงานคนที่ต้องตอกทีละตัว
แล้ว 787 กับ A350 ก็เปลี่ยนทุกอย่าง — ลำตัวไม่ได้ทำจากแผ่นโลหะตอกต่อกันอีกต่อไป แต่เป็น “ถังคาร์บอนไฟเบอร์” ชิ้นเดียว (one-piece composite barrel) ที่ขึ้นรูปด้วยการพันเส้นใยคาร์บอนนับล้านเส้นรอบแม่แบบแล้วอบให้แข็ง 787 ทั้งลำเป็น วัสดุคอมโพสิต 50% โดยน้ำหนัก (และราว 80% โดยปริมาตร) ที่เหลือเป็นอะลูมิเนียม 20% ไทเทเนียม 15% เหล็ก 10%
ทำไมเรื่องนี้ถึงเป็นการปฏิวัติทางเศรษฐกิจ ไม่ใช่แค่เรื่องวิศวกรรม? เพราะ น้ำหนักคือต้นทุนตลอดอายุเครื่องบิน คอมโพสิตทำให้โครงสร้างเบาลงราว 20% ซึ่งแปลเป็นการประหยัดน้ำมันได้ถึง ~25% เทียบกับเครื่องบินรุ่นที่มันมาแทน สำหรับสายการบินที่ค่าน้ำมันเป็นต้นทุนก้อนใหญ่ที่สุด นี่คือเหตุผลที่ยอมจ่ายแพงขึ้นเพื่อซื้อเครื่องคอมโพสิต และเป็นแรงผลักให้ทั้งอุตสาหกรรมเปลี่ยนฝูงบิน
แต่คาร์บอนไฟเบอร์ก็มีราคาของมัน: ขึ้นรูปยากและช้ากว่าโลหะ ต้องอบในเตาความดันสูง (autoclave) ที่แพงมหาศาล ตรวจสอบรอยร้าวภายในยากกว่าโลหะที่ “มองเห็นได้” และเมื่อต้องเร่งกำลังผลิต การทำถังคาร์บอนให้เพอร์เฟกต์ทุกถังเป็นโจทย์ที่หินกว่าการตอกหมุดมาก — ความยากตรงนี้แหละที่ย้อนกลับมาเป็นต้นตอของวิกฤตคุณภาพที่เราจะเล่าถัดไป
05มันเชื่อมกับอะไรในระบบนิเวศ
Aerostructures นั่งตรงกลางของห่วงโซ่การบิน — เป็น “ลูกน้อง” ของ OEM แต่เป็น “เจ้านาย” ของคนทำวัตถุดิบ ความสัมพันธ์ที่ต้องเข้าใจมีดังนี้:
- ป้อนชิ้นใหญ่ขึ้นไปให้ Airframe OEM: นี่คือความสัมพันธ์หลัก OEM ออกแบบเครื่องบินทั้งลำ แล้วจ้าง Aerostructures สร้างลำตัว ปีก หาง ความเปราะของ Aerostructures (เช่นวิกฤตคุณภาพลำตัว 737 ของ Spirit) จึงกระทบ อัตราการผลิต ของ OEM โดยตรง
- ผลิตเปลือกหุ้มให้ เครื่องยนต์: นาเซลล์ (เปลือกหุ้มเครื่องยนต์) และ pylon (เสาที่ยึดเครื่องยนต์เข้ากับปีก) ก็เป็นงาน Aerostructures — และ Howmet ยังทำชิ้นหล่อ-ตี ที่อยู่ ในตัวเครื่องยนต์ เองด้วย ทำให้คนทำโครงสร้างกับคนทำเครื่องยนต์ทับซ้อนกัน
- พึ่งพา ห่วงโซ่วัตถุดิบสำคัญ อย่างหนัก: โครงสร้างเครื่องบินกินไทเทเนียมและคาร์บอนไฟเบอร์มหาศาล ไทเทเนียมเกรดการบินส่วนใหญ่มาจากรัสเซีย (VSMPO-AVISMA) ทำให้ฝั่งตะวันตกอ่อนไหวต่อภูมิรัฐศาสตร์ ส่วนเส้นใยคาร์บอนก็กระจุกอยู่ในผู้ผลิตไม่กี่ราย เช่น Toray ของญี่ปุ่น
- ป้อนงานต่อให้ MRO & Aftermarket: ทุกชิ้นโครงสร้างที่ส่งมอบจะต้องถูกตรวจ ซ่อม และเปลี่ยนตลอดอายุ 25–30 ปีของเครื่องบิน บริษัทอย่าง TransDigm สร้างทั้งธุรกิจจากการเป็นเจ้าของชิ้นส่วนเฉพาะที่ต้องซื้ออะไหล่จากมันเท่านั้น
- ถูกท้าทายและขยายไปสู่ eVTOL และ กลาโหม: แท็กซี่บินไฟฟ้ารุ่นใหม่ต้องการโครงสร้างคอมโพสิตน้ำหนักเบาเป็นพิเศษ ขณะที่งานโครงสร้างเครื่องบินรบ (เช่น AVIC ของจีน, Korea Aerospace) เป็นอีกตลาดใหญ่ที่ผูกกับงบกลาโหมที่กำลังพุ่ง
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงที่ Aerostructures กำลัง “จัดบ้านใหม่ครั้งใหญ่” มีเรื่องสำคัญสามเรื่องเกิดขึ้นพร้อมกัน
หนึ่ง — Boeing ดึง Spirit กลับมาเป็นของตัวเอง นี่คือดีลที่สั่นสะเทือนทั้งอุตสาหกรรม Spirit เคยเป็นส่วนหนึ่งของ Boeing แต่ถูกแยกออกไปขายเมื่อปี 2005 เพื่อลดต้นทุน สองทศวรรษต่อมา หลังเหตุ ฝาประตู (door plug) หลุดกลางอากาศ จากเครื่อง 737 MAX ต้นปี 2024 ที่ลำตัวมาจาก Spirit Boeing ตัดสินใจ ซื้อ Spirit กลับ ในมูลค่าหุ้น $4,700 ล้าน (มูลค่ารวมหนี้ $8,300 ล้าน) ดีลปิดเดือนธันวาคม 2025 บทเรียนคือ การกระจายงานโครงสร้างออกไปข้างนอกเพื่อลดต้นทุน สุดท้ายแลกมาด้วยการสูญเสียการควบคุมคุณภาพ — และ Boeing ยอมจ่ายแพงเพื่อเอาการควบคุมนั้นคืน
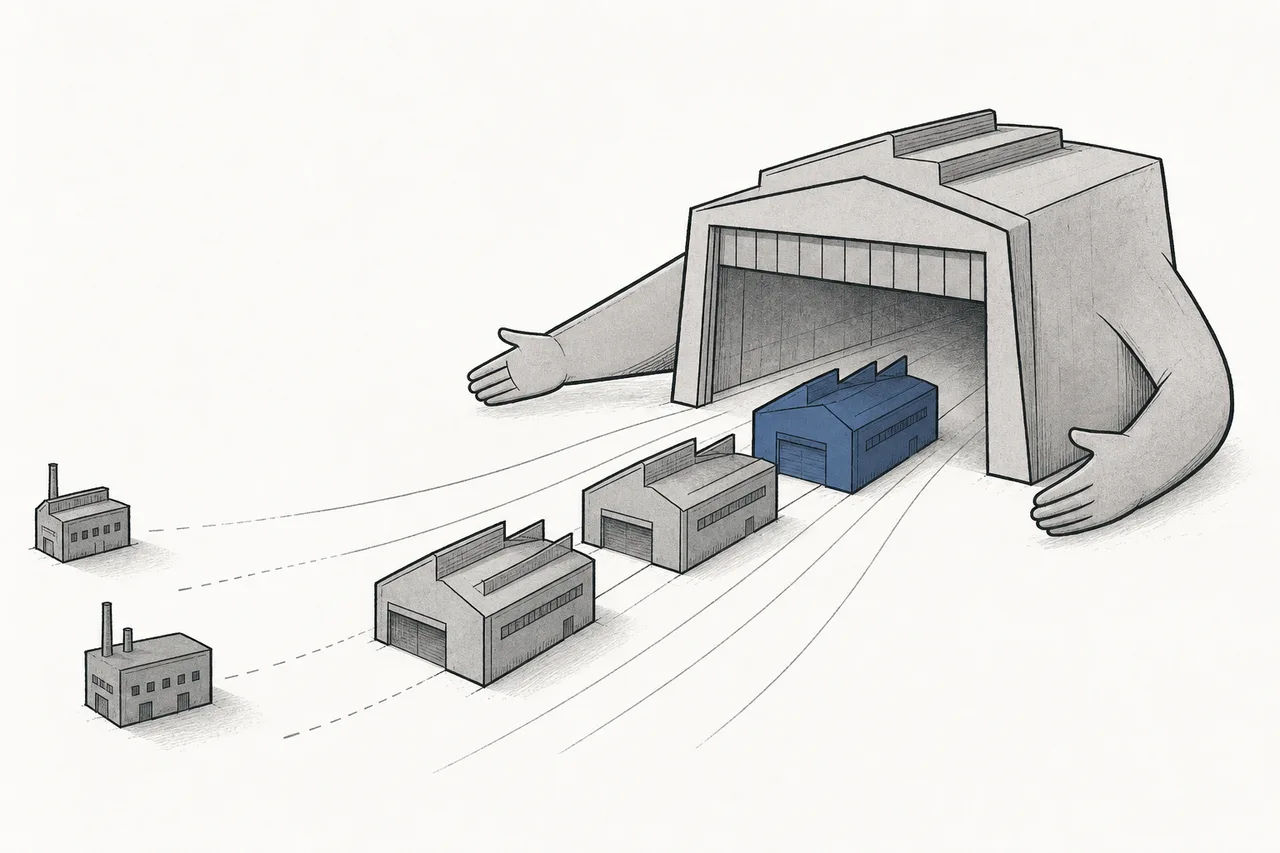
สอง — Airbus แยกเอาส่วนของตัวเองออกจาก Spirit เพราะ Spirit ไม่ได้ทำให้แค่ Boeing แต่ทำลำตัว A350 และปีก A220 ให้ Airbus ด้วย เมื่อ Boeing ซื้อ Spirit ทั้งก้อน Airbus จึงไม่ยอมให้คู่แข่งคุมซัพพลายเออร์ของตัวเอง — เลยตกลง แยกโรงงานที่ทำงานให้ Airbus ออกมา (Kinston ในสหรัฐฯ, Saint-Nazaire ในฝรั่งเศส, Casablanca ในโมร็อกโก และบางส่วนของ Belfast) Airbus ถึงขั้นได้รับ “เงินชดเชย” เพราะโรงงานเหล่านั้นขาดทุน นี่สะท้อนความจริงอันโหดร้ายของธุรกิจนี้: บางสายการผลิตโครงสร้าง ขาดทุน จนต้องมีคนยอมจ่ายให้รับไป
สาม — ความเปราะของฝั่งโครงสร้างฉุดทั้งอุตสาหกรรม ตลอดปี 2024–2025 Spirit ขาดทุนหนัก (สุทธิ $2,140 ล้านในปี 2024 จากรายได้ $6,320 ล้าน) เพราะต้องเร่งผลิตขณะแก้ปัญหาคุณภาพไปด้วย ส่วน Leonardo ของอิตาลีก็มีหน่วยโครงสร้างที่ขาดทุนจนซีอีโอประกาศจะ แยกขายอย่างน้อยครึ่งหนึ่ง โรงงาน Grottaglie ที่ทำลำตัวกลาง 787 พึ่งพา Boeing มากเกินไปจนต้องเร่งหางานทหารมาเสริม — ภาพรวมคือ คนทำโครงสร้างกำลังลำบาก แม้ดีมานด์เครื่องบินจะล้นมือ
ในมุมของผู้ที่ ทำกำไรได้ ฝั่งที่สดใสคือคนที่หนีจาก “ทำตามแบบ” ได้สำเร็จ — Howmet (สลัก ชิ้นตี ชิ้นหล่อเฉพาะทาง), TransDigm (ชิ้นส่วนเฉพาะที่ผูกขาดอะไหล่), Heico และ Loar (ชิ้นส่วนเฉพาะทางหลากหลาย) ล้วนมีมาร์จิ้นสูงเพราะเป็นเจ้าของเทคโนโลยี ไม่ใช่แค่มือทำ
07อนาคตและความเสี่ยง
ทิศทางแรกคือ คอมโพสิตจะกินสัดส่วนมากขึ้นเรื่อย ๆ ตลาดคอมโพสิตการบินกำลังโตเร็วกว่าตลาดโครงสร้างโดยรวม — จากราว $35,000 ล้านในปี 2025 ไปสู่ ~$53,000–58,000 ล้านราวปี 2030 ที่อัตราเติบโตเลขสองหลัก เครื่องบินรุ่นต่อไป (next-gen single-aisle) ที่ Airbus/Boeing จะออกในทศวรรษหน้า เกือบแน่นอนว่าจะใช้คอมโพสิตมากขึ้นอีก ซึ่งจะปรับโฉมว่าใครเป็นผู้ชนะ — คนที่ทำถังคาร์บอนได้เร็วและถูกจะได้เปรียบ
ทิศทางที่สองคือ ระบบอัตโนมัติและหุ่นยนต์ งานเจาะรู ตอกหมุด และวางเส้นใยคาร์บอนกำลังถูกแทนที่ด้วยหุ่นยนต์มากขึ้น พร้อมกับเทคนิคใหม่อย่าง out-of-autoclave ที่อบคอมโพสิตได้โดยไม่ต้องใช้เตาความดันราคาแพงมหาศาล ถ้าสำเร็จในวงกว้าง มันจะลดทั้งต้นทุนและคอขวดการผลิตที่เป็นปัญหาหลักของฝั่งโครงสร้างวันนี้
ทิศทางที่สามคือ friend-shoring — การย้ายซัพพลายเชนไปประเทศพันธมิตร เพราะไทเทเนียมเกรดการบินส่วนใหญ่พึ่งรัสเซีย (VSMPO-AVISMA) สงครามและการคว่ำบาตรทำให้ฝั่งตะวันตกเร่งหาแหล่งใหม่ เช่น โครงการไทเทเนียมในบาห์เรนและการขยายกำลังของ Toho Titanium ในญี่ปุ่น การควบคุมวัตถุดิบจะกลายเป็นเรื่องยุทธศาสตร์ ไม่ใช่แค่เรื่องต้นทุน
แต่ความเสี่ยงของธุรกิจนี้ก็หนักไม่แพ้กัน ข้อแรกคือมาร์จิ้นที่บางเฉียบและการพึ่งพาลูกค้ารายเดียว งานโครงสร้างส่วนใหญ่เป็น build-to-print ที่กำไรน้อย และมักผูกกับ OEM แค่เจ้าเดียว เมื่อ OEM ชะลอการผลิต (อย่างที่ Boeing เจอ) ซัพพลายเออร์โครงสร้างเจ็บก่อนและหนักกว่า — Spirit และ Leonardo คือหลักฐานชัด ๆ ว่าออเดอร์ล้นมือไม่ได้แปลว่ากำไรงาม
ข้อสองคือคุณภาพและความปลอดภัย ถังคาร์บอนชิ้นเดียวที่สวยงามนั้นขึ้นรูปยากและตรวจรอยร้าวภายในยากกว่าโลหะ เมื่อต้องเร่ง rate ขึ้นพร้อมกับรักษาคุณภาพระดับที่ความผิดพลาดมีต้นทุนเป็นชีวิตคน นี่คือเส้นที่บางมาก — กรณีฝาประตู 737 คือบทเรียนว่าความพลาดของชิ้นโครงสร้างชิ้นเดียวกดทั้งบริษัทไว้ได้เป็นปี ภายใต้สายตาที่เข้มงวดขึ้นของหน่วยกำกับ (FAA, EASA)
สรุปสั้น ๆ: ครั้งหน้าที่เราขึ้นเครื่องบิน ลองนึกว่าลำตัวที่เรานั่งอยู่อาจขึ้นรูปในญี่ปุ่น ปีกในอังกฤษ และยึดด้วยสลักไทเทเนียมจากแคลิฟอร์เนีย — Aerostructures คือศิลปะของการทำให้ชิ้นยักษ์จากคนละทวีปมาเจอกันได้พอดีทุกมิลลิเมตร และเป็นจุดที่อุตสาหกรรมการบินทั้งหมดเร็วได้แค่เท่าที่จุดนี้เร็ว