Megatrend · Aerospace & Aviation
เครื่องบินขายครั้งเดียว แต่ต้องซ่อมไปอีก 30 ปี
ทุกครั้งที่เครื่องบินขึ้นบิน นาฬิกาการซ่อมก็เริ่มเดิน — เครื่องยนต์ต้องถอดเข้าศูนย์ยกเครื่องทุกไม่กี่ปี ตัวลำต้องเข้าตรวจใหญ่เป็นรอบ และทุกชั่วโมงบินคือเงินที่ไหลกลับเข้าธุรกิจ “ซ่อมบำรุง” MRO คือด้านที่อุตสาหกรรมการบินทำเงินจริง — รายได้ประจำ มาร์จิ้นสูง ผูกกับฝูงบินทั้งโลก และตอนนี้กำลังร้อนที่สุดในประวัติศาสตร์ เพราะฝูงบินแก่ลง ชิ้นส่วนขาดตลาด และเครื่องบินใหม่มาช้า จนสายการบินต้อง “ยื้อ” เครื่องเก่าให้บินต่อ
01MRO คืออะไร
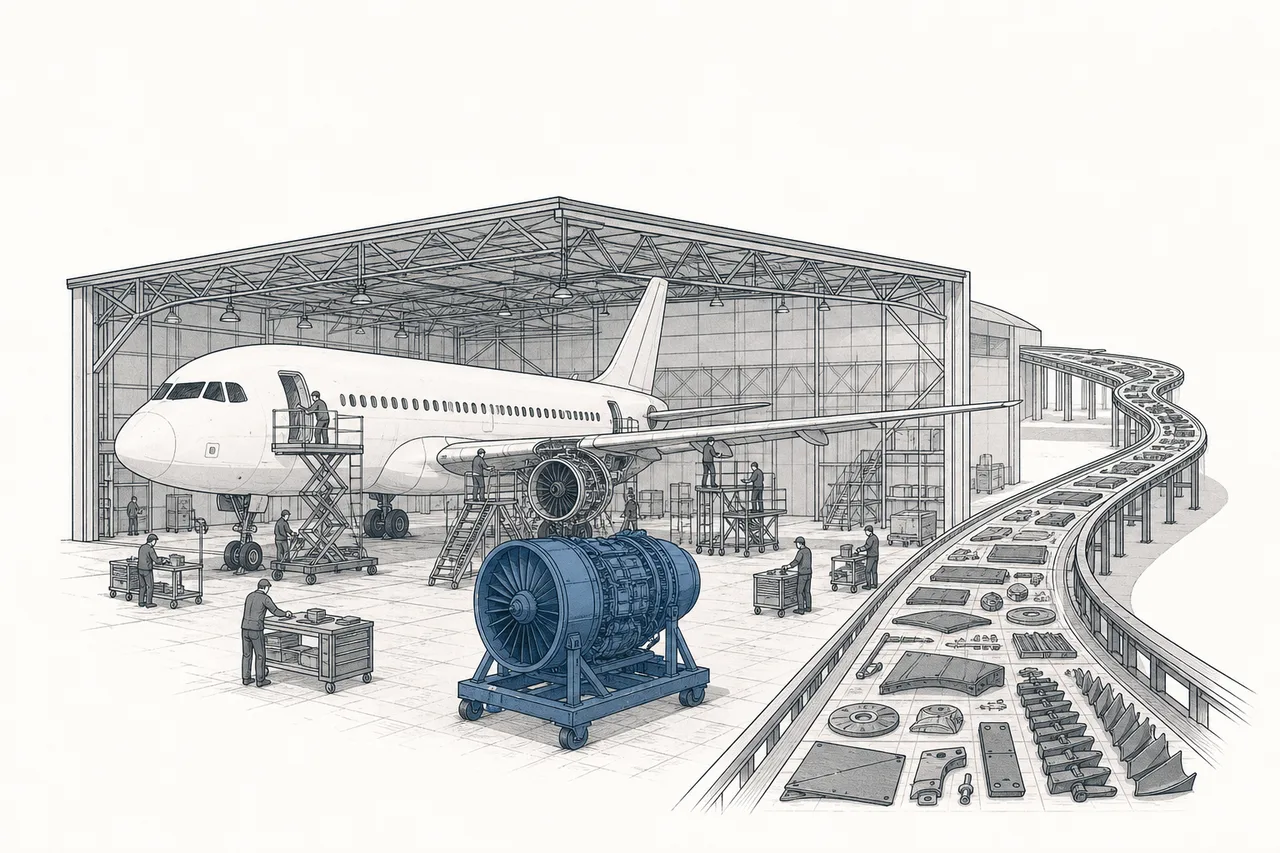
เครื่องบินไม่ใช่ของที่ซื้อมาแล้วใช้ยาวๆ จนพังแล้วทิ้ง มันคือเครื่องจักรที่ ต้องถูกแกะ ตรวจ ซ่อม และประกอบกลับ เป็นรอบตลอดอายุการใช้งาน 25–30 ปี — และงานทั้งหมดนี้มีชื่อรวมๆ ว่า MRO
MRO = Maintenance, Repair & Overhaul คือ การบำรุงรักษา ซ่อม และยกเครื่อง — งานทุกอย่างที่ทำให้เครื่องบินที่ขายไปแล้วยังบินได้อย่างปลอดภัย · Aftermarket (ตลาดหลังการขาย) = ทุกอย่างที่ขายให้เครื่องบินหลังจากมันออกจากโรงงาน ทั้งอะไหล่และบริการซ่อม — ตรงข้ามกับ OEM ที่ขาย “ของใหม่” ครั้งเดียว
MRO ไม่ใช่งานก้อนเดียว แต่แตกเป็น 4 ส่วนหลัก ที่ต่างกันทั้งความยาก เงินที่หมุน และคนที่ทำได้:
- Engine MRO (ซ่อมเครื่องยนต์): ก้อนที่ใหญ่และทำกำไรที่สุด — ถอดเครื่องยนต์ทั้งลูกเข้า “ศูนย์ยกเครื่อง” (shop visit) เปลี่ยนใบพัดเทอร์ไบน์ที่สึก ครั้งหนึ่งราคาหลายล้านดอลลาร์
- Component MRO (ซ่อมชิ้นส่วน): ซ่อม/เปลี่ยนชิ้นส่วนย่อยนับหมื่น — ปั๊ม วาล์ว ล้อ เบรก จอแสดงผล ฯลฯ
- Airframe heavy maintenance (ตรวจใหญ่ตัวลำ): เอาเครื่องทั้งลำเข้าโรงเก็บ แกะออกตรวจโครงสร้าง เช็คสนิม-รอยร้าว ทำทีหนึ่งกินเวลาเป็นสัปดาห์ถึงเป็นเดือน
- Line maintenance & modifications (ซ่อมหน้างาน + ดัดแปลง): งานเช็คเล็กๆ ระหว่างเที่ยวบินที่หน้าประตูทางออก บวกงานดัดแปลง เช่น เปลี่ยนเบาะ ติดไวไฟ แปลงเป็นเครื่องขนส่งสินค้า
ในแผนผังเมกะเทรนด์ MRO เป็นสาขาย่อยภายใต้ Aerospace & Aviation และมันคือ “ปลายทาง” ที่รับช่วงต่อจากของทุกอย่างที่ผลิตขึ้นมา — โดยเฉพาะ เครื่องยนต์ ที่บทนี้จะเล่าว่ามันคือเส้นเลือดใหญ่ของกำไรทั้งวง
02ทำไมเงินถึงอยู่ที่ “หลังการขาย”
ลองนึกถึงเครื่องพรินเตอร์ — เครื่องราคาถูก แต่หมึกแพงระยับ อุตสาหกรรมการบินก็เล่นเกมเดียวกัน เรียกว่า “มีดโกนกับใบมีด” (razor and blades) ผู้ผลิต เครื่องยนต์ ยอมขายตัวเครื่องยนต์แทบไม่กำไร เพื่อให้มันไปติดบนปีกเครื่องบินที่จะบินอีก 30 ปี — เพราะตลอด 30 ปีนั้น เครื่องยนต์ต้องเข้าศูนย์ยกเครื่องเป็นระยะ ต้องซื้ออะไหล่แท้ ต้องจ่ายค่าซ่อม และ ตรงนี้แหละที่มาร์จิ้นสูงลิ่ว
ตัวเลขเล่าเรื่องนี้ชัดที่สุด: รายได้ของ GE Aerospace ราว 70% มาจาก aftermarket ไม่ใช่จากการขายเครื่องยนต์ใหม่ และงานซ่อมเครื่องยนต์ทำมาร์จิ้นได้ระดับ 40–60% เทียบกับการ “ประกอบลำเครื่องบิน” ที่ Airbus กับ Boeing ทำได้แค่ราว 7% นี่คือเหตุผลที่คนในวงการพูดกันว่า “อุตสาหกรรมการบินไม่ได้ทำเงินตอนขายเครื่องบิน — มันทำเงินตอนซ่อม”
และในบรรดา MRO ทั้ง 4 ส่วน Engine MRO คือก้อนที่ใหญ่ที่สุด — กินส่วนแบ่งรายได้ของตลาดราว 40%+ เพราะเครื่องยนต์เป็นชิ้นที่แพงสุด ซับซ้อนสุด และต้องดูแลตามกฎความปลอดภัยอย่างเข้มงวดที่สุด ที่เหลือคือตัวลำ ชิ้นส่วน และงานหน้างาน
ภาพรวมตลาดทั้งหมดก็ใหญ่และโตต่อเนื่อง: ปี 2025 ตลาด MRO การบินพาณิชย์ทั่วโลกอยู่ที่ราว $119,000 ล้าน (สูงกว่าจุดพีคก่อนโควิดปี 2019 ถึง 12%) และคาดว่าจะโตไปแตะ ~$156,000 ล้านในปี 2035 ตามฝูงบินโลกที่จะเพิ่มจากราว 29,000 ลำเป็นกว่า 38,000 ลำ
03มันทำงานยังไง (วงจรชีวิตการซ่อม)
หัวใจของ MRO คือคำว่า “ตามรอบ” — งานซ่อมไม่ได้ทำตอนเครื่องพัง แต่ทำตามตารางที่กำหนดไว้ล่วงหน้าด้วยจำนวน ชั่วโมงบิน และ จำนวนเที่ยวบิน (cycles) ยิ่งเครื่องบินมาก ก็ยิ่งถึงรอบเร็ว งานตรวจตัวลำแบ่งเป็นเกรด A, C, D ตามความหนักของงาน ส่วนเครื่องยนต์มี “วงจร” ของตัวเองที่หนักกว่าทุกอย่าง
A-check = ตรวจเบา ทำทุก 2–3 เดือน เสร็จในคืนเดียว · C-check = ตรวจหนักขึ้น ทุก ~1.5–2 ปี ใช้เวลา 1–3 สัปดาห์ · D-check (หรือ heavy/base maintenance) = การ “แกะเครื่องทั้งลำ” ตรวจโครงสร้างถึงกระดูก ทุก ~6–10 ปี นานเป็นเดือน เป็นงานตัวลำที่แพงที่สุด · Engine shop visit = การถอดเครื่องยนต์ทั้งลูกส่งเข้าศูนย์ยกเครื่อง ครั้งหนึ่งราคาหลายล้านดอลลาร์ — เป็นต้นทุน MRO ก้อนใหญ่ที่สุดของสายการบิน
คนที่รับงานเหล่านี้แบ่งเป็นสองค่ายใหญ่ ค่ายแรกคือ OEM-aligned — ผู้ผลิตเอง (GE Aerospace, Safran, RTX/Pratt & Whitney, Rolls-Royce) ที่อยากคุมงานซ่อมเครื่องยนต์ของตัวเองให้ได้มากที่สุด มักขายเป็นสัญญา “power-by-the-hour” — สายการบินจ่ายเป็นค่าต่อชั่วโมงบิน แล้วผู้ผลิตดูแลให้หมด (Rolls-Royce เรียกว่า TotalCare) ค่ายที่สองคือ independents — ผู้ซ่อมอิสระอย่าง Lufthansa Technik, ST Engineering, AAR, HAECO, SIA Engineering ที่รับซ่อมได้หลายยี่ห้อและมักถูกกว่า
และมีตลาดที่สามที่กำลังโตแรง: อะไหล่ทางเลือก — ทั้ง USM (used serviceable material, อะไหล่มือสองที่ถอดจากเครื่องปลดระวางมาตรวจซ่อมให้ใช้ได้อีก) และ PMA (อะไหล่เทียบเท่าที่ FAA รับรอง ผลิตโดยรายอื่นที่ไม่ใช่ OEM ราคาถูกกว่า 30–50%) — เป็นวิธีที่สายการบินใช้เลี่ยงราคาอะไหล่แท้ที่แพงลิ่ว
04มันเชื่อมกับอะไรบ้าง
MRO คือ “ปลายทาง” ที่รับช่วงต่อจากทุกอย่างในอุตสาหกรรมการบิน มันคือจุดที่ของทุกชิ้นกลับมาเจอกันอีกครั้งตลอดอายุการใช้งาน:
- รับช่วงจาก เครื่องยนต์ โดยตรง: นี่คือความสัมพันธ์ที่สำคัญที่สุด — เครื่องยนต์ทุกเครื่องที่ขายไป คือ “ลูกค้าตลอดชีพ” ของ MRO เงิน aftermarket มาร์จิ้น 40–60% ที่เราพูดถึงในบทที่ 2 ก็ไหลวนอยู่ในวงจรนี้ และเป็นเหตุที่ผู้ผลิตเครื่องยนต์อยากเป็นคนซ่อมเองด้วย
- ดูแลตัวลำจาก Airframe OEMs และ Aerostructures & Components: งาน D-check และการซ่อมชิ้นส่วนคือการดูแลของที่ Airbus/Boeing และซัพพลายเออร์ชิ้นส่วนผลิตขึ้นมา — MRO คือคนที่ทำให้มันบินต่อได้หลังโรงงานส่งมอบไปแล้ว
- ป้อน Defense: เครื่องบินทหาร เฮลิคอปเตอร์ และเครื่องยนต์ทหารก็ต้องการ MRO เหมือนกัน — ผู้เล่นใหญ่หลายรายทำทั้งฝั่งพลเรือนและกลาโหม ทำให้ MRO เป็นธุรกิจที่ทนต่อวัฏจักรเศรษฐกิจได้ดี
- พึ่ง วัตถุดิบสำคัญ และ เซมิคอนดักเตอร์: อะไหล่ทดแทนต้องใช้ไทเทเนียมและโลหะพิเศษ ส่วนงานดัดแปลง/อัปเกรดระบบ avionics ต้องใช้ชิป — ทำให้ MRO อ่อนไหวต่อภาวะชิ้นส่วนขาดตลาด
- แข่งทางอ้อมกับ eVTOL: แท็กซี่บินไฟฟ้าใช้มอเตอร์ไฟฟ้าที่ชิ้นส่วนเคลื่อนไหวน้อยกว่าเครื่องยนต์ไอพ่นมาก ในระยะยาว “ของที่ซ่อมง่ายกว่า” อาจกินงาน MRO บางส่วน — แต่ยังไกล
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 เป็น ยุคทองที่บีบคั้น ของธุรกิจ MRO — ดีมานด์ล้นจนทำไม่ทัน เหตุผลคือพายุที่พัดมาพร้อมกัน 3 ลูก: (1) ฝูงบินโลกบินหนักกว่าก่อนโควิด (2) เครื่องบินใหม่มาช้าเพราะ Airbus/Boeing ส่งมอบไม่ทัน (คิวค้างทะลุ 17,000 ลำ) และ (3) เครื่องยนต์ใหม่อย่าง GTF ต้องถูกเรียกตรวจ ทำให้สายการบินต้อง “ยื้อ” เครื่องเก่าให้บินต่อ
ผลคือ เครื่องบินแก่ลงเรื่อยๆ อายุเฉลี่ยฝูงบินโลกขยับขึ้นเป็น 13.4 ปีในปี 2025 และอายุเฉลี่ยตอนปลดระวางพุ่งไปถึง ~24 ปี — ปี 2024 มีเครื่องบินถูกปลดระวางแค่ ~300 ลำ (จาก 500 ลำในปี 2023) ทุกลำที่ยื้อไว้คืองานซ่อมที่เพิ่มเข้ามา
คลื่นที่หนักที่สุดอยู่ที่ เครื่องยนต์ เฉพาะตระกูล CFM56 (เครื่องยนต์ที่ขายดีที่สุดในประวัติศาสตร์) คาดว่ามี ~2,300 shop visits ในปี 2025 ขณะที่ LEAP รุ่นใหม่เริ่มถึงรอบ ~2,000 ครั้ง และกลุ่ม V2500 + PW1100G อีก ~3,500 ครั้ง — ศูนย์ยกเครื่องทั่วโลกคิวยาวเป็นปี
ในสนามนี้มีทั้งยักษ์ OEM และผู้ซ่อมอิสระชนกัน ที่น่าสนใจคือ ผู้ซ่อมอิสระยังครองตลาดได้ราว 58% ในปี 2025 เพราะรับงานได้หลายยี่ห้อและยืดหยุ่นกว่า แต่ OEM ก็พยายามดึงงานเครื่องยนต์ของตัวเองกลับเข้าบ้าน นี่คือผู้เล่นตัวจริงในสนาม:
06อนาคตข้างหน้า
ทิศทางแรกคือ การซ่อมแบบ “รู้ล่วงหน้า” (predictive maintenance) แทนที่จะรอให้ถึงรอบหรือรอให้พัง เซ็นเซอร์นับพันตัวบนเครื่องยนต์ยุคใหม่ส่งข้อมูลแบบเรียลไทม์ให้ AI ทำนายว่าชิ้นไหนใกล้จะมีปัญหา — Lufthansa Technik และ OEM ทุกรายเปิดแพลตฟอร์มดิจิทัลแข่งกัน ตลาดซอฟต์แวร์ MRO อย่างเดียวคาดโตจาก ~$7.6B เป็น ~$9.8B ในปี 2031 เป้าหมายคือลด “เวลาจอด” ของเครื่องบินซึ่งคือต้นทุนที่สายการบินเกลียดที่สุด
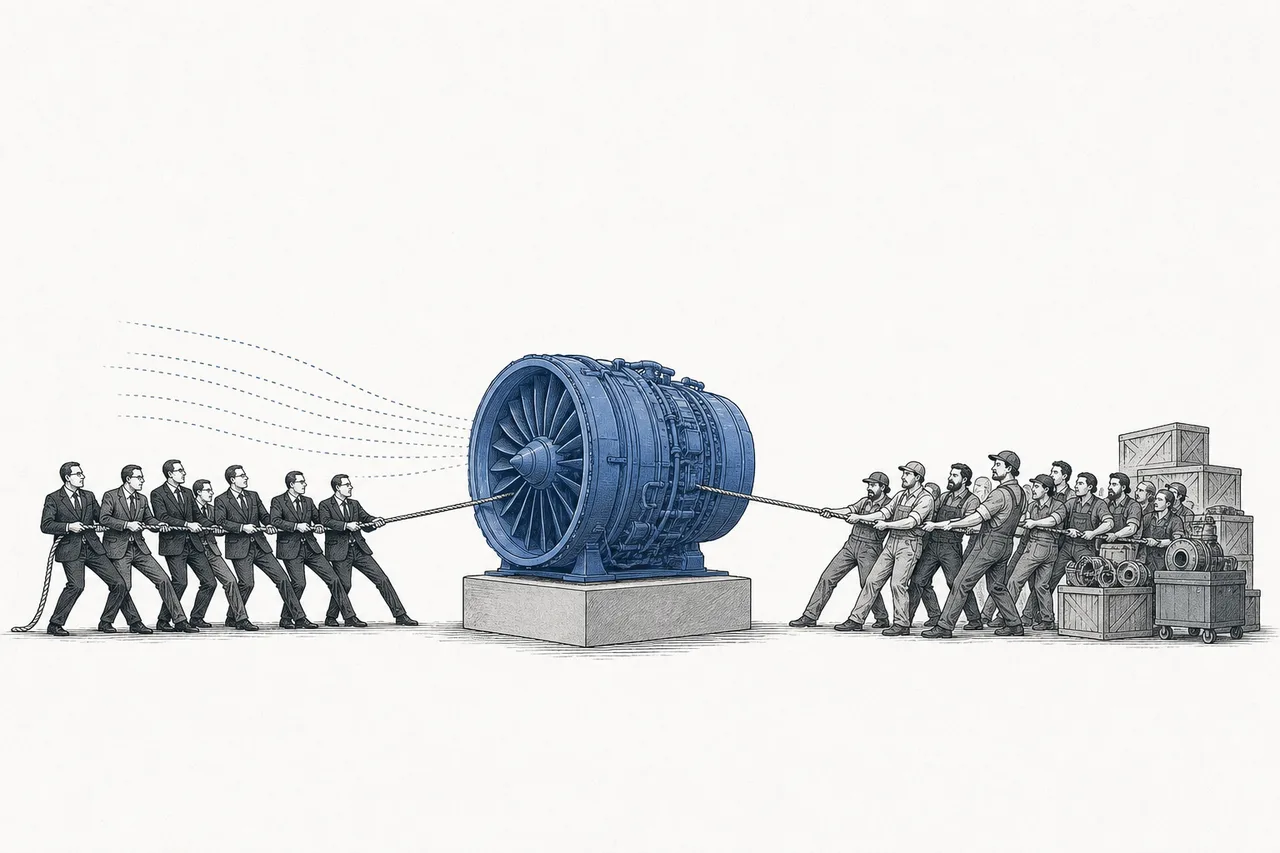
ทิศทางที่สองคือ ศึก “ใครได้ซ่อม” ระหว่าง OEM กับอิสระ ที่จะดุขึ้นเรื่อยๆ OEM ใช้สัญญา power-by-the-hour และการคุมข้อมูลเซ็นเซอร์เป็นอาวุธดึงงานเครื่องยนต์ของตัวเองกลับเข้าบ้าน ส่วนฝั่งอิสระสู้ด้วยความเร็ว ราคา และอะไหล่ทางเลือก (USM/PMA) — และที่น่าจับตาคือสายการบินใหญ่บางเจ้าเริ่ม “ทำเองในบ้าน” มากขึ้นเพื่อเก็บมาร์จิ้นไว้เอง (กลุ่มสายการบินเป็นลูกค้าที่โตเร็วสุดในตลาด)
ทิศทางที่สามคือ คลื่นปลดระวางที่จะปลดล็อกขุมอะไหล่มือสอง เครื่องบินรุ่นเก่าจำนวนมากที่ถูกยื้อไว้วันนี้ สุดท้ายจะปลดระวาง — เฉพาะยุโรปคาดมีเครื่องยนต์ CFM56 ปลดระวาง ~2,300 เครื่องในช่วงปี 2024–2033 ทุกเครื่องคือคลังอะไหล่ USM ที่จะป้อนตลาดซ่อมต่อ ทำให้ผู้เล่นอย่าง FTAI และ AAR ได้เปรียบ
07ความท้าทายและความเสี่ยง
เสน่ห์ของ MRO — รายได้ประจำ มาร์จิ้นงาม ผูกกับฝูงบินที่โตต่อเนื่อง — มาพร้อมความเสี่ยงเฉพาะตัวที่หนักหน่วง
ความเสี่ยงข้อแรกคือ คอขวดของชิ้นส่วนและแรงงาน ดีมานด์ซ่อมตอนนี้ล้นจนทำไม่ทัน อะไหล่วิกฤตอย่างใบพัดเทอร์ไบน์ต้องใช้โลหะวิทยาขั้นสูงและมีซัพพลายเออร์ไม่กี่ราย ขณะที่ช่างเทคนิคที่ผ่านการรับรองก็ขาดแคลนทั่วโลก IATA ประเมินว่าปัญหาห่วงโซ่อุปทานจะทำให้สายการบินมีต้นทุนเพิ่มกว่า $11,000 ล้านในปี 2025 เพียงปีเดียว — โอกาสมหาศาลถูกขังไว้ในคอขวด
ความเสี่ยงข้อสองคือ การ “กินตลาด” ของ OEM เมื่อผู้ผลิตเครื่องยนต์ใช้สัญญา power-by-the-hour และการคุมข้อมูล/สิทธิบัตรอะไหล่มาดึงงานซ่อมกลับเข้าบ้านมากขึ้น ผู้ซ่อมอิสระและคนทำอะไหล่ PMA อาจถูกบีบพื้นที่ — งานที่เคยเปิดกว้างอาจค่อยๆ ถูกล็อกไว้กับ OEM โดยเฉพาะเครื่องยนต์รุ่นใหม่ที่ออกแบบให้ซ่อมยากนอกศูนย์ของตัวเอง
ความเสี่ยงข้อสามคือ วัฏจักรการบินและเทคโนโลยีรุ่นถัดไป MRO ผูกกับชั่วโมงบิน ถ้าเศรษฐกิจซบหรือเกิดวิกฤตแบบโควิดอีก ดีมานด์ซ่อมหดทันที (เราเห็นมาแล้วในปี 2020) และในระยะยาว เครื่องยนต์/เครื่องบินรุ่นใหม่ที่ออกแบบให้ “ซ่อมง่ายขึ้น เปลี่ยนชิ้นนานขึ้น” รวมถึงระบบไฟฟ้าอย่าง eVTOL ที่ชิ้นส่วนเคลื่อนไหวน้อยกว่า อาจค่อยๆ ลด “ความถี่” ของงานซ่อมต่อเครื่องลง
สรุปสั้นๆ: ถ้าจะเข้าใจว่าทำไมอุตสาหกรรมการบินถึงน่าลงทุน อย่ามองแค่ตอนเครื่องบินทะยานขึ้นฟ้า — ให้มองตอนมันกลับเข้าโรงซ่อม เพราะนั่นคือจุดที่เงินจริงไหลกลับมาทุกปี ทุกชั่วโมงบิน ตลอดสามสิบปี และตอนนี้คือช่วงที่วงจรนั้นหมุนเร็วที่สุดในประวัติศาสตร์