Megatrend · Critical Materials
โรงงานชิปหายใจด้วยก๊าซ — และก๊าซบางตัวมาจากแหล่งเดียวเกือบทั้งโลก
ทุกแผ่นเวเฟอร์ที่กลายเป็นชิป AI ต้องอาบอยู่ในก๊าซตลอดเวลา — ไนโตรเจนกับอาร์กอนปริมาณมหาศาลเพื่อไล่อากาศและฝุ่นออกให้หมด แล้วก๊าซพิเศษอีกหยิบมือที่ “แพงและบริสุทธิ์สุดขีด” อย่างนีออนสำหรับเลเซอร์, NF3 สำหรับล้างห้องเครื่อง, และฟอสฟีนสำหรับเติมสารเจือ ก๊าซพวกนี้คือ “สาธารณูปโภค” ที่เงียบที่สุดของวงการชิป — ถูกป้อนผ่านท่อจากโรงแยกอากาศหน้าโรงงานด้วยสัญญายาวหลายสิบปี โดยบริษัทก๊าซยักษ์แค่ไม่กี่ราย และในปี 2022 โลกเพิ่งได้บทเรียนว่าถ้าก๊าซตัวเดียวขาด สายการผลิตชิปก็สะดุดทั้งสาย
01มันคืออะไร
เวลาเรานึกถึงการทำชิป เรามักนึกถึงเครื่องจักรราคาแพงและห้องสะอาดที่คนใส่ชุดกันฝุ่นทั้งตัว แต่มีตัวละครหนึ่งที่อยู่ทุกที่ในห้องนั้นโดยที่เราไม่เคยเห็น — ก๊าซ ชิปสมัยใหม่ทุกตัวถูกสร้างขึ้นในบรรยากาศที่ถูกควบคุมด้วยก๊าซตลอดเวลา ตั้งแต่ก๊าซธรรมดาที่ใช้ไล่อากาศและความชื้นออก ไปจนถึงก๊าซพิเศษที่ลงไป “ทำปฏิกิริยา” กับเนื้อซิลิคอนโดยตรง node นี้คือเรื่องราวของก๊าซทั้งหมดนั้น
ก๊าซในโรงงานชิปแบ่งง่ายๆ เป็น สองกลุ่ม กลุ่มแรกคือ ก๊าซบัลก์ (bulk gases) — ไนโตรเจน (N₂), ออกซิเจน (O₂), อาร์กอน (Ar), ไฮโดรเจน (H₂) ก๊าซพวกนี้ใช้ ปริมาณมหาศาล เพื่อสร้างบรรยากาศเฉื่อย ไล่อากาศ ระบายความร้อน และล้างท่อ มันถูกปั๊มผ่านท่อตลอดเวลาเหมือนน้ำประปา กลุ่มที่สองคือ ก๊าซพิเศษ/ก๊าซอิเล็กทรอนิกส์ (specialty / electronic gases) — ปริมาณน้อยกว่ามากแต่ บริสุทธิ์และแพงกว่ามาก เพราะมันลงไปมีบทบาทในขั้นตอนเคมีจริงๆ ของการสร้างทรานซิสเตอร์
Bulk gas = ก๊าซพื้นฐานที่ใช้เยอะมาก (N₂/O₂/Ar/H₂) ราคาถูกต่อหน่วยแต่กินปริมาณ · Specialty gas = ก๊าซเฉพาะทางที่ใช้น้อยแต่ต้องบริสุทธิ์สุดขีด (เช่น NF3, WF6, ฟอสฟีน, นีออน) · 6N–8N คือมาตรฐานความบริสุทธิ์ที่วงการนี้พูดถึง — “6N” = 99.9999% (เลขเก้า 6 ตัว), “8N” = 99.999999% สิ่งเจือปนแค่ไม่กี่ส่วนในพันล้านก็ทำให้ชิปทั้งแผ่นเสียได้ ความบริสุทธิ์ระดับนี้แหละคือกำแพงที่ทำให้ธุรกิจนี้ยาก
ในแผนผังเมกะเทรนด์ node นี้เป็นหนึ่งในสี่กลุ่มย่อยของ Semiconductor Materials ภายใต้เทรนด์ใหญ่ Critical Materials & Supply Chain พี่น้องที่อยู่ข้างกันคือ Silicon Wafers & Substrates (แผ่นเวเฟอร์), Process Chemicals & Photoresist (น้ำยาและสารเคมีเหลว) และ Compound-Semi Substrates (วัสดุกึ่งตัวนำผสม) — ถ้าเวเฟอร์คือ “กระดาษ” และน้ำยาคือ “หมึก” node นี้ก็คือ “อากาศที่ทุกอย่างต้องหายใจ” ในห้องผลิต
02ทำไมถึงสำคัญ — ก๊าซคือลมหายใจของ fab
เหตุผลแรกคือ ปริมาณ โรงงานชิปสมัยใหม่หนึ่งแห่งใช้ก๊าซบัลก์มากจนต้องมีโรงผลิตก๊าซเป็นของตัวเองตั้งอยู่ติดรั้ว ไนโตรเจนอย่างเดียวก็กินสัดส่วนใหญ่ที่สุด เพราะแทบทุกขั้นตอนต้องการบรรยากาศเฉื่อยที่ไม่มีออกซิเจนและความชื้นมาทำปฏิกิริยากับเวเฟอร์ที่กำลังสร้าง — ลองนึกภาพต้องไล่อากาศออกจากห้องหลายร้อยห้องตลอด 24 ชั่วโมงไม่มีหยุด นั่นคือเหตุผลที่ก๊าซกลายเป็น “ค่าน้ำค่าไฟ” ก้อนใหญ่ของทุก fab
เหตุผลที่สองคือ ก๊าซพิเศษคือ “คอขวด” แม้จะใช้น้อย ตลาดก๊าซอิเล็กทรอนิกส์พิเศษทั้งโลกปี 2025 มีมูลค่าราว $5,100 ล้าน และคาดโตเป็น $6,900 ล้าน ในปี 2032 (โต ~4.4% ต่อปี) ถ้านับรวมก๊าซทุกชนิดที่ใช้ในวงการชิป ตัวเลขขยับไปถึงระดับ $10,000 ล้านขึ้นไป ตัวเลขดูไม่ใหญ่เมื่อเทียบกับตลาดชิป $600,000 ล้าน แต่ความสำคัญไม่ได้อยู่ที่ขนาด — อยู่ที่ว่า ถ้าขาด ชิปทั้งโรงผลิตไม่ได้
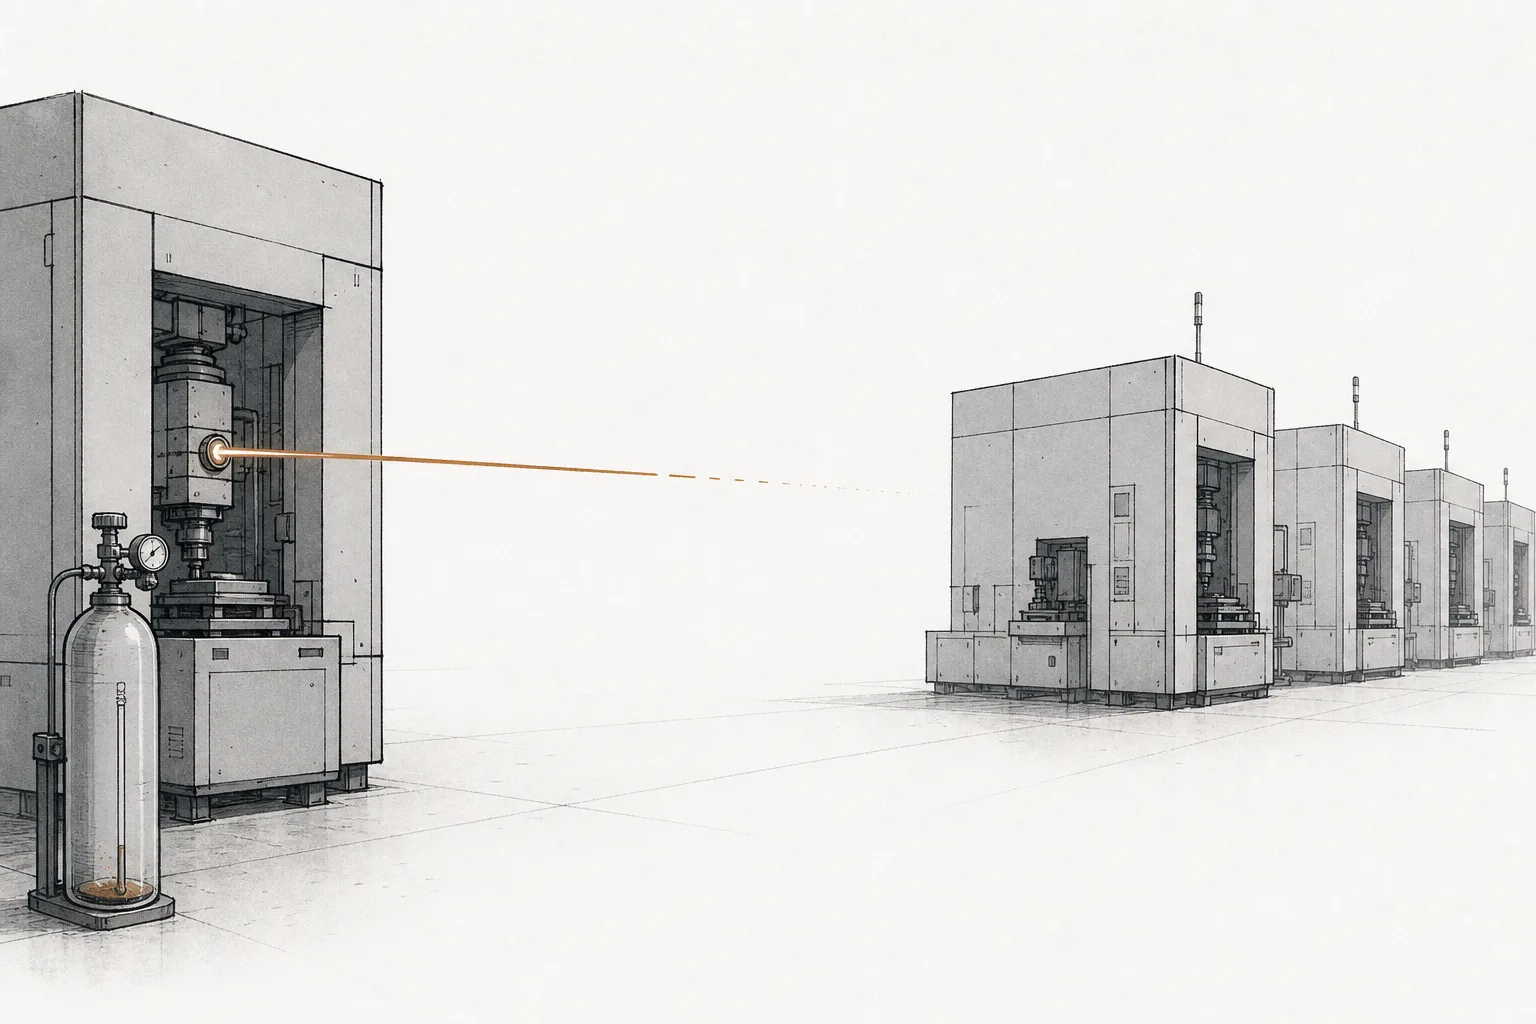
หัวใจของความสำคัญอยู่ตรงนี้: ก๊าซพิเศษบางตัว มาจากแหล่งเดียวเกือบทั้งโลก ตัวอย่างที่ดังที่สุดคือ นีออน ที่ใช้ในเลเซอร์ของเครื่องพิมพ์ลายชิป (lithography) — ก่อนปี 2022 ยูเครนผลิตนีออนเกรดเซมิคอนดักเตอร์ราว 50% ของโลก (บางสำนักประเมินสูงถึง 70%) ผ่านบริษัทหลักสองรายคือ Ingas (เมืองมาริอูปอล) และ Cryoin (โอเดสซา) นีออนนี้เป็นของพลอยได้จากโรงเหล็กยุคโซเวียต พอรัสเซียบุกยูเครนต้นปี 2022 ทั้งสองโรงหยุดผลิต ราคานีออนพุ่งขึ้นถึง 500% ภายในไม่กี่เดือน — ในจีน ราคาต่อลูกบาศก์เมตรขยับจาก 400 หยวนเป็น 1,600 หยวน
นั่นคือเหตุผลที่ node นี้เป็นเรื่องของ ห่วงโซ่อุปทาน (supply chain) ไม่ใช่แค่เคมี — ก๊าซเป็นสาธารณูปโภคที่มองไม่เห็น แต่จุดที่มันกระจุกตัวคือจุดเปราะที่สุดจุดหนึ่งของเศรษฐกิจชิป (เรื่องคอขวดธาตุดิบในมุมภูมิรัฐศาสตร์ เล่าเต็มๆ ใน Semiconductor Materials ที่เป็น node แม่)
03มันทำงานยังไง (จากอากาศ สู่ท่อในโรงงาน)
เรื่องน่าทึ่งคือ ก๊าซส่วนใหญ่ในโรงงานชิป เริ่มจากอากาศธรรมดารอบตัวเรานี่แหละ อากาศมีไนโตรเจน ~78% ออกซิเจน ~21% และอาร์กอนกับก๊าซหายากอีกนิดหน่อย วิธีดึงมันออกมาแยกใช้คือ โรงแยกอากาศ (air separation unit) ที่ทำให้อากาศเย็นจัดจนกลายเป็นของเหลว แล้วค่อยๆ กลั่นแยกแต่ละก๊าซออกตามจุดเดือดที่ต่างกัน ส่วนก๊าซพิเศษบางตัวต้องสังเคราะห์ขึ้นจากปฏิกิริยาเคมีต่างหาก ลองไล่เส้นทางตั้งแต่อากาศจนถึงเวเฟอร์ดู
แต่ละก๊าซพิเศษมีหน้าที่เฉพาะตัว — NF3 (ไนโตรเจนไตรฟลูออไรด์) ใช้ “ล้างห้องเครื่อง” กัดคราบซิลิคอนที่ตกค้างในห้องเคลือบ CVD ออกหลังทำงานเสร็จ มันเป็นก๊าซพิเศษที่ใช้มากที่สุด — กินส่วนแบ่งราว 37% ของตลาดก๊าซอิเล็กทรอนิกส์พิเศษ · WF6 (ทังสเตนเฮกซะฟลูออไรด์) ใช้สร้างสายเชื่อมทังสเตนเล็กๆ ในชิป · ฟอสฟีน (PH₃) และก๊าซตระกูลเดียวกันใช้ “เติมสารเจือ (doping)” ยิงอะตอมเข้าไปเปลี่ยนสมบัติทางไฟฟ้าของซิลิคอน · ส่วน นีออน เป็นก๊าซเฉื่อยที่อยู่ในเลเซอร์ของเครื่องพิมพ์ลายแบบ DUV
04มันอยู่ตรงไหนในวงการวัสดุชิป
node นี้เป็นหนึ่งใน “สี่เสา” ของวัสดุที่ป้อนเข้าโรงงานชิป และมันทำงานเคียงกับเพื่อนบ้านอย่างแยกกันไม่ออก
- คู่กับ Process Chemicals & Photoresist: ก๊าซและน้ำยาเหลวมักทำหน้าที่เป็น “คู่หู” ในขั้นตอนเดียวกัน — เช่นการกัดลาย (etch) บางแบบใช้ก๊าซพลาสมา บางแบบใช้น้ำยาเคมีเหลว สองกลุ่มนี้คือ “ตัวทำปฏิกิริยา” ฝั่งวัสดุสิ้นเปลืองของ fab ที่ต้องเติมตลอด
- ป้อนให้ Silicon Wafers & Substrates: ตั้งแต่ตอนปลูกผลึกซิลิคอนและขัดเวเฟอร์ ก็ต้องใช้บรรยากาศก๊าซเฉื่อยควบคุมแล้ว — ก๊าซอยู่กับเวเฟอร์ตั้งแต่ยังไม่เป็นชิป
- เป็นวัสดุของ Semiconductor Materials & Specialty Chemicals ในมุมธุรกิจ: ถ้า node นี้มองก๊าซในมุม “คอขวดต้นน้ำ” node 56070000 มองวัสดุชิปทั้งหมดในมุม “อุตสาหกรรมและบริษัทผู้ผลิต” — สองมุมของเรื่องเดียวกัน อ่านคู่กันจะเห็นภาพครบ
- เป็นวัตถุดิบให้เครื่องของ Semiconductors โดยตรง: เครื่องเคลือบ–กัดของ Deposition, Etch & Process Tools และเครื่องพิมพ์ลายของ Lithography ล้วน “ไร้ค่า” ถ้าไม่มีก๊าซป้อนเข้าไป เครื่อง DUV ไม่มีนีออนก็ยิงเลเซอร์ไม่ได้ ห้องเคลือบไม่มี NF3 ก็ล้างตัวเองไม่ได้
- ปลายทางคือ AI และ Cloud & Digital Infrastructure: ยิ่งโลกสร้างชิป AI และหน่วยความจำมากขึ้น ก๊าซยิ่งถูกใช้มากขึ้นตาม — ดีมานด์ไหลย้อนลงมาถึงชั้นที่ลึกที่สุดนี้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพใหญ่ของวงการนี้คือ การกระจุกตัวในมือยักษ์ก๊าซไม่กี่ราย ตลาดก๊าซอุตสาหกรรมทั้งโลก (ราว $100,000 ล้าน) ถูกคุมโดยสามเจ้าหลัก — Linde ~33%, Air Liquide ~29% และ Air Products ~15% รวมกันเกินสามในสี่ของตลาด ส่วนก๊าซพิเศษสำหรับชิปโดยเฉพาะ มีผู้เชี่ยวชาญฝั่งเอเชียเข้ามาเสริมอย่าง Nippon Sanso (ญี่ปุ่น) และผู้ผลิตก๊าซฟลูออรีนเฉพาะทางอย่าง Kanto Denka
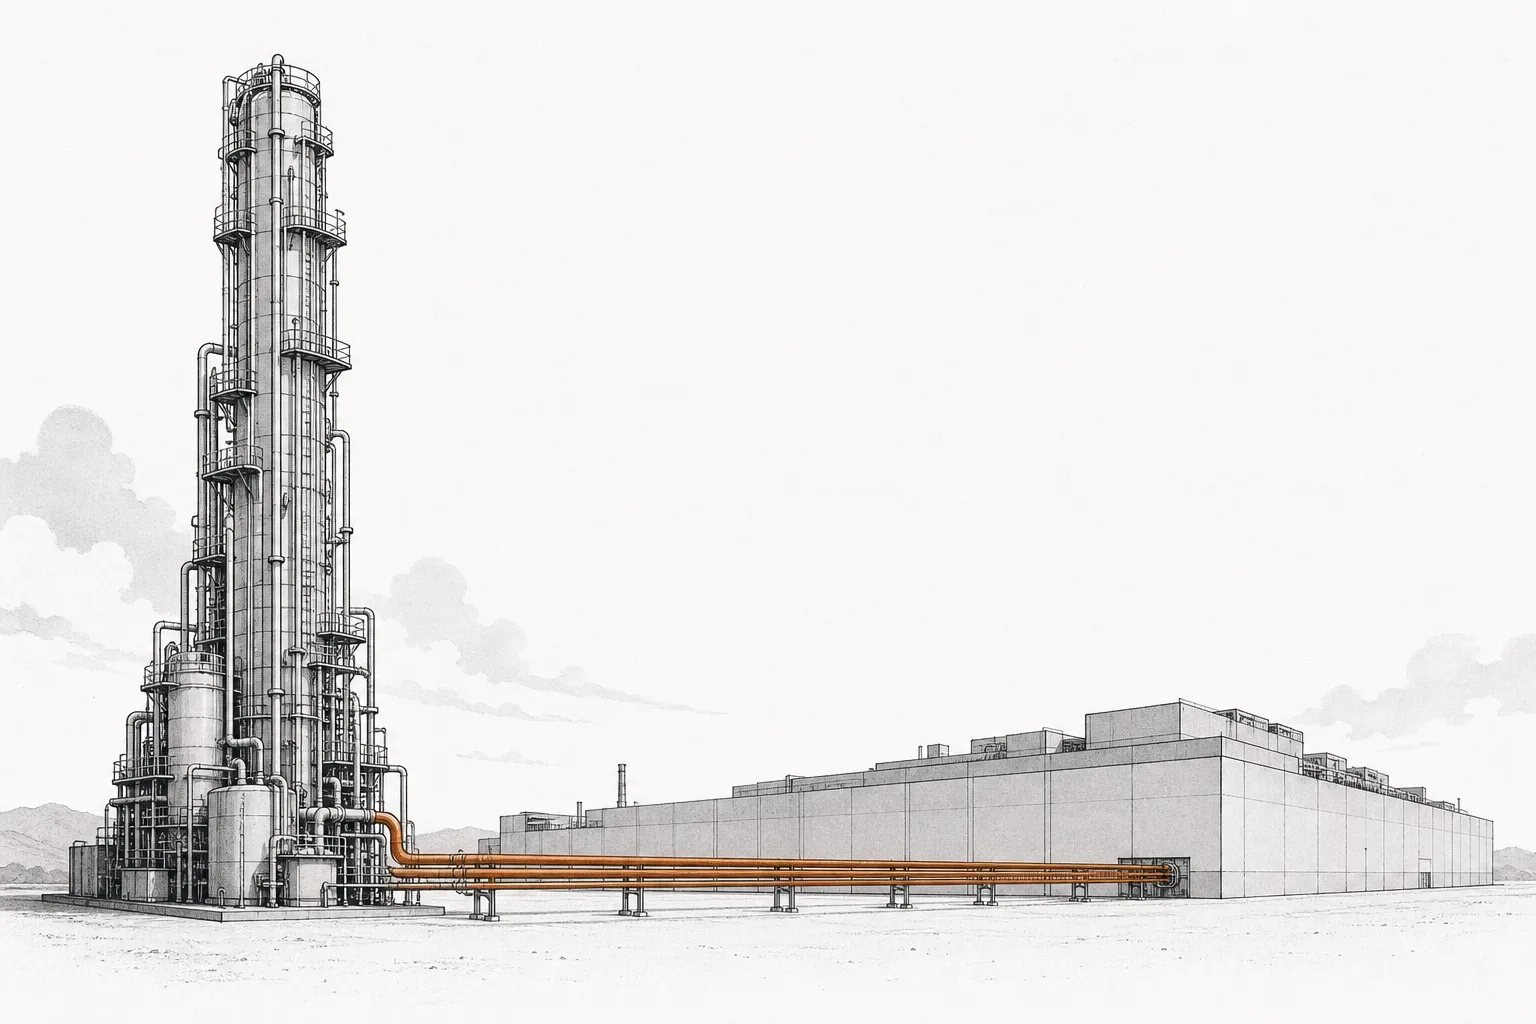
โมเดลธุรกิจของพวกเขาน่าสนใจมาก — แทนที่จะส่งก๊าซเป็นถัง พวกเขา สร้างโรงแยกอากาศตั้งไว้ติดรั้วโรงงานชิปเลย แล้วป้อนก๊าซผ่านท่อเข้าไปตรงๆ ภายใต้สัญญายาว 15–20 ปีแบบ “take-or-pay” (ลูกค้ารับประกันซื้อขั้นต่ำ ไม่ซื้อก็ต้องจ่าย) โมเดลนี้ทำให้รายได้สม่ำเสมอมากและล็อกลูกค้าไว้ยาว ตัวอย่างสดๆ คือกลางปี 2024 Air Liquide เซ็นสัญญาลงทุนกว่า $250 ล้าน สร้างโรงก๊าซความบริสุทธิ์สูงให้โรงงานหน่วยความจำของ Micron ในรัฐไอดาโฮ — เป็นภาพสะท้อนว่าคลื่นการสร้าง fab ใหม่ในสหรัฐฯ ก็ลากดีมานด์ก๊าซตามไปด้วย
ส่วนเรื่องนีออนหลังช็อกปี 2022 วงการปรับตัวได้น่าทึ่ง — fab หลายแห่งติดตั้งระบบ รีไซเคิลนีออนในโรงงาน (ดักก๊าซที่ใช้แล้วกลับมาใช้ซ้ำได้กว่า 90%) และจีนเร่งสร้างกำลังผลิตนีออนของตัวเองจนราคาคลายตัวลงมาก แต่บทเรียนยังอยู่: ในปี 2024 ลูกค้าของ ASML ใช้นีออนรวมกัน เกิน 500 ตันต่อปี สำหรับเครื่อง EUV/DUV — ดีมานด์จริงไม่ได้ลด มีแต่เพิ่ม การกระจายแหล่งจึงยังเป็นวาระสำคัญ
06อนาคตข้างหน้า
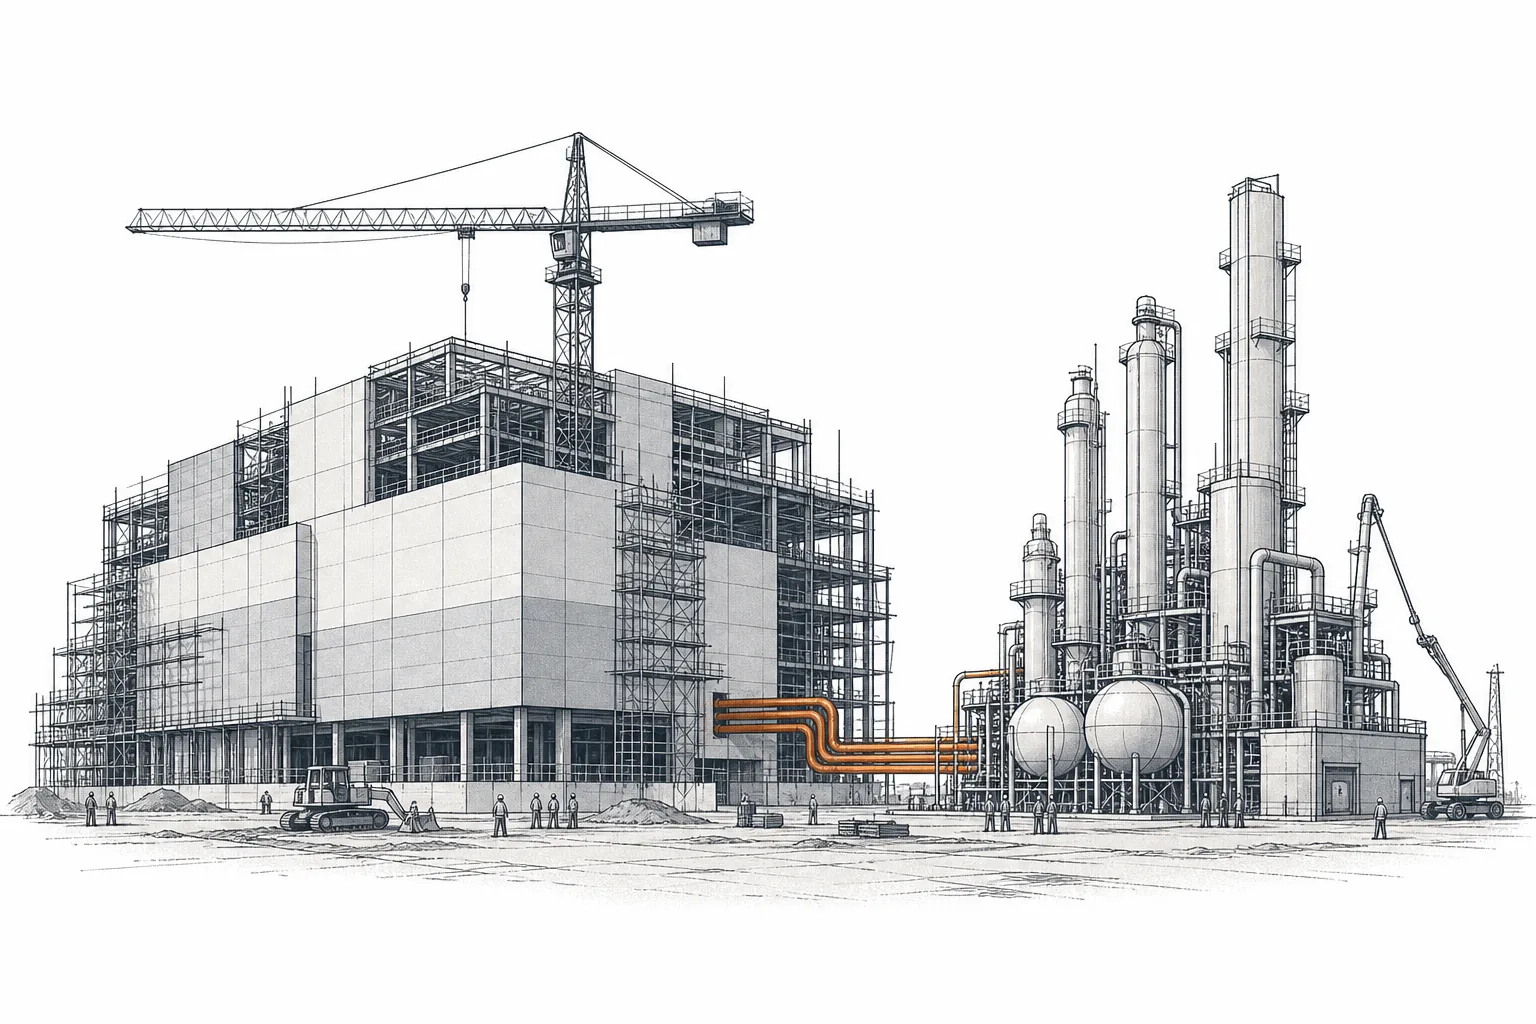
ทิศทางแรกคือ โรงก๊าซหน้างานจะมากขึ้นเรื่อยๆ ทุกครั้งที่มีการประกาศสร้าง fab ใหม่ — ไม่ว่าในแอริโซนา เท็กซัส ญี่ปุ่น เยอรมนี หรืออินเดีย — ก็มาพร้อมสัญญาก๊าซยาวก้อนใหม่เสมอ คลื่นการ “ย้ายฐานผลิตชิปกลับบ้าน” (reshoring) ทั่วโลกจึงเป็นลมหนุนตรงๆ ของยักษ์ก๊าซ เพราะทุก fab ใหม่ = โรงแยกอากาศใหม่ + สัญญา take-or-pay ใหม่
ทิศทางที่สองคือ การกระจายแหล่งนีออนและก๊าซพิเศษให้พ้น “จุดเปราะ” หลังบทเรียนยูเครน ทั้งสหรัฐฯ ยุโรป เกาหลี และจีนต่างเร่งสร้างกำลังผลิตนีออนของตัวเอง (จากโรงเหล็กและโรงแยกอากาศขนาดใหญ่ในประเทศ) บวกกับการรีไซเคิลในโรงงานที่ทำให้พึ่งพานำเข้าน้อยลง — เป้าหมายคือไม่ให้ก๊าซตัวเดียวจากที่เดียวมาหยุดทั้งวงการได้อีก
ทิศทางที่สามคือ ก๊าซจะ “สะอาดขึ้น” และซับซ้อนขึ้น เมื่อชิปเล็กลงและซับซ้อนขึ้น มาตรฐานความบริสุทธิ์ก็ขยับจาก 6N ไป 7N–8N และวงการต้องจัดการเรื่องสิ่งแวดล้อมด้วย — NF3 และก๊าซฟลูออรีนหลายตัวเป็นก๊าซเรือนกระจกที่รุนแรง การลดการรั่วและการกำจัดก๊าซเสีย (abatement) จึงกลายเป็นทั้งข้อบังคับและจุดขายใหม่ของผู้ผลิต
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและเป็นสัญลักษณ์ของ node นี้คือ คอขวดแหล่งเดียว (single-source) บทเรียนนีออนยูเครนปี 2022 คือตัวอย่างจริงที่สุด — ก๊าซสำคัญตัวหนึ่งกระจุกอยู่ในเขตที่เกิดสงคราม แล้วหายไปข้ามคืน ราคาพุ่ง 500% แม้วงการจะปรับตัวได้ในที่สุด (รีไซเคิล + หาแหล่งใหม่) แต่ช่วงเปลี่ยนผ่านสร้างความปั่นป่วนและต้นทุนพุ่งได้ทุกเมื่อ และยังมีก๊าซพิเศษอีกหลายตัวที่ผูกกับซัพพลายเออร์เฉพาะทางเพียงไม่กี่ราย
ความเสี่ยงข้อสองคือ การกระจุกตัวของผู้ผลิต เมื่อก๊าซอุตสาหกรรมทั้งโลกถูกคุมโดยสามเจ้าหลัก ลูกค้าปลายทาง (fab) ก็มีอำนาจต่อรองจำกัด ในทางกลับกัน ฝั่งผู้ผลิตก๊าซก็พึ่งลูกค้ารายใหญ่ไม่กี่รายเช่นกัน — ถ้า fab ใหญ่เลื่อนแผนลงทุน สัญญา take-or-pay ก้อนใหม่ก็ชะลอตาม
ความเสี่ยงข้อสามคือ วัฏจักรและภูมิรัฐศาสตร์ ดีมานด์ก๊าซผูกกับรอบการลงทุนของ fab ซึ่งขึ้นลงเป็นคลื่น และก๊าซพิเศษบางตัว (รวมถึงวัตถุดิบตั้งต้นของมัน) ก็อยู่ในรายการที่ถูกใช้เป็นเครื่องมือต่อรองทางการค้าได้ — เหมือนที่เกิดกับธาตุดิบตัวอื่นในเทรนด์ Critical Materials ก๊าซจึงไม่เคยปลอดจากเงาของการเมืองโลก
สรุปสั้นๆ: node นี้คือลมหายใจของโรงงานชิป — ก๊าซบัลก์ปริมาณมหาศาลที่ไหลผ่านท่อตลอดเวลา บวกก๊าซพิเศษหยิบมือที่บริสุทธิ์สุดขีดและบางตัวมาจากแหล่งเดียวเกือบทั้งโลก มันเป็นธุรกิจที่เงียบ สม่ำเสมอ และทำกำไรดี แต่ก็เป็นจุดคอขวดที่โลกเพิ่งได้บทเรียนว่า “ก๊าซตัวเล็ก” ก็หยุดเศรษฐกิจชิปทั้งระบบได้