Megatrend · Critical Materials
แผ่นกลมเงาวับที่ชิปทุกตัวบนโลกต้องเริ่มต้นจากมัน
ก่อนจะมี GPU ของ NVIDIA ก่อนจะมีชิปในมือถือคุณ ต้องมี “แผ่น” กลมๆ สีเงินวาวก่อนเสมอ — แผ่นซิลิคอนผลึกเดี่ยวบริสุทธิ์ระดับเก้าเก้า เรียบจนคลื่นแสงยังสะดุด นี่คือ “กระดาษ” ที่ทรานซิสเตอร์นับพันล้านตัวถูกสร้างลงไป และทั้งโลกซื้อมันจากบริษัทแค่ห้ารายที่รวมกันคุมตลาดราว 80% หนึ่งในนั้นคือเจ้าตลาดสัญชาติญี่ปุ่นที่คนทั่วไปไม่เคยได้ยินชื่อ บทเรียนนี้คือเรื่องของวัตถุดิบฐานที่เงียบที่สุด แต่เป็นคอขวดที่ลึกที่สุดจุดหนึ่งของทั้งอุตสาหกรรมชิป
01มันคืออะไร — กระดาษของชิป
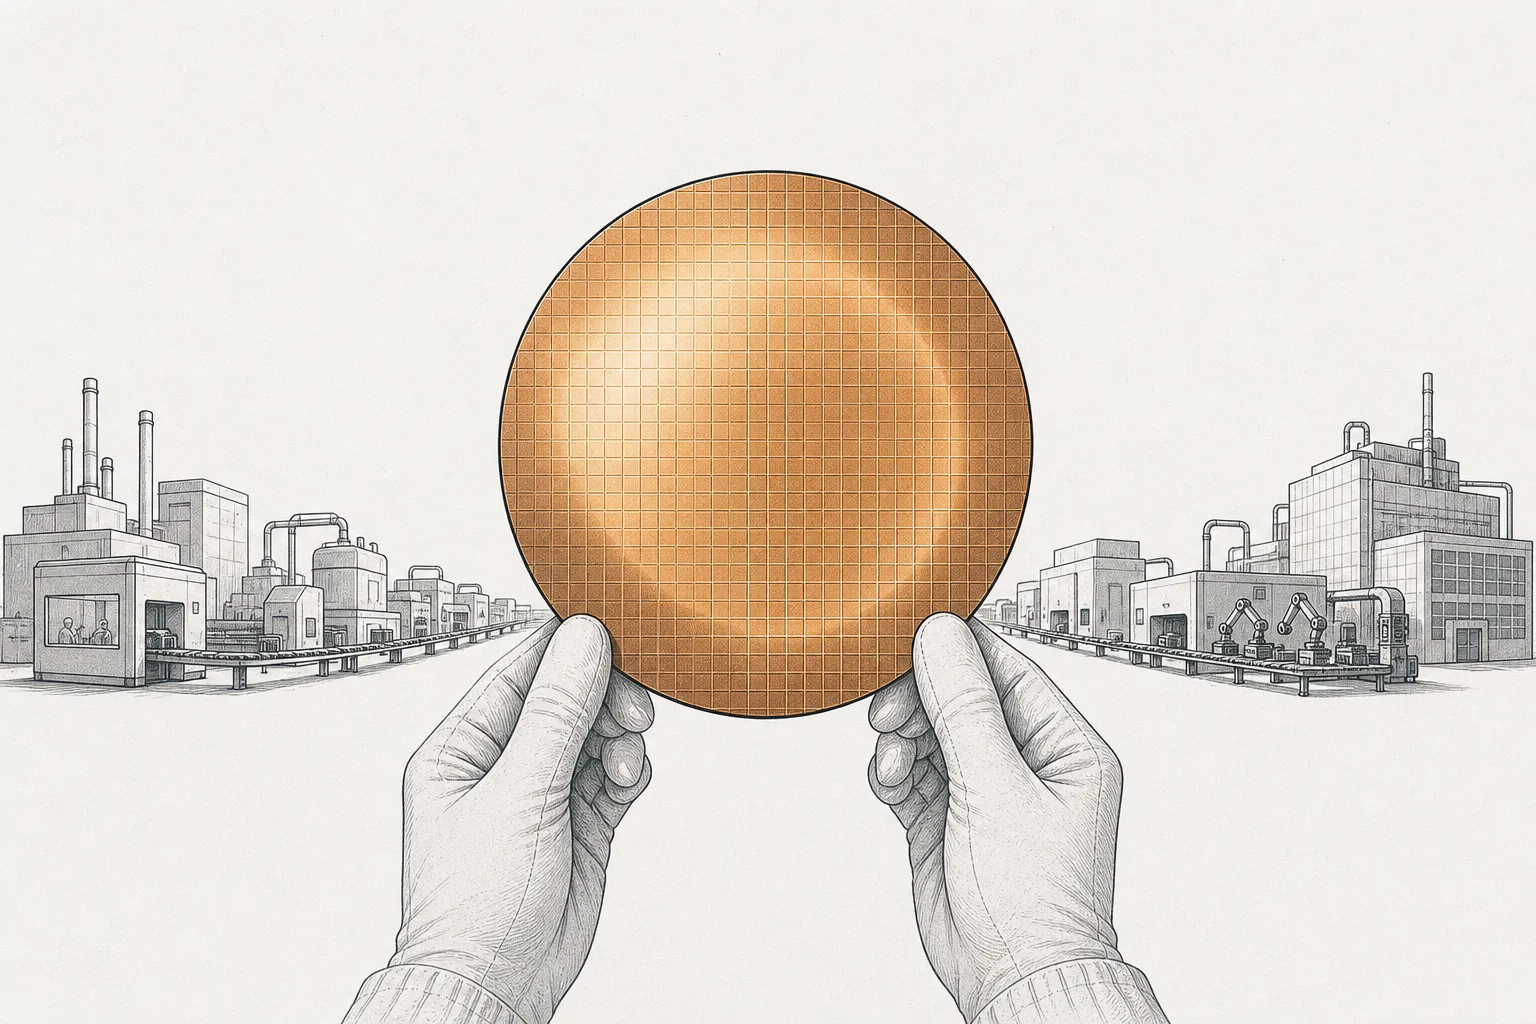
เวลาเราดูภาพโรงงานชิป เรามักเห็นคนชุดขาวถือแผ่นกลมๆ สีเงินวาวที่สะท้อนแสงเหมือนกระจก แผ่นนั้นแหละคือ เวเฟอร์ (wafer) — และมันคือ “กระดาษ” ที่ชิปทุกตัวถูกวาดลงไป ทรานซิสเตอร์นับพันล้านตัว สายไฟละเอียดระดับนาโน ทุกอย่างถูกก่อขึ้นบนผิวของแผ่นนี้ ถ้าแผ่นไม่ดี ต่อให้เครื่องพิมพ์ลายของ ASML แพงแค่ไหน ชิปก็เสีย
node นี้คือเรื่องของแผ่นซิลิคอนนั้นเอง — โดยเฉพาะแผ่นที่ทำจาก ผลึกซิลิคอนเดี่ยว (single-crystal silicon) ที่บริสุทธิ์ระดับ “เก้าเก้า” (99.9999999%) — นั่นคือมีสิ่งเจือปนน้อยกว่าหนึ่งในพันล้าน ขนาดมาตรฐานของวงการวันนี้คือ 300 มิลลิเมตร (หรือ 12 นิ้ว) ผิวด้านหนึ่งถูกขัดจนเรียบระดับที่ถ้าขยายแผ่นให้ใหญ่เท่าประเทศไทย ความขรุขระสูงสุดจะไม่ถึงความสูงของรถยนต์คันหนึ่ง
Wafer (เวเฟอร์) = แผ่นซิลิคอนกลมบางที่เป็นฐานของชิป · Substrate = คำกว้างกว่า หมายถึง “วัสดุฐาน” ที่เราสร้างวงจรลงไป (ในที่นี้คือเวเฟอร์ซิลิคอน) · Prime wafer = แผ่นเกรดสูงสุดสำหรับทำชิปจริง (ต่างจากแผ่นทดสอบ) · Epitaxial (epi) wafer = แผ่นที่ปลูกชั้นผลึกบางพิเศษเพิ่มบนผิว เพื่อให้ได้คุณภาพระดับสูงสุดสำหรับชิปลอจิกขั้นสูง — แพงกว่าและเป็นที่ต้องการมากในยุค AI
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Semiconductor Materials ภายใต้เทรนด์ใหญ่ Critical Materials & Supply Chain มันนั่งเคียงข้างพี่น้องสามตัว: สารเคมีและน้ำยาไวแสง (เคมีที่ใช้พิมพ์ลาย), ก๊าซพิเศษ, และ สารกึ่งตัวนำผสม (GaN/SiC/GaAs) (แผ่นฐานชนิดพิเศษที่ไม่ใช่ซิลิคอน) — เราโฟกัสที่ แผ่นซิลิคอน ตัวฐานที่ใช้มากที่สุด และมองมันผ่านเลนส์ “วัตถุดิบสำคัญ” — ไม่ใช่แค่ใครขายดี แต่ว่า “ถ้ามันขาด ใครเดือดร้อน”
02ทำไมถึงสำคัญ — คอขวดเงียบของวงการ
เรื่องที่ทำให้แผ่นเวเฟอร์น่าสนใจไม่ใช่ขนาดของตลาด แต่คือ การกระจุกตัว ตลาดเวเฟอร์ซิลิคอนทั้งโลกปี 2025 มีมูลค่าราว $14,500 ล้าน — เล็กมากเมื่อเทียบกับตลาดชิปทั้งหมดที่ใหญ่กว่าครึ่งล้านล้านดอลลาร์ แต่ ชิปทุกตัวบนโลกต้องเริ่มจากแผ่นนี้ ถ้าแผ่นขาด ไม่มีโรงงานไหนผลิตอะไรได้เลย — นี่คือคำจำกัดความที่สมบูรณ์แบบของ “คอขวด”
และคอขวดนี้แคบจริง ทั้งโลกซื้อแผ่นเวเฟอร์จากบริษัทแค่ห้าราย ที่รวมกันคุมตลาดราว 80% นำโดย Shin-Etsu Chemical (ญี่ปุ่น, ~28%) และ SUMCO (ญี่ปุ่น, ~23%) สองรายนี้รวมกันก็เกินครึ่งของกำลังผลิตแผ่น 300 มม. ทั้งโลกแล้ว ตามด้วย GlobalWafers (ไต้หวัน), Siltronic (เยอรมนี) และ SK Siltron (เกาหลีใต้)
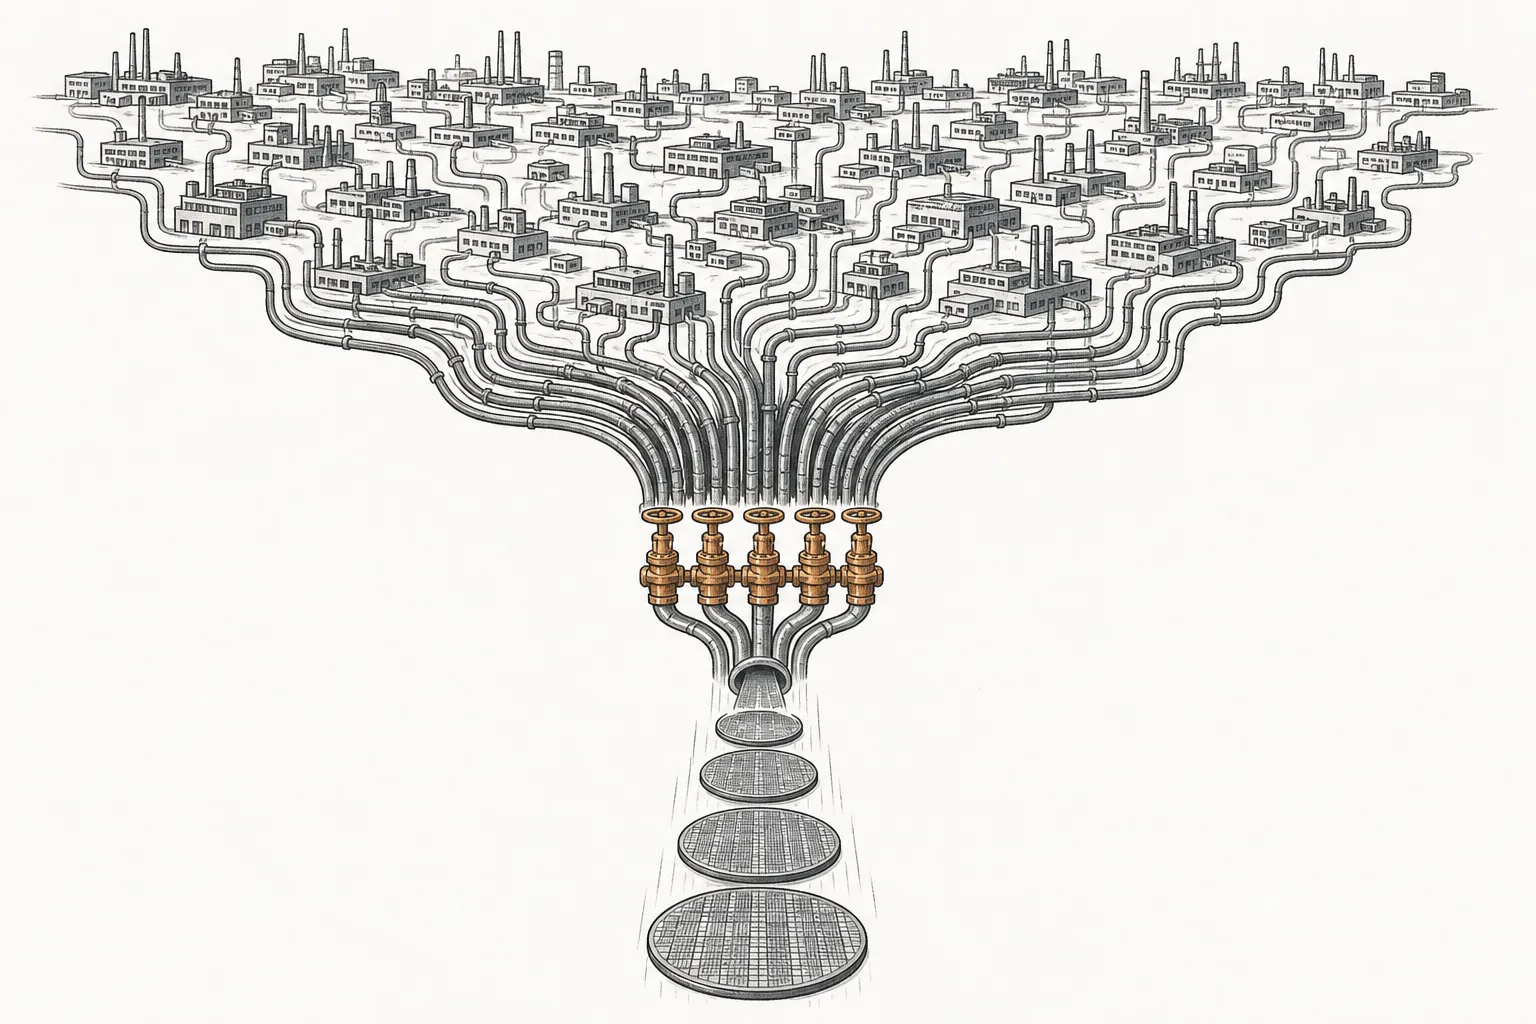
ทำไมถึงมีแค่ห้าราย? เพราะกำแพงสูงมหาศาล การทำผลึกซิลิคอนให้บริสุทธิ์ระดับเก้าเก้าและเรียบระดับอะตอม บนแผ่นใหญ่ 300 มม. ที่ต้องสม่ำเสมอกันทั้งแผ่นและทุกแผ่น เป็นทักษะที่สั่งสมกันมาหลายสิบปี ลงทุนโรงงานทีหนึ่งหลายพันล้านดอลลาร์ แถมเป็นธุรกิจกำไรบางที่ขึ้นลงตามวัฏจักร — ผู้เล่นหน้าใหม่จึงเข้ายาก และนั่นคือเหตุผลที่ “แผ่นกลมๆ ที่ดูธรรมดา” กลายเป็นจุดยุทธศาสตร์ที่ทั้งสหรัฐฯ ยุโรป และจีนต่างอยากมีของตัวเอง
03มันทำงานยังไง (จากทรายสู่แผ่น 300 มม.)
การเปลี่ยน “ทราย” ให้เป็นแผ่นซิลิคอนพร้อมเข้าโรงงานชิป เป็นกระบวนการที่ยาวและพิถีพิถันมาก ลองไล่ดูทีละก้าวว่าแผ่นกลมเงาวับหนึ่งแผ่นเกิดขึ้นได้ยังไง — หัวใจของทุกอย่างอยู่ที่ขั้นตอนกลางที่ชื่อ Czochralski
หัวใจอยู่ที่ก้าวที่ 3 วิธี Czochralski (ออกเสียง “โช-คราล-สกี”) — เอาโพลีซิลิคอนบริสุทธิ์ใส่เบ้าควอตซ์ หลอมที่ราว 1,420°C จนเป็นของเหลวร้อนแดง แล้วจุ่ม “เมล็ดผลึก” เล็กๆ ลงไปแตะผิว จากนั้น ค่อยๆ ดึงขึ้นพร้อมหมุน อะตอมซิลิคอนจะเรียงตัวเกาะตามเมล็ดนั้นกลายเป็นผลึกเดี่ยวก้อนเดียวที่ไม่มีรอยต่อ ดึงไปเรื่อยๆ จนได้ แท่งทรงกระบอก (ingot) เส้นผ่านศูนย์กลางราว 300 มม. ยาวเกินหนึ่งเมตรครึ่ง การควบคุมความเร็วดึง อุณหภูมิ และการหมุนให้พอดีเป๊ะคือศิลปะที่ลอกเลียนยากที่สุด
จากแท่งนั้นจึงนำมา สไลซ์ เป็นแผ่นบางด้วยลวดเพชร แล้ว ขัด CMP (Chemical Mechanical Polishing) — ขัดด้วยน้ำยาเคมีผสมผงขัดจนผิวเรียบและเงาระดับอะตอม สุดท้ายแผ่นเกรดสูงสุดจะถูก ปลูกชั้นผลึกบางพิเศษ (epitaxy) เพิ่มบนผิวเพื่อให้คุณภาพดีที่สุดสำหรับชิปขั้นสูง — ได้ออกมาเป็นแผ่น 300 มม. พร้อมส่งเข้าโรงงานชิป ที่ซึ่งกระบวนการ เติม–กัด นับร้อยรอบจะเริ่มต้นขึ้น
04มันอยู่ตรงไหนในห่วงโซ่ชิป
ถ้ามองทั้งวงการชิปเป็นสายน้ำ แผ่นเวเฟอร์คือ ต้นน้ำสุดของฝั่งวัสดุ — มันคือสิ่งแรกที่ไหลเข้าโรงงาน และทุกอย่างหลังจากนั้นสร้างอยู่บนมัน node นี้จึงเชื่อมกับเพื่อนบ้านอย่างแยกกันไม่ออก:
- ป้อนตรงสู่ โรงงานผลิตชิป (Foundry & Contract Fabrication): TSMC, Samsung, Intel ซื้อแผ่นเปล่าจากห้ารายนี้ แล้วเอาไป “แกะสลัก” เป็นชิปบนผิวของมัน — ไม่มีแผ่น ก็ไม่มีอะไรให้สลัก โรงงานชิปยิ่งสร้างเยอะ ยิ่งซื้อแผ่นมากตาม
- เป็น “วัสดุ” หนึ่งใน Semiconductor Materials & Specialty Chemicals: ในมุมของ ธุรกิจวัสดุชิป แผ่นเวเฟอร์คือสินค้าชิ้นใหญ่สุดและเป็นที่รู้จักสุด — node นี้คือเลนส์ “วัตถุดิบสำคัญ” ของสิ่งเดียวกัน เน้นที่ความเปราะของอุปทาน ไม่ใช่แค่ยอดขาย
- คู่กับ สารเคมีและน้ำยาไวแสง: แผ่นเปล่าต้องเคลือบน้ำยาไวแสงก่อนถึงพิมพ์ลายได้ และ CMP ก็ต้องใช้น้ำยาขัดเฉพาะ — เวเฟอร์กับเคมีเดินคู่กันตลอดสาย
- ต่างจาก สารกึ่งตัวนำผสม (GaN/SiC): เวเฟอร์ซิลิคอนคือ “แผ่นฐานหลัก” ของชิปดิจิทัลทั่วไป ส่วนแผ่น GaN/SiC เป็นแผ่นฐานพิเศษสำหรับชิปกำลังสูง/ความถี่สูง — คนละวัสดุ คนละตลาด แต่เป็นญาติในกลุ่มเดียวกัน
- ดีมานด์ถูกดึงจาก AI และ Cloud & Digital Infrastructure: ชิป AI และหน่วยความจำ HBM ที่ดาต้าเซ็นเตอร์แย่งกันซื้อ ต้องการแผ่น epi คุณภาพสูงมากขึ้นเรื่อยๆ — คลื่น AI ไหลย้อนลงมาถึงชั้นวัตถุดิบฐานนี้โดยตรง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
หลังช่วงซบเซาจากภาวะสต็อกล้นในปี 2023–2024 ตลาดเวเฟอร์กลับมาฟื้นชัดเจนในปี 2025 ตามรายงานของ SEMI ปริมาณส่งมอบเวเฟอร์ทั้งปี 2025 เพิ่มขึ้น 5.8% เป็น 12,973 ล้านตารางนิ้ว และที่สำคัญกว่าคือไตรมาสแรกปี 2026 ปริมาณส่งมอบ พุ่งขึ้น 13.1% เทียบปีก่อน — เครื่องยนต์ที่ดึงคือ AI โดยตรง ทั้งแผ่น epi สำหรับชิปลอจิกขั้นสูง และแผ่นขัดสำหรับหน่วยความจำ HBM
เจ้าตลาดยังเป็น Shin-Etsu Chemical ของญี่ปุ่น — บริษัทเคมีเก่าแก่ที่แผนกเวเฟอร์ (Shin-Etsu Handotai) เป็นเบอร์หนึ่งของโลกมายาวนาน ตามด้วย SUMCO เพื่อนร่วมชาติ สองรายนี้กำลังลงทุนร่วมกันราว $1,000 ล้าน (¥150,000 ล้าน) เพื่อเพิ่มกำลังผลิตแผ่นเรียบพิเศษราว 200,000 แผ่น/เดือน รองรับชิประดับ 2 และ 3 นาโนเมตร ขณะที่ SUMCO ประกาศ เลิกผลิตแผ่น 200 มม. ที่โรงงานมิยาซากิภายในปลายปี 2026 เพื่อทุ่มไปที่แผ่น 300 มม. เกรด AI ทั้งหมด
แรงสั่นที่ใหญ่ที่สุดมาจากสองทิศ ทิศแรกคือ การกระจายฐานผลิตออกจากเอเชีย — GlobalWafers ของไต้หวันเปิดโรงงานแผ่น 300 มม. มูลค่า $3,500 ล้าน ที่เมืองเชอร์แมน รัฐเท็กซัส ในเดือนพฤษภาคม 2025 (โรงงานเวเฟอร์ใหม่แห่งแรกในสหรัฐฯ ในรอบ 20 ปี) พร้อมประกาศลงทุนเพิ่มอีก $4,000 ล้าน รวมแผนทั้งหมดราว $7,500 ล้าน เพื่อให้ฝั่งตะวันตกมี “ก๊อกสำรอง” ของตัวเอง
ทิศที่สองคือ การผงาดของจีน ภายใต้แรงผลักให้พึ่งพาตัวเอง ผู้ผลิตจีนเร่งสร้างแผ่น 300 มม. ในประเทศ นำโดย National Silicon Industry Group (NSIG), Shanghai Silicon Industry และ TCL Zhonghuan สามรายนี้รวมกันคิดเป็นราว 35% ของการส่งมอบแผ่น prime 300 มม. ในตลาดจีน และยังเดินหน้าขยายต่อ — TCL Zhonghuan เซ็นดีลห้าปีป้อนแผ่น 12 นิ้วให้ Hua Hong ราว 300,000 แผ่น/เดือน เริ่มกลางปี 2026 ส่วน NSIG ได้ไฟเขียวสร้างโรงงานใหม่มูลค่า $1,200 ล้านที่ฉงชิ่ง
06อนาคตข้างหน้า
ทิศทางแรกคือ “300 มม. คือทุกอย่าง” ชัดเจนขึ้นเรื่อยๆ แผ่น 300 มม. ครองตลาดราว 75% ของมูลค่าอยู่แล้ว และจะยิ่งโตเมื่อชิปขั้นสูงทั้งหมดย้ายมาใช้ขนาดนี้ ผู้ผลิตทยอย เลิกสายการผลิตแผ่นเก่า 200 มม. เพื่อทุ่มกำลังไปที่ 300 มม. เกรดสูง โดยเฉพาะแผ่น epitaxial ที่เป็นที่ต้องการมากในชิป AI — นี่คือการย้ายมูลค่าจาก “แผ่นทั่วไป” ไปสู่ “แผ่นพรีเมียม” อย่างต่อเนื่อง
ทิศทางที่สองคือ การกระจายความเสี่ยงทางภูมิศาสตร์ บทเรียนโควิดและความตึงเครียดสหรัฐฯ–จีน–ไต้หวัน ทำให้ทุกฝ่ายไม่อยากพึ่งแหล่งเดียว สหรัฐฯ และยุโรปจึงดึงโรงงานเวเฟอร์เข้ามาใกล้บ้าน (เช่น GlobalWafers ที่เท็กซัส, Siltronic ที่สิงคโปร์) ขณะที่จีนสร้างห่วงโซ่ในประเทศคู่ขนาน — โลกเวเฟอร์กำลังค่อยๆ แตกเป็นหลายภูมิภาคที่พึ่งตัวเองมากขึ้น
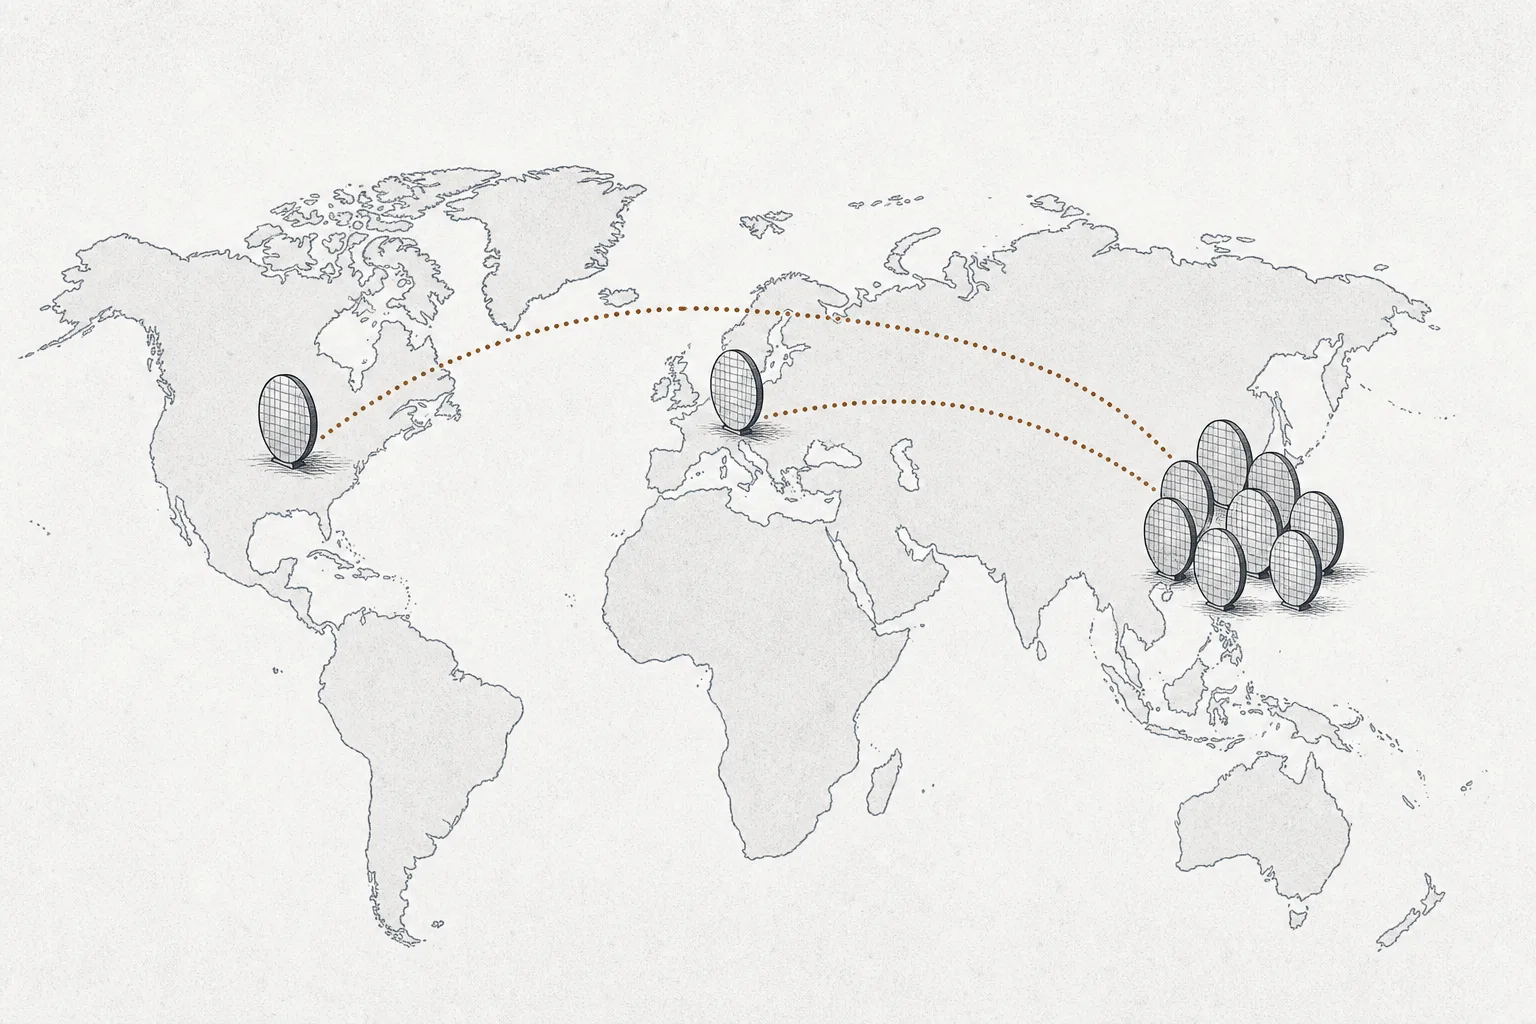
ทิศทางที่สามคือ ดีมานด์ที่โตตาม “พื้นที่ซิลิคอน” ไม่ใช่แค่จำนวนชิป ชิป AI ตัวหนึ่งใหญ่กว่าชิปทั่วไปมาก และมักมาคู่กับหน่วยความจำ HBM ที่ซ้อนหลายชั้น แต่ละ GPU จึง “กิน” พื้นที่เวเฟอร์มากกว่าเดิม — ดีมานด์เวเฟอร์จึงโตเร็วกว่าจำนวนชิปที่ขายได้ เป็นลมหนุนเชิงโครงสร้างที่ผูกตรงกับการขยายตัวของดาต้าเซ็นเตอร์ AI ทั่วโลก
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ วัฏจักรขึ้นลงรุนแรง (cyclicality) ธุรกิจเวเฟอร์ผูกกับรอบการลงทุนของโรงงานชิปและภาวะสต็อกของลูกค้า เวลาวงการบูม คำสั่งซื้อล้น ราคาดี แต่พอวงจรพลิก ลูกค้าหยุดสั่งเพื่อระบายสต็อก รายได้ก็หดเป็นปีๆ ได้ — อย่างที่เห็นในปี 2023–2024 ที่ปริมาณส่งมอบหดตัวก่อนจะฟื้นในปี 2025 เป็นธุรกิจกำไรบางที่ต้องทนความผันผวนสูง
ความเสี่ยงข้อสองคือ การกระจุกตัวที่เป็นดาบสองคม การที่ตลาดมีแค่ห้ารายทำให้ผู้นำมีอำนาจต่อรอง แต่ก็แปลว่าทั้งโลกเปราะต่อเหตุการณ์ที่จุดเดียว — แผ่นดินไหวในญี่ปุ่น (ที่ Shin-Etsu และ SUMCO กระจุกอยู่) ไฟไหม้โรงงาน หรือปัญหาที่ผู้ผลิตรายใดรายหนึ่ง ก็สะเทือนอุปทานทั้งห่วงโซ่ได้ และเพราะแผ่น 300 มม. ของญี่ปุ่นครองเกินครึ่งโลก ความเสี่ยงเชิงภูมิศาสตร์จึงสูงกว่าที่หลายคนคิด
ความเสี่ยงข้อสามคือ การไล่ตามของจีนและสงครามราคา ผู้ผลิตจีนที่ได้รับเงินอุดหนุนรัฐกำลังเร่งกำลังผลิตแผ่น 300 มม. อย่างหนัก ระยะสั้นนี่คือดีมานด์ก้อนใหม่ (จีนซื้อ/สร้างในประเทศ) แต่ระยะยาว ถ้าจีนผลิตล้นเกินความต้องการในประเทศ อาจกดราคาแผ่นทั่วโลกให้ตกต่ำ เหมือนที่เคยเกิดกับแผงโซลาร์และแผ่นซิลิคอนพลังงาน — เป็นภัยคุกคามต่อมาร์จิ้นของห้ารายเดิมในระยะยาว
สรุปสั้นๆ: node นี้คือแผ่นกลมเงาวับที่เงียบที่สุดในห่วงโซ่ชิป — ไม่มีใครเห็นมันใน GPU หรือมือถือที่ใช้อยู่ แต่ทุกอย่างเริ่มต้นจากมัน ทำโดยบริษัทแค่ห้ารายที่รวมกันคุมเกือบทั้งโลก เข้าใจชั้นนี้ให้ขาด คือเข้าใจว่าทำไม “กระดาษของชิป” ถึงเป็นคอขวดที่ลึกและเปราะบางที่สุดจุดหนึ่งของยุค AI