Megatrend · Critical Materials
น้ำยาไวแสงหยดเดียว — สิ่งที่ “วาด” วงจรลงบนชิปทุกตัวในโลก
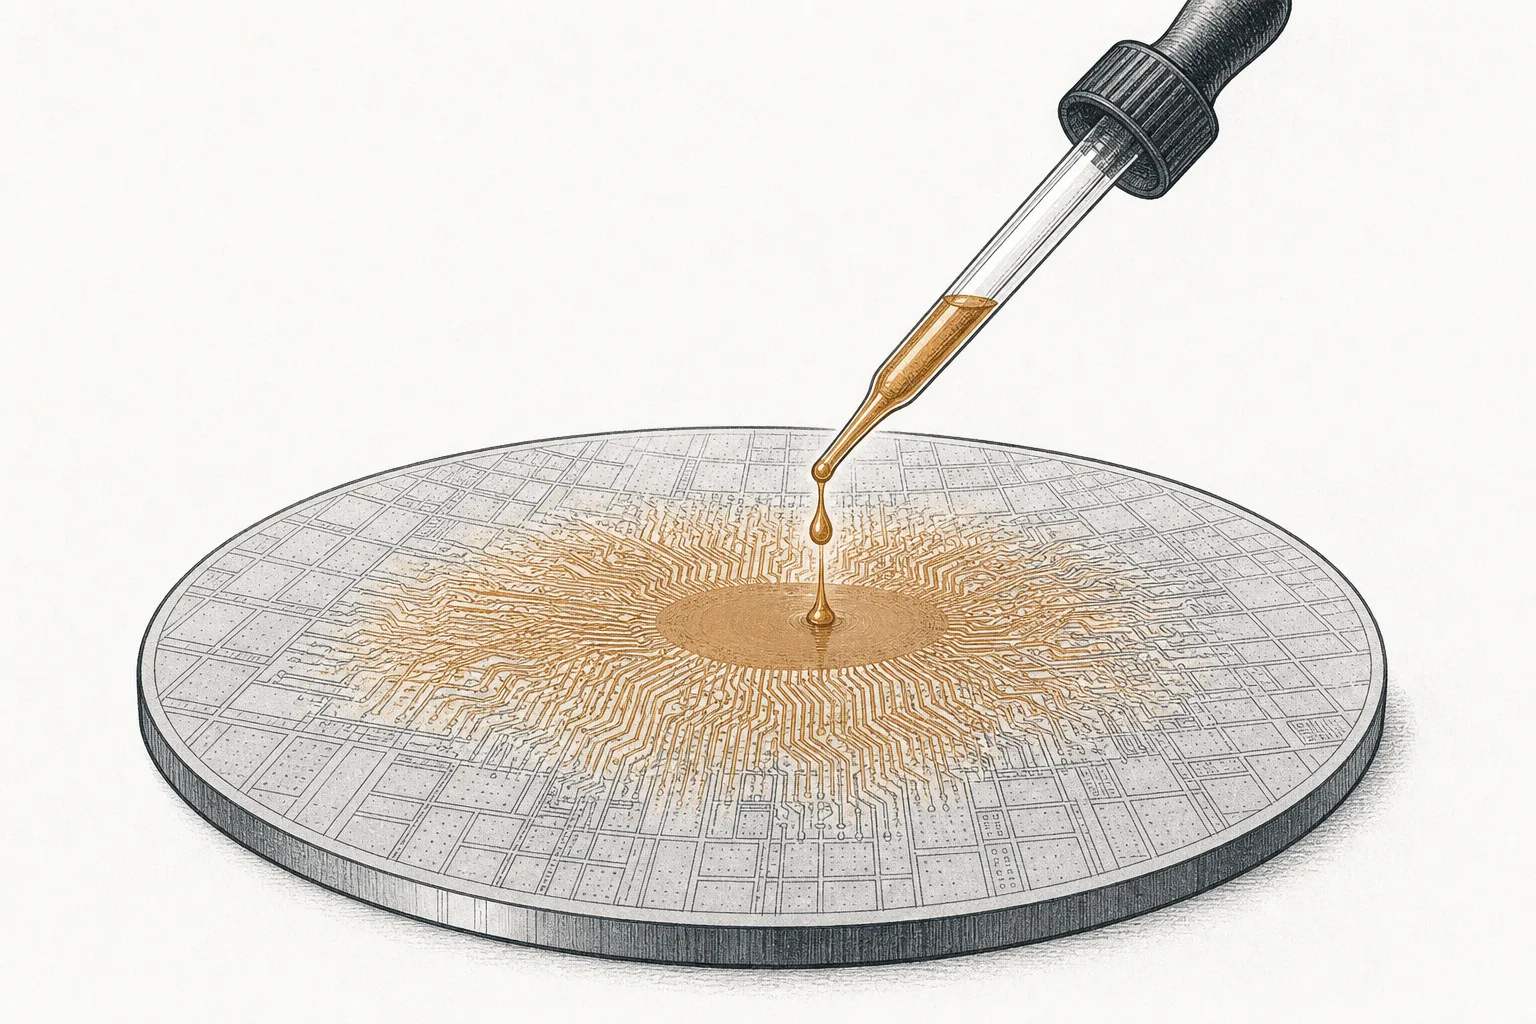
เครื่องลิโทกราฟีของ ASML ราคาเครื่องละหลายพันล้านบาทมักได้เครดิตว่าเป็นพระเอกของการพิมพ์ลายชิป แต่จริงๆ แล้วสิ่งที่ “รับแสง” แล้วกลายเป็นลวดลายวงจรคือ โฟโตรีซิสต์ (photoresist) — น้ำยาเคมีไวแสงบางเฉียบที่เคลือบบนเวเฟอร์ พร้อมพี่น้องอีกกลุ่มอย่างน้ำยาขัด (CMP slurry) น้ำยากัด และน้ำยาล้างความบริสุทธิ์สูง ของพวกนี้ตลาดเล็ก แต่ ญี่ปุ่นครองเกือบเบ็ดเสร็จ — และรีซิสต์ EUV สำหรับชิปล้ำสุดคือคอขวดที่แคบที่สุดจุดหนึ่งของทั้งวงการ นี่คือเรื่องของ “เคมี” ที่ตัดสินว่าชิปจะละเอียดได้แค่ไหน
01มันคืออะไร
ลองนึกภาพการพิมพ์ลายวงจรลงบนชิปเหมือนการอัดรูปสมัยฟิล์ม — คุณมี “แสง” ที่ฉายผ่านแบบ (negative) แต่ถ้าไม่มี กระดาษอัดรูปที่ไวแสง ไว้รับ แสงนั้นก็ไร้ความหมาย ในโลกของชิป กระดาษไวแสงตัวนั้นคือ โฟโตรีซิสต์ (photoresist) — น้ำยาเคมีบางเฉียบที่เปลี่ยนสมบัติเมื่อโดนแสง และมันคือสิ่งที่ทำให้ลวดลายวงจรเล็กระดับนาโนเมตร “ติด” อยู่บนเวเฟอร์ได้จริง
node นี้คือกลุ่ม เคมีกระบวนการ (process chemicals) ทั้งหมดที่ใช้สร้างและทำความสะอาดชิป — ไม่ใช่ตัวเครื่องจักร แต่เป็น “น้ำหมึกและน้ำยา” ที่เครื่องจักรเอาไปใช้ แตกได้เป็นสี่กลุ่มหลัก: (1) โฟโตรีซิสต์ น้ำยาไวแสงที่สร้างลายวงจร — ตัวเด่นและยากที่สุด · (2) CMP slurry น้ำยาขัดผิวเวเฟอร์ให้เรียบระดับอะตอมก่อนสร้างชั้นถัดไป · (3) น้ำยากัด (etchant) กรดและสารเคมีที่กัดวัสดุออกตามลาย · (4) น้ำยาล้าง/สารเคมีเปียก (wet chemicals) ที่ชะล้างสิ่งตกค้างให้สะอาดระดับที่ฝุ่นหนึ่งอนุภาคก็ทำชิปเสียได้
Photoresist = พอลิเมอร์ไวแสงที่เคลือบบนเวเฟอร์ พอโดนแสงตามลายของหน้ากาก (mask) ส่วนที่โดนแสงจะ “ละลายง่ายขึ้น” (positive resist) หรือ “แข็งตัวขึ้น” (negative resist) เวลาเอาไปล้าง · ต้อง จับคู่กับความยาวคลื่นแสง — รีซิสต์สำหรับแสง DUV (193 นาโนเมตร) ใช้กับ EUV (13.5 นาโนเมตร) ไม่ได้ ต้องออกแบบใหม่ทั้งสูตร · CMP (Chemical-Mechanical Planarization) = การขัดผิวเวเฟอร์ให้เรียบสนิทด้วยน้ำยาที่มีทั้งสารเคมีและผงขัดจิ๋ว ก่อนจะสร้างชั้นวงจรถัดไปทับลงไป
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Semiconductor Materials ภายใต้เทรนด์ใหญ่ Critical Materials & Supply Chain มันยืนเคียงข้างกับ แผ่นเวเฟอร์ซิลิคอน (วัสดุฐานที่เคมีพวกนี้ไปทำงานบนนั้น), ก๊าซพิเศษ (คู่หูในห้องกัดและเคลือบ) และ สารกึ่งตัวนำผสม (GaN/SiC) — ถ้าเวเฟอร์คือ “กระดาษ” node นี้ก็คือ “น้ำหมึกและน้ำยาทำความสะอาด” ที่ขาดไม่ได้ทุกหน้า
02ทำไมถึงสำคัญ — เกาะเดียวคุมน้ำยาทั้งโลก
เรื่องที่ทำให้ node นี้พิเศษไม่ใช่ขนาดตลาด แต่คือ การกระจุกตัวในประเทศเดียว ตลาดโฟโตรีซิสต์ทั้งโลกปี 2025 มีมูลค่าราว $6,700 ล้าน — เล็กจิ๋วเมื่อเทียบกับตลาดชิป $600,000 ล้าน แต่ บริษัทญี่ปุ่นไม่กี่รายคุมราว 75–90% ของตลาด และยิ่งขึ้นไปที่รีซิสต์ระดับล้ำสุดอย่าง EUV ตัวเลขยิ่งน่าตกใจ — ญี่ปุ่นคุม มากกว่า 95%
โลกได้บทเรียนเรื่องนี้แบบเจ็บตัวในปี 2019 เมื่อญี่ปุ่นจำกัดการส่งออกสารเคมีชิปสามตัวไปเกาหลีใต้ — โฟโตรีซิสต์, ไฮโดรเจนฟลูออไรด์ (HF) และฟลูออริเนเต็ดพอลิอิไมด์ ตอนนั้นเกาหลีพึ่งญี่ปุ่นถึง 93.2% สำหรับโฟโตรีซิสต์ และ Samsung กับ SK hynix ต้องวิ่งหาแหล่งสำรองจากเบลเยียมแทบจะข้ามคืน เหตุการณ์นั้นทำให้ทั้งโลกตื่นตัวว่า “น้ำยาเล็กๆ ที่ไม่มีใครพูดถึง” สามารถหยุดโรงงานชิปมูลค่าหลายแสนล้านได้จริง
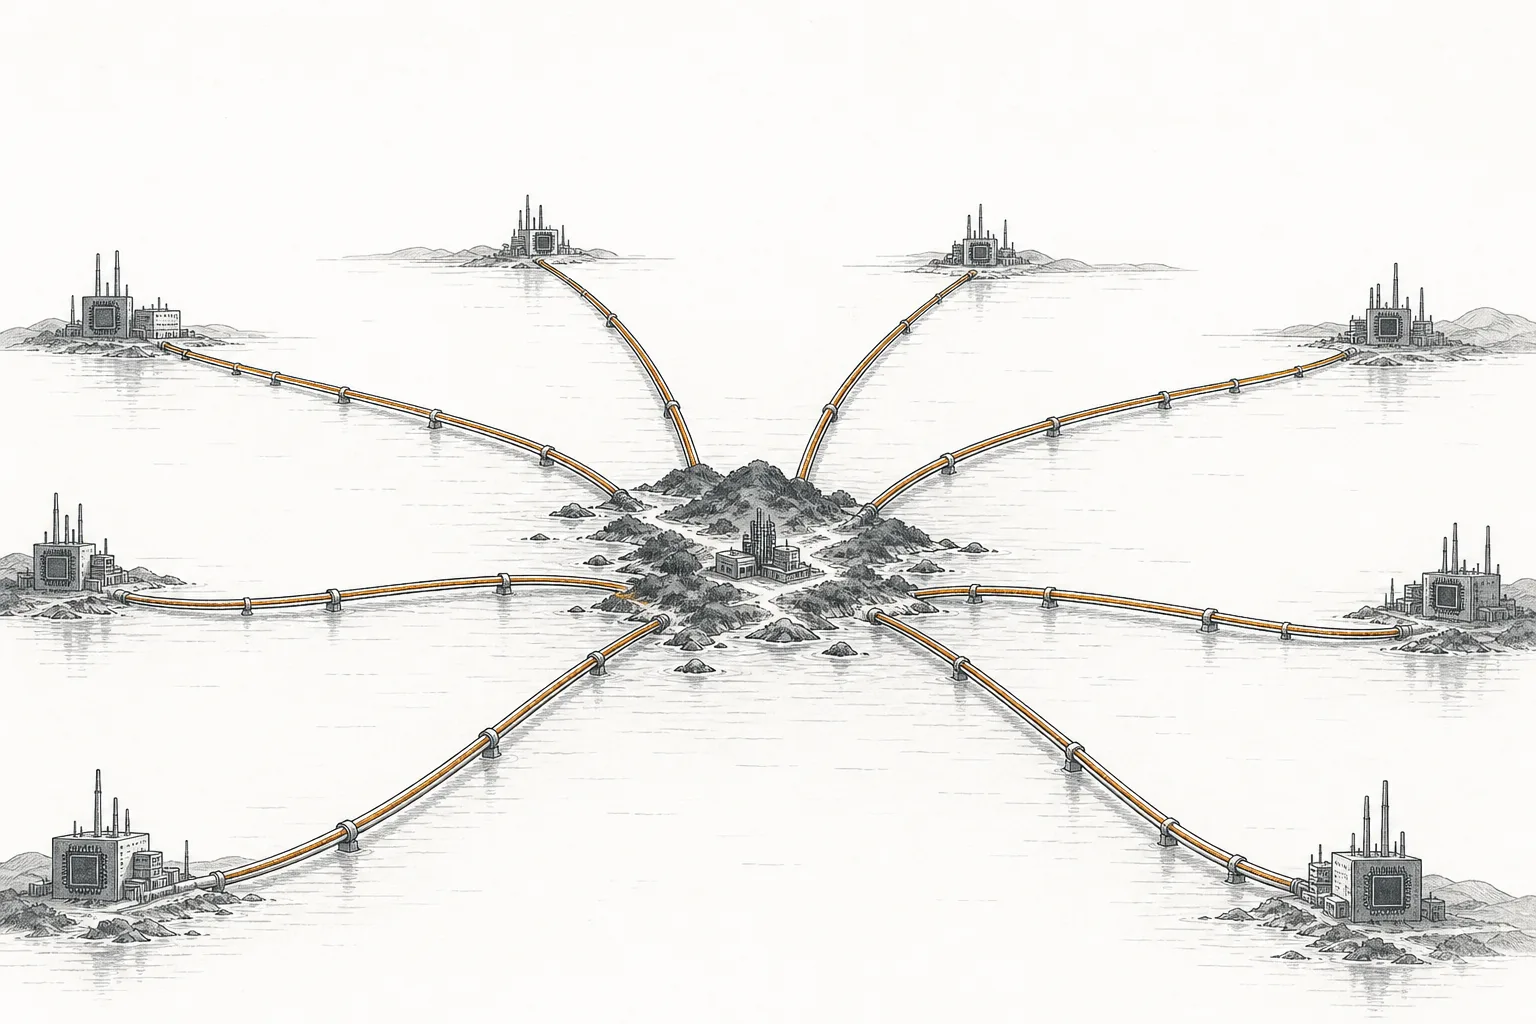
ทำไมญี่ปุ่นถึงครองได้ขนาดนี้? คำตอบคือ ความบริสุทธิ์และความรู้ที่สั่งสมมาหลายสิบปี โฟโตรีซิสต์ไม่ใช่แค่ “น้ำยาสีๆ” — มันคือพอลิเมอร์ที่ต้องคุมความบริสุทธิ์ระดับที่สิ่งเจือปนวัดกันเป็น ส่วนในพันล้านส่วน (ppb) เพราะอนุภาคแปลกปลอมเพียงนิดเดียวก็ทำให้ทรานซิสเตอร์เสียได้ กว่าจะปรับสูตรให้ใช้กับชิปรุ่นใหม่แต่ละรุ่นต้องทำงานร่วมกับโรงงานชิปเป็นปีๆ — นี่คือกำแพงที่ผู้เล่นหน้าใหม่ข้ามได้ยากมหาศาล และเป็นเหตุผลที่ตลาดนี้กระจุกอยู่กับบริษัทเดิมๆ
03มันทำงานยังไง (เคลือบ–ฉาย–ล้าง–กัด)
หัวใจของ node นี้คือการเปลี่ยน “แสง” ให้กลายเป็น “ลวดลายที่จับต้องได้” บนเวเฟอร์ ผ่านน้ำยาไวแสง ลองไล่ดูทีละก้าวว่าหนึ่งชั้นของลายวงจรเกิดขึ้นได้ยังไง
จุดที่ทำให้เคมีกลุ่มนี้ “ยาก” คือทุกขั้นตอนต้องเป๊ะระดับนาโน — น้ำยาต้องเคลือบบางและสม่ำเสมอเท่ากันทั้งแผ่น ต้องไวแสงพอดี (ไวไปก็เบลอ ไวน้อยก็ไม่ติด) และต้องสะอาดจนแทบไม่มีสิ่งเจือปน ที่หนักที่สุดคือ รีซิสต์ EUV เพราะแสง EUV ความยาวคลื่น 13.5 นาโนเมตรมีพลังงานสูงและจำนวนโฟตอนต่อจุดน้อยมาก ทำให้เกิดความ “สุ่ม” (stochastic) ที่ทำให้เส้นวงจรไม่เท่ากัน — รีซิสต์ต้องออกแบบให้ดูดซับแสง EUV ได้ดีและคุมความสุ่มนี้ให้ได้ ซึ่งเป็นโจทย์เคมีที่ยากที่สุดในรอบ 20 ปี
ส่วนน้ำยาตัวอื่นก็ทำงานคู่กันไป: CMP slurry ขัดผิวให้เรียบสนิทก่อนสร้างชั้นถัดไป (ถ้าผิวไม่เรียบ แสงจะโฟกัสไม่ได้) · น้ำยากัด ทำงานคู่กับรีซิสต์ในขั้นที่ 4 · และ น้ำยาล้าง ชะสิ่งตกค้างระหว่างทุกขั้นตอน — ในชิปหนึ่งตัวที่มีกว่าร้อยชั้น วงจรนี้หมุนซ้ำนับร้อยรอบ ทุกรอบใช้เคมีกลุ่มนี้ทั้งหมด
04มันอยู่ตรงไหนในวงการชิป
เคมีกระบวนการคือ “ของสิ้นเปลือง” ที่โรงงานชิปต้องเติมตลอดเวลา — ต่างจากเครื่องจักรที่ซื้อครั้งเดียวใช้หลายปี น้ำยาพวกนี้ถูกใช้แล้วหมดไปทุกแผ่นเวเฟอร์ มันจึงพันแน่นกับทุก node รอบตัว:
- เป็น “วัสดุสิ้นเปลือง” ของ Wafer-Fab Equipment & Lithography: เครื่องลิโทกราฟีของ ASML ราคาเครื่องละหลายพันล้าน “ไร้ค่า” ถ้าไม่มีรีซิสต์ที่เข้าคู่กับแสงของมัน — เครื่องยิงแสง แต่รีซิสต์คือสิ่งที่รับแสงแล้วกลายเป็นลาย สองอย่างนี้ต้องพัฒนาไปด้วยกันเสมอ และเครื่องกัด/เคลือบในกลุ่ม Deposition & Etch ก็กินน้ำยากัดและน้ำยาล้างของ node นี้ทุกขั้นตอน
- เป็น “วัตถุดิบ” ของ Semiconductor Materials & Specialty Chemicals: มองจากมุมของ Semiconductors เคมีกลุ่มนี้คือหนึ่งในวัสดุที่ป้อนเข้าโรงงาน — บทเรียนนี้มองผ่านเลนส์ critical-materials คือ “ใครคุมอุปทาน” ส่วนเลนส์ธุรกิจผู้ผลิตอยู่ที่ node 56070000
- ทำงานบน แผ่นเวเฟอร์ซิลิคอน และคู่กับ ก๊าซพิเศษ: เวเฟอร์คือ “ผืนผ้าใบ” ที่น้ำยาพวกนี้ไปวาดลาย ส่วนในห้องกัดและเคลือบ น้ำยากับก๊าซพิเศษทำงานเป็นคู่ — สามกลุ่มนี้คือพี่น้องในตระกูล Semiconductor Materials เดียวกัน
- ดีมานด์ไหลย้อนมาจาก AI และ Cloud & Digital Infrastructure: ยิ่งชิป AI ซับซ้อนและมีจำนวนชั้นมากขึ้น จำนวนรอบของการเคลือบ–ฉาย–กัดต่อชิปก็เพิ่ม = ใช้น้ำยามากขึ้นต่อแผ่น ดีมานด์ของ node นี้จึงโตตาม “ความซับซ้อนของชิป” ไม่ใช่แค่จำนวนชิป
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เหตุการณ์ที่บอกทุกอย่างเกี่ยวกับยุคนี้เกิดในปี 2024 — รัฐบาลญี่ปุ่นผ่านกองทุน JIC (Japan Investment Corporation) เข้าซื้อกิจการ JSR ผู้ผลิตโฟโตรีซิสต์รายใหญ่ที่สุดของโลก ด้วยมูลค่าราว $6,400 ล้าน แล้วถอน JSR ออกจากตลาดหุ้นโตเกียวในเดือนมิถุนายน 2024 รัฐไม่ได้ซื้อบริษัทชิปหรือเครื่องจักร แต่ซื้อ ผู้ผลิตน้ำยา — สะท้อนชัดว่าโฟโตรีซิสต์ถูกมองเป็น “ทรัพย์สินยุทธศาสตร์ของชาติ” ระดับเดียวกับวัตถุดิบทางทหาร
ภาพการแข่งขันตอนนี้กระจุกมาก: Tokyo Ohka Kogyo (TOK) เป็นเจ้าตลาดด้วยส่วนแบ่งราว 30% ในปี 2024 ตามด้วย JSR ราว 27% และเมื่อรวมห้าผู้ผลิตรีซิสต์ขั้นสูงสุด (JSR, TOK, Fujifilm, Shin-Etsu, Dongjin Semichem) เข้าด้วยกัน กินส่วนแบ่งราวครึ่งหนึ่งของรีซิสต์ขั้นสูงทั้งหมด ส่วนตลาดที่ร้อนแรงที่สุดคือ รีซิสต์ EUV ซึ่งโตจากราว $226 ล้านในปี 2024 ไปสู่เกือบ $880 ล้านในปี 2030 — เติบโตปีละกว่า 25% และมีแค่ TOK, JSR, Shin-Etsu เท่านั้นที่ผ่านมาตรฐานป้อนสายการผลิตจริง
ฝั่งบริษัทกำลังเร่งลงทุนรับดีมานด์ชิป 2 นาโนเมตร: Fujifilm เปิดขายรีซิสต์ EUV แบบ negative-tone พร้อมน้ำยาล้างในเดือนตุลาคม 2024 และมิถุนายน 2025 ขยายโรงงานที่คุมาโมโตะเพิ่มกำลังผลิตรีซิสต์ EUV ขึ้น 30% รับออเดอร์จาก TSMC · Shin-Etsu ประกาศลงทุนราว $500 ล้าน สร้างโรงงานวัสดุลิโทกราฟีใหม่ เฟสแรกเสร็จปี 2026 · และในเดือนกันยายน 2025 Lam Research จับมือ JSR/Inpria แลกสิทธิบัตรกันเพื่อเร่งรีซิสต์ EUV แบบ metal-oxide และ dry resist — เทคโนโลยีรีซิสต์ที่ถูกมองว่าจะเปลี่ยนเกมรอบใหม่
อีกขาที่ไม่ได้อยู่ในข่าวแต่สำคัญไม่แพ้กันคือ CMP slurry ตลาดราว $3,100 ล้านในปี 2025 โตไป $4,300 ล้านในปี 2030 ตรงนี้ฝั่งตะวันตกยังแข่งได้ — Entegris (หลังควบรวม CMC Materials) คุมส่วนแบ่งราว 22–25% และมีดีลป้อน slurry ให้ TSMC ขณะที่ Resonac ของญี่ปุ่นก็เป็นผู้นำอีกราย เอเชียแปซิฟิกรวมกันคุมตลาด CMP ราว 82% สะท้อนว่าศูนย์กลางของเคมีกระบวนการอยู่ใกล้โรงงานชิปในเอเชีย
06อนาคตข้างหน้า — ยุค EUV resist
ทิศทางแรกคือ รีซิสต์ EUV กลายเป็นสมรภูมิหลัก เมื่อชิปเดินหน้าสู่ 2 นาโนเมตรและต่ำกว่า การพิมพ์ลายต้องพึ่ง EUV มากขึ้นเรื่อยๆ และรีซิสต์ที่เข้าคู่กับมันคือชิ้นส่วนที่ขาดไม่ได้ การแข่งขันกำลังเปลี่ยนจากรีซิสต์แบบ chemically amplified เดิม ไปสู่ metal-oxide resist (เช่นเทคโนโลยีดีบุกออกไซด์ของ Inpria ที่ JSR ซื้อมา) ที่ดูดซับแสง EUV ได้ดีกว่าและคุมความสุ่มของเส้นวงจรได้แม่นกว่า — ถูกมองว่าเป็นการเปลี่ยนเทคโนโลยีรีซิสต์ครั้งใหญ่ที่สุดในรอบ 20 ปี
ทิศทางที่สองคือ ความบริสุทธิ์ที่สูงขึ้นเรื่อยๆ ยิ่งวงจรเล็กลง สิ่งเจือปนที่เคย “รับได้” ก็กลายเป็นปัญหา — ผู้ผลิตต้องไล่ลดสิ่งปนเปื้อนจากระดับ ppb ลงไปอีก และคุมขนาดอนุภาคในน้ำยาให้เล็กลง นี่เปิดช่องให้ผู้เล่นที่เก่งเรื่อง “ความสะอาดระดับสุดขีด” (เช่นด้านน้ำยาล้างและ slurry) เติบโตได้ แม้ไม่ได้แข่งตรงกับเจ้าตลาดรีซิสต์
ทิศทางที่สามคือ การกระจายความเสี่ยงออกจากญี่ปุ่น หลังบทเรียนปี 2019 และ 2024 ทั้งเกาหลี ไต้หวัน สหรัฐฯ และยุโรปต่างพยายามสร้างแหล่งรีซิสต์และเคมีกระบวนการของตัวเอง — เกาหลีดัน Dongjin Semichem, สหรัฐฯ มี DuPont และ Entegris, ยุโรปมี Merck (EMD Electronics) แต่ความจริงคือ มันช้าและยาก เพราะกำแพงความรู้สูง การพึ่งญี่ปุ่นจะค่อยๆ ลดลง แต่ใช้เวลาเป็นสิบปี ไม่ใช่ปีสองปี
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและเด่นที่สุดคือ การกระจุกตัวในญี่ปุ่น เมื่อรีซิสต์ EUV เกือบทั้งโลกมาจากผู้ผลิตญี่ปุ่นเพียงสามราย ความเปราะบางจึงสูงมาก — ภัยพิบัติทางธรรมชาติ (ญี่ปุ่นเป็นเขตแผ่นดินไหว) อุบัติเหตุในโรงงาน หรือปัญหาในห่วงโซ่ที่จุดเดียวก็เขย่าทั้งวงการชิปได้ และเพราะกว่าจะปรับสูตรรีซิสต์ให้ใช้กับโรงงานใหม่ต้องทดสอบเป็นปีๆ การหาแหล่งสำรองทันทีจึงแทบเป็นไปไม่ได้
ความเสี่ยงข้อสองคือ การใช้เป็นอาวุธทางการค้าและภูมิรัฐศาสตร์ ปี 2019 พิสูจน์แล้วว่าน้ำยาชิปเป็นไพ่ต่อรองได้จริง การควบคุมการส่งออกเพียงประกาศก็ทำให้ราคาพุ่งและสายการผลิตสะดุด ในโลกที่ความตึงเครียดสหรัฐฯ–จีน–เอเชียตะวันออกยังสูง เคมีกลุ่มนี้คือจุดที่ “หรี่ก๊อก” ได้ และทุกฝ่ายรู้ดี — นี่คือเหตุผลที่รัฐบาลญี่ปุ่นเองยังเข้าซื้อ JSR เพื่อกุมไพ่นี้ไว้
ความเสี่ยงข้อสามคือ วัฏจักรขึ้นลงของวงการชิป แม้น้ำยาจะเป็นของสิ้นเปลืองที่ขายต่อเนื่อง แต่ปริมาณการใช้ก็ผูกกับว่าโรงงานชิปเดินเครื่องเต็มกำลังแค่ไหน เวลาวงการชิปชะลอ ดีมานด์น้ำยาก็ลดตาม และการลงทุนขยายกำลังผลิตรีซิสต์ EUV ก้อนใหญ่ๆ ก็เสี่ยงถ้าจังหวะการเปลี่ยนเทคโนโลยี (เช่น metal-oxide vs dry resist) ไม่เป็นไปตามคาด — เดิมพันผิดเทคโนโลยีแปลว่าเสียทั้งเงินลงทุนและเวลา
สรุปสั้นๆ: node นี้คือเคมีบางเฉียบที่ “วาด” วงจรลงบนชิปทุกตัวจริงๆ — โฟโตรีซิสต์ที่รับแสงแล้วกลายเป็นลาย พร้อมน้ำยาขัด กัด และล้างที่เก็บงานทุกชั้น มันเป็นคอขวดที่เงียบที่สุดแต่ทรงพลังที่สุดจุดหนึ่งของเศรษฐกิจชิป — และยิ่งชิปละเอียดขึ้นเท่าไหร่ บทบาทของ “เคมีที่วาดลาย” ก็ยิ่งสำคัญขึ้นเท่านั้น