Megatrend · Electrification & Mobility
ชิปเล็กๆ ที่ตัดสินว่ารถไฟฟ้าจะวิ่งได้ไกลแค่ไหน
แบตเตอรี่เก็บ “ไฟ” ไว้เฉยๆ — แต่ตัวที่เอาไฟก้อนนั้นมาสับเปลี่ยนหลายพันครั้งต่อวินาที จนกลายเป็นแรงหมุนของมอเตอร์ คือชิปกำลังในกล่องอินเวอร์เตอร์ที่คนนอกแทบไม่เคยได้ยินชื่อ บทเรียนนี้เจาะลงไปที่ตัวชิปโดยเฉพาะ — ทำไมการเปลี่ยนจาก IGBT (ชิปซิลิคอนตัวหลักที่ใช้กันมานาน) ไปเป็น SiC (ซิลิคอนคาร์ไบด์) ถึงทำให้รถวิ่งไกลขึ้นและชาร์จเร็วขึ้น ทำไม “800 โวลต์” ถึงกลายเป็นสมรภูมิ ใครคุมตลาดนี้ ทำไม Wolfspeed ผู้บุกเบิกถึงล้มละลายทั้งที่เทรนด์ถูก และทำไมจีนกำลังจุดสงครามราคาที่เขย่าทั้งวงการ
01มันคืออะไร — ชิปที่จ่ายไฟให้มอเตอร์
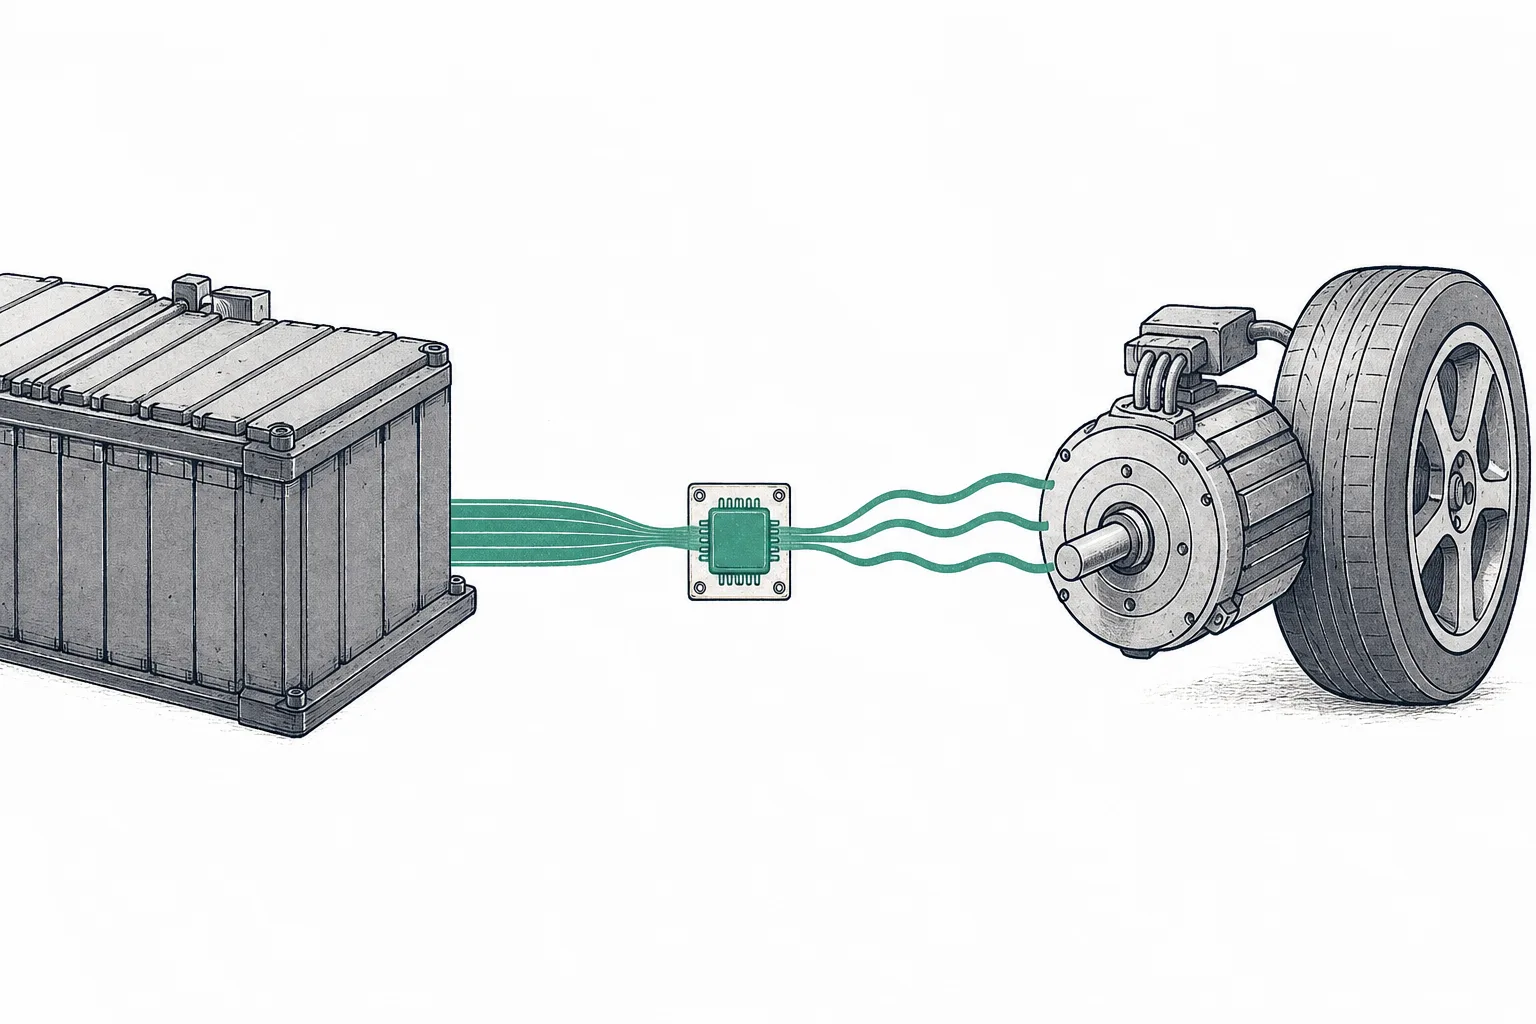
ลองนึกภาพง่ายๆ ว่าแบตเตอรี่ของรถ EV คือ “อ่างเก็บน้ำ” ที่อัดแน่นด้วยพลังงาน ส่วนมอเตอร์คือ “กังหัน” ที่ต้องการน้ำไหลมาหมุน คำถามคือ — ใครเป็นคนเปิด-ปิด “วาล์ว” ให้น้ำไหลแรงพอดี เร็วพอดี เพื่อให้กังหันหมุนตามที่เราเหยียบคันเร่ง? คำตอบคือ ชิปกำลัง (power semiconductor) กลุ่มเล็กๆ ที่อยู่ในกล่องที่เรียกว่าอินเวอร์เตอร์ — และ node ที่เรากำลังคุยกันคือตัวชิปนั้นโดยเฉพาะ ไม่ใช่ทั้งกล่อง ไม่ใช่ตัวมอเตอร์
หน้าที่ของมันมีอยู่อย่างเดียวแต่สำคัญมาก: เป็นสวิตช์ไฟฟ้าที่ปิด-เปิดเร็วระดับหลายพันถึงหมื่นครั้งต่อวินาที เพื่อ “ปั้น” ไฟกระแสตรง (DC) จากแบต ให้กลายเป็นไฟกระแสสลับ (AC) ที่มอเตอร์ใช้หมุนได้ มันไม่ได้ “คิด” อะไรซับซ้อนแบบชิปคอมพิวเตอร์ — มันแค่ทำหน้าที่ ปิด เปิด ปิด เปิด ด้วยความเร็วและความแม่นยำสูงมาก ภายใต้แรงดันไฟหลายร้อยโวลต์ที่รถน้ำมันไม่เคยต้องรับมือ
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อย (leaf) ภายใต้ EV Powertrain & Power Electronics ในเทรนด์ใหญ่ Electrification & Mobility มันอยู่คู่กับพี่น้องอีกตัวคือ E-motors, Inverters & Drivetrain — ถ้าตัวนั้นคือ “มอเตอร์และกล่องที่หุ้มทุกอย่าง” node นี้ก็คือ “หัวใจที่อยู่ข้างในกล่อง” ตัวชิปที่เปิด-ปิดไฟจริงๆ
เรื่องทั้งหมดของบทนี้หมุนรอบการแข่งกันของวัสดุชิปสองชนิด — IGBT (ชิปซิลิคอนแบบดั้งเดิม ถูก ทน ใช้กันมานาน) กับ SiC (ซิลิคอนคาร์ไบด์ ของใหม่ที่แพงกว่าแต่เก่งกว่าในงานไฟแรงสูง) การชิงตำแหน่งกันของสองตัวนี้คือสมรภูมิที่แพงและโตเร็วที่สุดของวงการชิปรถยนต์ตอนนี้
IGBT (Insulated-Gate Bipolar Transistor) = ทรานซิสเตอร์กำลังที่ทำจากซิลิคอนธรรมดา ถูก ทน ผลิตง่าย เป็น “ม้างาน” ที่ครองอินเวอร์เตอร์ EV มานาน · SiC (Silicon Carbide / ซิลิคอนคาร์ไบด์) = ชิปที่ทำจากวัสดุกลุ่ม “wide-bandgap” ทนแรงดันและความร้อนได้สูงกว่ามาก สวิตช์ได้เร็วกว่า และสูญเสียพลังงานน้อยกว่า — แต่แพงกว่าและผลิตยากกว่า · พูดสั้นๆ IGBT คือ “ของถูกที่พอใช้” ส่วน SiC คือ “ของแพงที่คุ้มในงานไฟแรงสูง”
02ทำไมถึงสำคัญ — ไฟที่ไม่ถูกทิ้งเป็นความร้อน
มีกฎเหล็กข้อหนึ่งที่ทำให้ชิปกลุ่มนี้สำคัญกว่าที่หน้าตามันบอก: ทุกครั้งที่ชิปปิด-เปิด มันสูญเสียพลังงานนิดหน่อยกลายเป็นความร้อน ฟังดูจิ๊บจ๊อย — แต่เพราะมันปิด-เปิดเป็นหมื่นครั้งต่อวินาที ตลอดทุกวินาทีที่รถวิ่ง ความสูญเสียเล็กๆ นั้นรวมกันกลายเป็นเรื่องใหญ่ ไฟที่ควรไปหมุนล้อ กลับโดนเผาทิ้งเป็นความร้อนเปล่าๆ และนี่คือจุดที่ “วัสดุของชิป” เข้ามาเปลี่ยนเกมทั้งหมด
ตัวเลขจากงานวิจัยวิศวกรรมชัดเจนมาก: ในระบบ 800 โวลต์ อินเวอร์เตอร์ที่ใช้ชิป SiC มีการสูญเสียพลังงานรวม ต่ำกว่าแบบ IGBT ราว 50–70% และผลในโลกจริงคือ การเปลี่ยนจากระบบ 400V/IGBT ไปเป็น 800V ที่ใช้ SiC ทั้งชุด ทำให้ รถวิ่งได้ไกลขึ้นราว 5% ด้วยแบตก้อนเท่าเดิม (เทียบกับแค่ ~1.2% ถ้าขึ้น 800V แต่ยังใช้ IGBT) — มองอีกมุมคือ ใช้แบตเล็กลง เบาลง ถูกลง เพื่อระยะทางเท่าเดิม สำหรับค่ายรถที่แข่งกันทุกกิโลเมตรและทุกบาทของต้นทุนแบต นี่คือเรื่องคอขาดบาดตาย
เพราะเหตุนี้ SiC จึงเกาะติดกับเทรนด์ “800 โวลต์” อย่างแยกไม่ออก ระบบ 800V (เทียบกับ 400V เดิม) ทำให้ชาร์จเร็วขึ้นมากและจ่ายกำลังได้สูงขึ้น แต่ที่แรงดันสูงขนาดนั้น ชิป IGBT ยิ่งร้อนยิ่งเปลือง SiC จึงแทบกลายเป็นทางเลือกบังคับ — ทุกค่ายที่ประกาศแพลตฟอร์ม 800V (Hyundai, Porsche, Xpeng, BYD รุ่นบน) ล้วนหันมาใช้ SiC ทั้งสิ้น
ขนาดของตลาดสะท้อนเรื่องนี้ชัด ตลาด เซมิคอนดักเตอร์สำหรับรถ EV ทั้งหมด มีมูลค่าราว $24,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$57,000 ล้านในปี 2032 โดยส่วนของชิป SiC โตเร็วที่สุด — ตลาด SiC power device อยู่ที่ราว $2,700–5,800 ล้านในปี 2025 และโตด้วยอัตรา ~19–27% ต่อปีไปจนถึง 2030 ขับเคลื่อนด้วยรถ EV เป็นหลัก
03มันทำงานยังไง (DC → สวิตช์ → AC สามเฟส)
มาดูกันว่าชิปกลุ่มนี้ทำงานยังไงจริงๆ หัวใจของมันคือคำเดียว: สวิตช์ ลองไล่ดูทีละก้าวว่าไฟเดินทางจากแบตไปถึงมอเตอร์ผ่านชิปได้ยังไง
ขั้นที่ 1 — แบตจ่ายไฟ DC แรงสูง ออกมาเป็นไฟตรง (สมัยนี้ 400 หรือ 800 โวลต์) ที่ไหลทิศทางเดียว แต่มอเตอร์หมุนด้วยไฟ DC ตรงๆ ไม่ได้ มันต้องการไฟ AC สามเฟสที่สลับขึ้น-ลงเป็นจังหวะ
ขั้นที่ 2 — ชิปกำลังคือพระเอก ในอินเวอร์เตอร์มีชิปสวิตช์ 6 ตัว (จับคู่กัน 3 คู่ คุมไฟ 3 เฟส) ที่ปิด-เปิดเร็วระดับหมื่นครั้งต่อวินาที สลับกันต่อไฟบวก-ไฟลบให้แต่ละเฟส จน “ปั้น” คลื่นไฟ AC ขึ้นมาได้ เหยียบคันเร่งลึก = ชิปจ่ายไฟถี่และแรงขึ้น นี่คือจุดที่พลังงานสูญเสียมากที่สุดถ้าชิปไม่ดี — และเป็นจุดที่ SiC เอาชนะ IGBT
ขั้นที่ 3 — ไฟ AC สามเฟสเข้ามอเตอร์ สร้างสนามแม่เหล็กหมุน ลากโรเตอร์ให้หมุนตาม เพลาหมุน ส่งกำลังไปยังล้อ รถพุ่งออกไป
จุดที่ทำให้ SiC ชนะคือฟิสิกส์ล้วนๆ — มันเปิด-ปิดได้ “คมและเร็ว” กว่า ใช้เวลาในช่วงเปลี่ยนสถานะ (ที่พลังงานรั่วเป็นความร้อน) สั้นกว่า IGBT มาก และทนความร้อนได้สูงกว่า จึงต้องการระบบระบายความร้อนที่เล็กและเบากว่า ผลรวมคืออินเวอร์เตอร์ที่เล็กลง เบาลง ประหยัดไฟกว่า — แต่ราคาแพงกว่า เพราะวัสดุ SiC ปลูกผลึกยากกว่าซิลิคอนธรรมดามาก
04มันอยู่ตรงไหนในระบบนิเวศ
node นี้คือ “จุดบรรจบ” ระหว่างโลกของรถยนต์กับโลกของชิป — มันคือชิปกำลังตัวหนึ่งที่บังเอิญมีลูกค้ารายใหญ่ที่สุดเป็นอุตสาหกรรมรถ EV มันเชื่อมกับเทรนด์รอบตัวแบบนี้:
- เป็นชิปกำลังหมวดหนึ่งของ Semiconductors: SiC/IGBT คือสมาชิกของตระกูล “power semiconductor” ในวงการชิป — แต่ต่างจากชิปลอจิก/หน่วยความจำตรงที่มันไม่ได้แข่งกันที่ “เล็กที่สุด” แต่แข่งกันที่ “ทนไฟแรงและเสียพลังงานน้อยที่สุด” รถ EV คือแอปพลิเคชันที่ใหญ่ที่สุดของชิปกลุ่มนี้
- ป้อนตรงให้ E-motors, Inverters & Drivetrain: ชิปกลุ่มนี้คือ “ไส้ใน” ของกล่องอินเวอร์เตอร์ที่ขับมอเตอร์ — node นั้นคือกล่องและมอเตอร์ node นี้คือชิปที่อยู่ข้างใน ขาดชิปดีๆ มอเตอร์ก็รีดประสิทธิภาพออกมาไม่ได้
- เป็นต้นทุนและจุดต่างของรถทั้งคันใน Electrification & Mobility: มันทำงานคู่กับแบตเตอรี่ — แบตเก็บพลังงาน ชิปนี้คุมการจ่าย ขาดอย่างใดอย่างหนึ่งรถก็วิ่งไม่ได้
- พึ่ง Critical Materials & Supply Chain: วัตถุดิบหลักคือผลึก SiC ที่ปลูกยากและใช้พลังงานสูง ใครคุมการผลิตเวเฟอร์ SiC คุณภาพดีในราคาถูก คือคนที่คุมต้นน้ำของทั้ง node
- ได้แรงหนุนจาก China NEV: ตลาดรถพลังงานใหม่ของจีนที่โตเร็วและหันไป 800V เร็วกว่าใคร คือเครื่องดูดดีมานด์ SiC ก้อนใหญ่ที่สุด — และเป็นเหตุผลที่จีนเร่งสร้างชิปกลุ่มนี้เอง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ต้องเข้าใจก่อนคือ — แม้ SiC จะเป็นพระเอกของข่าว แต่ IGBT ยังครองตลาดอินเวอร์เตอร์ส่วนใหญ่อยู่ เพราะถูกกว่าและพอใช้ในรถระบบ 400V ทั่วไป SiC กินส่วนของรถพรีเมียมและรถ 800V ที่กำลังโตเร็ว ภาพรวมจึงเป็น “IGBT คือฐาน SiC คือยอดที่โตเร็วที่สุด” — และศึกที่ดุที่สุดอยู่ที่ฝั่ง SiC
ในฝั่ง SiC ตลาด กระจุกตัวสุดๆ ปี 2024 ห้ารายแรกคุมรายได้รวมกันเกิน 90% นำโดย STMicroelectronics (~29–33% เป็นเจ้าตลาดต่อเนื่องหลายปี และเป็นคู่หูที่ป้อน SiC ให้ Tesla Model 3 มาตั้งแต่ปี 2018), ตามด้วย onsemi (~22%), Infineon (ผู้นำตลาด power semiconductor โดยรวมอันดับ 1 ด้วยส่วนแบ่ง ~19.5% ในปี 2025), แล้วก็ Wolfspeed และ ROHM ของญี่ปุ่น
แต่เรื่องที่สะเทือนวงการที่สุดคือดราม่าของ Wolfspeed — บริษัทอเมริกันที่บุกเบิกวัสดุ SiC มาตั้งแต่ต้น และเลือกเดิมพันด้วยการ “ทำเองทั้งห่วงโซ่” ตั้งแต่ปลูกผลึกไปจนถึงชิปสำเร็จ มันทุ่มสร้างโรงงานเวเฟอร์ 200mm ในนิวยอร์กล่วงหน้ามหาศาล — แต่ดีมานด์ EV ดันชะลอกว่าคาด บวกกับการผลิตที่ล่าช้าและคู่แข่งจีนที่ตัดราคา จน ต้องยื่นล้มละลายตามมาตรา 11 เมื่อ 30 มิ.ย. 2025 และเพิ่งออกจากกระบวนการเมื่อ 29 ก.ย. 2025 หลังลดหนี้ลงราว 70% (จาก ~$6.7 พันล้าน เหลือ ~$2 พันล้าน) — บทเรียนสดๆ ว่าเทรนด์ถูก แต่ลงทุนผิดจังหวะก็เจ็บถึงล้มละลายได้
อีกแรงที่กำลังเขย่ากระดานคือ การผงาดของจีน ภายใต้แรงหนุนของตลาดรถ NEV ในประเทศที่ใหญ่ที่สุดในโลก ผู้ผลิตจีนไต่ขึ้นเร็วมาก นำโดย StarPower ที่ครองตลาดโมดูลกำลังในรถ NEV ของจีนราว 28% และเป็นเจ้าแรกของจีนที่ผลิตโมดูล SiC ป้อนรถยนต์จริง (Xpeng G9) ส่วน BYD ทำชิปกำลังเอง (BYD Semiconductor) ป้อนรถตัวเองครบวงจร และเดินสายผลิตเวเฟอร์ SiC 8 นิ้วที่ฉางชาแล้ว
06อนาคต — เวเฟอร์ 8 นิ้ว ราคาตก จีนบุก
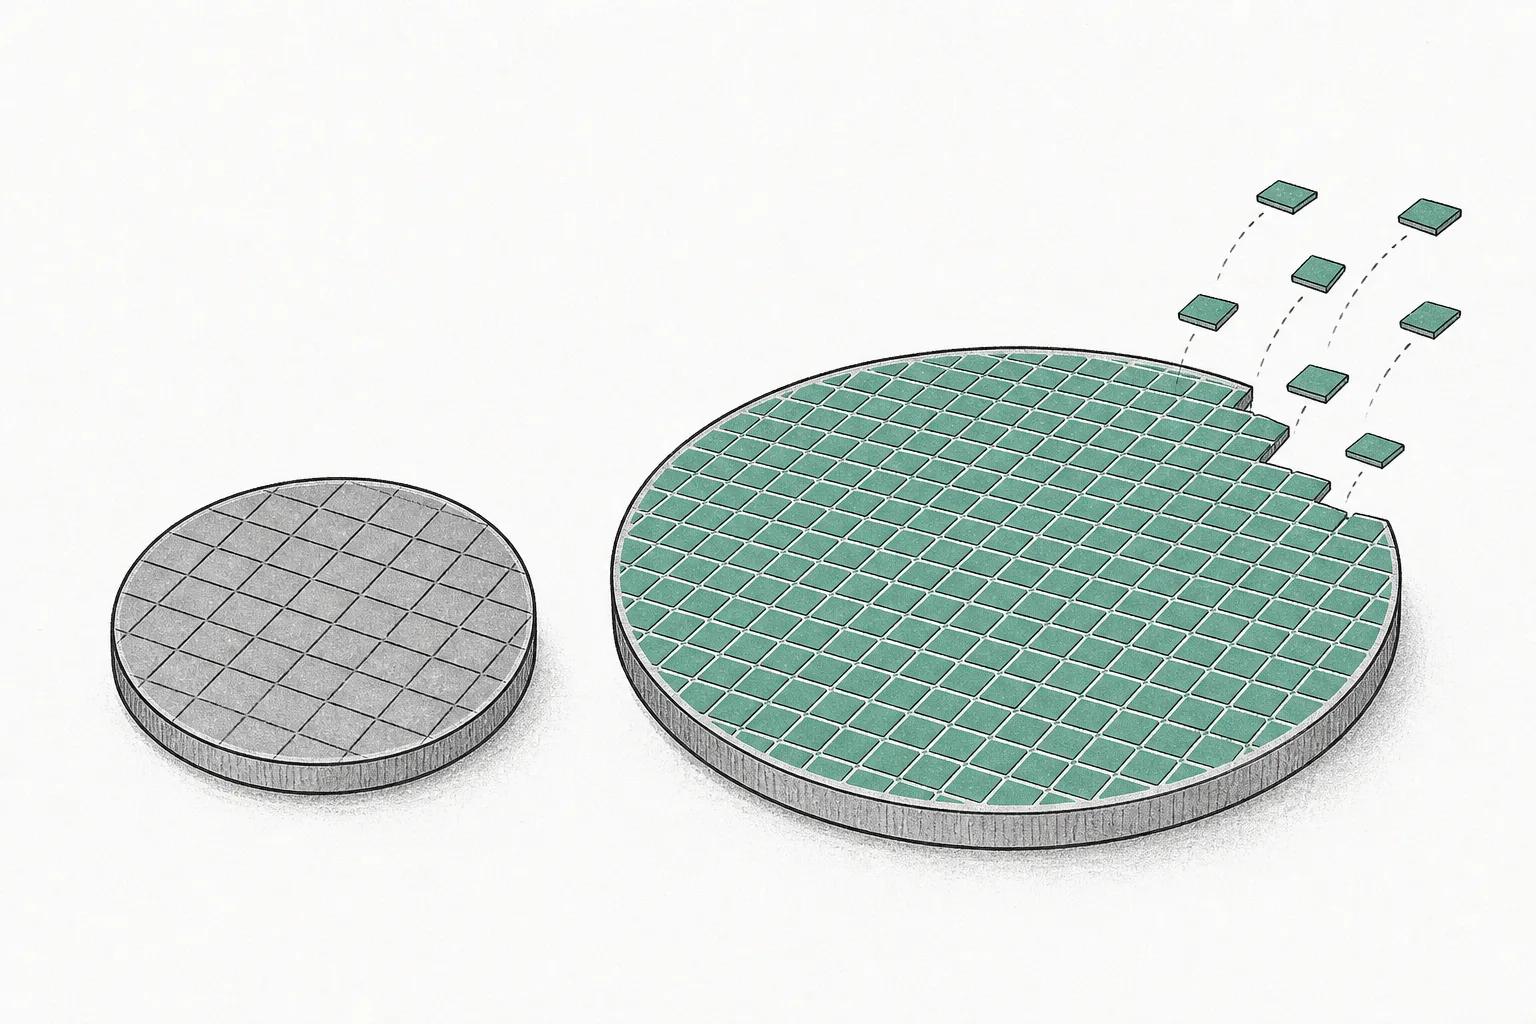
ทิศทางแรกคือ การย้ายไปเวเฟอร์ 8 นิ้ว (200mm) ปัจจุบัน SiC ส่วนใหญ่ยังผลิตบนเวเฟอร์ 6 นิ้ว การขยับขึ้นเป็น 8 นิ้วทำให้ได้ชิปต่อแผ่นมากขึ้นมาก ต้นทุนต่อชิปถูกลง — เป็นกุญแจที่จะพา SiC ลงจากรถพรีเมียมไปอยู่ในรถระดับกลาง-ล่าง ทุกเจ้าใหญ่ (ST, Infineon, Wolfspeed, รวมถึง BYD ของจีน) กำลังแข่งกันขึ้นสาย 8 นิ้วให้เร็วที่สุด
ทิศทางที่สองคือ ราคาที่ดิ่งลง เมื่อสองปีก่อน เวเฟอร์ SiC 6 นิ้วของ Wolfspeed ราคาราว $1,500 ต่อแผ่น แต่ผู้ผลิตจีนตอนนี้เสนอได้ต่ำถึง ~$500 หรือต่ำกว่า นักวิเคราะห์ประเมินว่าต้นทุนชิป SiC อาจ ลดลง 40–50% ในอีก 1–2 ปี ข่าวดีคือ SiC จะแพร่หลายเร็วขึ้นมาก ข่าวร้ายคือมาร์จิ้นของผู้ผลิตจะถูกบีบหนัก — โดยเฉพาะรายที่ลงทุนแพงไว้ก่อน
ทิศทางที่สามคือ การใช้ SiC อย่างชาญฉลาดขึ้น SiC ดีแต่แพง ค่ายรถจึงเริ่มออกแบบให้ใช้ SiC เท่าที่จำเป็น เช่นแนวคิด “ไฮบริด” ที่ใส่ทั้ง SiC และ IGBT ในชุดเดียว ให้ SiC ทำงานช่วงโหลดต่ำ (ที่มันเด่น) และ IGBT ช่วงกระแสสูง — Tesla ถึงขั้นประกาศว่าชุดส่งกำลังรุ่นหน้าจะ ลดจำนวนทรานซิสเตอร์ SiC ลง ~75% (จาก 48 ตัวเหลือราว 12 ตัว) เพื่อตัดต้นทุน โดยไม่ทิ้งประสิทธิภาพมากนัก — สัญญาณว่าเกมต่อไปไม่ใช่แค่ “ใส่ SiC ให้มากที่สุด” แต่เป็น “ใช้ SiC ให้คุ้มที่สุด”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ วัฏจักร EV ที่คาดเดายาก กรณี Wolfspeed คือบทเรียนสดๆ ที่สุด — เทรนด์ SiC ถูกต้องในระยะยาว แต่ถ้าทุ่มสร้างโรงงานล่วงหน้าตอนที่ดีมานด์ EV ยังไม่มาตามคาด ก็เจ็บถึงขั้นล้มละลายได้ ธุรกิจชิปกำลังต้องลงทุนหนักล่วงหน้าหลายปี ความเร็วของการเปลี่ยนผ่าน EV จึงเป็นตัวแปรที่อันตรายที่สุด
ความเสี่ยงข้อสองคือ สงครามราคาและภาวะ oversupply จากจีน เมื่อจีนสร้างทั้งห่วงโซ่ SiC เอง (ตั้งแต่เวเฟอร์ไปถึงโมดูล) และเร่งขยายกำลังผลิตเร็วกว่าดีมานด์ ราคาก็ดิ่ง — เวเฟอร์ที่เคย $1,500 เหลือ ~$500 ดีต่อผู้ใช้ แต่กดมาร์จิ้นผู้ผลิตทั้งวงการ โดยเฉพาะรายตะวันตกที่ต้นทุนสูงกว่า นี่คือ “China shock” แบบเดียวกับที่เคยเกิดในแผงโซลาร์และแบตเตอรี่
ความเสี่ยงข้อสามคือ การถูกจีนแทนที่ในตลาดของตัวเอง ตลาดรถ NEV จีนคือดีมานด์ SiC ที่ใหญ่ที่สุด แต่จีนกำลังป้อนชิปเองมากขึ้นเรื่อยๆ (StarPower, BYD) — เจ้าตลาดเดิมจึงเสี่ยงเสียทั้งตลาดที่โตเร็วที่สุด และเสียอำนาจตั้งราคาในระยะยาว ส่วนแบ่งที่ ST/Infineon/onsemi เคยผูกขาด อาจถูกกินไปทีละน้อยในตลาดที่ใหญ่ที่สุดของโลก
สรุปสั้นๆ: node นี้คือชิปเล็กๆ ที่ไฟทุกหยดของรถ EV ต้องไหลผ่าน — มันเงียบ แต่เป็นตัวตัดสินว่ารถจะวิ่งไกลแค่ไหน ชาร์จเร็วแค่ไหน และต้นทุนเท่าไหร่ ศึกระหว่าง IGBT กับ SiC ราคาที่ดิ่งลง และคลื่นผู้ผลิตจีน คือสามแรงที่จะตัดสินว่าใครจะเป็นเจ้าของ “วาล์ว” ที่ขับเคลื่อนยุครถไฟฟ้าไปอีกสิบปีข้างหน้า