Megatrend · Electrification & Mobility
ประเทศที่ขายรถไฟฟ้า 6 ใน 10 คันของโลก แล้วยังบุกออกมาท่วมตลาดเรา
ภายในเวลาไม่ถึงสิบปี จีนเปลี่ยนจากผู้ตามในอุตสาหกรรมรถยนต์ มาเป็นเจ้าของตลาดรถไฟฟ้าที่ใหญ่ที่สุดในโลก — ปี 2025 จีนขายรถพลังงานใหม่ (NEV) คิดเป็นกว่า 6 ใน 10 คันของทั้งโลก นำโดย BYD ที่แซง Tesla ขึ้นเป็นเบอร์หนึ่ง ทำแบตเอง ทำชิปเอง ทำรถเอง จนต้นทุนต่ำจนคู่แข่งตามแทบไม่ทัน บทเรียนนี้เล่าว่าจีนทำได้ยังไง ทำไมมันถึงสำคัญกับทั้งโลก และทำไมความสำเร็จนี้กลับมาพร้อม “สงครามราคา” ที่โหดที่สุดในประวัติศาสตร์รถยนต์
01มันคืออะไร — NEV และทำไมจีนนำโลก
ถ้าจะเล่าเรื่องรถไฟฟ้าของโลกในประโยคเดียว มันคือเรื่องนี้: เมื่อสิบปีก่อนไม่มีใครคิดว่าจีนจะทำรถเก่ง วันนี้รถไฟฟ้า 6 ใน 10 คันที่ขายได้ทั้งโลกเป็นแบรนด์จีน และคนที่ขับเคลื่อนเรื่องทั้งหมดคือกลุ่มบริษัทใน node นี้ — ผู้ผลิตรถพลังงานใหม่ของจีน นำโดยชื่อที่ตอนนี้ดังไปทั้งโลกอย่าง BYD
node นี้คือสาขาย่อยภายใต้ Passenger EV OEMs ในเมกะเทรนด์ Electrification & Mobility มันเป็น “ฝั่งจีน” ของศึกรถไฟฟ้า ที่กำลังปะทะโดยตรงกับ ค่ายตะวันตกและเจ้าเก่า (Tesla, Volkswagen, Toyota) — เป็นสองค่ายที่แย่งอนาคตของอุตสาหกรรมรถยนต์มูลค่าหลายล้านล้านดอลลาร์กันอยู่
ก่อนไปต่อ ต้องรู้จักคำหนึ่งที่จะเจอตลอดทั้งเรื่อง คือ “NEV” — คำที่จีนใช้เรียกรถยนต์พลังงานใหม่ มันกว้างกว่าคำว่า “รถไฟฟ้าล้วน” ที่คนทั่วไปเข้าใจ:
NEV (New Energy Vehicle) คือคำทางการของจีน รวมรถสามแบบ: BEV รถไฟฟ้าล้วน ใช้แบตกับมอเตอร์อย่างเดียว · PHEV ปลั๊กอินไฮบริด มีทั้งมอเตอร์ไฟฟ้า (เสียบชาร์จได้) และเครื่องยนต์น้ำมันสำรอง · FCEV รถเซลล์เชื้อเพลิงไฮโดรเจน (ยังเป็นกลุ่มเล็กมาก) — เวลาจีนพูดว่า “ขาย NEV ได้เท่านี้” มันรวม BEV + PHEV เข้าด้วยกัน ซึ่งเป็นเหตุผลที่ยอดของ BYD ดูสูงมาก เพราะครึ่งหนึ่งเป็น PHEV ราคาย่อมเยา
คำถามคือ ทำไมต้องเป็นจีน? คำตอบสั้นๆ คือสามแรงมาบรรจบกันพอดี: (1) นโยบายรัฐ — จีนเทเงินอุดหนุนและวางแผนผลักดันรถไฟฟ้ามากว่า 15 ปี ตั้งแต่ก่อนที่ตะวันตกจะเอาจริง · (2) ห่วงโซ่แบตเตอรี่ — จีนคุมตั้งแต่เหมืองแร่ การกลั่น ไปจนถึงโรงงานเซลล์แบต ทำให้ได้แบตถูกและเร็วกว่าใคร · (3) กำแพงที่พังลง — อย่างที่บทเรียน แม่ อธิบายไว้ รถไฟฟ้ามีชิ้นส่วนเคลื่อนไหวน้อยกว่ารถน้ำมันมหาศาล องค์ความรู้เรื่องเครื่องยนต์ที่เจ้าเก่าสะสมมาร้อยปีจึงหมดความหมาย เปิดทางให้คนหน้าใหม่จีนนับสิบกระโดดเข้ามาได้
02ทำไมถึงสำคัญ — 6 ใน 10 คันของโลก
ตัวเลขที่เล่าทั้งเรื่องได้ในบรรทัดเดียวคือ: ในไตรมาส 2 ปี 2025 จีนคิดเป็น 63% ของยอดขายรถพลังงานใหม่ทั้งโลก พูดง่ายๆ คือรถไฟฟ้าทุก 10 คันที่ขายได้บนโลกใบนี้ มี 6 คันที่ขายอยู่ในจีน และส่วนใหญ่ก็เป็นแบรนด์จีนด้วย ไม่ใช่แค่ Tesla ที่ไปเปิดโรงงานที่เซี่ยงไฮ้
ที่บ้านเกิดของมันเอง การเปลี่ยนผ่านเกิดเร็วจนน่าตกใจ — ปี 2025 เป็นปีแรกที่ ยอดขาย NEV แซงรถน้ำมันในจีน โดยช่วงครึ่งหลังของปี NEV กินสัดส่วนเกิน 50% ของรถใหม่ที่ขายในประเทศ จากที่เมื่อห้าปีก่อนยังเป็นแค่ของเฉพาะกลุ่มไม่กี่เปอร์เซ็นต์
ทำไมเรื่องนี้ถึงสะเทือนทั้งเศรษฐกิจโลก? เพราะอุตสาหกรรมรถยนต์เป็นหนึ่งในอุตสาหกรรมที่ใหญ่ที่สุด จ้างคนหลายสิบล้าน และเป็นแกนกลางเศรษฐกิจของเยอรมนี ญี่ปุ่น สหรัฐฯ เกาหลี เมื่อ ศูนย์กลางของกำไร ย้ายจากดีทรอยต์และวูล์ฟสบวร์กไปอยู่ที่เซินเจิ้นและหางโจว มันไม่ใช่แค่เรื่องรถ แต่คือการเลื่อนแกนของอุตสาหกรรมร้อยปีไปทางตะวันออก — และรถจีนที่ถูกและล้นกำลังไหลออกไปกดราคารถทั่วโลกให้ถูกลงตามไปด้วย
และ BYD เป็นแค่หัวขบวน เบื้องหลังมันยังมีกองทัพแบรนด์จีนอีกนับสิบ — Geely, Chery, SAIC, Li Auto, XPeng, NIO, Leapmotor, Xiaomi — ที่ต่างก็ผลิตเป็นล้านคันและบุกตลาดโลกพร้อมกัน นี่ไม่ใช่ปรากฏการณ์บริษัทเดียว แต่เป็นทั้งระบบนิเวศอุตสาหกรรมที่ตื่นขึ้นมาพร้อมกัน
03มันทำงานยังไง — สูตรลับชื่อ “ทำเองทุกอย่าง”
คำถามที่ทุกคนถามคือ ทำไมรถจีนถึงถูกได้ขนาดนั้น? คำตอบที่ลึกที่สุดไม่ใช่ “ค่าแรงถูก” (ค่าแรงจีนไม่ถูกแล้ว) แต่อยู่ที่กลยุทธ์เดียวที่ BYD ทำได้ดีที่สุดในโลก — vertical integration หรือ “การทำเองทุกอย่างในห่วงโซ่”
รถยนต์ทั่วไปประกอบจากชิ้นส่วนของซัพพลายเออร์นับร้อยเจ้า แต่ละชั้นมีกำไรของตัวเองที่ค่ายรถต้องจ่าย BYD ทำตรงข้าม — มันลงไปทำชิ้นส่วนสำคัญเองแทบทั้งหมด: ทำแบตเตอรี่เอง (Blade Battery ของบริษัทลูก FinDreams) ทำมอเตอร์และอิเล็กทรอนิกส์กำลังเอง และที่หลายคนไม่รู้คือ ทำชิปเอง (BYD Semiconductor ตั้งมาตั้งแต่ปี 2004) ผลคือ BYD ผลิตชิ้นส่วนในบริษัทตัวเองราว 75% ของทั้งคัน เทียบกับ Tesla ที่ยังต้องซื้อแบตและชิปจากภายนอก
ความได้เปรียบนี้ชัดที่สุดตรงแบตเตอรี่ ซึ่งคิดเป็น ~30–40% ของต้นทุนรถ — BYD ใช้แบต LFP (ลิเทียมเหล็กฟอสเฟต) ในรูปทรง “Blade” ที่ถูกและปลอดภัยกว่าแบตนิกเกิลที่ค่ายตะวันตกชอบใช้ และเพราะทำเอง มันปรับสเปกให้พอดีกับรถแต่ละรุ่นได้โดยไม่ต้องง้อใคร ปี 2025 BYD ยังเปิดตัวแพลตฟอร์มชาร์จเร็ว “Super e-Platform” สถาปัตยกรรม 1000V ที่ชาร์จได้เร็วระดับเติมระยะ 400 กม. ในไม่กี่นาที — สิ่งที่ทำได้เพราะคุมทั้งแบตและอิเล็กทรอนิกส์เอง
04มันอยู่ตรงไหน — กินแบต ต่างจากฝั่งตะวันตก
ผู้ผลิตรถไฟฟ้าจีนคือ “หน้าร้าน” ที่ผู้บริโภคเห็น แต่เบื้องหลังมันนั่งอยู่บนห่วงโซ่ที่ยาวมาก node นี้คือลูกค้ารายใหญ่ที่สุดของพี่น้องร่วมเทรนด์หลายตัว:
- กินหัวใจจาก Battery Cells & Pack: แบตคือชิ้นส่วนแพงที่สุด ใครคุมแบตถูกและดี คุมเกมได้ จีนได้เปรียบตรงนี้สุด — สองยักษ์แบตของจีน CATL กับ BYD รวมกันป้อนแบตรถไฟฟ้า ~55% ของทั้งโลกในปี 2025 ค่ายจีนจึงซื้อแบตคุณภาพได้ในราคาที่ค่ายตะวันตกได้แต่มอง
- ขับด้วย EV Powertrain & Power Electronics: มอเตอร์ อินเวอร์เตอร์ และชิปกำลัง คือ “เครื่องยนต์” ใหม่ — และอย่างที่เล่าไป BYD ทำส่วนนี้เองได้เกือบหมด
- พึ่ง Charging Infrastructure: รถไฟฟ้าจะขายได้ต่อเมื่อมีที่ชาร์จพอ จีนสร้างสถานีชาร์จมากที่สุดในโลก เป็นอีกเหตุผลที่ตลาดในบ้านโตเร็ว
แต่จุดที่ทำให้ node นี้ “แยกเป็นเรื่องของตัวเอง” คือมันต่างจาก ฝั่งตะวันตกและเจ้าเก่า อย่างสิ้นเชิงในเชิงโครงสร้าง — และนี่คือหัวใจที่ต้องเข้าใจ:
ความต่างข้อนี้อธิบายทุกอย่าง: ทำไม Ford และ Volkswagen ถึง “ถอย” กลับไปทำไฮบริดเมื่อรถไฟฟ้าขาดทุน ขณะที่ BYD และ Geely กดคันเร่งเต็มที่ ค่ายตะวันตกต้องบาลานซ์ระหว่างของเก่าที่ทำเงินกับของใหม่ที่ยังขาดทุน — ค่ายจีนไม่มีของเก่าให้ห่วง พวกเขามีแค่ของใหม่ และทุ่มหมดหน้าตักไปกับมัน
05ตอนนี้ไปถึงไหน — BYD vs ดาวรุ่ง EV จีน
ปี 2025 คือปีแห่งการเปลี่ยนบัลลังก์ เป็นครั้งแรกในประวัติศาสตร์ที่ BYD แซง Tesla ขึ้นเป็นผู้ขายรถไฟฟ้าล้วน (BEV) อันดับ 1 ของโลก — BYD ขาย BEV ได้ 2.26 ล้านคัน (โต ~28%) ขณะที่ Tesla ทำได้ 1.64 ล้านคัน (ลดลง ~9%) และถ้านับ NEV รวม PHEV ด้วย BYD ทำได้ถึง 4.6 ล้านคันทั้งปี ทิ้งห่างทุกคนแบบไม่เห็นฝุ่น
แต่เรื่องที่น่าตื่นเต้นกว่า BYD คือ กลุ่ม “ดาวรุ่ง EV จีน” ที่เผาเงินมาหลายปีเริ่มทำกำไรได้จริงในปี 2025 — นี่คือสัญญาณว่าโมเดลธุรกิจรถไฟฟ้าจีนเริ่มยืนได้ด้วยตัวเอง ไม่ใช่แค่ระดมทุนมาขาย:
- Leapmotor พลิกมาทำกำไรเต็มปีเป็นครั้งแรก (~$78 ล้าน) จากที่ขาดทุน $410 ล้านปีก่อน ยอดขายในจีนเพิ่มเท่าตัวเป็น ~597,000 คัน แซง Li Auto ขึ้นเป็นดาวรุ่งเบอร์หนึ่ง — และมี Stellantis (เจ้าของ Jeep, Peugeot) ถือหุ้นช่วยพาออกตลาดโลก
- XPeng ส่งมอบ ~429,000 คัน พุ่ง 126% และทำกำไรไตรมาส 4 ได้เป็นครั้งแรก (~¥380 ล้าน) เด่นด้านระบบช่วยขับและซอฟต์แวร์
- NIO ส่งมอบ ~326,000 คัน (สถิติสูงสุด +47%) ทำกำไรรายไตรมาสได้เป็นครั้งแรกในไตรมาส 4 (~¥283 ล้าน) จุดเด่นคือสถานี “สลับแบต” (battery swap) ที่เปลี่ยนแบตหมดเป็นแบตเต็มได้ในไม่กี่นาที
- Xiaomi ม้ามืดจากวงการมือถือ รถรุ่นแรก SU7 ขึ้นเป็นรถซีดานขายดีอันดับ 1 ในกลุ่มราคาเกิน ¥200,000 และธุรกิจรถพลิกมามีกำไรทั้งปีเร็วกว่าใคร อัตรากำไรขั้นต้นแตะ ~24%
- Li Auto ผู้บุกเบิกรถ “เพิ่มระยะ” (EREV — เครื่องยนต์ปั่นไฟอย่างเดียว ไม่ขับล้อ) ปีนี้สะดุด ส่งมอบ ~406,000 คัน (ลดลง ~19%) และกำไรหดเหลือแทบเสมอตัว — เครื่องเตือนว่าไม่มีใครรอดสงครามราคาแบบสบายๆ
ฉากหลังคือกองทัพค่ายดั้งเดิมของจีนที่ตัวใหญ่กว่ามาก — Geely, Chery, SAIC, Changan, Great Wall — ที่ผลิตทั้งรถน้ำมันและไฟฟ้าเป็นล้านคัน และเป็นหัวหอกการส่งออก โดยเฉพาะ Chery และ Geely ที่ยอดส่งออกนำโด่งในปี 2025
06อนาคต — ส่งออก รวมตลาด ไฮเทค
เมื่อตลาดในบ้านอิ่มตัวและแข่งจนเลือดสาด ทางรอดของค่ายจีนมีคำเดียว: ส่งออก และนี่คือสมรภูมิที่จะกำหนดทศวรรษหน้า
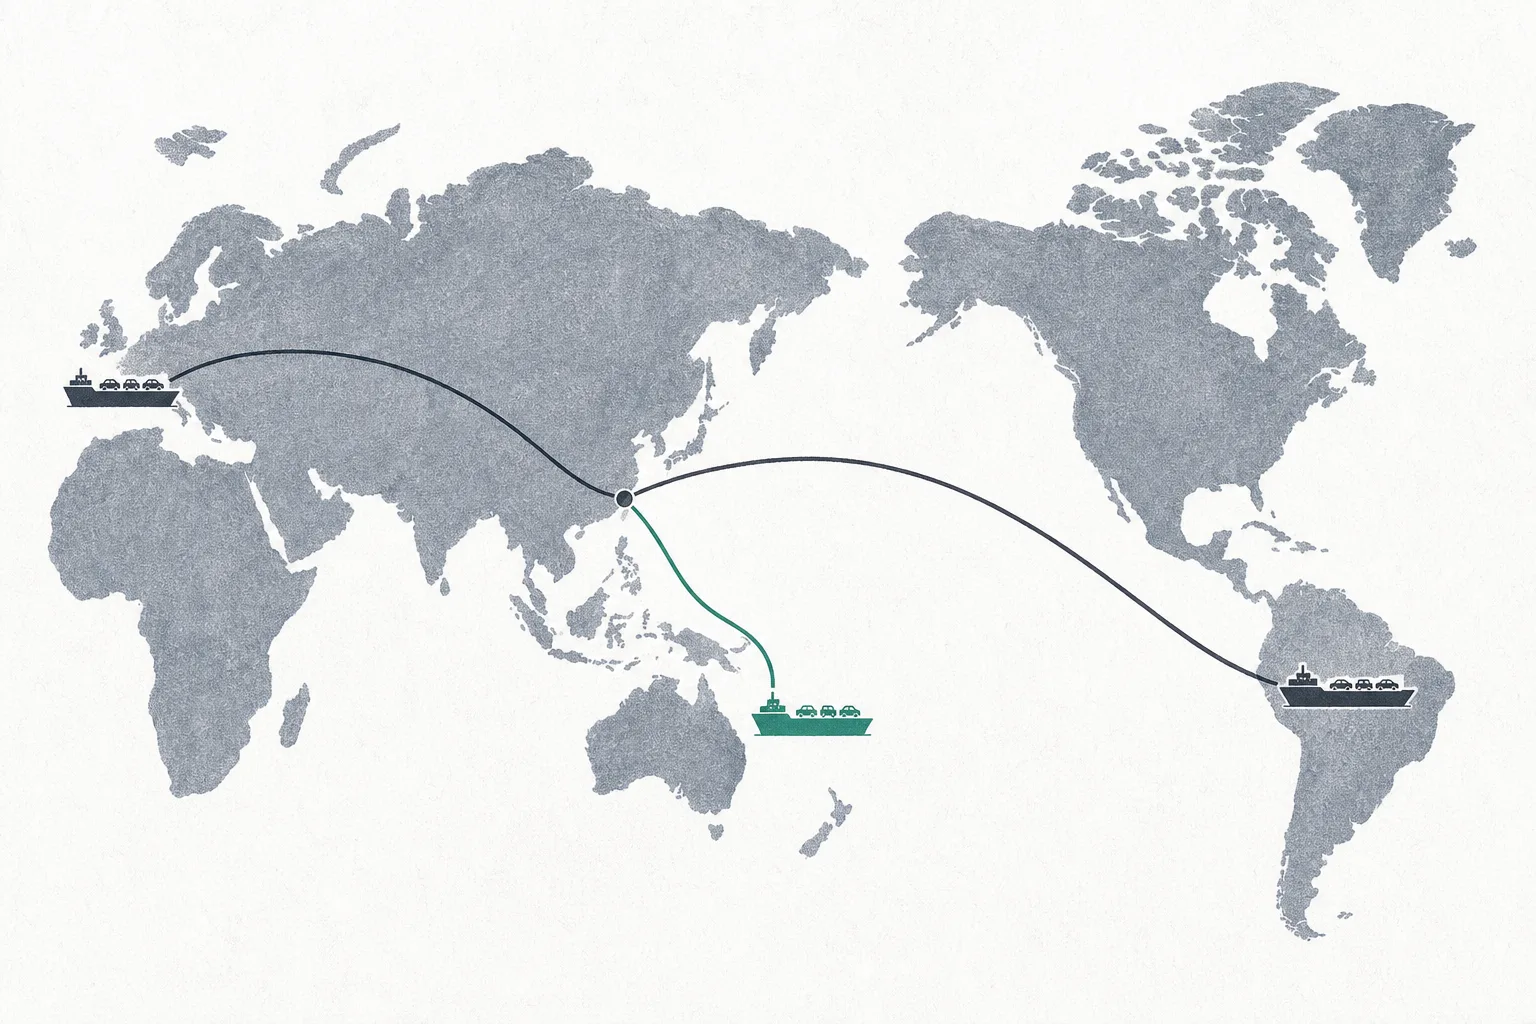
ในเอเชียตะวันออกเฉียงใต้ ค่ายจีนแทบจะกินรวบ — รถไฟฟ้าราว 70% ที่ขายในประเทศเศรษฐกิจใหญ่ของอาเซียนเป็นแบรนด์จีน และอินโดนีเซียเป็นตลาดที่ยอดส่งออกรถจีนโตเร็วเป็นอันดับสองของโลกในปี 2025 ไทยเองก็เป็นฐานผลิตที่ BYD, Great Wall, Chery และอื่นๆ เข้ามาตั้งโรงงาน ส่วนในยุโรป แม้เจอกำแพงภาษี ค่ายจีนก็ตอบโต้ด้วยการ ย้ายไปตั้งโรงงานในยุโรปเอง — เช่น Leapmotor (ร่วมกับ Stellantis) ที่หันไปผลิตในสเปน เพื่อข้ามกำแพงภาษีนำเข้า
แรงที่สองคือ การรวมตลาด (consolidation) ทุกวันนี้จีนมีแบรนด์ NEV ที่ยังขายอยู่ราว 129 แบรนด์ (จากที่เคยมีถึง ~500) นักวิเคราะห์เชื่อว่าภายในสิ้นทศวรรษจะเหลือที่ยืนได้จริงแค่ราว 15 แบรนด์ เกมนี้กำลังเข้าสู่ช่วง “น็อกเอาต์” ที่ He Xiaopeng ซีอีโอ XPeng เตือนว่าจะยาวอีกราว 5 ปี
แรงที่สามคือ การแข่งด้วยไฮเทค เมื่อฮาร์ดแวร์ถูกลงเรื่อยๆ จุดต่างจะย้ายไปอยู่ที่ซอฟต์แวร์ ระบบช่วยขับ การชาร์จเร็ว และประสบการณ์ในรถ — XPeng เด่นเรื่องระบบช่วยขับ NIO ปั้นเครือข่ายสลับแบต Xiaomi ขายความเป็น “สมาร์ทโฟนติดล้อ” ที่เชื่อมกับระบบนิเวศมือถือของตัวเอง สงครามรอบหน้าจะไม่ใช่แค่ “ใครถูกกว่า” แต่คือ “ใครฉลาดกว่า”
07ความท้าทายและความเสี่ยง
เสน่ห์ของการเติบโตมาพร้อมแผลที่ลึกพอกัน — และแผลที่ใหญ่ที่สุดชื่อ “สงครามราคา”
ความเสี่ยงข้อแรกคือ สงครามราคาและของล้นตลาด (overcapacity) การแข่งดุจนปักกิ่งเองต้องออกมาเตือนเรื่อง “involution” (การแข่งกันลงเหวจนทุกคนเจ็บ) ผลคืออัตรากำไรเฉลี่ยของอุตสาหกรรมรถจีนทั้งกลุ่มร่วงเหลือเพียง ~4% ต่ำสุดในประวัติศาสตร์ และที่น่ากลัวกว่าคือ ภายในปี 2026 กำลังผลิตรถของจีนจะแตะ ~25 ล้านคันต่อปี — เกือบเท่าดีมานด์รถไฟฟ้าทั้งโลกรวมกัน สร้างโรงงานไว้เกินมหาศาล นี่คือต้นตอของสงครามราคา แม้แต่ BYD เองปี 2025 กำไรสุทธิยัง ลดลง ~19% ทั้งที่ยอดขายเพิ่ม
ความเสี่ยงข้อสองคือ กำแพงภาษีและการเมือง เมื่อรถจีนถูกและล้น ประเทศอื่นก็กลัวอุตสาหกรรมในบ้านจะตาย สหภาพยุโรปจึงตั้งภาษีนำเข้ารถไฟฟ้าจีนเพิ่มเฉลี่ย ~20.8% บนภาษีเดิม 10% ส่วนสหรัฐฯ ตั้งกำแพงสูงจนแทบปิดตลาด ผลคือส่วนแบ่งมูลค่าของรถจีนในการนำเข้า EV ของยุโรปร่วงจาก ~55% เหลือ ~42% ภายในเวลาปีกว่า — ทางรอดอย่าง “ส่งออก” กำลังเจอแรงต้านหนักขึ้นเรื่อยๆ และการเมืองอาจกำหนดชะตามากกว่าคุณภาพรถ
ความเสี่ยงข้อสามคือ คลื่นการล้มหายตายจาก เมื่อกำไรบางเฉียบและของล้นตลาด แบรนด์ที่สเกลไม่ถึงและไม่มีเงินทุนหนาพอจะทยอยหายไป จาก 129 แบรนด์เหลือ ~15 หมายความว่าส่วนใหญ่จะ ไม่รอด — สำหรับนักลงทุน นี่คือสนามที่ “ยอดขายโต” ไม่ได้แปลว่า “ปลอดภัย” เพราะหลายเจ้าโตด้วยการขายขาดทุน
สรุปสั้นๆ: จีนชนะศึกรถไฟฟ้าระดับการผลิตและส่วนแบ่งตลาดไปแล้ว — 6 ใน 10 คันของโลกเป็นแบรนด์จีน นำโดย BYD ที่ทำเองทุกอย่างจนต้นทุนต่ำจนคู่แข่งตามไม่ทัน แต่ชัยชนะนี้มาพร้อมสงครามราคาที่บีบกำไรทั้งวงการ และกำแพงภาษีที่ขวางทางส่งออก คำถามใหญ่ของทศวรรษนี้ไม่ใช่ “จีนจะนำรถไฟฟ้าไหม” — มันนำไปแล้ว — แต่คือ “ใครในกองทัพจีนจะรอดมาเก็บเกี่ยวผลของชัยชนะนั้นได้จริง”