Megatrend · Electrification & Mobility
เปลี่ยนไฟในแบตให้กลายเป็นแรงหมุนของล้อ
ทุกคนพูดถึงแบตเตอรี่ราวกับว่ามันคือทั้งหมดของรถ EV — แต่แบตเก็บแค่ “พลังงาน” เฉยๆ สิ่งที่เอาไฟฟ้าก้อนนั้นมาทำให้ล้อหมุนจริงๆ คือชุดชิ้นส่วนที่คนนอกแทบไม่เคยได้ยินชื่อ: มอเตอร์ไฟฟ้า และ “อินเวอร์เตอร์” ที่ขับมันด้วยชิปกำลัง ในบทเรียนนี้เราจะเปิดฝากระโปรงดูว่าพลังงานเดินทางจากแบตไปถึงล้อยังไง ทำไมการเปลี่ยนชิปจากซิลิคอนธรรมดาเป็น “ซิลิคอนคาร์ไบด์ (SiC)” ถึงกลายเป็นสมรภูมิที่แพงและโตเร็วที่สุดของรถ EV รองจากแบต และทำไมจีนถึงคุมทั้งมอเตอร์และแม่เหล็กที่ทำให้มันหมุน
01มันคืออะไร (สามชิ้นส่วน)
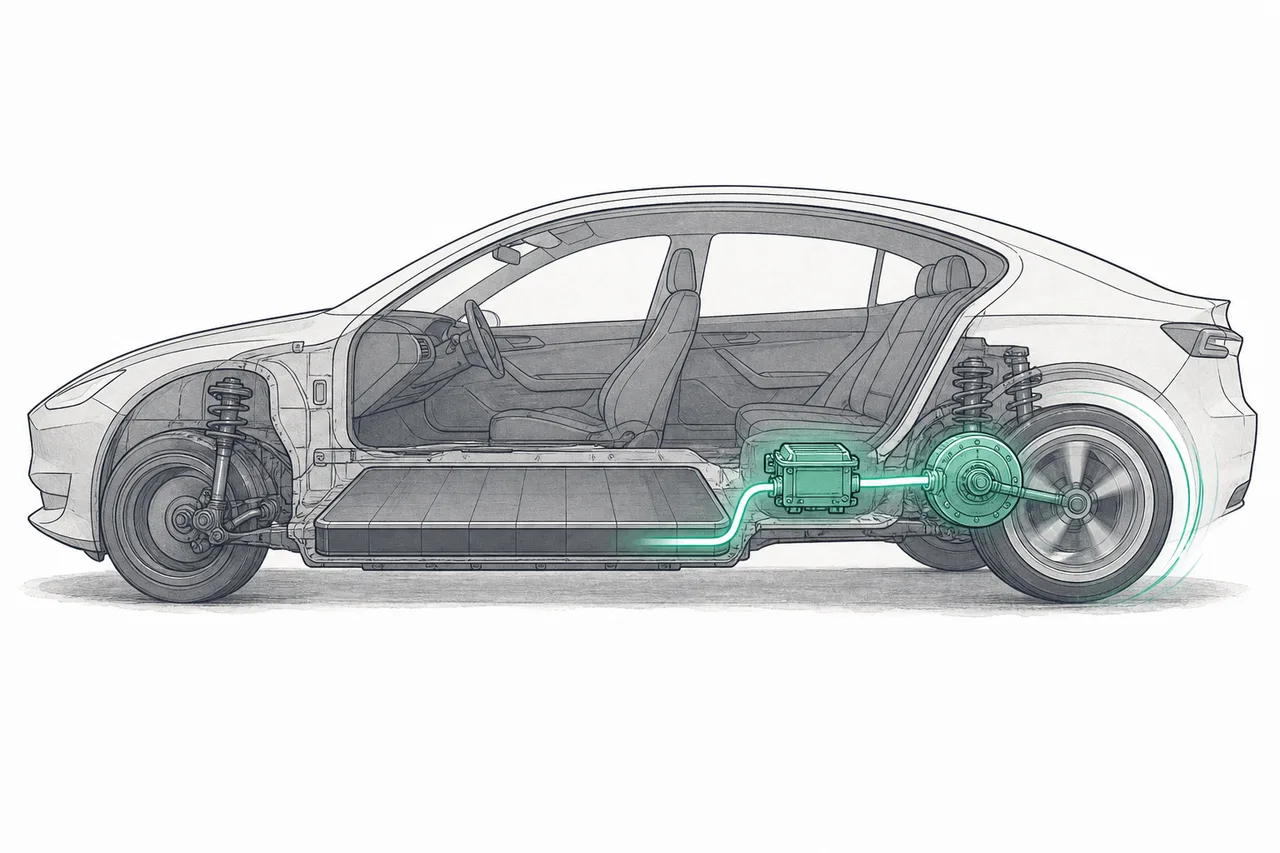
ลองนึกภาพรถ EV เป็นร่างกายคน แบตเตอรี่คือกระเพาะ — เก็บพลังงานไว้ แต่กระเพาะอย่างเดียวขยับตัวไม่ได้ ต้องมี “กล้ามเนื้อ” ที่ออกแรง และ “ระบบประสาท” ที่สั่งกล้ามเนื้อให้ออกแรงเท่าไหร่ เมื่อไหร่ ส่วนที่ทำหน้าที่นี้แหละคือ node ที่เรากำลังคุยกัน — EV Powertrain & Power Electronics หรือ “ชุดส่งกำลังและอิเล็กทรอนิกส์กำลัง” ของรถไฟฟ้า
มันประกอบด้วยสามชิ้นส่วนหลักที่ทำงานเป็นทอดๆ:
- มอเตอร์ไฟฟ้า (กล้ามเนื้อ): ตัวที่เปลี่ยนไฟฟ้าเป็นแรงหมุนจริงๆ — รับไฟเข้า แล้วหมุนเพลาที่ต่อไปยังล้อ หัวใจของมันคือ “แม่เหล็ก” กับ “ขดลวด”
- อินเวอร์เตอร์ (สมองสั่งกล้ามเนื้อ): กล่องที่อัดแน่นด้วย “ชิปกำลัง” ทำหน้าที่แปลงไฟกระแสตรง (DC) จากแบต ให้เป็นไฟกระแสสลับ (AC) ที่มอเตอร์ใช้ได้ และคุมว่าจะจ่ายไฟแรงแค่ไหน — นี่คือชิ้นส่วนที่ตัดสินว่ารถจะออกตัวนุ่มหรือกระชาก ประหยัดไฟหรือเปลือง
- ออนบอร์ดชาร์จเจอร์ (ที่ชาร์จในตัวรถ): ตัวแปลงไฟบ้าน (AC) ที่เสียบชาร์จ ให้กลายเป็นไฟ DC ที่เก็บเข้าแบตได้
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Electrification & Mobility และมันแยกออกเป็น สองหมวดย่อย ที่เราจะเจาะลึกทั้งคู่ในบทเรียนนี้ เพราะมันคือสองด้านของเหรียญเดียวกัน:
- EV Power Semiconductors (SiC / IGBT) — “ชิปกำลัง” ที่อยู่ในอินเวอร์เตอร์ ตัวที่ควบคุมการไหลของไฟแรงสูง
- E-motors, Inverters & Drivetrain — ตัวมอเตอร์ กล่องอินเวอร์เตอร์ และ “e-axle” ที่รวมทุกอย่างเข้าด้วยกัน
DC (ไฟกระแสตรง) = ไฟที่ไหลทิศทางเดียวคงที่ แบตเตอรี่เก็บและจ่ายไฟแบบนี้ · AC (ไฟกระแสสลับ) = ไฟที่สลับทิศกลับไปกลับมาเป็นจังหวะ ซึ่งเป็นรูปแบบที่ทำให้มอเตอร์หมุนได้ดี · ปัญหาคือแบตให้ DC แต่มอเตอร์อยากได้ AC — “อินเวอร์เตอร์” จึงเป็นตัวกลางที่สลับไฟ DC ให้กลายเป็น AC หลายพันครั้งต่อวินาที และนี่คือจุดที่ “ชิปกำลัง” เข้ามาเป็นพระเอก
02ทำไมถึงสำคัญ — ของแพงที่สุดรองจากแบต
เวลาคนคำนวณต้นทุนรถ EV มักนึกถึงแค่แบต (~30–40% ของราคารถ) แต่ชิ้นส่วนที่ “โตเร็วและมีมูลค่าต่อหน่วยสูงที่สุดรองจากแบต” คือชิปกำลังในชุดส่งกำลังนี่เอง เหตุผลง่ายมาก: รถ EV ใช้ชิปมูลค่ามากกว่ารถน้ำมัน (ICE) ถึง 2–3 เท่า และส่วนที่เพิ่มขึ้นเกือบทั้งหมดคือ “ชิปกำลัง” ที่ต้องจัดการไฟหลายร้อยโวลต์จากแบตไปสู่มอเตอร์ — ไฟแรงระดับที่รถน้ำมันไม่เคยต้องรับมือ
ขนาดตลาดเล่าเรื่องได้ชัด ตลาด อินเวอร์เตอร์ของรถ EV อย่างเดียวมีมูลค่าราว $7,800 ล้านในปี 2025 และคาดว่าจะโตไปแตะ ~$30,000 ล้านในปี 2035 ส่วนตลาด อิเล็กทรอนิกส์กำลังของ EV โดยรวม อยู่ที่ราว $33,000 ล้านในปี 2025 มุ่งหน้าสู่ ~$59,000 ล้านในต้นทศวรรษ 2030
แต่ตัวเลขที่สะเทือนใจที่สุดคือ มูลค่าชิปต่อรถหนึ่งคัน รถน้ำมันทั่วไปมีชิปมูลค่าราว $500–600 ต่อคัน รถ EV ทะลุ ~$1,500 ขึ้นไป โดยส่วนต่างก้อนโตคือชิปกำลัง — นี่คือสาเหตุที่ผู้ผลิตเซมิคอนดักเตอร์มองรถ EV เป็น “เครื่องดูดดีมานด์” ชั้นดี: ยิ่งโลกเปลี่ยนไปใช้ไฟฟ้า ทุกคันที่ออกจากโรงงานก็แปลว่าชิปกำลังถูกขายเพิ่มอีกชุด
03มันทำงานยังไง (จากแบตถึงล้อ)
มาดูเส้นทางจริงของพลังงาน ตั้งแต่ออกจากแบตจนไปหมุนล้อ มันมีแค่ไม่กี่ก้าว แต่ทุกก้าวสำคัญ:
ขั้นที่ 1 — แบตจ่ายไฟ DC ออกมา เป็นไฟแรงสูง (สมัยนี้ 400 หรือ 800 โวลต์) ที่ไหลทิศทางเดียว แต่ปัญหาคือมอเตอร์หมุนด้วยไฟ DC ตรงๆ ไม่ได้
ขั้นที่ 2 — อินเวอร์เตอร์คือหัวใจของทั้งหมด ข้างในมันคือกลุ่ม “ชิปกำลัง” (สวิตช์ไฟฟ้า) ที่ปิด-เปิดเร็วมากระดับหลายพันถึงหมื่นครั้งต่อวินาที เพื่อ “ปั้น” ไฟ DC ให้กลายเป็นคลื่นไฟ AC สามเฟส และคุมว่าจะจ่ายแรงแค่ไหน — เหยียบคันเร่งลึก ชิปก็จ่ายไฟถี่และแรงขึ้น นี่คือจุดที่ “สมอง” อยู่ และจุดที่พลังงานสูญเสียมากที่สุดถ้าชิปไม่ดี
ขั้นที่ 3 — มอเตอร์เปลี่ยนไฟเป็นแรงบิด ไฟ AC ที่เข้ามาสร้างสนามแม่เหล็กหมุนในขดลวด ลากแม่เหล็กที่โรเตอร์ให้หมุนตาม เพลาก็หมุน ส่งกำลังผ่านเฟืองทดไปยังล้อ — รถพุ่งออกไป
กุญแจสำคัญที่ต้องเข้าใจคือ “ทุกครั้งที่ชิปปิด-เปิด มันสูญเสียพลังงานนิดหน่อยเป็นความร้อน” และเพราะมันปิด-เปิดเป็นหมื่นครั้งต่อวินาที ความสูญเสียจิ๊บจ๊อยนั้นรวมกันกลายเป็นเรื่องใหญ่ — ไฟที่ควรไปหมุนล้อ กลับกลายเป็นความร้อนทิ้งไปเปล่าๆ นี่คือจุดที่ “วัสดุของชิป” เข้ามาเปลี่ยนเกม
04SiC — ชิปที่ปลดล็อกยุค 800 โวลต์
นี่คือหมวดย่อยแรกของเรา — EV Power Semiconductors และเรื่องราวทั้งหมดหมุนรอบการเปลี่ยนวัสดุชิปจาก “ซิลิคอนธรรมดา” ไปสู่ ซิลิคอนคาร์ไบด์ (SiC)
หลายปีที่ผ่านมา ชิปกำลังในอินเวอร์เตอร์เป็นทรานซิสเตอร์ซิลิคอนชนิด IGBT ซึ่งทำงานได้ดีและถูก แต่พอต้องจัดการไฟแรงดันสูงระดับ 800 โวลต์ มันเริ่ม “ร้อนและเปลืองไฟ” เพราะสูญเสียพลังงานมากตอนสวิตช์ SiC แก้ปัญหานี้ได้ตรงจุด — มันทนแรงดันสูงกว่า ทนความร้อนดีกว่า และสวิตช์ได้เร็วกว่าโดยสูญเสียพลังงานน้อยกว่ามาก
ตัวเลขจากงานวิจัยชัดเจน: ในระบบ 800 โวลต์ อินเวอร์เตอร์ที่ใช้ SiC มีการสูญเสียพลังงานรวม ต่ำกว่าแบบ IGBT ราว 50–70% ผลในโลกจริงคือ รถวิ่งได้ไกลขึ้นราว 5% ด้วยแบตก้อนเท่าเดิม — หรือมองอีกมุม คือใช้แบตเล็กลง ถูกลง เบาลง เพื่อระยะทางเท่าเดิม สำหรับค่ายรถที่แข่งกันทุกกิโลเมตรและทุกบาทของต้นทุนแบต นี่คือเรื่องใหญ่
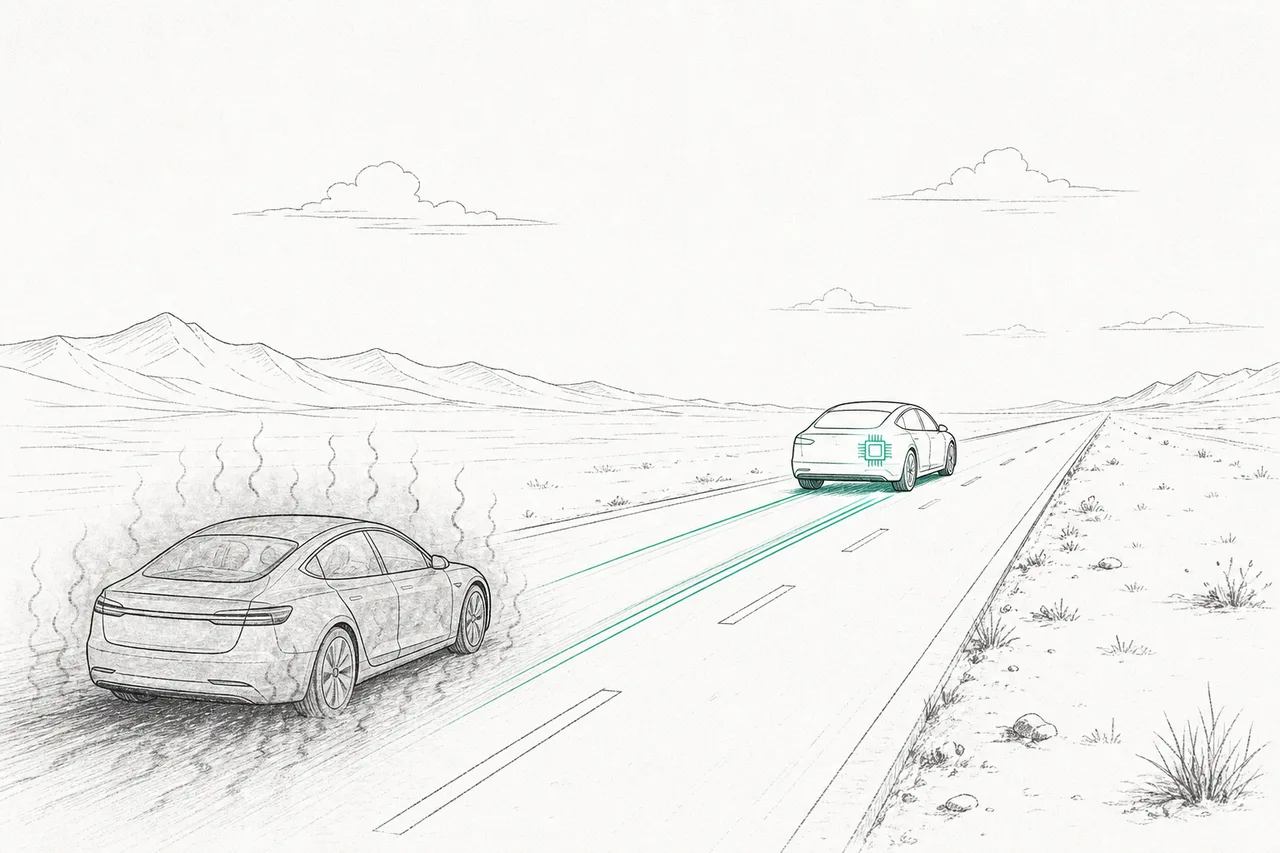
นี่คือเหตุผลที่ SiC เกาะกับเทรนด์ “800 โวลต์” อย่างแยกไม่ออก ระบบ 800V (เทียบกับ 400V เดิม) ทำให้ชาร์จเร็วขึ้นมากและจ่ายกำลังได้สูงขึ้น แต่ที่ 800V ชิป IGBT ยิ่งร้อนยิ่งเปลือง — SiC จึงแทบเป็นทางเลือกบังคับ และนี่คือเหตุผลที่ รถยนต์กินดีมานด์ SiC ไปถึง ~62% ของทั้งตลาดในปี 2024
IGBT = ทรานซิสเตอร์กำลังจากซิลิคอนแบบเดิม ถูก ทน ใช้กันมานาน ยังครองตลาดอินเวอร์เตอร์ราว 60%+ ในปี 2025 · SiC (ซิลิคอนคาร์ไบด์) = วัสดุชิปกลุ่ม “wide-bandgap” ที่ทนแรงดัน-ความร้อนได้ดีกว่ามาก สวิตช์เร็วกว่า เสียพลังงานน้อยกว่า แต่แพงกว่า · พูดง่ายๆ IGBT คือ “ของถูกที่พอใช้” ส่วน SiC คือ “ของแพงที่คุ้มในงานไฟแรงสูง” — และยิ่งรถวิ่งสู่ยุค 800V โลกก็ยิ่งเอนไปทาง SiC
แต่ตลาด SiC ก็โหดไม่แพ้ใคร — ส่วนแบ่งกระจุกตัวในมือผู้เล่นไม่กี่ราย ปี 2024 STMicroelectronics ครองอันดับ 1 (~29–33%), onsemi ตามมา (~22%), Infineon อันดับ 3 (~16%) และห้ารายแรก (เพิ่ม Wolfspeed กับ ROHM) คุมตลาดรวมกันเกิน 90% เรื่องดราม่าที่สุดคือ Wolfspeed ผู้บุกเบิกวัสดุ SiC สัญชาติอเมริกัน ที่ทุ่มสร้างโรงงานล่วงหน้ามหาศาล แต่ดีมานด์ EV ชะลอกว่าคาด จน ต้องยื่นล้มละลายตามมาตรา 11 และเพิ่งออกจากกระบวนการในเดือนกันยายน 2025 หลังลดหนี้ลงราว 70% — บทเรียนสดๆ ว่าเทรนด์ถูก แต่ลงทุนผิดจังหวะก็เจ็บหนักได้
05มอเตอร์ & แม่เหล็ก — เกมที่จีนคุม
นี่คือหมวดย่อยที่สอง — E-motors, Inverters & Drivetrain ถ้าชิป SiC คือสมรภูมิของฝั่งตะวันตก (สหรัฐ-ยุโรป) ฝั่งมอเตอร์กลับเป็นเกมที่ จีนคุมแทบเบ็ดเสร็จ
ฝั่งมอเตอร์ เทรนด์ใหญ่สุดคือการยุบ มอเตอร์ + อินเวอร์เตอร์ + เฟือง เข้าเป็นกล่องเดียวที่เรียกว่า “e-axle” (3-in-1) — เล็กลง เบาลงราว 20% และมีประสิทธิภาพราว 95% ตลาด e-axle มุ่งสู่ ~$110,000 ล้านภายในปี 2035 (จาก ~$22,000 ล้านในปี 2025) ใครยุบรวมได้ถูกและดีที่สุดจะได้เปรียบทั้งต้นทุนและสมรรถนะ (เจาะลึก →)
มอเตอร์ EV ส่วนใหญ่เป็นชนิด permanent magnet (แม่เหล็กถาวร) เพราะให้แรงบิดสูงและประหยัดไฟที่สุด หัวใจของมันคือ “แม่เหล็กแรงสูง” ชนิด NdFeB (นีโอดิเมียม-เหล็ก-โบรอน) — และนี่คือจุดที่เกมพลิกมาอยู่ในมือจีน เพราะ จีนคุมการผลิตแม่เหล็ก NdFeB ของโลกกว่า 90% และในปี 2025 มอเตอร์ EV ใหม่ราว 95% ยังต้องพึ่งแม่เหล็กแรร์เอิร์ธชนิดนี้ — มอเตอร์หนึ่งตัวใช้แม่เหล็ก NdFeB ราว 1–2 กิโลกรัม
ตลาดมอเตอร์เองก็ใหญ่และโตเร็ว — มูลค่าราว $11,000 ล้านในปี 2024 ขึ้นเป็น ~$17,000 ล้านในปี 2025 และเอเชีย (นำโดยจีน) ครองตลาดอย่างชัดเจน ฝั่งจีนผู้เล่นที่รุกหนักสุดคือ BYD (ทำ e-axle เองครบวงจร) และ Inovance ส่วนผู้เล่นฝั่งตะวันตกอย่าง BorgWarner และ Vitesco/Schaeffler ยังแข่งได้ในระดับเทคโนโลยี แต่ต้นทุนการผลิตจำนวนมากยังสู้ห่วงโซ่จีนยาก — บทเรียนสดๆ คือ Nidec (ญี่ปุ่น) ที่เคยตั้งเป้าเป็นผู้นำ e-axle ระดับโลก กลับ ถอนตัวออกจากธุรกิจ e-axle หลังขาดทุนหนัก (~¥87,700 ล้านในครึ่งปีแรกของปีงบ 2025) ผู้บริหารเรียกมันว่า “red ocean” แล้วทยอยปิด JV ทั้งฝั่งจีน (GAC) และยุโรป (Stellantis) — แม้แต่ผู้ที่อยากเป็นผู้นำยังถอย
และในเดือนเมษายน 2025 จีนก็ใช้อำนาจนี้จริง — ออกมาตรการคุมการส่งออกแร่แรร์เอิร์ธและแม่เหล็ก (รวมถึง dysprosium, terbium) ผลคือราคา dysprosium/terbium ในยุโรปพุ่งขึ้นถึง 6 เท่า ของราคาในจีน และผู้ผลิตรถบางรายในสหรัฐ-ยุโรปต้อง ลดกำลังการผลิตภายในไม่กี่สัปดาห์ เพราะแม่เหล็กขาด นี่คือบทเรียนว่าจุดที่ดูเหมือน “ชิ้นส่วนกลไกธรรมดา” กลับเป็นคอขวดเชิงภูมิรัฐศาสตร์ที่อันตรายที่สุดของรถ EV
ทางออกที่ค่ายรถกำลังเร่งทำคือ มอเตอร์ที่ไม่ใช้แม่เหล็กแรร์เอิร์ธ เช่น EESM (มอเตอร์แบบกระตุ้นโรเตอร์ด้วยขดลวดแทนแม่เหล็ก) ที่ BorgWarner และ Vitesco พัฒนาขึ้น — Tesla เองก็ประกาศว่ามอเตอร์รุ่นหน้าจะเลิกใช้แรร์เอิร์ธ แต่การเปลี่ยนผ่านนี้ยังต้องใช้เวลาอีกหลายปี
06มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “จุดบรรจบ” ระหว่างโลกของรถยนต์กับโลกของเซมิคอนดักเตอร์ — มันนั่งอยู่ตรงกลางของหลายเทรนด์ที่ป้อนกันและกัน:
- เป็นชิ้นส่วนของ Electrification & Mobility (รถ EV ทั้งคัน): มันคือ “ชุดส่งกำลัง” ที่ทำงานคู่กับ แบตเตอรี่ (Battery Cells) — แบตเก็บพลังงาน ชุดนี้เอาไปใช้ ขาดอย่างใดอย่างหนึ่งรถก็วิ่งไม่ได้
- ป้อนตรงให้ Passenger EV OEMs: ค่ายรถซื้ออินเวอร์เตอร์ มอเตอร์ และ e-axle จากซัพพลายเออร์กลุ่มนี้ (หรือทำเอง) — มันคือต้นทุนและจุดต่างด้านสมรรถนะที่สำคัญที่สุดรองจากแบต
- เป็นหน้าตาเฉพาะของ Analog, Power & Discrete: ชิปกำลัง SiC/IGBT ในที่นี้คือ “แอปพลิเคชันที่ใหญ่ที่สุด” ของชิป power semiconductor ทั้งหมวด — เทรนด์ EV คือเครื่องยนต์ดีมานด์หลักของชิปกลุ่มนั้น
- พึ่ง Critical Materials & Supply Chain โดยตรง: ทั้งเวเฟอร์ SiC และแม่เหล็กแรร์เอิร์ธ NdFeB มาจากห่วงโซ่วัตถุดิบสำคัญ — และนี่คือจุดเปราะบางเชิงภูมิรัฐศาสตร์ที่สุดของทั้ง node
- เชื่อมกับ Robotics & Physical AI: มอเตอร์และอินเวอร์เตอร์แบบเดียวกันนี้ คือสิ่งที่ทำให้หุ่นยนต์ขยับได้ — เทคโนโลยีขับเคลื่อนถูกแชร์ข้ามอุตสาหกรรม
07ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2024–2025 เป็นช่วง “เหวี่ยง” ของหมวดนี้ ดีมานด์ EV โตช้ากว่าที่หลายค่ายคาดไว้ ทำให้ผู้ผลิตชิป SiC ที่ลงทุนล่วงหน้าหนัก (โดยเฉพาะ Wolfspeed) เจ็บตัว และเกิดภาวะกำลังผลิตตึงๆ หลวมๆ สลับกัน แต่ทิศทางระยะยาวยังชัด — ทุกคันที่เปลี่ยนเป็นไฟฟ้าคือดีมานด์ชิปกำลังและมอเตอร์ก้อนใหม่ และการย้ายไปสถาปัตยกรรม 800V ทำให้สัดส่วน SiC ในแต่ละคันเพิ่มขึ้นเรื่อยๆ
สนามนี้แบ่งเป็นสองค่ายชัดเจน: ฝั่งชิปกำลัง ที่ผู้นำเป็นบริษัทเซมิคอนดักเตอร์ตะวันตก-ญี่ปุ่น และ ฝั่งมอเตอร์/ระบบขับเคลื่อน ที่ผสมระหว่างซัพพลายเออร์ยานยนต์รายใหญ่กับยักษ์จีนที่ทำเองครบวงจร
08อนาคต & ความเสี่ยง
ทิศทางแรกชัดเจน: SiC จะกินส่วนแบ่งจาก IGBT มากขึ้นเรื่อยๆ ตามการย้ายไปสถาปัตยกรรม 800V และเมื่อทั้งอุตสาหกรรมย้ายไปผลิตบนเวเฟอร์ 300mm ต้นทุน SiC ต่อชิปจะถูกลง ทำให้มันลงไปอยู่ในรถระดับกลาง-ล่าง ไม่ใช่แค่รถพรีเมียม — ตลาดอินเวอร์เตอร์ EV ที่ ~$8B วันนี้ มุ่งหน้าสู่ $30B ในทศวรรษหน้า
ทิศทางที่สองคือ การรวมร่าง (integration) มอเตอร์ + อินเวอร์เตอร์ + เฟืองทด กำลังถูกยุบรวมเป็นชิ้นเดียวที่เรียกว่า “e-axle” เพื่อลดน้ำหนัก ต้นทุน และพื้นที่ — ใครทำ e-axle ได้ถูกและดีที่สุดจะได้เปรียบ และนี่คือสนามที่ผู้เล่นจีนอย่าง BYD และ Inovance รุกหนักที่สุด — สนามที่ดุถึงขั้นที่ Nidec ผู้เคยหมายเป็นเจ้าตลาด ยังต้องถอนตัวออกไป (ดู §05) สะท้อนว่ามาร์จิ้นบางและการแข่งด้านต้นทุนโหดแค่ไหน
แต่ความเสี่ยงก็ฝังลึก ความเสี่ยงข้อแรกคือวัฏจักร EV ที่คาดเดายาก กรณี Wolfspeed คือบทเรียนสดๆ — เทรนด์ SiC ถูกต้องในระยะยาว แต่ถ้าทุ่มสร้างโรงงานล่วงหน้าตอนที่ดีมานด์ EV ยังไม่มาตามคาด ก็เจ็บถึงขั้นล้มละลายได้ ความเร็วของการเปลี่ยนผ่าน EV คือตัวแปรที่คาดเดายากที่สุด
ความเสี่ยงข้อสองคือแรร์เอิร์ธและการพึ่งจีน ตราบใดที่มอเตอร์ EV ~95% ยังพึ่งแม่เหล็ก NdFeB และจีนคุมการผลิตกว่า 90% การคุมส่งออกแต่ละครั้ง (อย่างปี 2025) ก็กดดันทั้งอุตสาหกรรมได้ในพริบตา — ใบอนุญาตส่งออกที่จีนให้แบบมีอายุสั้นๆ ทำให้ความเสี่ยงนี้แขวนอยู่บนเส้นด้ายตลอดเวลา มอเตอร์ไร้แรร์เอิร์ธยังเป็นทางออกที่ต้องใช้เวลาอีกหลายปี
ความเสี่ยงข้อสามคือสงครามราคาจากจีน จีนคุมมอเตอร์และทำชุดส่งกำลังเองครบวงจร (แบบ BYD) ทำให้ต้นทุนต่ำกว่าคู่แข่งตะวันตกมาก ผู้เล่นที่ขายแต่ชิ้นส่วนทั่วไปจะถูกบีบกำไรหนักขึ้น — อำนาจตั้งราคาจะเหลืออยู่เฉพาะกับคนที่คุม “เทคโนโลยีที่ทำยากที่สุด” คือชิป SiC ระดับสูงและ e-axle ที่รวมร่างได้ดีที่สุด
สรุปสั้นๆ: ทุกคนมองแบตเป็นพระเอกของรถ EV แต่ชิ้นส่วนที่ “เปลี่ยนไฟในแบตให้กลายเป็นแรงหมุนของล้อ” จริงๆ ต่างหากที่เป็นสมรภูมิเทคโนโลยีที่ร้อนแรง — ฝั่งหนึ่งคือศึกชิป SiC ที่ฝั่งตะวันตกครอง อีกฝั่งคือเกมมอเตอร์-แม่เหล็กที่จีนคุม และคนที่จะชนะในทศวรรษหน้าคือคนที่เข้าใจว่าทั้งสองด้านนี้คือเหรียญเดียวกัน