Megatrend · Cloud & Digital Infrastructure
เจ้าที่ดินสามรายที่คุมคอมพิวเตอร์ของทั้งโลก
เกือบทุกแอป เว็บ และโมเดล AI ที่คุณใช้ ล้วนรันอยู่บนเครื่องของบริษัทแค่สามราย — Amazon (AWS), Microsoft (Azure) และ Google Cloud พวกเขาคือ “เจ้าที่ดิน” ที่ให้คนทั้งโลกเช่าพลังประมวลผล และตอนนี้กำลังแข่งกันเทเงินลงทุนระดับที่ธุรกิจไม่เคยเห็นมาก่อน — เกือบ $725,000 ล้าน ในปีเดียว — เพื่อสร้างศูนย์ข้อมูล AI ให้ทันคลื่นที่ใหญ่ที่สุดในประวัติศาสตร์เทคโนโลยี นี่คือเรื่องของโอลิโกพอลีที่ค้ำเศรษฐกิจดิจิทัลและ AI ทั้งระบบไว้
01มันคืออะไร — เจ้าที่ดินคลาวด์รายใหญ่
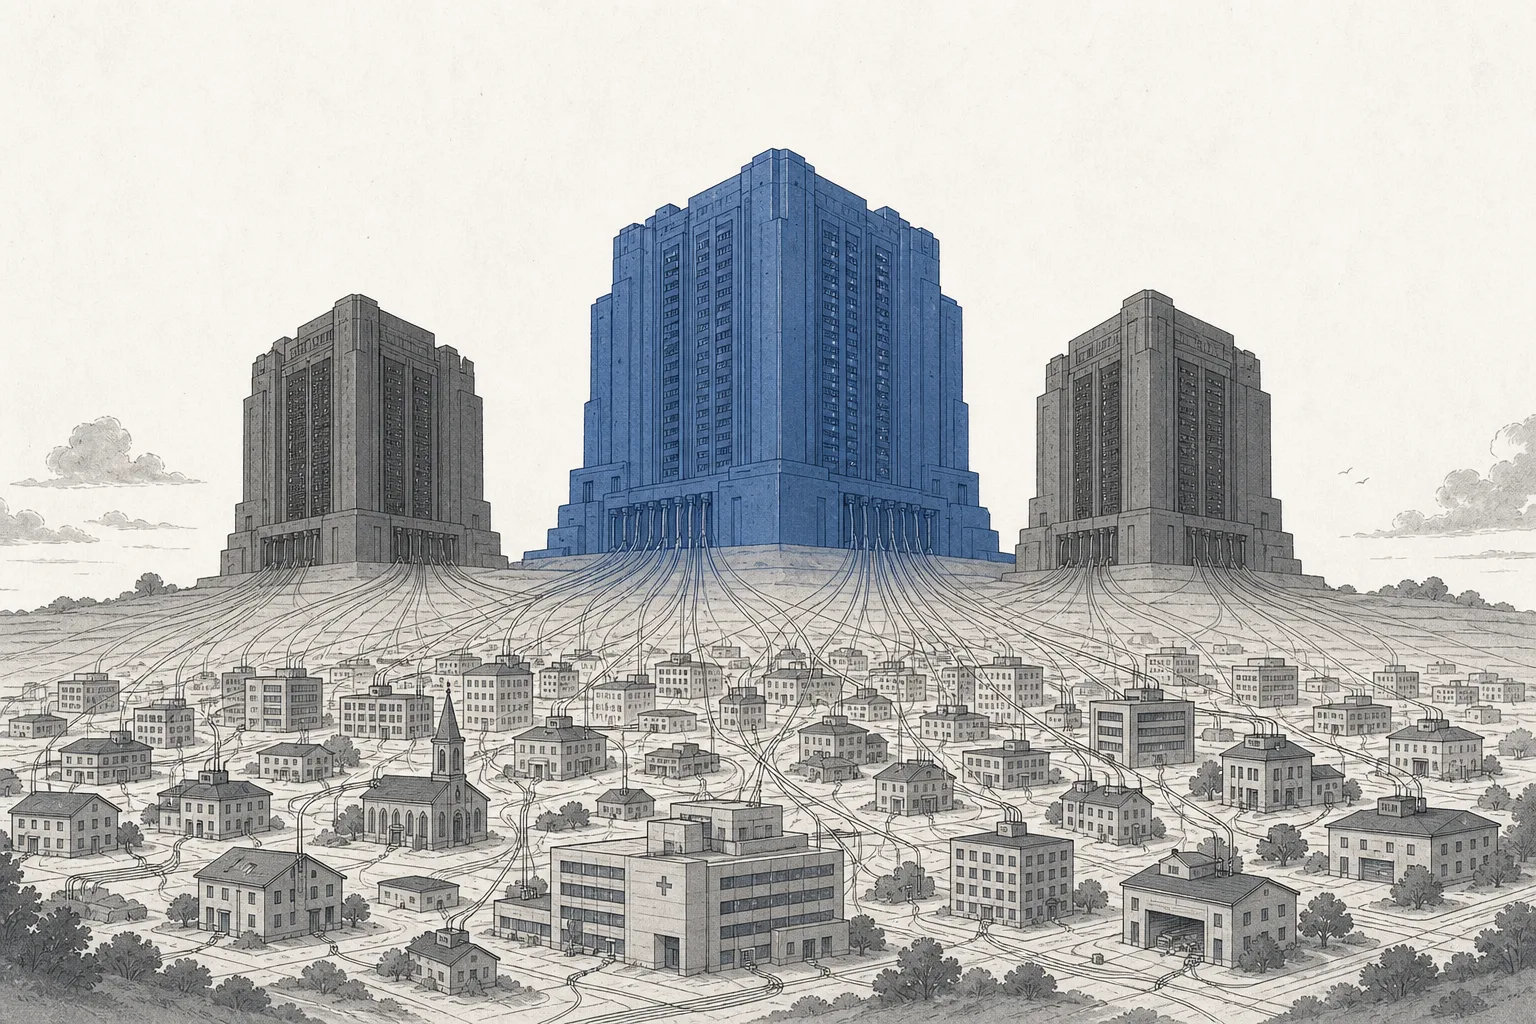
ลองนึกภาพว่าคอมพิวเตอร์ของทั้งโลกไม่ได้กระจายอยู่ตามบ้านตามบริษัท แต่ถูกรวมไว้ในโกดังยักษ์ไม่กี่แห่ง แล้วใครอยากใช้ก็ “เช่า” เอา — สั่งเซิร์ฟเวอร์พันเครื่องตอนเช้า คืนมันตอนเย็น จ่ายเฉพาะที่ใช้จริง นั่นคือคลาวด์ และ node นี้พูดถึง เจ้าของโกดังที่ใหญ่ที่สุด — บริษัทที่สร้างศูนย์ข้อมูล (data center) มหึมาทั่วโลกแล้วปล่อยเช่าพลังประมวลผลให้ทุกคน
คำว่า “hyperscaler” หมายถึงผู้ให้บริการที่สเกลใหญ่ระดับที่บริษัทธรรมดาทำเองไม่ได้ — ศูนย์ข้อมูลที่มีเซิร์ฟเวอร์เป็นล้านเครื่อง กินไฟระดับเมืองเล็กทั้งเมือง และ “mega-cap” คือกลุ่มที่ใหญ่ที่สุดในนั้น: สามเจ้าใหญ่ (Big Three) — Amazon ด้วยบริการ AWS, Microsoft ด้วย Azure และ Alphabet ด้วย Google Cloud — บวกผู้ท้าชิงที่ไต่ขึ้นมาอย่าง Oracle และยักษ์จีนอย่าง Alibaba กับ Tencent พวกนี้ไม่ใช่แค่บริษัทเทคโนโลยี แต่เป็น “เจ้าที่ดินดิจิทัล” ที่ทั้งโลกต้องมาเช่าที่อยู่
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยที่ลึกที่สุดภายใต้ Hyperscale Cloud (IaaS / PaaS) ในเทรนด์ใหญ่ Cloud & Digital Infrastructure มันโฟกัสเฉพาะ คลาวด์ทั่วไปของยักษ์ใหญ่ — แพลตฟอร์มสารพัดประโยชน์ที่ขาย “ทุกอย่างครบในที่เดียว” ส่วน node พี่น้องข้างกันคือ Specialized / Developer Cloud ที่เป็นคลาวด์เฉพาะทางเล็กกว่า เน้นนักพัฒนาและงานเฉพาะ — ถ้าจะพูดถึงผู้ท้าชิงสายเล็กกะทัดรัด เรื่องนั้นอยู่ที่ node นั้น บทเรียนนี้ขอโฟกัสที่ “สามเจ้าใหญ่” ที่คุมเกมอยู่
คลาวด์ทั่วไปของยักษ์ใหญ่ขายสองชั้นล่างสุด · IaaS (Infrastructure-as-a-Service) = เช่า “วัตถุดิบดิบ” เซิร์ฟเวอร์ ที่เก็บข้อมูล เครือข่าย เหมือนเช่าที่ดินเปล่าพร้อมสาธารณูปโภค · PaaS (Platform-as-a-Service) = เช่า “เครื่องมือสำเร็จรูป” ที่วางบนนั้น เช่น ฐานข้อมูลที่ดูแลให้อัตโนมัติ หรือเครื่องมือ AI พร้อมใช้ — เพื่อให้นักพัฒนาสร้างของได้เร็วขึ้นโดยไม่ต้องประกอบเองทุกชิ้น
02ทำไมถึงสำคัญ — รากฐานของเศรษฐกิจดิจิทัลและ AI
วิธีที่ดีที่สุดในการเข้าใจความสำคัญของยักษ์คลาวด์ คือเทียบกับ โรงไฟฟ้า เมื่อ 100 ปีก่อน โรงงานทุกแห่งต้องปั่นไฟเอง จนมี “กริดไฟฟ้า” กลางให้เสียบปลั๊กดึงไฟมาใช้ — โรงงานก็เลิกปั่นไฟเอง ไปโฟกัสกับการผลิตสินค้าแทน สามยักษ์คลาวด์คือ “กริด” แบบเดียวกัน แต่จ่าย พลังประมวลผล และเพราะเกือบทุกธุรกิจดิจิทัลในโลกต้องเสียบปลั๊กกับกริดนี้ ใครคุมมันก็คุม “ค่าผ่านทาง” ของเศรษฐกิจดิจิทัลทั้งระบบ
ขนาดของกริดนี้มหาศาลและกำลังโตเร่งขึ้น ในไตรมาสแรกของปี 2026 เงินที่โลกใช้จ่ายกับโครงสร้างพื้นฐานคลาวด์อยู่ที่ราว $119,000 ล้าน — ในสามเดือนเดียว และที่ช็อกกว่าคือ ความกระจุกตัว: สามเจ้าใหญ่รวมกันกินส่วนแบ่งราว 68% ของตลาดทั้งโลก โดย AWS ~30% เป็นเบอร์หนึ่ง ตามด้วย Azure ~25% และ Google Cloud ~13% — นี่คือโอลิโกพอลีที่แท้จริง ตลาดที่มีผู้เล่นใหญ่น้อยรายครองเกือบเบ็ดเสร็จ
ที่สำคัญไม่แพ้ขนาดคือ มันคือเครื่องจักรทำกำไร ของยักษ์เทค ยกตัวอย่าง AWS: ไตรมาสแรกปี 2026 ทำรายได้ $37,600 ล้าน และกำไรจากการดำเนินงานถึง $14,200 ล้าน — อัตรากำไรราว 38% สูงจนกลายเป็นเครื่องยนต์กำไรหลักของทั้ง Amazon ทั้งที่ธุรกิจค้าปลีกที่คนรู้จักกว่ากลับมีมาร์จิ้นบางเฉียบ พูดง่ายๆ คือธุรกิจ “ให้เช่าเครื่อง” ที่ดูธรรมดากลับทำกำไรงามผิดคาด เพราะพอสเกลใหญ่พอ ต้นทุนต่อหน่วยถูกลงเรื่อยๆ
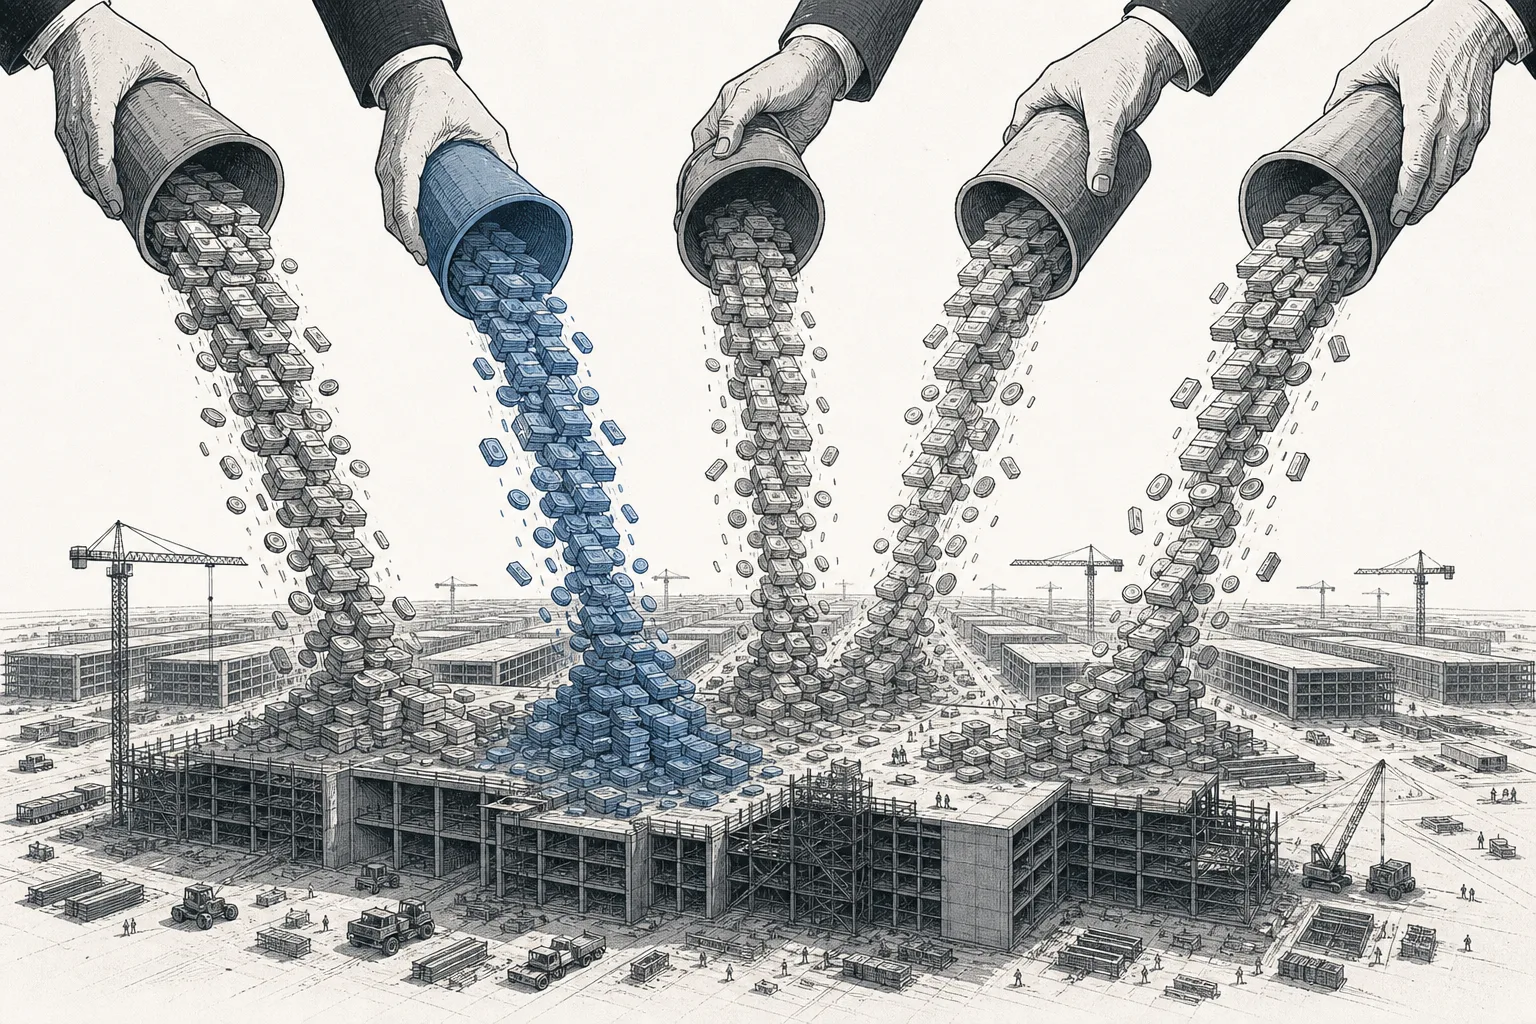
และนี่เองคือเหตุผลที่ การลงทุนของพวกเขากลายเป็นข่าวเศรษฐกิจมหภาค เพราะคลื่น AI ต้องการศูนย์ข้อมูลและชิปมหาศาล สามยักษ์ (บวก Meta) จึงวางแผนเท เงินลงทุนรวมกันเกือบ $725,000 ล้านในปี 2026 — เพิ่มขึ้นราว 77% จากปีก่อน และราว 75% ทุ่มไปกับโครงสร้างพื้นฐาน AI โดยตรง นี่คือการแข่งกันเทเงินที่ใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์ธุรกิจ ใหญ่จนกระทบทั้งราคาหุ้น ราคาไฟ และห่วงโซ่ชิปทั้งโลก
03มันทำงานยังไง — จากศูนย์ข้อมูลถึงลูกค้า
เบื้องหลังคำว่า “เช่าคลาวด์” ที่ฟังดูง่าย มีโครงสร้างซ้อนกันเป็นชั้นๆ ตั้งแต่ตึกคอนกรีตจริงไปจนถึงปุ่มที่คุณกดบนเบราว์เซอร์ ลองไล่จากล่างขึ้นบนทีละชั้น เพื่อเห็นว่ายักษ์คลาวด์เปลี่ยน “เครื่องจักรกองมหึมา” ให้เป็น “บริการเปิดก๊อก” ได้ยังไง
หัวใจที่ทำให้โมเดลนี้ทำกำไรงามอยู่ที่ ชั้นเสมือน (virtualization) และการ จ่ายตามการใช้จริง (pay-as-you-go) เครื่องจริงหนึ่งเครื่องถูกหั่นให้ลูกค้าหลายรายเช่าพร้อมกัน เปิดเซิร์ฟเวอร์สิบชั่วโมงก็จ่ายสิบชั่วโมง ปิดเมื่อไหร่ก็หยุดจ่าย สตาร์ตอัปสองคนในห้องนอนจึงเข้าถึงพลังประมวลผลระดับเดียวกับธนาคารใหญ่ได้ แค่เปิดบัตรเครดิตแล้วเริ่ม — และยิ่งยักษ์คลาวด์มีลูกค้าเยอะ เครื่องยิ่งถูกใช้เต็มประสิทธิภาพ ต้นทุนต่อหน่วยยิ่งถูกลง กลายเป็นวงจรที่รายใหญ่ยิ่งได้เปรียบรายเล็ก
เสน่ห์อีกข้อที่ทำให้ลูกค้า “ติดหนึบ” คือ คูเมือง (moat) ที่แข็งผิดปกติ เมื่อบริษัทเอาข้อมูลหลายเทราไบต์ขึ้นไปไว้บนคลาวด์เจ้าหนึ่ง การย้ายออกแพงและยุ่งยากมาก (ผู้ให้บริการคิดค่า “ขนข้อมูลออก” แพง แต่ขนเข้าฟรี) ยิ่งทีมวิศวกรเขียนแอปให้พึ่งเครื่องมือเฉพาะของเจ้านั้นลึกเท่าไหร่ การย้ายยิ่งเท่ากับเขียนใหม่เกือบหมด — นี่คือเหตุผลที่กำไรของยักษ์คลาวด์ “ยั่งยืน” ผิดปกติ ไม่ใช่แค่เพราะใหญ่ แต่เพราะลูกค้าถอนตัวยาก
04มันเชื่อมกับอะไรในระบบนิเวศ
ยักษ์คลาวด์ไม่ได้ยืนอยู่ลำพัง — มันเป็น “พื้น” ที่เทรนด์ดิจิทัลเกือบทั้งหมดวางทับ และในเวลาเดียวกันก็เป็น “ลูกค้ารายใหญ่” ที่สั่งของจากต้นน้ำ ลองดูว่ามันพันกับเทรนด์อื่นยังไง
- พันกับ AI เป็นเกลียวเดียว: AI สมัยใหม่ต้องรันบนคลาวด์ และดีมานด์ AI ก็คือเครื่องยนต์ที่จุดให้คลาวด์กลับมาโตแรง — เป็นความสัมพันธ์สองทางที่ขาดกันไม่ได้ ยักษ์คลาวด์คือคนที่ขายพลัง AI ให้ทั้งโลก และกำไรจากคลาวด์ก็คือเงินที่เอาไปลงทุน AI ต่อ
- ซื้อ Semiconductors เป็นกองมหึมา: ศูนย์ข้อมูลทุกแห่งคือกองชิป — GPU, CPU, หน่วยความจำ ทุกการขยายคลาวด์คือออเดอร์ชิปก้อนใหญ่ ยักษ์คลาวด์จึงเป็นลูกค้ารายใหญ่ที่สุดของวงการชิป และเป็นคนกำหนดจังหวะของวงจรชิปทั้งโลก
- ต่างจาก คลาวด์เฉพาะทาง: สามยักษ์ขาย “ทุกอย่างครบในที่เดียว” — มีบริการเป็นร้อยตัวให้ประกอบ ส่วนคลาวด์เฉพาะทางขาย “ความเรียบง่าย” ราคาคาดเดาได้ เหมาะกับนักพัฒนาที่ไม่อยากจมกับเมนูร้อยอย่างของยักษ์ใหญ่ — สองโลกนี้แบ่งลูกค้ากันคนละกลุ่ม
- พึ่ง พลังงาน อย่างหนัก: ศูนย์ข้อมูล AI กินไฟมหาศาลจนกลายเป็นปัจจัยใหม่ที่กดดันกริดไฟฟ้าทั้งประเทศ — ในบางพื้นที่ ข้อจำกัดเรื่องไฟฟ้ากลายเป็นตัวจำกัดการขยายคลาวด์มากกว่าเรื่องเงินหรือชิปด้วยซ้ำ
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องใหญ่ที่สุดของปี 2025–2026 คือ “AI จุดให้คลาวด์กลับมาเร่ง” ก่อนหน้านี้หลายคนกลัวว่าคลาวด์โตเต็มที่แล้ว แต่คลื่น AI พลิกทุกอย่าง — และที่น่าสนใจคืออันดับเริ่มสะเทือน AWS ยังเป็นเบอร์หนึ่ง โตเร่งขึ้นเป็น ~28% (เร็วที่สุดในรอบ 15 ไตรมาส) แตะรายได้ระดับ run-rate ~$150,000 ล้านต่อปี ขณะที่ Azure โต ~40% และ Google Cloud ทะยานแรงสุดถึง ~63% — รายเล็กกว่าโตเร็วกว่าจากฐานที่ต่ำกว่า แต่ทั้งสามเร่งขึ้นพร้อมกันเพราะ AI
หลักฐานว่าดีมานด์เป็นของจริงอยู่ที่ ยอดงานค้างส่งที่เซ็นสัญญาแล้ว (backlog/RPO) — เงินที่ลูกค้าผูกมัดจะจ่ายในอนาคต Microsoft มี commercial RPO สูงถึงราว $627,000 ล้าน (ราว 45% มาจากสัญญากับ OpenAI) ส่วน Google Cloud มี backlog ราว $240,000 ล้าน บนรายได้ run-rate ~$70,000 ล้าน — ตัวเลขเหล่านี้คือ “เงินที่จองคิวไว้แล้ว” สะท้อนว่าการลงทุนมหาศาลมีออเดอร์รองรับจริง ไม่ใช่แค่สร้างไว้เผื่อ
สนามรบใหม่ที่ร้อนที่สุดคือ ชิปของตัวเอง (custom silicon) ทั้งสามเร่งออกแบบชิป AI ของตัวเองเพื่อลดการพึ่ง Nvidia ที่กินกำไรไปก้อนโต — Amazon มี Trainium (เคลมว่าประหยัดต้นทุนการเทรน 30–50% เทียบ GPU), Google มี TPU (รุ่นล่าสุดชื่อ Ironwood) และ Microsoft มี Maia นี่คือการเปลี่ยนคลาวด์จาก “คนซื้อชิป” ให้กลายเป็น “คนทำชิปเอง” บางส่วน — ยิ่งคุมชิปได้เอง ยิ่งคุมต้นทุนและกำไรได้มากขึ้น
ส่วนผู้ท้าชิงก็คึกคัก Oracle (OCI) จากที่เคยถูกมองว่าตกขบวน กลับมาแรงด้วยสัญญา AI ก้อนยักษ์จนยอดงานค้างส่งพุ่งทะลุหลายแสนล้านดอลลาร์ ส่วนฝั่งจีน Alibaba Cloud ครองตลาดบ้านตัวเอง และ Tencent ก็เป็นอีกเสาหลักของคลาวด์จีน — แต่ในตลาดโลก เกมยังเป็นของสามเจ้าใหญ่อเมริกันที่ทิ้งห่างอยู่มาก
06อนาคตข้างหน้า
ทิศทางแรกคือ คลาวด์จะยิ่ง “เป็นเรื่องของ AI” สนามรบหลักกำลังขยับจาก “ใครให้เช่าเซิร์ฟเวอร์ถูกสุด” ไปสู่ “ใครมีพลัง AI และเครื่องมือดีสุด” การที่ Google Cloud และ Oracle เร่งแรงได้ ล้วนมาจากดีล AI ก้อนใหญ่ ไม่ใช่คลาวด์แบบเดิม ใครชนะในชั้น AI ก็จะชนะในคลาวด์ทั้งหมด เพราะลูกค้าจะเลือกเจ้าที่รัน AI ได้ดีที่สุด แล้วเอางานอื่นไปวางไว้ที่เดียวกัน
ทิศทางที่สองคือ ชิปของตัวเองจะเป็นจุดตัดสิน เมื่อต้นทุนที่ใหญ่ที่สุดของคลาวด์คือชิป AI ใครออกแบบชิปเองได้ดี (Trainium / TPU / Maia) ก็จะมีต้นทุนต่อหน่วยถูกกว่าและกำไรงามกว่าคู่แข่งที่ยังต้องซื้อ GPU เต็มราคา การลงทุนออกแบบชิปวันนี้คือการ “สร้างคูเมือง” ของกำไรในอีกห้าปีข้างหน้า — และเป็นเหตุผลที่สามยักษ์ยอมทุ่มทุนมหาศาลทั้งที่ยังต้องเป็นลูกค้ารายใหญ่ที่สุดของ Nvidia อยู่ดี
ทิศทางที่สามคือ “อธิปไตยของข้อมูล” (sovereign cloud) หลายประเทศ โดยเฉพาะในยุโรป เริ่มกังวลว่าข้อมูลสำคัญของชาติไปอยู่บนคลาวด์อเมริกันหรือจีน จึงผลักดันให้มีคลาวด์ที่เก็บข้อมูลในประเทศและอยู่ใต้กฎหมายท้องถิ่น สามยักษ์ต่างเร่งสร้างศูนย์ข้อมูลแยกตามภูมิภาคเพื่อรับเทรนด์นี้ — ภูมิรัฐศาสตร์กำลังกลายเป็นปัจจัยกำหนดว่าใครได้ลูกค้ารายไหน ไม่ใช่แค่ราคาและเทคโนโลยีอีกต่อไป
07ความท้าทายและความเสี่ยง
เสน่ห์ของยักษ์คลาวด์ — กำไรงาม ลูกค้าเหนียว โตเร่ง — มาพร้อมความเสี่ยงที่ฝังอยู่ในโครงสร้างของมันเอง
ความเสี่ยงข้อแรกคือ การลงทุนหนักจนกินกำไร (capex ROI) เมื่อยักษ์ทุกเจ้าแข่งกันเทเงินรวมเกือบ $725,000 ล้านต่อปี ค่าเสื่อมราคาและดอกเบี้ยก้อนมหาศาลจะตามมาบีบกำไรในอนาคต คำถามที่ Wall Street ถามดังขึ้นเรื่อยๆ คือ “ดีมานด์ AI จริงจะคุ้มกับเงินที่ทุ่มลงไปไหม” ถ้าคุ้ม นี่คือซูเปอร์ไซเคิลที่ยาวหลายปี แต่ถ้าดีมานด์ไม่ตามทันการลงทุน เราอาจเห็นภาวะกำลังผลิตล้นและมาร์จิ้นที่ถูกบีบ
ความเสี่ยงข้อสองคือ ไฟฟ้าและกริด ศูนย์ข้อมูล AI กินไฟมหาศาลจนชนเพดานความจุของกริด ในหลายพื้นที่ การขอเชื่อมต่อไฟฟ้าใช้เวลา 4–10 ปี ขณะที่ศูนย์ข้อมูลสร้างเสร็จใน 2–3 ปี — ไฟฟ้ากลายเป็นคอขวดจริงที่ชะลอการขยายตัว ปี 2026 ยังเกิดแรงกดดันทางการเมืองเรื่องค่าไฟที่แพงขึ้นจากดาต้าเซ็นเตอร์ จนยักษ์ทุกเจ้าต้องรับปากจะสร้างหรือซื้อไฟฟ้าของตัวเองสำหรับศูนย์ใหม่ — ต้นทุนก้อนใหม่ที่ไม่เคยมีในสมการเดิม
ความเสี่ยงข้อสามคือ การกระจุกตัวและสายตาหน่วยกำกับ เมื่อโครงสร้างพื้นฐานของอินเทอร์เน็ตทั้งโลกอยู่ในมือไม่กี่บริษัท เหตุขัดข้องที่ศูนย์ข้อมูลเดียวสามารถทำให้เว็บและแอปนับพันล่มพร้อมกัน (เกิดขึ้นมาแล้วหลายครั้ง) นอกจากนี้ทั้งสหรัฐฯ และยุโรปเริ่มจับตาเรื่องการผูกขาด การล็อกลูกค้า (vendor lock-in) และ “circular financing” — ดีลที่ยักษ์เทคลงทุนในสตาร์ตอัป AI ที่หันกลับมาเช่าคลาวด์ของตัวเอง ทำให้รายได้ดูพองโตเป็นวงกลม — เป็นความเสี่ยงเชิงนโยบายและความเชื่อมั่นที่กดดันทั้งกลุ่ม
สรุปสั้นๆ: node นี้คือสามเจ้าที่ดินที่ปล่อยเช่าคอมพิวเตอร์ให้ทั้งโลก จนกลายเป็นรากฐานที่เศรษฐกิจดิจิทัลและ AI ทั้งระบบวางทับ สิ่งที่เคยถูกมองว่าโตเต็มที่แล้ว จู่ๆ ก็กลับมาเป็นสมรภูมิที่ร้อนแรงที่สุดของยุค AI — และการเข้าใจว่า “ใครคุมก๊อกที่จ่ายพลังให้ทั้งโลกดิจิทัล” คือเข้าใจว่าทำไม node เล็กๆ นี้ถึงทรงอิทธิพลเกินขนาดของมันมาก