Megatrend · Cloud & Digital Infrastructure
ในสนามที่บิ๊กทรีครองอยู่ มีคนที่ไม่สู้ด้วย “สเกล” แต่สู้ด้วย “ความเฉพาะทาง”
คลาวด์ทั้งโลกถูกครองโดยสามยักษ์ — AWS, Azure, Google Cloud แต่ถัดจากเงาของพวกเขา มีผู้เล่นอีกกลุ่มที่กำลังโตเร็วที่สุดในวงการ: “นีโอคลาวด์” ที่ปล่อยเช่าการ์ดจอ Nvidia เป็นแสนใบอย่าง CoreWeave, แพลตฟอร์มที่นักพัฒนารักอย่าง Cloudflare และ DigitalOcean, และ Oracle ที่จู่ๆ ก็กลับมาแรงด้วยดีล AI ระดับแสนล้าน พวกเขาไม่ได้แข่งสเกลกับยักษ์ แต่เจาะ “ช่อง” ที่ยักษ์ทิ้งไว้ — ราคา ความง่าย ความเร็ว และกำลัง GPU ที่ทั้งโลกแย่งกัน
01มันคืออะไร (คลาวด์นอกบิ๊กทรี)
ลองนึกภาพตลาดคลาวด์เป็นเมืองที่มี “ห้างใหญ่” สามแห่งครองอยู่ — AWS, Microsoft Azure และ Google Cloud หรือที่เรียกกันว่า บิ๊กทรี (Big Three) สามเจ้านี้รวมกันกินส่วนแบ่งตลาดคลาวด์โลกกว่า 60% มีบริการเป็นร้อยๆ ตัว ครบทุกอย่างในที่เดียว แต่คำถามคือ — แล้วคนที่ไม่ใช่ยักษ์ จะอยู่รอดในเมืองนี้ได้ยังไง? คำตอบของ node นี้คือ: ไม่สู้ด้วยขนาด แต่สู้ด้วยความเฉพาะทาง
node นี้คือกลุ่มคลาวด์ที่อยู่ นอก บิ๊กทรี — เล็กกว่า แต่คมกว่าในจุดที่ตัวเองเลือก แทนที่จะขายทุกอย่างให้ทุกคน พวกเขาเลือกเจาะลูกค้าหรือบริการเฉพาะกลุ่ม: บางเจ้าขายเฉพาะ กำลัง GPU สำหรับงาน AI (กลุ่มที่เรียกว่า “นีโอคลาวด์”), บางเจ้าขาย ความง่ายและราคาที่คาดเดาได้ ให้นักพัฒนาและธุรกิจเล็ก, บางเจ้าเริ่มจากการเป็น เครือข่ายส่งข้อมูล (CDN) ที่อยู่ใกล้ผู้ใช้ทั่วโลก แล้วต่อยอดเป็นคลาวด์, และบางเจ้าก็เป็น ผู้ให้เช่าโฮสติ้ง ที่ดูแลทุกอย่างให้ลูกค้าที่ไม่อยากยุ่งกับเรื่องเทคนิค
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Hyperscale Cloud (IaaS / PaaS) ในเทรนด์ใหญ่ Cloud & Digital Infrastructure พี่น้องที่อยู่ข้างกันคือ Mega-cap Hyperscalers — ก็คือบิ๊กทรีตัวจริงนั่นเอง ถ้า node พี่น้องคือ “ห้างใหญ่ที่มีทุกอย่าง” node นี้ก็คือ “ร้านเฉพาะทางที่เก่งสุดในของอย่างเดียว” — และที่น่าสนใจคือ ในยุค AI ร้านเฉพาะทางบางร้านกลับโตเร็วกว่าห้างใหญ่เสียอีก
นีโอคลาวด์ = คลาวด์พันธุ์ใหม่ที่สร้างขึ้นมาเพื่อขายอย่างเดียว — กำลังประมวลผลจากการ์ดจอ (GPU) สำหรับฝึกและรันโมเดล AI ต่างจากบิ๊กทรีที่ขายสารพัดบริการ นีโอคลาวด์โฟกัสที่ GPU ล้วนๆ จึงให้ราคาถูกกว่าและเข้าถึงชิปรุ่นใหม่ของ Nvidia ได้เร็วกว่า · ตัวอย่างที่ดังที่สุดคือ CoreWeave และ Nebius
02ทำไมถึงสำคัญ — คลื่น GPU-as-a-Service
ถ้าคลาวด์เฉพาะทางเป็นแค่ “เจ้าเล็กที่ขายถูกกว่า” มันคงไม่น่าสนใจเท่าไหร่ แต่สิ่งที่เปลี่ยนทุกอย่างคือ คลื่น AI — เมื่อทั้งโลกแย่งกันหาการ์ดจอ Nvidia เพื่อฝึกโมเดล กลับกลายเป็นว่ายักษ์ใหญ่ผลิตกำลัง GPU ไม่ทันความต้องการ ช่องว่างนั้นเปิดทางให้ผู้เล่นหน้าใหม่ที่ขาย “GPU ให้เช่า” ล้วนๆ ผงาดขึ้นมาเร็วอย่างที่ไม่เคยมีในประวัติศาสตร์คลาวด์
ตัวเลขสะท้อนเรื่องนี้ชัดมาก ตลาด นีโอคลาวด์ ทั้งโลกในปี 2026 มีมูลค่าราว $20,000 ล้าน และคาดว่าจะพุ่งไปแตะระดับ ~$180,000 ล้านภายในปี 2030 — โตเกือบ 9 เท่าในไม่ถึง 5 ปี ขณะที่นักวิจัยบางสำนัก (ABI Research) ประเมินว่าเฉพาะรายได้ “GPU ให้เช่า” (GPU-as-a-Service) จากนีโอคลาวด์อาจทะลุ $65,000 ล้าน ในปีเดียวกัน นี่คือเซ็กเมนต์ที่โตเร็วที่สุดของทั้งอุตสาหกรรมคลาวด์
เหตุผลที่นีโอคลาวด์ถูกและเร็วกว่า อยู่ที่ความ “เฉพาะทาง” ของมันโดยตรง เมื่อคุณเช่าการ์ดจอ Nvidia H100 ผ่านบิ๊กทรี ราคาตกราว $98 ต่อชั่วโมง แต่เช่าชิปตัวเดียวกันผ่านนีโอคลาวด์ ราคาเหลือราว $34 ต่อชั่วโมง — ถูกกว่าราว 65% เพราะนีโอคลาวด์ไม่ต้องแบกต้นทุนของบริการสารพัดอย่างที่ยักษ์มี พวกเขาออกแบบทุกอย่างให้ปั่น GPU ได้คุ้มที่สุดเพียงอย่างเดียว
เรื่องที่พลิกความคาดหมายที่สุดคือ แม้แต่บิ๊กทรีเองก็ยังมาเช่า GPU จากนีโอคลาวด์ — Microsoft เคยเป็นลูกค้ารายใหญ่ที่สุดของ CoreWeave (คิดเป็นราว 67% ของรายได้ปี 2025) เพราะตัวเองสร้างกำลัง GPU ไม่ทันดีมานด์ของ OpenAI นี่คือสัญญาณว่าช่องที่ผู้เล่นเฉพาะทางเจาะอยู่ ไม่ใช่ “เศษที่ยักษ์ไม่เอา” แต่เป็นช่องที่แม้แต่ยักษ์เองก็ยังต้องพึ่งพา
03มันทำงานยังไง — 4 ค่ายที่เจาะคนละช่อง
คลาวด์เฉพาะทางไม่ใช่ก้อนเดียว แต่แบ่งเป็น สี่ค่าย ที่เจาะช่องคนละแบบ ทุกค่ายมีจุดร่วมเดียวกัน — เลือกทำสิ่งที่บิ๊กทรีทำได้ไม่ดีนัก แล้วทำให้ดีที่สุดในโลก ลองดูแผนที่ของสนามนี้
ค่ายที่ 1 — นีโอคลาวด์ คือดาวเด่นของยุคนี้ พวกเขาซื้อการ์ดจอ Nvidia มาเป็นแสนใบ สร้างศูนย์ข้อมูลเฉพาะงาน AI แล้วปล่อยเช่ากำลังประมวลผลเป็นรายชั่วโมง CoreWeave และ Nebius คือสองชื่อที่ดังที่สุด — ทั้งคู่โตจากดีมานด์ฝึกโมเดลที่ระเบิดขึ้นมา
ค่ายที่ 2 — นักพัฒนาและ edge เดินคนละทางสุดขั้ว แทนที่จะขายกำลังดิบ พวกเขาขาย “ประสบการณ์ที่นักพัฒนารัก” — ตั้งค่าได้ในไม่กี่คลิก ราคาคาดเดาได้ ไม่มีบิลเซอร์ไพรส์ Cloudflare ไปไกลกว่านั้นด้วยแนวคิด edge — วางเซิร์ฟเวอร์เล็กๆ กระจายอยู่ใกล้ผู้ใช้ทั่วโลกหลายร้อยจุด เพื่อให้แอปตอบสนองเร็วราวกับอยู่ข้างบ้าน และจุดขายเด็ดของมันคือ ไม่คิดค่าขนข้อมูลออก (egress) — สวนทางบิ๊กทรีที่คิดแพง ส่วน DigitalOcean เน้นความเรียบง่ายให้สตาร์ตอัปและธุรกิจเล็ก
ค่ายที่ 3 — องค์กร (OCI) คือ Oracle ที่ใช้ฐานลูกค้าองค์กรเดิม (ธนาคาร สายการบิน รัฐบาล) เป็นสะพานเข้าสู่คลาวด์ แล้วพลิกเกมด้วยการคว้าดีล AI ก้อนยักษ์ระดับแสนล้าน ค่ายที่ 4 — managed hosting เจาะคนที่อยากมีเว็บหรือระบบ แต่ไม่อยากดูแลเซิร์ฟเวอร์เอง บริษัทอย่าง GoDaddy และ IONOS ดูแลทุกอย่างให้ ตั้งแต่จดโดเมนไปจนถึงรันเว็บ — ตลาดที่ไม่หวือหวาแต่มีลูกค้าจริงเป็นล้านราย
04มันเชื่อมกับอะไรในระบบนิเวศ
คลาวด์เฉพาะทางอยู่ตรงกลางของหลายเทรนด์พร้อมกัน — มันเช่าฮาร์ดแวร์จากต้นน้ำ ส่งกำลังประมวลผลให้ปลายน้ำ และตลอดเวลาก็ต้องอยู่ “ใต้เงา” ของบิ๊กทรีที่ใหญ่กว่ามาก
- เช่าการ์ดจอจาก Semiconductors โดยตรง: หัวใจของนีโอคลาวด์คือการ์ดจอ Nvidia ทุกใบที่ซื้อมาคือออเดอร์ชิปก้อนใหญ่ ความสามารถในการ “เข้าถึงชิปรุ่นใหม่ก่อนใคร” คือจุดเป็นจุดตายของธุรกิจนี้ — ใครได้ชิป Blackwell ก่อน คนนั้นได้ลูกค้า
- ป้อนพลังให้ AI เป็นเชื้อเพลิงหลัก: โมเดล AI ทุกตัวต้องการกำลัง GPU มหาศาลในการฝึกและรัน นีโอคลาวด์คือ “ปั๊มน้ำมัน” ที่จ่ายเชื้อเพลิงนั้น — ดีมานด์ AI โตเท่าไหร่ ค่ายนี้โตตามทันที
- อยู่ใต้เงา บิ๊กทรี เสมอ: ความสัมพันธ์นี้ซับซ้อน — บางครั้งเป็นคู่แข่ง (แย่งลูกค้า AI) บางครั้งเป็นลูกค้า (ยักษ์มาเช่า GPU ต่อ) บางครั้งเป็นทั้งสองอย่างพร้อมกัน นี่คือเส้นที่ผู้เล่นเฉพาะทางต้องเดินอย่างระวัง เพราะลูกค้ารายใหญ่ที่สุดอาจกลายเป็นคู่แข่งในวันพรุ่งนี้
- ชนเพดาน พลังงาน: ศูนย์ข้อมูล GPU กินไฟมหาศาล การจะขยายกำลังเครื่องไม่ได้ติดแค่เรื่องเงินหรือชิป แต่ติดที่ว่าจะหาไฟฟ้ามาเลี้ยงได้ไหม — พลังงานกลายเป็นข้อจำกัดจริงของการเติบโต
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ใหญ่ที่สุดของปี 2025–2026 คือ การผงาดของนีโอคลาวด์อย่างก้าวกระโดด ดาวเด่นคือ CoreWeave ที่ทำรายได้ไตรมาสแรกปี 2026 ถึง $2,078 ล้าน — โต 112% จากปีก่อน และมียอดงานค้างส่งที่เซ็นสัญญาแล้ว (backlog) สูงถึงเกือบ $100,000 ล้าน ส่วน Nebius โตแรงยิ่งกว่า — รายได้คลาวด์ AI พุ่ง 841% เทียบปีก่อน แตะ ~$390 ล้านในไตรมาสเดียว และคาดว่าจะมี run-rate ราว $4,300 ล้านภายในสิ้นปี 2026 ทั้งคู่ได้ดีลก้อนใหญ่จาก Microsoft, Meta และ OpenAI
เรื่องที่สองคือ การกลับมาของ Oracle — บริษัทที่ครั้งหนึ่งเคยถูกมองว่าตกขบวนคลาวด์ จู่ๆ ก็กลายเป็นดาวรุ่งด้วยดีล AI ก้อนยักษ์ คลาวด์ OCI โต 68% ในไตรมาสล่าสุด แต่ตัวเลขที่สะเทือนวงการคือ ยอดงานค้างส่ง (RPO) พุ่งเป็น $523,000 ล้าน — โต 438% เทียบปีก่อน หัวใจของมันคือดีลกับ OpenAI ในโครงการ Stargate มูลค่ากว่า $300,000 ล้าน ที่ Oracle จะสร้างศูนย์ข้อมูล AI ให้ถึง 4.5 กิกะวัตต์
ด้านค่ายนักพัฒนาและ edge ก็เติบโตมั่นคง Cloudflare ทำรายได้ทั้งปี 2025 ราว $2,090 ล้าน โต ~25% โดยจุดขายเด่นคือแพลตฟอร์มนักพัฒนา (Workers, R2) ที่ ไม่คิดค่าขนข้อมูลออก — สวนทางบิ๊กทรีอย่างจงใจ ส่วน DigitalOcean ทำรายได้ราว $897 ล้าน มีลูกค้ากว่า 640,000 ราย และกลุ่มลูกค้าที่จ่ายเกิน $100,000 ต่อปีโตถึง 41% สะท้อนว่าธุรกิจเล็กที่โตขึ้นก็ยังอยู่กับมัน ขณะที่ Akamai กำลังแปลงร่างจากเครือข่าย CDN รุ่นเก๋าไปสู่คลาวด์ compute และความปลอดภัย
06อนาคตข้างหน้า
ทิศทางแรกคือ GPU cloud จะกลายเป็นชนชั้นสินทรัพย์ใหม่ เมื่อการ์ดจอราคาใบละหลายแสนบาทกลายเป็นของที่เอาไปค้ำเงินกู้ได้ ตลาดการเงินทั้งวงเริ่มสร้างเครื่องมือรอบๆ มัน — นีโอคลาวด์กู้เงินโดยใช้ GPU เป็นหลักประกัน เอาเงินไปซื้อ GPU เพิ่ม วนแบบนี้ ตราบใดที่ดีมานด์ AI ยังโต โมเดลนี้ก็ขยายตัวได้เร็วมาก — แต่มันก็คือดาบสองคม (ดูบทถัดไป)
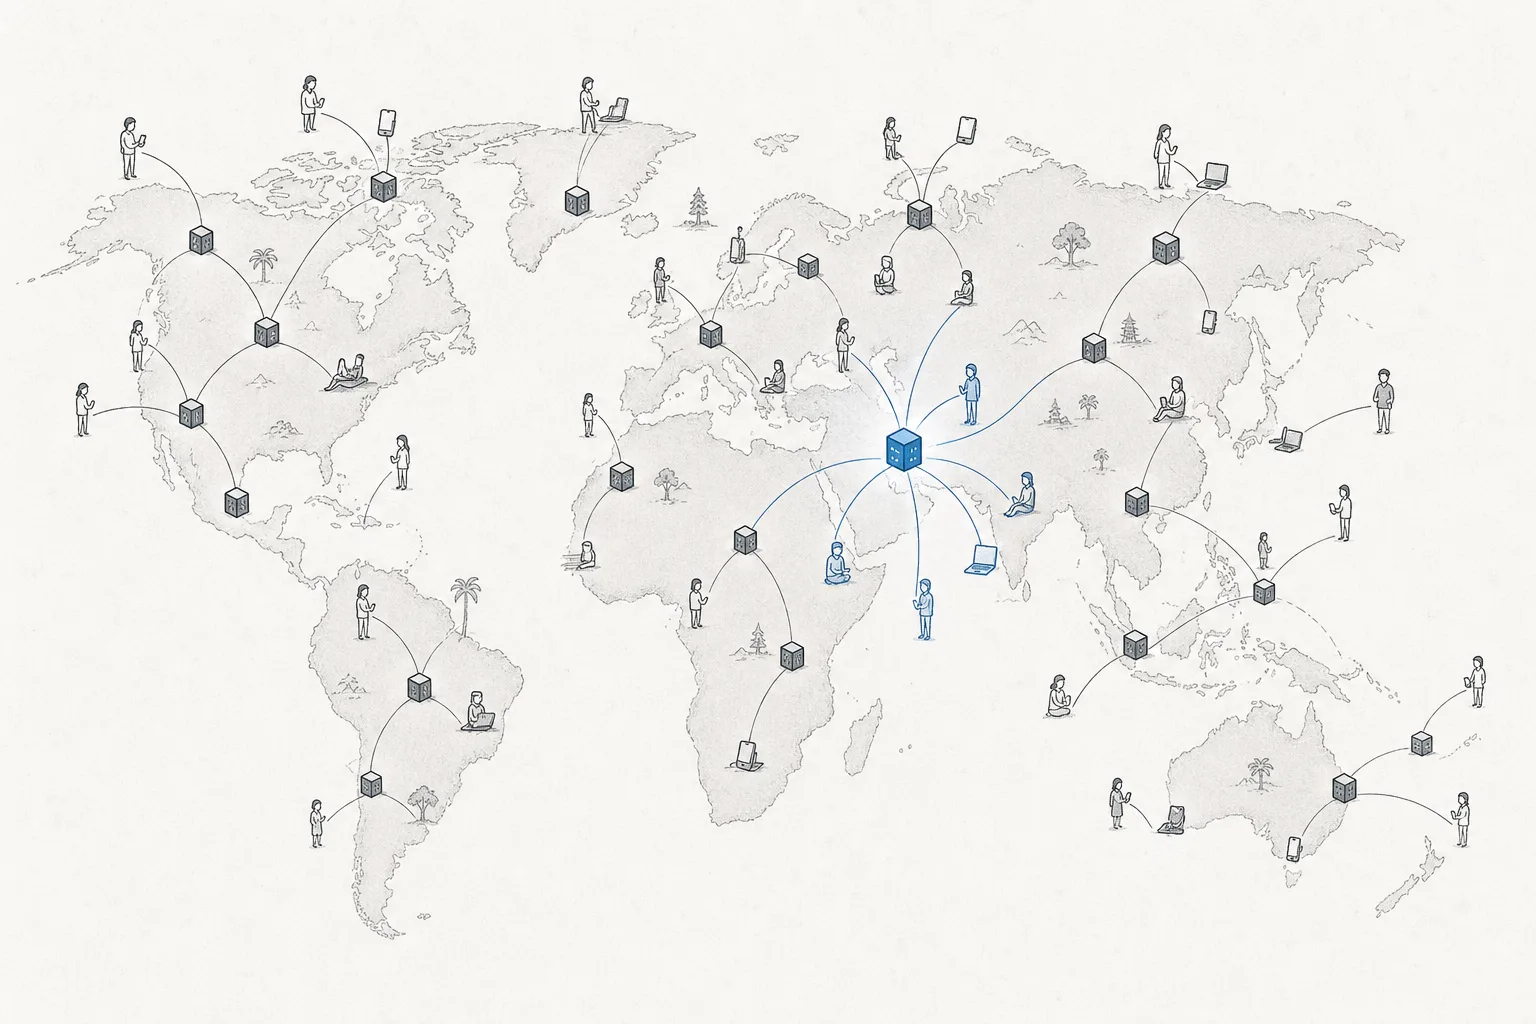
ทิศทางที่สองคือ สงครามจะย้ายจาก “ฝึกโมเดล” ไปสู่ “ใช้งานจริง” (inference) วันนี้ดีมานด์ GPU ส่วนใหญ่มาจากการฝึกโมเดลขนาดยักษ์ ซึ่งกระจุกอยู่กับนีโอคลาวด์ไม่กี่ราย แต่เมื่อ AI ถูกใช้งานจริงทุกวินาทีในแอปนับล้าน เกมจะเปลี่ยนไปที่ “ใครรัน AI ได้ใกล้ผู้ใช้และเร็วที่สุด” — และนี่คือจุดที่ค่าย edge อย่าง Cloudflare ที่มีเซิร์ฟเวอร์กระจายอยู่ใกล้ผู้ใช้ทั่วโลก มีโอกาสพลิกขึ้นมาเป็นผู้เล่นหลัก
ทิศทางที่สามคือ การควบรวมและคัดออก ตอนนี้มีนีโอคลาวด์เกิดใหม่เป็นสิบๆ ราย แต่ไม่ใช่ทุกรายที่จะรอด เมื่อตลาดเริ่มอิ่มและต้นทุนเงินสูงขึ้น รายที่ไม่มีลูกค้าก้อนใหญ่หรือสายป่านการเงินยาวพอจะถูกกลืนหรือล้มหายไป เหลือเพียงไม่กี่รายที่กลายเป็น “บิ๊กทรีรุ่นใหม่” ของโลก AI — เป็นวงจรคัดเลือกแบบเดียวกับที่คลาวด์รุ่นแรกเคยผ่านมา
07ความท้าทายและความเสี่ยง
เสน่ห์ของคลาวด์เฉพาะทาง — โตเร็ว เจาะช่องที่ยักษ์ทิ้งไว้ — มาพร้อมความเสี่ยงที่หนักหน่วงเป็นพิเศษ โดยเฉพาะฝั่งนีโอคลาวด์
ความเสี่ยงข้อแรกคือ ภูเขาหนี้และค่าเสื่อมของ GPU นีโอคลาวด์กู้เงินมหาศาลมาซื้อการ์ดจอ — CoreWeave รายเดียวมีหนี้ราว $24,900 ล้าน ปัญหาคือการ์ดจอเสื่อมค่าเร็วมาก บริษัทมักตัดค่าเสื่อมที่ 4–6 ปี แต่ Nvidia ออกชิปรุ่นใหม่ทุก 1–2 ปี — พอชิปรุ่นใหม่มา ค่าเช่าชิปรุ่นเก่าก็ดิ่ง (H100 เคยตกจาก ~$8 เหลือ ~$2 ต่อชั่วโมงเมื่อของล้นตลาด) ถ้าดีมานด์สะดุดเมื่อไหร่ รายได้อาจหายไปเร็วกว่าหนี้ที่ต้องจ่าย
ความเสี่ยงข้อสองคือ การพึ่งลูกค้าไม่กี่ราย (concentration) CoreWeave มีรายได้ราว 67% มาจาก Microsoft เจ้าเดียวในปี 2025 ถ้าลูกค้ารายใหญ่ตัดสินใจสร้างกำลัง GPU ของตัวเอง หรือเลื่อนแผน รายได้ก้อนมหึมาก็สั่นทันที ยิ่งไปกว่านั้น ลูกค้ารายใหญ่ของนีโอคลาวด์มักเป็นบิ๊กทรีเอง — ซึ่งก็คือคู่แข่งโดยตรง ความสัมพันธ์แบบ “ลูกค้าที่เป็นคู่แข่ง” นี้เปราะบางตามธรรมชาติ
ความเสี่ยงข้อสามคือ บิ๊กทรีบีบจากด้านบน ยักษ์มีเงินทุนลึกกว่ามาก และเมื่อพวกเขาเร่งสร้างกำลัง GPU ของตัวเองทัน ช่องที่นีโอคลาวด์เคยเจาะอาจแคบลง ส่วนค่ายนักพัฒนา/edge ก็ต้องสู้กับการที่บิ๊กทรีลอกจุดขายไปทำเอง (เช่นเริ่มลดค่า egress บ้าง) สำหรับผู้เล่นเฉพาะทาง การอยู่รอดจึงไม่ใช่แค่ “โตให้เร็ว” แต่คือ “รักษาช่องของตัวเองให้ลึกพอที่ยักษ์ลอกตามไม่ทัน”
สรุปสั้นๆ: node นี้คือเรื่องของคนที่ไม่ยอมแพ้ในเกมที่ยักษ์ครองอยู่ พวกเขาไม่สู้ด้วยสเกล แต่สู้ด้วยความเฉพาะทาง — ราคา ความง่าย ความเร็ว และกำลัง GPU ที่ทั้งโลกแย่งกัน บางรายจะกลายเป็นยักษ์รุ่นใหม่ บางรายจะหายไปกับภูเขาหนี้ และนั่นคือเหตุผลที่สนามนี้น่าจับตาที่สุดสนามหนึ่งของยุค AI