Megatrend · Critical Materials
ยูเรเนียมเสริมสมรรถนะแล้ว ก็ยังจุดไฟไม่ได้ จนกว่าจะผ่าน “ด่านสุดท้าย” ที่ปั้นมันเป็นเชื้อเพลิง
โลกเถียงกันเรื่องเหมืองยูเรเนียมและโรงเสริมสมรรถนะ แต่ยูเรเนียมที่เสริมสมรรถนะเสร็จแล้วก็ยัง “เสียบเข้าเตาปฏิกรณ์” ไม่ได้ตรงๆ มันยังเป็นแค่ก๊าซหรือผงที่ต้องถูกปั้นเป็นเม็ดเซรามิกเล็กจิ๋ว บรรจุลงหลอดโลหะ แล้วมัดรวมเป็น “มัดเชื้อเพลิง” ที่ตัดเย็บมาเข้ากับเตาแต่ละรุ่นแบบเป๊ะๆ — นี่คือ การขึ้นรูปเชื้อเพลิง (fuel fabrication) ด่านสุดท้ายที่เงียบที่สุดของวงจรเชื้อเพลิงนิวเคลียร์ ที่รัสเซียคุมฝั่งเตาแบบโซเวียตไว้เกือบเบ็ดเสร็จ และเป็นคอขวดตัวจริงของยุค SMR
01การขึ้นรูปเชื้อเพลิงคืออะไร
ลองนึกภาพว่าเรามียูเรเนียมที่ผ่านการ เสริมสมรรถนะ (enrichment) มาแล้ว — มีสัดส่วนธาตุ U-235 ที่จุดปฏิกิริยาได้สูงพอ ตอนนี้มันอยู่ในรูป ก๊าซ UF₆ (ยูเรเนียมเฮกซะฟลูออไรด์) บรรจุในถังเหล็ก คำถามคือ เอาก๊าซถังนี้ไปใส่เตาปฏิกรณ์ได้เลยไหม? คำตอบคือ ไม่ได้เลย เตาปฏิกรณ์ไม่ได้กินก๊าซ มันต้องการ “แท่งเชื้อเพลิงแข็ง” ที่จับต้องได้ ทนความร้อนมหาศาล และวางเรียงในตำแหน่งที่คำนวณมาแล้วเป๊ะๆ
คนที่แปลงก๊าซยูเรเนียมให้กลายเป็น “ของที่เตากินได้” คือธุรกิจ การขึ้นรูปเชื้อเพลิง (nuclear fuel fabrication) — โรงงานที่รับ UF₆ มาแปลงเป็นผงเซรามิก อัดเป็นเม็ดเล็กจิ๋ว เผาให้แกร่ง แล้วบรรจุลงหลอดโลหะ ก่อนมัดรวมเป็น “มัดเชื้อเพลิง” (fuel assembly) ที่พร้อมหย่อนลงแกนเตา นี่คือ ด่านสุดท้ายของวงจรเชื้อเพลิง ก่อนอะตอมจะเริ่มปล่อยพลังงาน และเป็นด่านที่คนนอกวงการแทบไม่เคยได้ยินชื่อ ทั้งที่ไม่มีมันก็ไม่มีไฟ
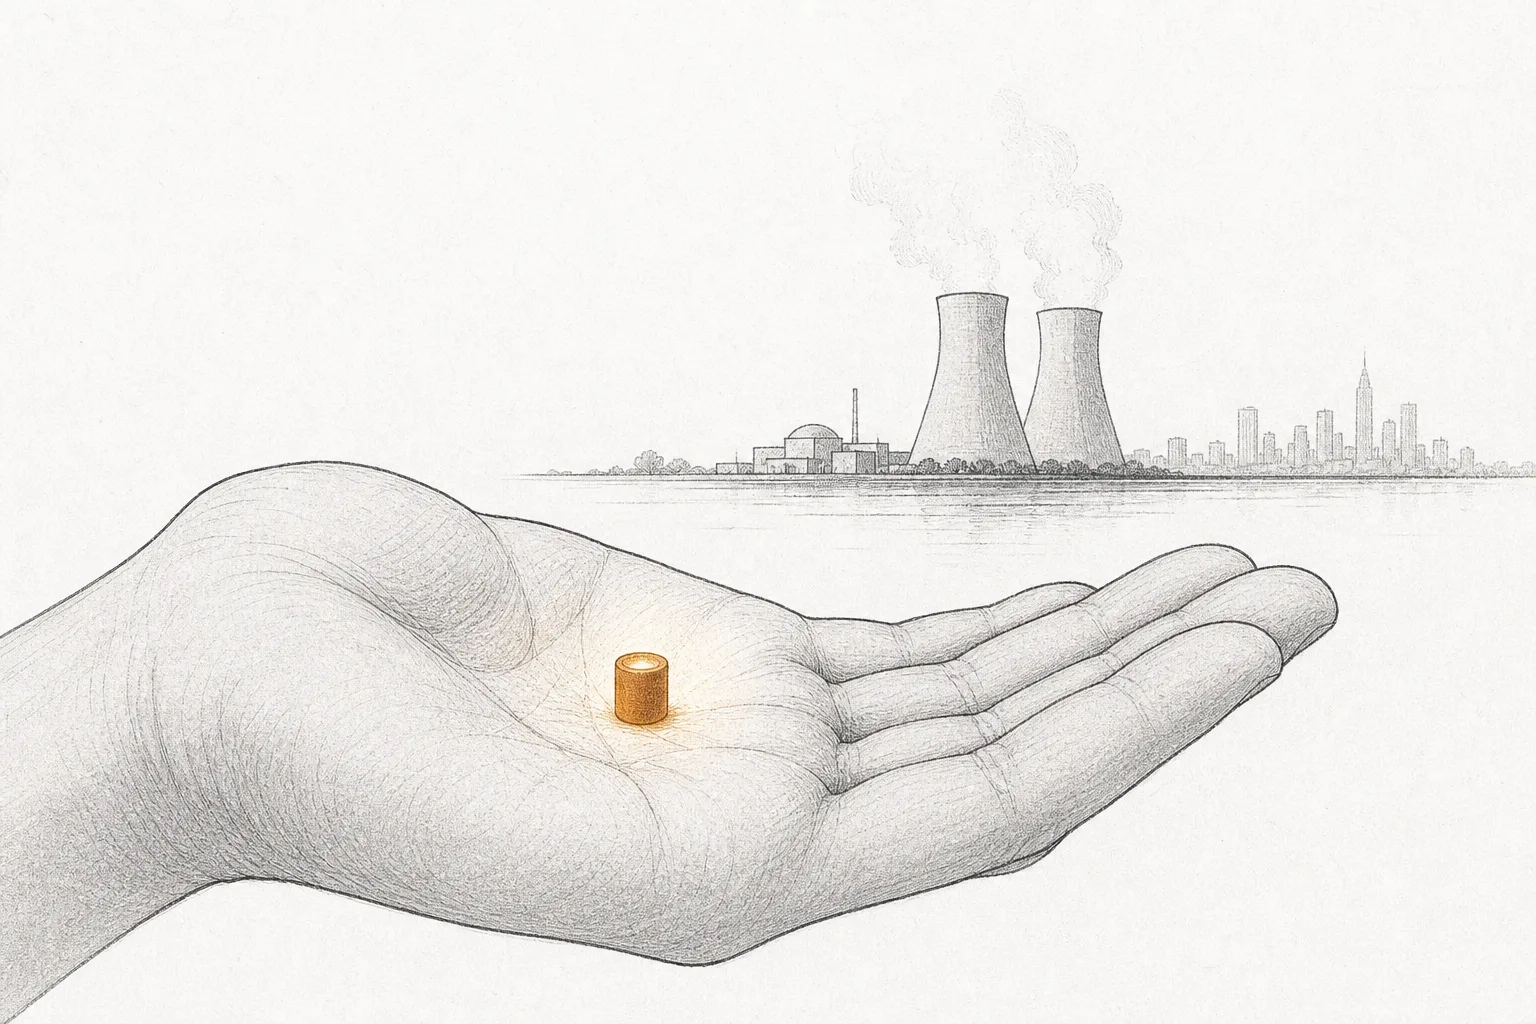
Pellet (เม็ดเชื้อเพลิง) = เม็ดเซรามิกยูเรเนียมไดออกไซด์ (UO₂) ขนาดราวปลายนิ้ว สูง/กว้างราว 1 ซม. · Fuel rod (แท่งเชื้อเพลิง) = หลอดโลหะยาวราว 4 เมตรที่บรรจุเม็ดเรียงต่อกันเป็นตับ · Fuel assembly (มัดเชื้อเพลิง) = แท่งหลายร้อยแท่งมัดรวมเป็นตาราง เตาหนึ่งใช้หลายร้อยมัด · Cladding (ปลอกหุ้ม) = หลอดโลหะผสมเซอร์โคเนียม (zircaloy) ที่ห่อเม็ดไว้ กันไม่ให้กัมมันตภาพรังสีรั่วออกมาปนน้ำหล่อเย็น
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Uranium & Nuclear Fuel Cycle ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ปลายทาง” ที่ยูเรเนียมไหลมาถึง หลังออกจากเหมือง (Uranium Mining) และผ่านโรงแปลง·เสริมสมรรถนะ (Conversion, Enrichment & Fuel) มาแล้ว ถ้าเสริมสมรรถนะคือ “การกลั่นให้เข้มข้น” ขั้นนี้ก็คือ “การปั้นให้เป็นรูปร่าง” ที่เตาแต่ละรุ่นใช้ได้จริง
02ทำไมขั้นนี้ถึงเป็น “ด่านที่มีคูเมือง”
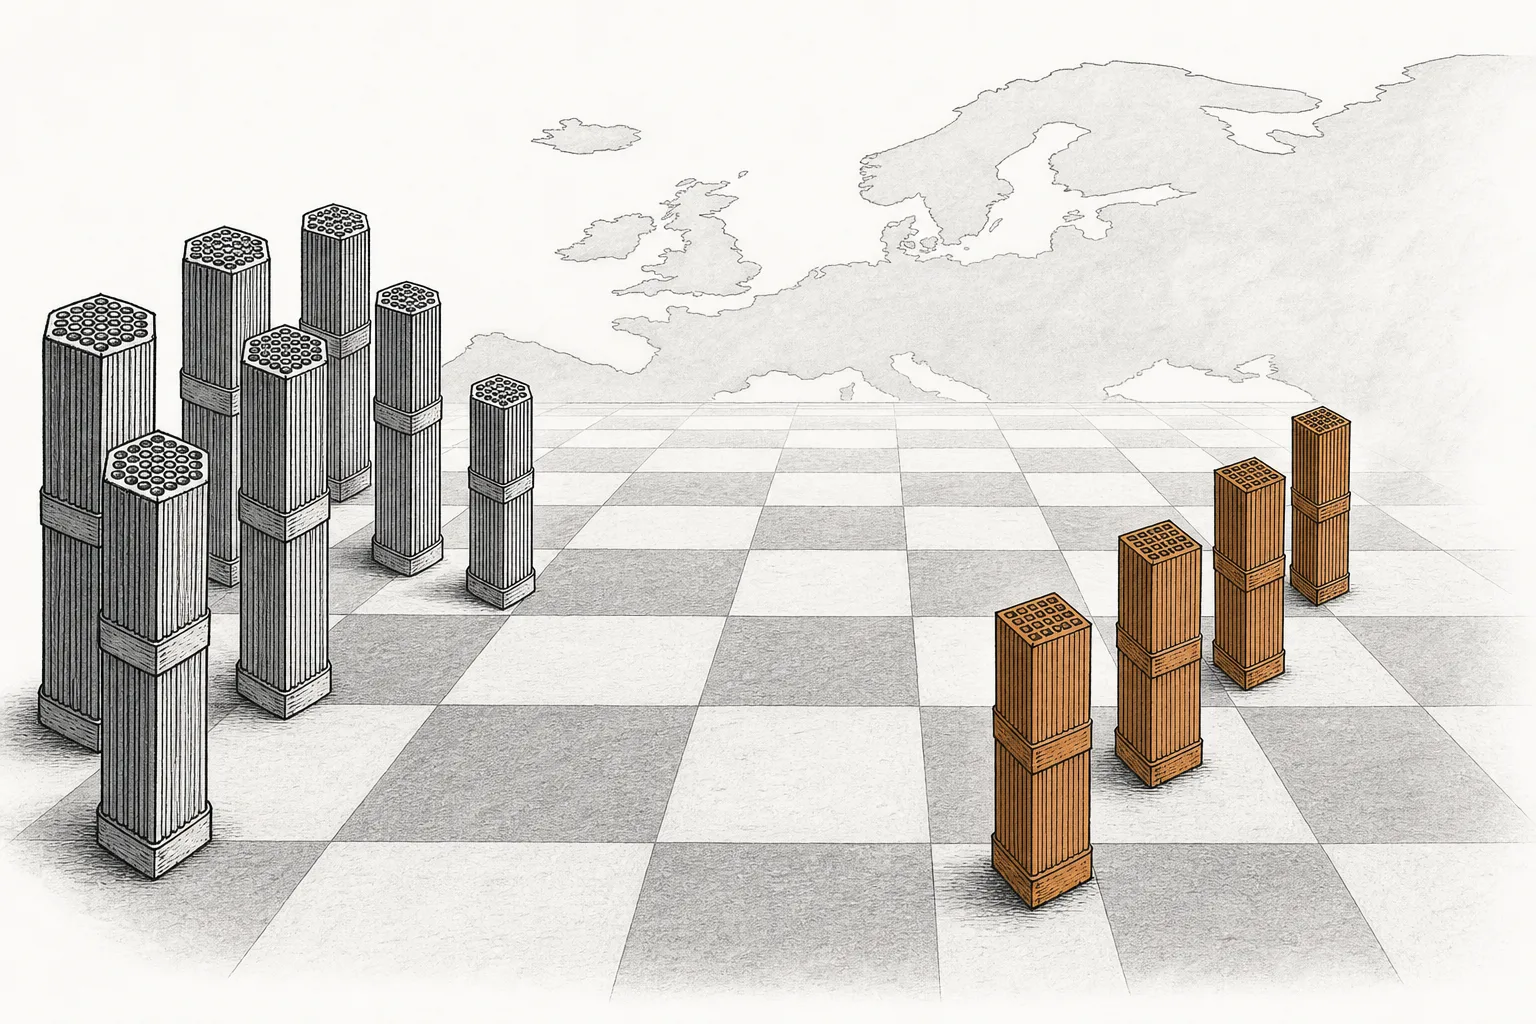
เหมืองกับโรงเสริมสมรรถนะเป็นเกมของ “ปริมาณและราคา” — ยูเรเนียมเป็นโภคภัณฑ์ที่แผ่นไหนก็เหมือนกัน แต่การขึ้นรูปเชื้อเพลิงต่างออกไปโดยสิ้นเชิง เพราะ มัดเชื้อเพลิงไม่ใช่สินค้าโภคภัณฑ์ มันคืองานวิศวกรรมที่ตัดเย็บเฉพาะตัว มัดที่ทำมาให้เตา Westinghouse เอาไปใส่เตาแบบรัสเซีย (VVER) ไม่ได้ เพราะรูปทรงต่างกัน — มัดของ VVER เป็นรูปหกเหลี่ยม ส่วนของฝั่งตะวันตกเป็นสี่เหลี่ยม แค่นี้ก็คนละโลกแล้ว
ความจำเพาะนี้แหละคือ “คูเมือง” ของธุรกิจ ลูกค้าคือโรงไฟฟ้าที่มีเตาอายุ 60–80 ปี พอเลือกผู้ผลิตเชื้อเพลิงเจ้าไหนแล้ว การเปลี่ยนเจ้าใหม่ต้องผ่านการทดสอบความปลอดภัยและใบอนุญาตนานหลายปี ตลาดนี้จึงเป็น ตลาดภูมิภาคที่ผูกกันแน่น มากกว่าตลาดโลกที่ซื้อขายเสรี และผู้เล่นระดับโลกที่ทำเชื้อเพลิงให้เตาน้ำเบา (LWR) ได้จริงๆ มีแค่ สี่เจ้า เท่านั้น: Framatome, Global Nuclear Fuel (GNF), Westinghouse และ TVEL ของรัสเซีย
ตัวเลขที่เล่าเรื่อง “ความหนาแน่นของพลังงาน” ได้ดีที่สุดคือตัวเม็ดเอง เม็ดเชื้อเพลิง UO₂ ขนาดปลายนิ้วเพียงเม็ดเดียว ให้พลังงานได้ราวๆ เท่ากับ ถ่านหินเกือบหนึ่งตัน หรือน้ำมันราว 3 บาร์เรล — นี่คือเหตุผลที่โลกยอมทนกับความยุ่งยากของนิวเคลียร์ เพราะเชื้อเพลิงกินที่น้อยมากเมื่อเทียบกับพลังงานที่ได้ และงานที่ทำให้เม็ดเล็กๆ นี้ “เชื่อถือได้ 100%” ทุกเม็ด คือหัวใจของธุรกิจขึ้นรูป
03มันทำงานยังไง (จากก๊าซยูเรเนียม สู่มัดเชื้อเพลิงพร้อมเข้าเตา)
หัวใจของการขึ้นรูปคือการเปลี่ยน “ก๊าซ” ให้เป็น “เซรามิกแข็ง” ที่แม่นระดับไมครอน ลองไล่ดูว่าก๊าซ UF₆ หนึ่งถังเดินทางกลายเป็นมัดเชื้อเพลิงในเตาได้ยังไง
ขั้นแรกคือ แปลงก๊าซเป็นผง — UF₆ ถูกทำปฏิกิริยาจนกลายเป็นผงเซรามิกสีดำ ยูเรเนียมไดออกไซด์ (UO₂) จากนั้นผงถูก อัดขึ้นรูปเป็นเม็ด (pressing) ทรงกระบอกเล็กๆ แล้ว เผาผนึก (sintering) ในเตาที่ราว 1,700°C จนเม็ดหดตัวและแกร่งเป็นเซรามิกแท้ ก่อนถูก เจียร (grinding) ให้ได้เส้นผ่านศูนย์กลางแม่นระดับไมครอน เพราะช่องว่างระหว่างเม็ดกับปลอกหุ้มมีผลต่อการถ่ายเทความร้อนโดยตรง
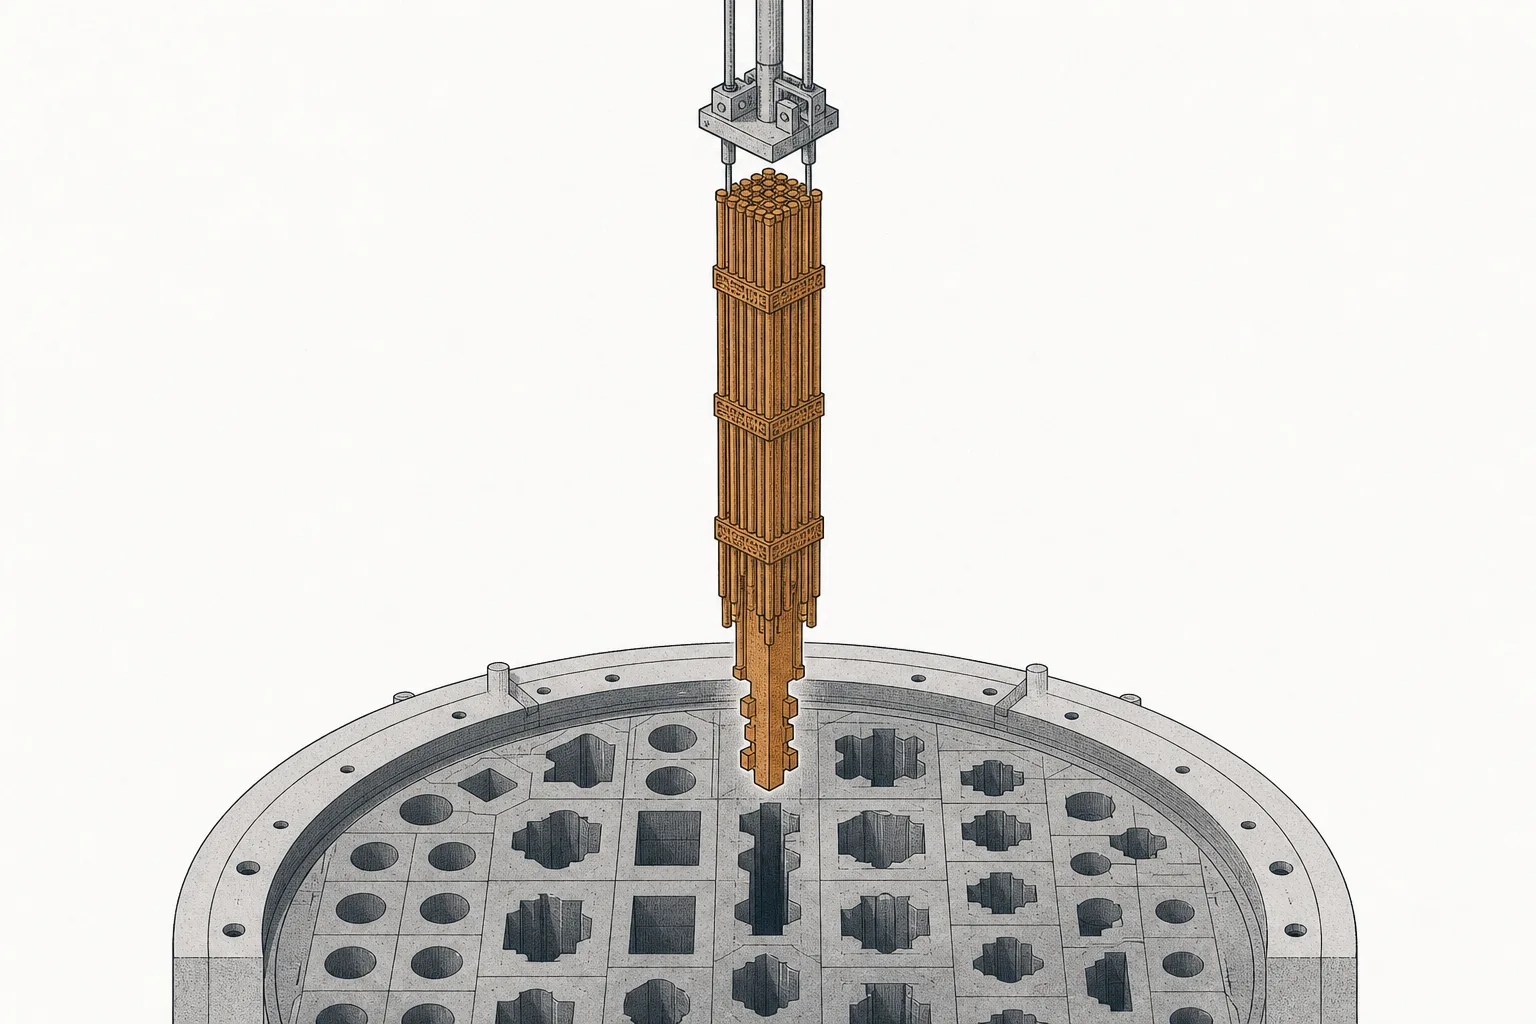
ต่อมาคือ การบรรจุแท่ง เม็ดหลายร้อยเม็ดถูกเรียงเป็นตับ หย่อนลงในหลอด โลหะผสมเซอร์โคเนียม (zircaloy) — โลหะพิเศษที่ “โปร่งใส” ต่อนิวตรอน (ไม่ดูดซับจนดับปฏิกิริยา) และทนความร้อนกับการกัดกร่อนของน้ำในเตาได้ ปิดปลายทั้งสองด้วยการเชื่อม อัดก๊าซฮีเลียมไว้ข้างในเพื่อช่วยนำความร้อน ได้เป็น แท่งเชื้อเพลิง ยาวราว 4 เมตร สุดท้ายคือ การมัดประกอบ เอาแท่งหลายร้อยแท่งมาจัดเป็นตารางพร้อมโครงยึดและช่องให้น้ำหล่อเย็นไหลผ่าน กลายเป็น มัดเชื้อเพลิง หนึ่งมัด เตาใหญ่หนึ่งเตาใช้หลายร้อยมัด และความเก่งของโรงงานไม่ได้อยู่ที่ “มียูเรเนียม” แต่อยู่ที่ทำเม็ดให้สม่ำเสมอ เชื่อมปลอกให้ไม่มีรอยรั่วแม้แต่จุดเดียว และคุมค่าความคลาดเคลื่อนได้ทุกล็อต
04มันเชื่อมกับอะไรบ้าง
การขึ้นรูปเป็น “ด่านปลาย” ของวงจรเชื้อเพลิง ต้นทางคือยูเรเนียมเสริมสมรรถนะที่มาจาก Conversion, Enrichment & Fuel (และไกลออกไปคือ Uranium Mining) — จุดสำคัญคือ คอขวดสองด่านนี้ต่อเนื่องกัน ฝั่งเสริมสมรรถนะรัสเซียคุมกำลังโลกไว้เกือบครึ่ง ส่วนฝั่งขึ้นรูป รัสเซียก็คุมเชื้อเพลิงของเตาแบบโซเวียตไว้เกือบเบ็ดเสร็จ ใครจะเลี่ยงรัสเซียให้ได้จริงต้องปลดล็อกทั้งสองด่านพร้อมกัน มีมัดเชื้อเพลิงแต่ไม่มียูเรเนียมเสริมสมรรถนะป้อน ก็เดินเครื่องไม่ได้
ปลายทางของมัดเชื้อเพลิงคือ “ปากที่รอกิน” ที่กำลังหิวที่สุดในรอบหลายสิบปี มัดเชื้อเพลิงป้อนตรงเข้า โรงไฟฟ้านิวเคลียร์ และ เตาขนาดเล็ก (SMR) ซึ่งทั้งหมดนี้ถูกปลุกขึ้นมาเพราะ Artificial Intelligence และ Cloud & Digital Infrastructure ต้องการไฟที่ “เสถียร 24 ชั่วโมง” ป้อนศูนย์ข้อมูล นอกจากนี้เชื้อเพลิงสมรรถนะสูงยังโยงกับ Defense & Geopolitical Fragmentation โดยตรง เพราะเตาของเรือดำน้ำและเรือบรรทุกเครื่องบินพลังนิวเคลียร์ก็ใช้เชื้อเพลิงที่ขึ้นรูปเป็นพิเศษ และเทคโนโลยีเดียวกันยังต่อยอดไปถึงเตาสำหรับ Space Economy ในอนาคต
05ตอนนี้ไปถึงไหนแล้ว (เกมชิงเชื้อเพลิงคืนจากรัสเซีย)
ภาพใหญ่ของสนามนี้ในปี 2025–2026 มีสองเรื่องที่ต้องรู้ เรื่องแรกคือ รัสเซียคุมเชื้อเพลิงของเตาแบบโซเวียตไว้เกือบเบ็ดเสร็จ — บริษัท TVEL ในเครือ Rosatom ป้อนเชื้อเพลิงให้เตา 73 จากกว่า 440 เตาทั่วโลก ใน 13 ประเทศ และคุมส่วนแบ่งตลาดเชื้อเพลิงนิวเคลียร์โลกราว 16% จุดที่แสบที่สุดคือยุโรป: ในปี 2023 ถึง 81% ของมัดเชื้อเพลิงสำหรับเตา VVER ที่ยุโรปนำเข้า (573 จาก 707 ตัน) มาจากรัสเซีย เตา VVER แบบโซเวียต 19 เตาใน EU จึงยังผูกกับ Rosatom แทบทั้งหมด
เรื่องที่สองคือ ตะวันตกกำลังเร่งชิงตลาดนี้คืน Westinghouse พัฒนาเชื้อเพลิงสำหรับเตา VVER แบบโซเวียตจนใช้งานได้จริง — ปลายปี 2025 บัลแกเรีย ฟินแลนด์ และเช็ก เริ่มบรรจุมัดเชื้อเพลิง Westinghouse ลงเตาแบบรัสเซียได้แล้ว ส่วน Framatome (ในเครือ EDF ของฝรั่งเศส) ก็เซ็นสัญญาป้อนเชื้อเพลิง VVER-440 ให้ฮังการีและสโลวาเกีย และกำลังพัฒนาเชื้อเพลิง VVER แบบ “ยุโรป 100%” ที่ไม่ต้องพึ่งเทคโนโลยีรัสเซียเลย แม้ช่วงแรก Framatome ยังต้องผลิตเชื้อเพลิงสูตรรัสเซียจากโรงงาน Romans ในฝรั่งเศสไปก่อน เพราะสูตรของตัวเองยังไม่พร้อมจนกว่าจะถึงช่วงปี 2030
ท่ามกลางเกมนี้ยังมี คอขวดใหม่ที่กำลังก่อตัว — เตารุ่นใหม่อย่าง SMR และเตาขั้นสูงส่วนมากไม่ได้ใช้เชื้อเพลิงเสริมสมรรถนะระดับเดิม (~5%) แต่ต้องการ HALEU (High-Assay Low-Enriched Uranium) ที่เข้มข้นถึงราว 5–20% ซึ่งแทบทั้งโลก (นอกรัสเซีย) ยังผลิตได้น้อยมาก ปี 2024 สหรัฐฯ ผลิต HALEU ในประเทศได้เพียง ~900 กิโลกรัม ขณะที่ความต้องการคาดว่าจะพุ่งเกิน 50 ตันต่อปีภายในปี 2035 ช่องว่างนี้แหละที่อาจทำให้เตารุ่นใหม่ “สร้างเสร็จแต่ไม่มีเชื้อเพลิงจุด”
ในสนามนี้ ผู้เล่นตัวจริงแบ่งได้เป็นสามกลุ่ม: สี่ยักษ์ขึ้นรูปเชื้อเพลิงเตาน้ำเบา (Framatome, GNF, Westinghouse, TVEL) ที่คุมตลาดหลัก, ผู้บุกเบิกเชื้อเพลิงพันธุ์ใหม่ ที่ทำ HALEU และ TRISO สำหรับ SMR, และ โรงประกอบเกิดใหม่ ในเอเชียกลางที่กำลังไต่ขึ้นห่วงโซ่
06อนาคต — HALEU และเชื้อเพลิงพันธุ์ใหม่
สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้ หนึ่ง — การแข่งกันสร้างซัพพลาย HALEU ในบ้านตัวเอง รัฐบาลสหรัฐฯ ทุ่มเงินผ่านโครงการ HALEU Availability Program ราว $700 ล้าน และต้นปี 2026 มอบสัญญามูลค่า $900 ล้าน ให้ Centrus Energy ขยายโรงเสริมสมรรถนะที่ Piketon รัฐโอไฮโอ เพื่อผลิต HALEU เชิงพาณิชย์ นี่คือการพยายามอุดช่องว่างจาก 900 กิโล/ปี ให้ทันดีมานด์หลายสิบตัน — เป็นเดิมพันที่ว่า “ถ้าไม่เริ่มวันนี้ เตารุ่นใหม่ก็ไม่มีเชื้อเพลิง”
สอง — เชื้อเพลิงพันธุ์ใหม่ที่ “ไม่หลอมละลาย” เตาขั้นสูงหลายแบบหันไปใช้เชื้อเพลิง TRISO ที่ห่อแกนยูเรเนียมด้วยชั้นคาร์บอนและเซรามิกสามชั้น จน DOE เรียกมันว่า “เชื้อเพลิงที่ทนที่สุดในโลก” เพราะทนความร้อนสูงมากโดยไม่หลอม บริษัทอย่าง BWX Technologies ผลิต TRISO มากว่า 20 ปี — ปลายปี 2025 ส่งแกนเชื้อเพลิงครบชุดให้ไมโครรีแอกเตอร์ Project Pele และกลางปี 2026 เชื้อเพลิง TRISO ของ BWXT ก็พาเตาของ Antares ถึงจุดวิกฤต (criticality) ครั้งแรกสำเร็จ ส่วน Westinghouse ก็เริ่มผลิตเม็ดเชื้อเพลิงสูตรใหม่ ADOPT (LEU+) ที่โรงงาน Springfields ในอังกฤษตั้งแต่ปี 2024
สาม — ปลดแอกยุโรปจากเชื้อเพลิงรัสเซียให้สำเร็จ EU ตั้งเป้าเลิกพึ่งพลังงานรัสเซีย และสายการผลิตเชื้อเพลิง VVER ของ Westinghouse กับ Framatome จะทยอยเดินเครื่องตั้งแต่ปี 2027 เป็นต้นไป แต่เพราะเตานิวเคลียร์เติมเชื้อเพลิงรอบละ 12–18 เดือน การเปลี่ยนผ่านจริงจึงกินเวลาถึงปลายทศวรรษ — ช้าแต่ชัดเจน และทุกสัญญาที่เซ็นได้คือส่วนแบ่งตลาดที่ย้ายออกจากมือรัสเซียถาวร
07ความท้าทายและความเสี่ยง
ปัญหา “ไก่กับไข่” ของเชื้อเพลิงกับเตา. โรงงานขึ้นรูปเชื้อเพลิงพันธุ์ใหม่ (HALEU/TRISO) จะลงทุนสร้างกำลังผลิตใหญ่ๆ ก็ต่อเมื่อมั่นใจว่ามีเตามารับซื้อ แต่ผู้สร้างเตา SMR ก็ลังเลจะเดินหน้าถ้ายังไม่แน่ใจว่าจะมีเชื้อเพลิงป้อน สองฝ่ายต่างรอกันและกัน จนต้องอาศัยเงินรัฐเข้ามาทลายทางตัน — และถ้าเตารุ่นใหม่สร้างล่าช้ากว่าแผน (ซึ่งเกิดบ่อย) โรงเชื้อเพลิงที่ลงทุนไปก่อนก็เสี่ยงเจ็บ
คอขวดโลจิสติกส์ที่คนมองข้าม. HALEU ไม่ได้ผลิตยากอย่างเดียว การขนส่งก็เป็นปัญหา ถังขนส่ง HALEU บรรจุได้เพียง 1,271 กิโลกรัมต่อถัง เทียบกับ 2,277 กิโล ของถังยูเรเนียมทั่วไป — น้อยกว่าราว 45% เพราะต้องมีระบบคุมภาวะวิกฤต (criticality) ทุกเที่ยวส่งจึงต้องใช้ถัง รถ และกำลังคนรักษาความปลอดภัยมากกว่าเดิมเกือบเท่าตัว เพิ่มต้นทุนทั้งสาย
ความเสี่ยงเชิงภูมิรัฐศาสตร์และการกระจุกตัว. ตราบใดที่รัสเซียยังคุมเชื้อเพลิง VVER และกำลังเสริมสมรรถนะไว้ในมือ การขึ้นรูปเชื้อเพลิงก็เป็น “ไพ่” เชิงยุทธศาสตร์ได้เหมือนแร่หายาก — ทั้งความเสี่ยงที่ซัพพลายถูกตัด และโอกาสมหาศาลสำหรับผู้ผลิตตะวันตกที่เข้ามาแทน อีกด้านคือใบอนุญาตและเวลา: เชื้อเพลิงทุกสูตรใหม่ต้องผ่านการทดสอบและรับรองความปลอดภัยหลายปีก่อนหย่อนลงเตาจริง ทำให้ธุรกิจนี้เปลี่ยนแปลงช้าโดยธรรมชาติ — และนั่นคือเหตุผลที่ด่าน “ปลายน้ำ” ที่ดูธรรมดา กลับกลายเป็นอีกหนึ่งสมรภูมิเงียบๆ ของการฟื้นคืนของนิวเคลียร์