Megatrend · Biotech & Genomic Medicine
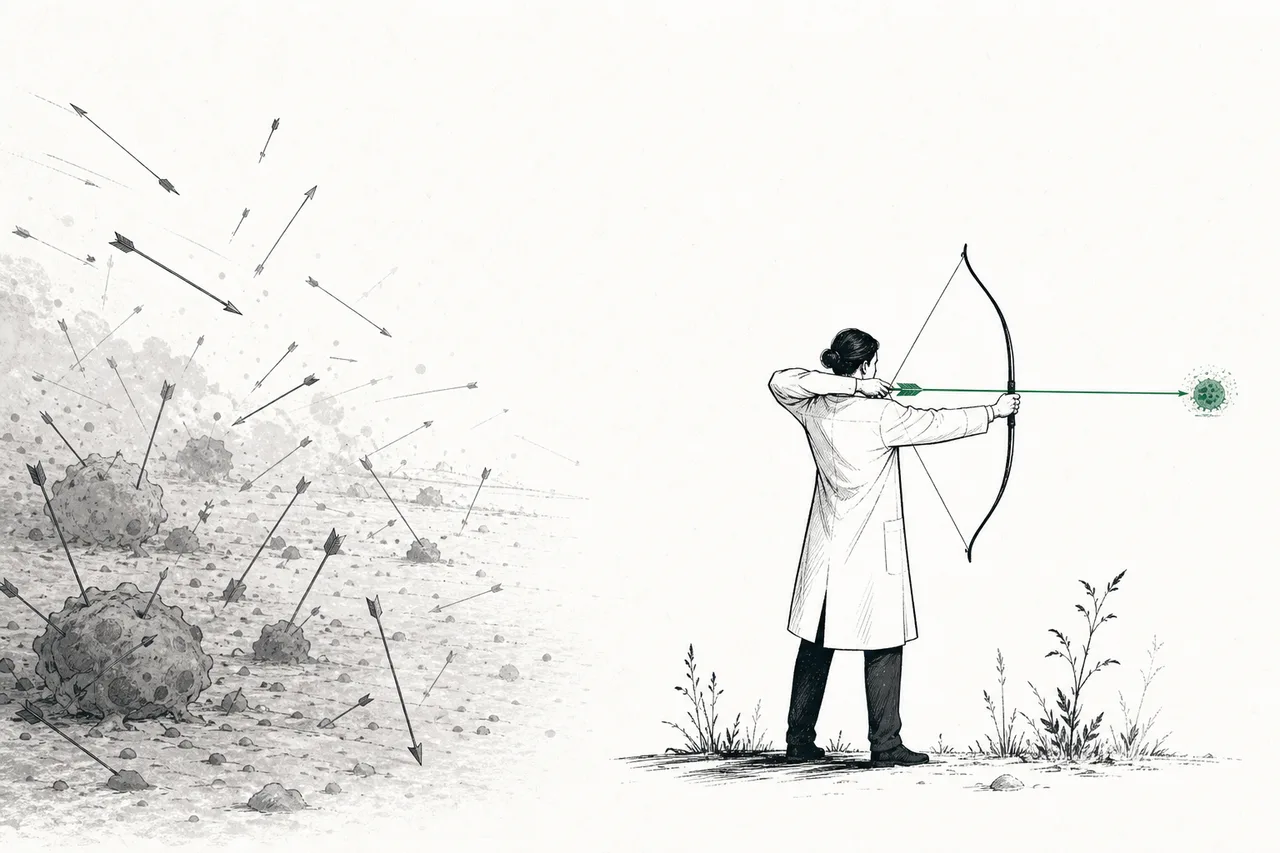
สงคราม 70 ปีกับมะเร็ง — จากยาพิษล้างบาง สู่ “จรวดนำวิถี”
ยามะเร็งคือสมรภูมิที่ใหญ่ที่สุดของวงการยา — ตลาดกว่า $220,000 ล้านต่อปี และยาขายดีที่สุดในโลกก็เป็นยามะเร็ง วิธีที่เราโจมตีเนื้อร้ายวิวัฒน์มา 4 ยุค: จาก “วางยาพิษทั้งร่าง” มาเป็น “เล็งเป้าเฉพาะจุด” แล้วก็ “ปลดเบรกให้ภูมิคุ้มกันลุยเอง” และล่าสุดคือ “จรวดนำวิถี” ที่ส่งสารพิษตรงเข้าเซลล์มะเร็ง — นี่คือเรื่องราวของการไล่ล่าที่ยังไม่จบ
01Oncology คืออะไร
ลองเดาว่ายาที่ขายดีที่สุดในโลก — ทำเงินมากกว่าบริษัทใหญ่ทั้งบริษัท — เป็นยาอะไร? ไม่ใช่ยาลดความดัน ไม่ใช่ยาเบาหวาน แต่เป็นยามะเร็งชื่อ Keytruda ที่ทำเงินให้บริษัท Merck ราว $31,700 ล้าน ในปี 2025 — คิดเป็นเกือบครึ่งหนึ่งของรายได้ทั้งบริษัท ยาตัวเดียว นี่คือสัญญาณว่ามะเร็งไม่ได้เป็นแค่โรค แต่เป็นหนึ่งในธุรกิจที่ใหญ่ที่สุดของวงการยาทั้งหมด
Oncology Therapeutics คือกลุ่มยารักษามะเร็ง — และมันเป็นสาขาที่ใหญ่ที่สุดใน Biotech & Genomic Medicine สิ่งที่ทำให้ node นี้พิเศษ คือมันไม่ใช่ “ยาตัวเดียว” แต่เป็น หลายวิธีโจมตีที่ต่างกันคนละโลก และแทนกันไม่ได้ คนไข้คนหนึ่งอาจได้ทั้งเคมีบำบัด ยาเล็งเป้า และยาภูมิคุ้มกันพร้อมกัน นี่จึงไม่ใช่ตลาดที่ผู้ชนะกินรวบ แต่เป็นคลังแสงที่มีอาวุธหลายชนิดอยู่ร่วมกัน
“วิธีที่ยาเข้าโจมตีมะเร็ง” — เป็นคนละมิติกับ “ยาตัวไหน” เคมีบำบัด, ยาเล็งเป้า, ยาภูมิคุ้มกัน, เซลล์บำบัด และ ADC คือ modality ที่ต่างกัน แต่ละแบบมีกลไก ราคา และความเสี่ยงไม่เหมือนกัน เพราะมันแทนกันไม่ได้ ตลาดยามะเร็งจึงเติบโตด้วยการ “เพิ่มอาวุธชนิดใหม่” ไม่ใช่แค่ลดราคาอาวุธเดิม
ในแผนผังเมกะเทรนด์ Oncology มีสามสาขาย่อยที่จะเป็นตัวเอกของบทเรียนนี้ — ภูมิคุ้มกันบำบัด (Immuno-Oncology), เซลล์บำบัด (Cell Therapy / CAR-T) และ ADC (Antibody-Drug Conjugates) — ทั้งสามคือ “อาวุธยุคใหม่” ที่กำลังเข้ามาแทนที่เคมีบำบัดแบบเก่า เราจะเล่ามันผ่านเรื่องเดียว: วิวัฒนาการของการที่มนุษย์เรียนรู้จะ “ยิงให้แม่นขึ้น” ทีละขั้น
02ทำไมมันถึงเป็นสมรภูมิที่ใหญ่ที่สุด
เหตุผลที่ตรงไปตรงมาที่สุดคือ มะเร็งยังเอาชนะไม่ได้ และมันแพง ทั่วโลกมีผู้ป่วยมะเร็งรายใหม่หลายสิบล้านคนต่อปี และยามะเร็งรุ่นใหม่ราคาต่อคอร์สมักอยู่ที่หลักแสนดอลลาร์ ผลคือตลาดยามะเร็งทั่วโลกมีมูลค่าราว $220,000 ล้านในปี 2024 และคาดว่าจะโตเป็นราว $470,000 ล้านในต้นทศวรรษ 2030 ด้วยอัตราเติบโตราว 10–11% ต่อปี — ทำให้มันเป็นกลุ่มยาที่ใหญ่ที่สุดและโตเร็วที่สุดกลุ่มหนึ่งของโลก
แต่ตัวเลขรวมยังไม่เล่าเรื่องที่น่าตื่นเต้นที่สุด เรื่องนั้นคือ มูลค่ากำลังย้ายจากอาวุธเก่าไปอาวุธใหม่ ยุคนี้ “ภูมิคุ้มกันบำบัด” คือเครื่องจักรหลัก — เฉพาะกลุ่มยาที่เรียกว่า checkpoint inhibitor กินส่วนแบ่งกว่า 42% ของตลาดภูมิคุ้มกันบำบัดทั้งหมด และตลาดภูมิคุ้มกันบำบัดในความหมายกว้างคาดว่าจะแตะ ~$196,000 ล้านในปี 2030 (เฉพาะกลุ่ม checkpoint inhibitor ที่เป็นแกนหลักก็ราว $154,000 ล้าน) ขณะที่ ADC ซึ่งเป็นอาวุธ “รุ่นใหม่ล่าสุด” กำลังโตเร็วที่สุด
พูดง่ายๆ คือ Oncology เป็นสนามที่ “ใครคิดอาวุธรุ่นถัดไปได้ก่อน คนนั้นได้กองสมบัติ” — และเพราะอาวุธแต่ละรุ่นแพงขึ้นและแม่นขึ้น มูลค่าของตลาดจึงไม่ลดลงตามเวลา แต่กลับโตขึ้นเรื่อยๆ ตรงข้ามกับยาทั่วไปที่ราคาตกเมื่อหมดสิทธิบัตร
03วิวัฒนาการของการโจมตีมะเร็ง (4 ยุค)
วิธีที่ดีที่สุดในการเข้าใจ Oncology คือมองมันเป็น ประวัติศาสตร์ของการ “ยิงให้แม่นขึ้น” ปัญหาของมะเร็งคือมันคือเซลล์ของเราเองที่กลายพันธุ์ — ไม่ใช่เชื้อโรคแปลกปลอม การฆ่ามันโดยไม่ฆ่าเราเองด้วยจึงยากมาก และทุก “ยุค” ของยามะเร็งก็คือความพยายามแก้โจทย์นี้ให้แม่นขึ้น
ยุคที่ 1 — เคมีบำบัด (chemotherapy): อาวุธรุ่นแรกตั้งแต่ราว 70 ปีก่อน หลักการง่ายมาก — “อะไรที่โตเร็ว ฆ่าให้หมด” เพราะเซลล์มะเร็งแบ่งตัวเร็ว ยาเคมีจึงฆ่ามันได้ แต่มันก็ฆ่าเซลล์ดีที่โตเร็วด้วย (ผม เยื่อบุลำไส้ ไขกระดูก) — นี่คือที่มาของผมร่วง คลื่นไส้ ภูมิตก เป็นการ “ปูพรมทิ้งระเบิด” ที่ได้ผลแต่โหดกับร่างกาย
ยุคที่ 2 — ยาเล็งเป้า (targeted therapy): พอเรารู้ว่ามะเร็งแต่ละชนิดมี “จุดอ่อน” จากการกลายพันธุ์เฉพาะตัว เราก็ออกแบบยาให้จับเฉพาะจุดนั้น เช่นยาที่จับโปรตีน HER2 ในมะเร็งเต้านม มันแม่นกว่าเดิมมาก ผลข้างเคียงน้อยลง แต่ใช้ได้เฉพาะคนไข้ที่ “มีจุดอ่อนนั้นจริง” — เปิดยุคของการตรวจพันธุกรรมก่อนเลือกยา
ยุคที่ 3 — ภูมิคุ้มกันบำบัด (Immuno-Oncology): นี่คือการพลิกเกมที่ยิ่งใหญ่ที่สุด แทนที่จะให้ ยา ไปฆ่ามะเร็ง เราปลุก ภูมิคุ้มกันของคนไข้เอง ให้ไปฆ่ามัน ปัญหาคือเซลล์มะเร็งเก่งมาก มันแปะ “ป้ายปลอม” บอก T-cell (ทหารของระบบภูมิคุ้มกัน) ว่า “ฉันเป็นพวกเดียวกัน อย่ายิง” ยากลุ่ม checkpoint inhibitor อย่าง Keytruda ทำหน้าที่ “ฉีกป้ายปลอม” นั้นออก — เหมือนปลดเบรกให้ทหารกลับมาเห็นศัตรูและบุกเอง
ร่างกายมี “จุดตรวจ (checkpoint)” คอยห้ามไม่ให้ภูมิคุ้มกันทำร้ายเซลล์ตัวเอง เซลล์มะเร็งฉวยใช้จุดตรวจนี้กดทหาร T-cell ไว้ ยา checkpoint inhibitor (เช่น Keytruda, Opdivo) ไปบล็อกจุดตรวจนั้น = ปลดเบรกให้ T-cell ลงมือ ยา checkpoint ตัวแรกคือ Yervoy (ปี 2011) และงานวิจัยพื้นฐานเรื่องนี้ได้รับรางวัลโนเบลปี 2018
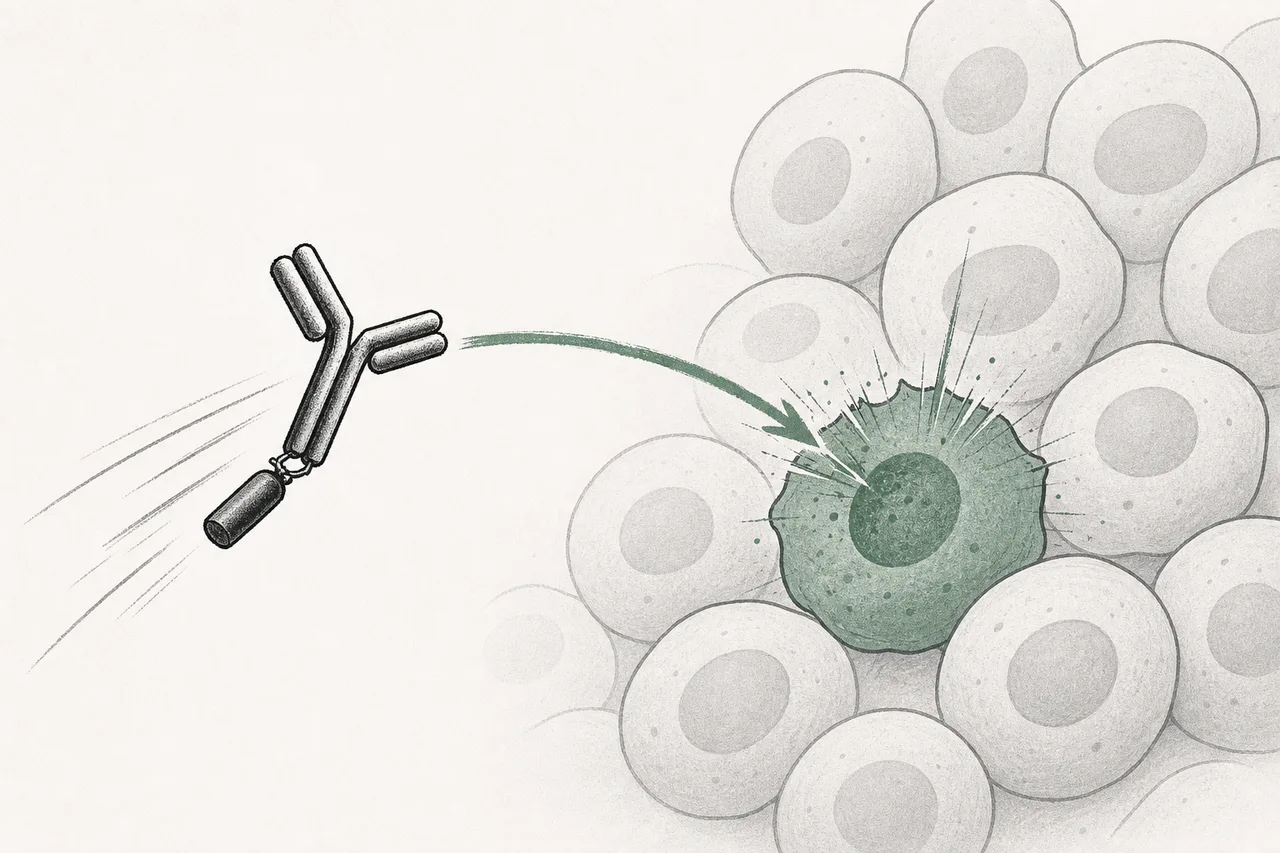
ยุคที่ 4 — ADC (Antibody-Drug Conjugates): อาวุธรุ่นล่าสุดและร้อนแรงที่สุดตอนนี้ มันคือการ “แต่งงาน” ระหว่างยุค 2 กับยุค 1 — เอา แอนติบอดี ที่จับเซลล์มะเร็งได้แม่น (เหมือนยาเล็งเป้า) มาผูกเข้ากับ สารพิษ ที่แรงพอจะฆ่าเซลล์ (เหมือนเคมีบำบัด แต่แรงกว่าหลายเท่า) ผลคือ “จรวดนำวิถี” — แอนติบอดีพาสารพิษบินตรงไปเกาะเซลล์มะเร็ง แล้วปล่อยพิษเข้าไปข้างใน โดยแทบไม่โดนเซลล์ดีรอบข้าง
ทั้งสี่ยุคนี้ไม่ได้แทนที่กันสะอาดๆ — มันสะสมเป็นชั้นๆ ในคลังแสง คนไข้ยุคนี้มักได้หลายอาวุธพร้อมกัน และนี่คือเหตุผลที่ตลาดยามะเร็งโตขึ้นเรื่อยๆ ไม่ใช่หดลง — เพราะเรา “เพิ่ม” อาวุธ ไม่ใช่ “เปลี่ยน”
04มันเชื่อมกับอะไรในระบบนิเวศ
Oncology เป็นสาขาที่ใหญ่ที่สุดและเป็น “หัวรถจักร” ของ Biotech & Genomic Medicine — เงินวิจัย ดีลควบรวม และความสามารถใหม่ๆ ของวงการยามักเกิดที่นี่ก่อน แล้วค่อยกระจายไปสาขาอื่น ภายในสาขานี้เองมีสามสาขาย่อยที่กำลังขับเคลื่อนทุกอย่าง:
- Immuno-Oncology / Checkpoint: ยุคที่ 3 ในเรื่องของเรา — เครื่องจักรทำเงินหลักตอนนี้ นำโดย Keytruda และ Opdivo มันคือฐานที่ใหญ่ที่สุดของรายได้ยามะเร็งทั้งหมด
- Cell Therapy (CAR-T & beyond): การรักษาที่สุดขั้วที่สุด — ดึง T-cell ของคนไข้ออกมา ดัดแปลงพันธุกรรมในห้องแล็บให้รู้จักล่ามะเร็ง แล้วฉีดกลับเข้าไป มันรักษามะเร็งเลือดบางชนิดได้ถึงขั้น “หายขาด” แต่ราคาต่อคอร์สสูงถึงหลักหลายแสนดอลลาร์ และผลิตทีละคน ทำให้ยังเป็นตลาดเล็ก (~$7,000 ล้านในปี 2024) แต่โตเร็ว
- ADC (Antibody-Drug Conjugates): ยุคที่ 4 — โตเร็วที่สุดและเป็นศูนย์กลางของดีลใหญ่ที่สุดในวงการตอนนี้
เพราะมันเป็นสาขาเดียวกัน ทั้งสามจึงไม่แข่งกันตรงๆ แต่ “ผสมกัน” มากขึ้นเรื่อยๆ — เช่นการให้ ADC คู่กับ checkpoint inhibitor เป็นสนามวิจัยที่ร้อนแรงที่สุดสนามหนึ่งตอนนี้ บริษัทที่ครองทั้งสามอาวุธจึงมีอำนาจต่อรองสูงสุด
มองออกไปนอกสาขา Oncology ยังพันกับเทรนด์อื่นอย่างแน่นหนา:
- พึ่งพา AI และ AI Drug Discovery: การหา “เป้า” ใหม่ๆ ในเซลล์มะเร็งและออกแบบแอนติบอดีให้จับแม่น คืองานที่ AI กำลังเร่งความเร็วให้อย่างมาก
- ยืมเทคโนโลยีจาก Gene & Cell Editing: CAR-T คือการตัดต่อยีนของเซลล์ภูมิคุ้มกันโดยตรง เทคนิคแก้ไขยีนรุ่นใหม่กำลังทำให้เซลล์บำบัดถูกลงและปลอดภัยขึ้น
- เป็นพี่น้องกับ RNA Therapeutics: เทคโนโลยี mRNA ที่โด่งดังจากวัคซีนโควิด กำลังถูกนำมาทำ “วัคซีนมะเร็งเฉพาะบุคคล” — อีกหนึ่งอาวุธที่กำลังก่อตัว
- เงาตามตัวคือ Biosimilars: เมื่อยามะเร็งราคาแพงหมดสิทธิบัตร มันจะกลายเป็นเป้าของผู้ผลิต biosimilar ทันที — Keytruda คือกองสมบัติ biosimilar ที่ใหญ่ที่สุดที่กำลังจะเปิดออกปลายทศวรรษนี้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ถ้าจะสรุปบรรยากาศของ Oncology ปี 2025–2026 ในประโยคเดียว: “ทุกคนกำลังแย่งกันลง ADC” เพราะมันคืออาวุธรุ่นใหม่ที่ได้ผลจริงและตลาดยังเปิดกว้าง บริษัทใหญ่ยอมจ่ายเงินมหาศาลเพื่อเข้าสนามนี้
ดีลที่สะเทือนวงการที่สุดมีสองดีล — ปี 2023 Pfizer ทุ่ม $43,000 ล้าน ซื้อบริษัท Seagen ผู้บุกเบิก ADC ทั้งบริษัท และในปีเดียวกัน Merck จับมือ Daiichi Sankyo ในดีลมูลค่าสูงถึง $22,000 ล้าน (จ่ายล่วงหน้า $4,000 ล้าน) เพื่อพัฒนา ADC สามตัว — เป็นการเตรียม “ชีวิตหลัง Keytruda” อย่างชัดเจน ในช่วงพีคของกระแสนี้ เม็ดเงินดีล ADC แค่ฝั่งซื้อกิจการก็แตะระดับราว $54,000 ล้าน
ดาวเด่นของฝั่ง ADC คือยา Enhertu ของ AstraZeneca + Daiichi Sankyo — ADC ที่ขายดีที่สุดในโลก (ราว $3,750 ล้าน ในปี 2024) และกำลังขยายข้อบ่งใช้ไปหลายชนิดมะเร็งอย่างรวดเร็ว ขณะเดียวกัน Keytruda ก็ยังเป็นราชาที่ครองบัลลังก์ — แต่เป็นราชาที่รู้ตัวว่านาฬิกากำลังเดิน เพราะสิทธิบัตรหลักในสหรัฐฯ จะหมดในปี 2028
06อนาคตข้างหน้า
เทรนด์ที่หนึ่งคือ การผสมอาวุธ (combination) อนาคตของยามะเร็งไม่ใช่ “อาวุธเดียวที่ดีที่สุด” แต่เป็น “การผสมอาวุธให้เข้ากับมะเร็งแต่ละคน” โดยเฉพาะการให้ ADC คู่กับ checkpoint inhibitor ซึ่งงานวิจัยช่วงต้นบ่งชี้ว่าได้ผลดีกว่าแยกใช้ — นี่คือเหตุผลที่บริษัทที่ครองทั้งสองอาวุธ (เช่น Merck, AstraZeneca) อยู่ในตำแหน่งที่ได้เปรียบ
เทรนด์ที่สองคือ “จากรักษา สู่ป้องกัน” — วัคซีนมะเร็งเฉพาะบุคคล (ใช้เทคโนโลยี mRNA เดียวกับวัคซีนโควิด) กำลังเข้าสู่การทดลองระยะท้าย หลักการคือสอนภูมิคุ้มกันให้จดจำมะเร็งของคนไข้คนนั้นโดยเฉพาะ ก่อนที่มันจะกลับมา ถ้าได้ผล มันจะเปลี่ยนนิยามของ “การรักษามะเร็ง” ไปเลย
เทรนด์ที่สามคือ เซลล์บำบัดที่ถูกลงและเร็วขึ้น ตอนนี้ CAR-T ต้องผลิตทีละคน ใช้เวลาเป็นสัปดาห์และแพงมาก แต่ความก้าวหน้าด้าน การแก้ไขยีน กำลังพยายามทำ “เซลล์บำบัดสำเร็จรูป (off-the-shelf)” ที่ผลิตล่วงหน้าได้ ถ้าสำเร็จ มันจะปลดล็อกให้เซลล์บำบัดขยายจากมะเร็งเลือดไปสู่มะเร็งก้อน (solid tumor) ซึ่งเป็นตลาดที่ใหญ่กว่ามาก
07ความท้าทายและความเสี่ยง
ภาพการเติบโตที่สวยงามนี้มีเงาที่ต้องพูดตรงๆ และเงาแรกใหญ่มาก
ความเสี่ยงที่หนักที่สุดคือ “หน้าผา Keytruda” (the Keytruda cliff) สิทธิบัตรหลักของ Keytruda ในสหรัฐฯ จะหมดในปี 2028 ยอดขายสูงสุดที่คาดไว้ราว $35,000 ล้านในปีนั้น วางอยู่ในเส้นทางของคู่แข่ง biosimilar — ไม่เคยมีสิทธิบัตรยามะเร็งตัวไหนในประวัติศาสตร์ที่ทิ้งรายได้ก้อนใหญ่ขนาดนี้ลงหน้าผา สำหรับ Merck นี่คือเรื่องคอขาดบาดตาย และเป็นเหตุผลที่บริษัทเร่งซื้อ ADC และยาตัวใหม่ๆ มาอุดช่องว่างก่อนวันนั้นมาถึง
ความเสี่ยงที่สองคือ ราคาที่แพงจนระบบสาธารณสุขเริ่มแบกไม่ไหว ยา CAR-T ราคาต่อคอร์สหลายแสนดอลลาร์ ADC และภูมิคุ้มกันบำบัดก็หลักแสนต่อปี เมื่อยายิ่งดีและยิ่งแพง แรงกดดันจากรัฐและบริษัทประกันให้ลดราคาก็ยิ่งสูง — โดยเฉพาะในสหรัฐฯ ที่เริ่มมีกฎหมายให้รัฐต่อรองราคายาบางตัวได้แล้ว นี่อาจกดมาร์จิ้นของยาเรือธงในระยะยาว
ความเสี่ยงที่สามคือ การทดลองทางคลินิกที่ล้มเหลว — เรื่องที่นักลงทุนมือใหม่มักประเมินต่ำไป ยามะเร็งหนึ่งตัวใช้เงินพัฒนาหลายพันล้านดอลลาร์ และส่วนใหญ่ “สอบตก” ในการทดลองระยะท้าย แม้แต่ดีล ADC มูลค่าหลายหมื่นล้านก็อาจกลายเป็นศูนย์ได้ ถ้ายาที่ซื้อมาไม่ผ่านการทดลอง การลงทุนในเทรนด์นี้จึงเป็นเกมที่ “ผลตอบแทนสูง แต่ความเสี่ยงสูงมากเช่นกัน”
สรุปสั้นๆ: ประวัติศาสตร์ยามะเร็งคือเรื่องของการ “ยิงให้แม่นขึ้น” ทีละยุค — และเราเพิ่งมาถึงยุคที่แม่นที่สุด (ADC และการผสมอาวุธ) แต่ในเชิงธุรกิจ มันคือสนามที่เงินเดิมพันสูงที่สุด เปลี่ยนแชมป์บ่อยที่สุด และล้มเหลวง่ายที่สุดในวงการยาทั้งหมด เข้าใจ “วิวัฒนาการของอาวุธ” ให้ขาด คือกุญแจของการมองเทรนด์นี้ให้ทะลุ