Megatrend · Critical Materials
วัตถุดิบไม่กี่กรัม ที่จีนใช้เป็นอาวุธสะเทือนทั้งโลก
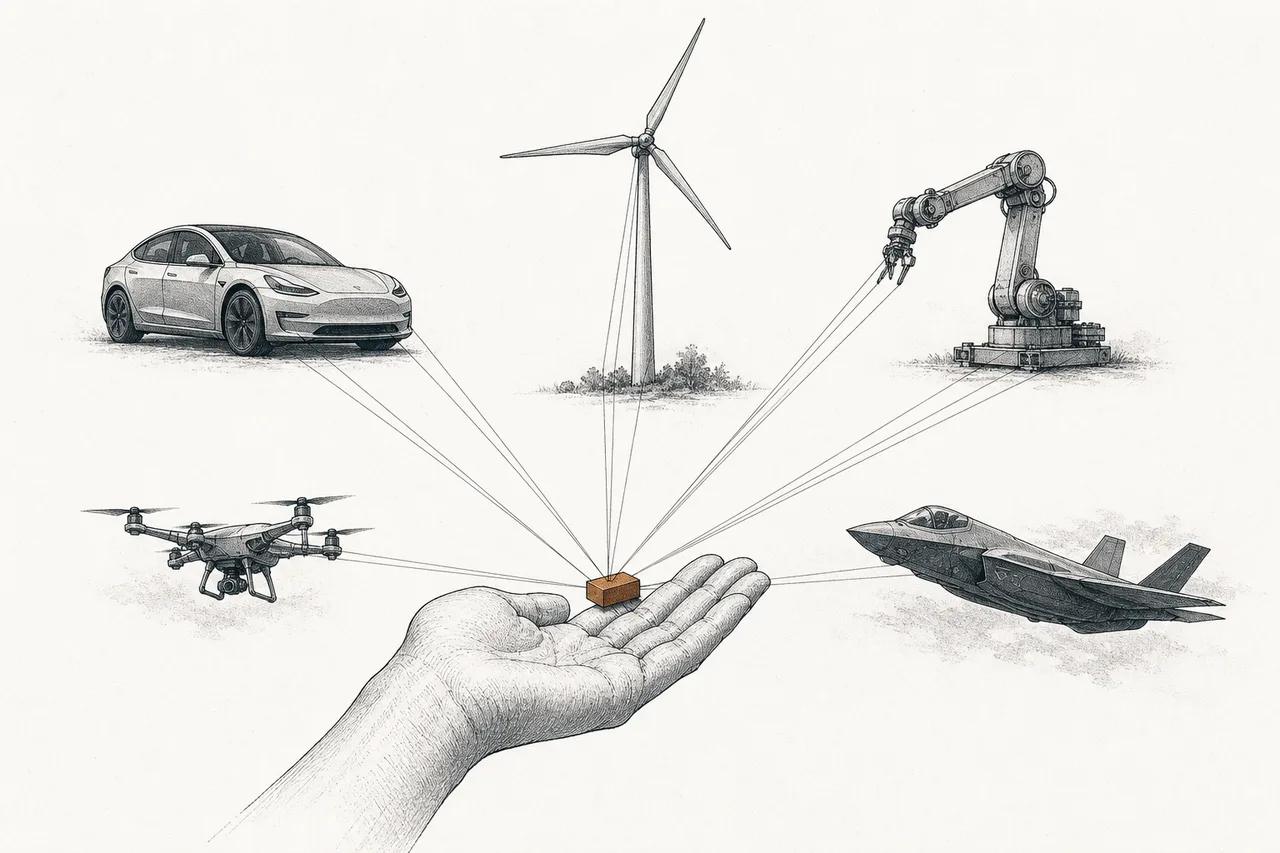
ในมอเตอร์รถ EV ในกังหันลม ในหุ่นยนต์ ในโดรน และในขีปนาวุธ มีแม่เหล็กก้อนเล็กๆ ที่แรงที่สุดในโลกซ่อนอยู่ — ทำจากแร่หายากไม่กี่ชนิด ใช้แค่ไม่กี่กรัมต่อชิ้น แต่หาอย่างอื่นมาแทนแทบไม่ได้ และจีนคุมการ “ถลุง” กับ “ทำแม่เหล็ก” ของมันไว้กว่า 90% ปี 2025 จีนหยิบไพ่ใบนี้ขึ้นมาใช้เป็นอาวุธจริงๆ จนโรงงานทั่วโลกสะดุด นี่คือเรื่องของจุดคอขวดที่เงียบที่สุดแต่อันตรายที่สุดของเศรษฐกิจยุคใหม่
01มันคืออะไร (แร่หายาก + แม่เหล็กที่แรงที่สุด)
เรื่องนี้มีตัวละครสองชั้น ที่ต่อกันเป็นห่วงโซ่เดียว ลองนึกถึง “ดิน” กับ “ดาบ” — ต้องมีดินที่ใช่ก่อน ถึงจะตีเป็นดาบที่คมได้
- แร่หายาก (Rare Earths): ธาตุ 17 ตัวในตารางธาตุที่ชื่อแปลกๆ พระเอกของเรามีแค่ 4 ตัว — นีโอดิเมียม (Nd), เพรซิโอดิเมียม (Pr), ดิสโพรเซียม (Dy), เทอร์เบียม (Tb) สี่ตัวนี้แหละที่ทำให้แม่เหล็กแรง ส่วน Dy/Tb เป็น “แร่หายากหนัก” (heavy) ที่หายากและคุมยากกว่ามาก
- แม่เหล็กถาวร NdFeB: เอาแร่พวกนี้มาผสมกับเหล็กและโบรอน ได้แม่เหล็กถาวรชนิด นีโอดิเมียม-เหล็ก-โบรอน (NdFeB) — แม่เหล็กที่แรงที่สุดในโลกเท่าที่มนุษย์ทำได้ในเชิงพาณิชย์ เป็นพระเอกตัวจริงของบทเรียนนี้
ชื่อ “แร่หายาก” ชวนเข้าใจผิด — จริงๆ มันไม่ได้หายากในแง่ปริมาณในเปลือกโลกขนาดนั้น มันมีกระจายอยู่ทั่วโลก แต่ที่ “หายาก” คือมันมักปนอยู่เจือจางมาก และการ แยกมันออกมาให้บริสุทธิ์ เป็นกระบวนการเคมีที่ยาก สกปรก และมีคนทำได้จริงในระดับอุตสาหกรรมอยู่แค่ไม่กี่ที่ — และนั่นคือหัวใจของเรื่องทั้งหมด
แร่หายากเบา (light) เช่น Nd, Pr มีมากกว่า ราคาถูกกว่า เป็นวัตถุดิบหลักของแม่เหล็ก · แร่หายากหนัก (heavy) เช่น Dy, Tb หายากกว่ามาก แพงกว่าหลายเท่า ใช้ปริมาณนิดเดียวแต่ขาดไม่ได้ และจีนคุมการผลิตของมันเกือบ 100% — ฉะนั้นเวลาพูดถึง “จุดอ่อนที่สุด” ของโลก มักหมายถึงแร่หายากหนักนี่เอง
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Critical Materials & Supply Chain และมันแตกเป็นด่านที่ต่อกันเป็นห่วงโซ่เดียว: การขุดแร่และทำหัวแร่ (ต้นน้ำ) → การแยก รีไฟน์ และทำโลหะแร่หายาก (กลางน้ำ — คอขวดตัวจริง) → การทำอัลลอยและแม่เหล็ก (ปลายน้ำ) และมี การรีไซเคิลแร่หายาก เป็นวงจรลัดที่วิ่งขนานกับทั้งสาย ทั้งหมดนี้เราจะเดินผ่านไปด้วยกันทั้งบทเรียน เพราะอำนาจที่แท้จริงไม่ได้อยู่ที่ด่านที่คนคิดถึง
02ทำไมของไม่กี่กรัมถึงมีอำนาจมหาศาล
เคล็ดของเรื่องนี้คือคำว่า “ใช้น้อย แต่ขาดไม่ได้” มอเตอร์รถ EV หนึ่งคันใช้แม่เหล็ก NdFeB แค่ราว 1–2 กิโลกรัม เทียบกับน้ำหนักรถทั้งคันแล้วแทบไม่มีอะไรเลย แต่ถ้าไม่มีมัน มอเตอร์ก็หมุนไม่ได้ และเกือบทุกค่ายเลือกใช้มอเตอร์ชนิดที่ต้องพึ่งแม่เหล็กนี้ เพราะมันเล็ก เบา และมีประสิทธิภาพสูงสุด
กังหันลมกินหนักกว่ามาก — ตัวใหญ่ๆ ในทะเลใช้แม่เหล็กถึงราว 2–3 ตันต่อต้น (ประมาณ 400–600 กก. ต่อทุกๆ 1 เมกะวัตต์) แล้วยังมีหุ่นยนต์ โดรน ฮาร์ดดิสก์ ลำโพง ไปจนถึงระบบเล็งของอาวุธและเครื่องบินรบ — เครื่องบินขับไล่ F-35 ลำเดียวใช้แร่หายากหลายร้อยกิโลกรัม ทุกอย่างที่ต้อง “เปลี่ยนไฟฟ้าเป็นการเคลื่อนไหว” อย่างแรงและแม่นยำ ล้วนวิ่งกลับมาหาแม่เหล็กก้อนเดียวกันนี้
ตลาดแม่เหล็ก NdFeB ทั้งโลกอยู่ที่ราว $16,000–28,000 ล้านในปี 2025 (ตัวเลขต่างกันตามสำนัก) และโตต่อเนื่องตามคลื่น EV และพลังงานสะอาด ฟังดูไม่ใหญ่มากเมื่อเทียบกับตลาดชิปหรือรถยนต์ — แต่นี่คือจุดที่น่าสนใจที่สุด: มูลค่าของตัวมันเล็ก แต่มันค้ำมูลค่ามหาศาลที่อยู่เหนือมันขึ้นไป รถ EV ทั้งคันราคาล้านบาท ติดล็อกอยู่กับแม่เหล็กราคาไม่กี่พันบาท นี่คือนิยามของ “คอขวด” ที่แท้จริง
03มันทำงานยังไง — จากก้อนแร่สู่แรงบิด
เพื่อเข้าใจว่าทำไมแม่เหล็กนี้ถึง “แทนไม่ได้” ลองเดินตามเส้นทางของมัน ตั้งแต่ก้อนแร่ในเหมืองจนถึงแรงบิดที่หมุนล้อรถ
คำถามที่หลายคนสงสัยคือ ทำไม NdFeB ถึงแรงนัก? คำตอบสั้นๆ คือโครงสร้างผลึกของมัน (Nd₂Fe₁₄B) เก็บ “สนามแม่เหล็ก” ได้แน่นกว่าวัสดุอื่น มันให้สนามได้เกิน 1.6 เทสลา ซึ่งแรงกว่าแม่เหล็กเฟอร์ไรต์ราคาถูกหลายเท่า — แปลว่ามอเตอร์ตัวเล็กลงแต่แรงเท่าเดิม นี่คือเหตุผลที่ทั้งโลกเลือกมัน ทั้งที่รู้ว่าวัตถุดิบเสี่ยง
แต่มันมีจุดอ่อน: พอร้อนขึ้น มันจะเริ่มเสียพลัง มอเตอร์ EV ตอนเร่งแรงๆ อุณหภูมิพุ่งเกิน 150–200°C ได้ง่ายๆ ถ้าใช้ NdFeB เปล่าๆ แม่เหล็กจะ “คลายอำนาจ” ตรงนี้แหละที่ ดิสโพรเซียม (Dy) กับเทอร์เบียม (Tb) เข้ามาช่วย เติมแค่ราว 2–8% ก็ทำให้แม่เหล็กทนความร้อนได้โดยไม่เสื่อม — และนี่คือเหตุผลว่าทำไมแร่หายากหนักสองตัวนี้ถึงเป็น “จุดที่เปราะที่สุด” ของทั้งห่วงโซ่ เพราะมันหายากกว่า แพงกว่า และจีนคุมการผลิตเกือบเบ็ดเสร็จ
คือความสามารถของแม่เหล็กที่จะ “ไม่ยอมเสียอำนาจ” แม้เจอความร้อนหรือสนามแม่เหล็กตรงข้าม · NdFeB ล้วนๆ ค่านี้ตกเร็วเมื่อร้อน การเติม Dy/Tb เข้าไปเล็กน้อยช่วยดึงค่านี้ขึ้นมาก — เปรียบเหมือนใส่ “สารกันความร้อน” ให้แม่เหล็ก ทำให้มันใช้ในมอเตอร์ EV และอาวุธที่ทำงานหนักได้จริง
04คอขวดอยู่ที่ “ถลุง” ไม่ใช่ “ขุด”
นี่คือความเข้าใจผิดที่สำคัญที่สุดของเรื่องนี้ คนส่วนใหญ่คิดว่าจีนคุมแร่หายากเพราะ “มีเหมืองเยอะ” — จริงแค่ครึ่งเดียว จีนขุดแร่หายากราว 60–69% ของโลก ซึ่งก็มาก แต่ ไม่ใช่ จุดที่อันตราย
จุดที่อันตรายคือสองด่านถัดมา ซึ่งเป็นด่านที่ การทำโลหะและแม่เหล็ก รับช่วงต่อ: จีนคุม การถลุง/แยกบริสุทธิ์ (refining) ราว 90% และคุม การผลิตแม่เหล็กถาวร ราว 90% ส่วนแร่หายากหนัก (Dy/Tb) ที่ขาดไม่ได้นั้น จีนคุมการแยกเกือบ 98–100% พูดง่ายๆ คือต่อให้คุณขุดแร่ได้เองที่อเมริกาหรือออสเตรเลีย สุดท้ายก็ยังต้องส่งไปจีนถลุงอยู่ดี
ทำไมการถลุงถึงยึดยาก? เพราะมันเป็นกระบวนการเคมีที่ ซับซ้อน สกปรก และมีของเสียกัมมันตรังสีปน (แร่หายากมักมาคู่กับทอเรียม/ยูเรเนียม) ความยากของการ “แยก” มาจากธาตุหายาก 17 ตัวมีสมบัติเคมีคล้ายกันมากจนต้องแยกทีละตัวผ่านถังสกัดต่อกันหลายร้อยขั้น (เจาะลึกในด่านต้นน้ำ → 30010100) ตะวันตกเคยมีโรงแยกแร่หายากของตัวเอง แต่ทยอยปิดไปเมื่อ 20–30 ปีก่อน เพราะแข่งราคากับจีนไม่ได้และเจอแรงต้านเรื่องสิ่งแวดล้อม จีนยอมแบกต้นทุนนี้มาหลายสิบปี และตอนนี้สะสมทั้งความรู้ ทักษะ และโรงงานจนกลายเป็น “ผู้เชี่ยวชาญที่เหลืออยู่เกือบเจ้าเดียว”
นี่คือสาเหตุที่บทเรียนนี้ไม่แยกเรื่อง “เหมือง” กับ “แม่เหล็ก” ออกจากกัน เพราะอำนาจทางเศรษฐกิจไม่ได้อยู่ที่ปลายทั้งสองข้าง แต่อยู่ตรงกลางที่ของทุกคนต้องวิ่งผ่าน
05มันเชื่อมกับอะไรในระบบนิเวศ
แร่หายากเป็น “วัตถุดิบต้นทาง” ที่ป้อนเข้าหลายเมกะเทรนด์พร้อมกัน — เวลามันสะดุด มันไม่ได้สะดุดที่เดียว แต่สะเทือนเป็นลูกโซ่:
- ป้อน มอเตอร์ EV (EV Powertrain) โดยตรง: นี่คือดีมานด์ที่โตเร็วที่สุด มอเตอร์รถไฟฟ้าเกือบทุกค่ายพึ่งแม่เหล็ก NdFeB — EV บูมเท่าไหร่ ดีมานด์แม่เหล็กก็โตตาม
- ป้อน พลังงานลม (Wind): กังหันลมรุ่นใหม่ (โดยเฉพาะนอกชายฝั่ง) ใช้เครื่องกำเนิดไฟแบบ direct-drive ที่กินแม่เหล็กหนักถึง 2–3 ตันต่อต้น
- ป้อน ชิ้นส่วนหุ่นยนต์ (Robotics Components): ทุกข้อต่อหุ่นยนต์และโดรนต้องการมอเตอร์ที่เล็ก เบา แรง — งานถนัดของ NdFeB พอดี และนี่คือดีมานด์คลื่นลูกใหม่ที่กำลังมา
- เป็น “จุดเปราะ” ของ ห่วงโซ่อุปทานอธิปไตยด้านกลาโหม (Sovereign Supply): ระบบอาวุธ เครื่องบินรบ และเรดาร์พึ่งแร่หายาก — มุมความมั่นคงและการ “สร้างซัพพลายของตัวเอง” อยู่ที่ node นั้น บทเรียนนี้โฟกัสที่ตัวห่วงโซ่วัตถุดิบ/แม่เหล็กเป็นหลัก
มันยังต่อกับพี่น้องในหมวด Critical Materials ด้วยกัน — เป็นญาติกับ ลิเทียม และ นิกเกิล/โคบอลต์ (วัตถุดิบแบตเตอรี่) แต่ต่างกันตรงที่แร่หายากไม่ได้ขาดแคลนเชิงปริมาณ — มันขาดแคลนเชิง “ใครคุมการแปรรูป” ซึ่งเป็นปัญหาเชิงภูมิรัฐศาสตร์มากกว่าเชิงธรณีวิทยา
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่ “อาวุธเงียบ” ถูกหยิบขึ้นมาใช้จริง วันที่ 4 เมษายน 2025 จีนประกาศ คุมการส่งออกแร่หายากหนัก 7 ชนิด (รวม Dy, Tb) และแม่เหล็กที่มีธาตุพวกนี้ ทุกการส่งออกต้องขอใบอนุญาตเป็นรายๆ — และผลก็มาเร็วและแรง
ในสองเดือนหลังประกาศ การส่งออกแม่เหล็กของจีน ดิ่งลงราว 75% ผู้ผลิตรถยนต์ในสหรัฐฯ ยุโรป ญี่ปุ่น หาแม่เหล็กไม่ได้ บางโรงต้องลดกำลังผลิตหรือ หยุดสายการผลิตชั่วคราว และแม้การค้าจะค่อยๆ ฟื้น ราคาแม่เหล็กนอกจีนก็ยังค้างสูง — บางช่วงราคาในยุโรปแพงกว่าในจีนถึง 6 เท่า
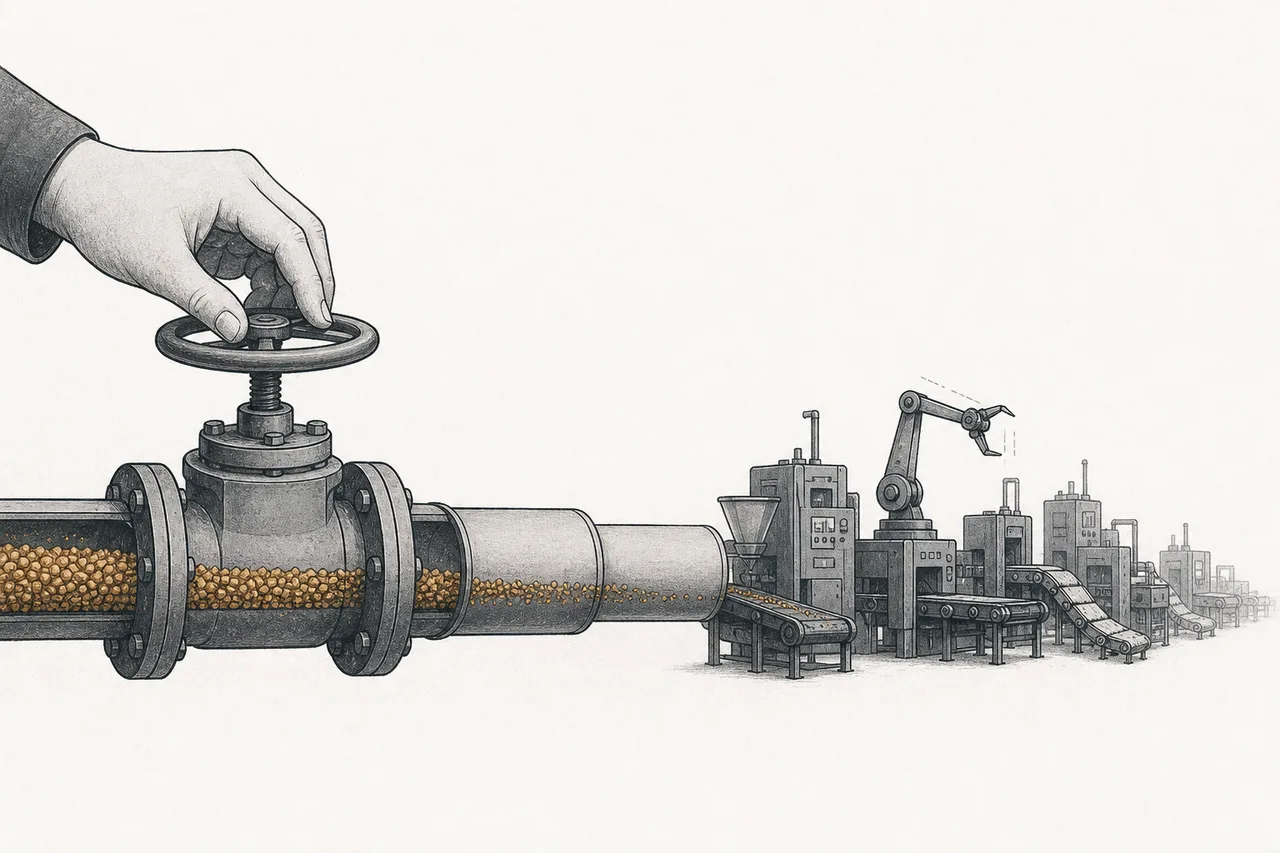
ปลายปี 2025 จีนยกระดับอีกขั้น — ขยายรายการธาตุที่คุม และที่สำคัญคือใช้ “อำนาจนอกอาณาเขต” (extraterritorial) เป็นครั้งแรก: สินค้าที่ผลิตที่ไหนก็ตามในโลก ถ้ามีแร่หายากจากจีนเกินสัดส่วนที่กำหนด ก็ต้องขออนุญาตจีน คล้ายกับที่สหรัฐฯ เคยใช้คุมชิปกับจีน เป็นการตอบโต้แบบ “เอาคืนด้วยไพ่ที่ตัวเองถือ” อย่างไรก็ตาม หลังการพบกันของผู้นำจีน-สหรัฐฯ ปลายปี 2025 จีน ระงับมาตรการชุดเดือนตุลาคมไว้ 1 ปี (ถึงพ.ย. 2026) — แต่ “ปุ่ม” ยังอยู่ในมือจีน และทั้งโลกได้เห็นแล้วว่ามันกดได้จริง
ฝั่งตะวันตกตอบโต้ด้วยการ “สร้างซัพพลายของตัวเอง” แบบที่ไม่เคยทำมาก่อน ดีลที่สะเทือนวงการที่สุดคือ เพนตากอนเข้าถือหุ้น MP Materials ในเดือนกรกฎาคม 2025 — ลงทุนหุ้นบุริมสิทธิ์ $400 ล้าน (ถือหุ้นราว 15% กลายเป็นผู้ถือหุ้นใหญ่สุด) พร้อม ค้ำราคาขั้นต่ำของ NdPr ที่ $110/กก. นาน 10 ปี และรับซื้อแม่เหล็ก 7,000 ตัน/ปี การที่รัฐบาลสหรัฐฯ มา “ค้ำราคา” แบบนี้ คือการยอมรับว่ากลไกตลาดเสรีล้วนๆ สู้รัฐจีนที่อุดหนุนมาหลายสิบปีไม่ไหว — ต้องเล่นเกมแบบเดียวกัน
นี่คือผู้เล่นหลักที่กำหนดทิศทางสนามนี้:
07อนาคตข้างหน้า
ทิศทางแรกคือ การ “สร้างซัพพลายนอกจีน” แบบมีรัฐหนุนหลัง โมเดล MP–เพนตากอน (ค้ำราคา + รับซื้อระยะยาว) มีแนวโน้มถูกลอกไปใช้ในยุโรป ญี่ปุ่น และอินเดีย เพราะทุกฝ่ายเรียนรู้แล้วว่าปล่อยให้ตลาดเสรีล้วนๆ จัดการ จะแพ้จีนที่ยอมอุดหนุนมานานเสมอ ในอีก 5–10 ปีเราน่าจะเห็นโรงแยกแร่และโรงทำแม่เหล็กนอกจีนผุดขึ้นหลายแห่ง — แต่ต้องเข้าใจว่ามัน ช้าและแพง การสร้างโรงถลุงให้เดินเครื่องได้จริงใช้เวลาหลายปีและเงินมหาศาล
ทิศทางที่สองคือ การลดการพึ่งแร่หายากหนัก วิศวกรทั่วโลกกำลังออกแบบแม่เหล็กที่ใช้ Dy/Tb น้อยลง (ด้วยเทคนิคอย่าง grain-boundary diffusion) บางค่ายถึงขั้นพัฒนามอเตอร์ EV ที่ ไม่ใช้แม่เหล็กแร่หายากเลย (เช่นมอเตอร์แบบ induction หรือ wound-rotor) แต่มันมักแลกมาด้วยขนาดที่ใหญ่ขึ้นหรือประสิทธิภาพที่ด้อยลง — การ “เลิกพึ่ง” จึงเป็นไปได้ในบางงาน แต่ยังไม่ใช่ทางออกหมู่
ทิศทางที่สามคือ การรีไซเคิล แม่เหล็กในรถ EV และฮาร์ดดิสก์เก่าคือ “เหมืองในเมือง” ที่ยังแทบไม่ถูกขุด ปัจจุบันโลกรีไซเคิลแร่หายากกลับมาใช้ ยังไม่ถึง 1% — เกือบทั้งหมดถูกทิ้ง ถ้าทำให้คุ้มได้ มันจะกลายเป็นแหล่งซัพพลายนอกจีนที่สำคัญในทศวรรษหน้า
08ความท้าทายและความเสี่ยง
เสน่ห์ของเทรนด์นี้มาพร้อมความเสี่ยงที่ผูกแน่นกับการเมืองโลก
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ “อาวุธทางการค้า” ปี 2025 พิสูจน์แล้วว่าจีนยอมใช้แร่หายากเป็นเครื่องมือต่อรองจริงๆ แม้ตอนนี้จะระงับมาตรการบางส่วนไว้ แต่ “ปุ่ม” ยังอยู่ในมือปักกิ่ง ความเสี่ยงนี้ไม่ได้อยู่ในงบการเงินของบริษัทไหน — มันอยู่บนโต๊ะเจรจาระหว่างมหาอำนาจ และเปิด-ปิดได้ตามจังหวะการเมือง
ความเสี่ยงข้อสองคือ ความผันผวนของราคาที่รุนแรง ตลาดนี้เล็กและบางมาก เมื่อจีนเปิด-ปิดก๊อก ราคาเหวี่ยงได้หลายเท่าในไม่กี่เดือน (อย่างที่ราคาในยุโรปเคยพุ่งเป็น 6 เท่าของจีน) นี่เป็นดาบสองคมสำหรับผู้ผลิตนอกจีน — ราคาพุ่งช่วยให้โครงการใหม่คุ้มทุน แต่ถ้าจีน “ทุบราคา” กลับลงมา (เหมือนที่เคยทำในอดีตเพื่อล้มคู่แข่ง) โครงการนอกจีนก็เจ๊งได้ง่ายๆ — นี่คือเหตุผลที่รัฐต้องเข้ามา ค้ำราคา ให้
ความเสี่ยงข้อสามคือ การสร้างซัพพลายนอกจีนช้ากว่าที่หวัง การประกาศสร้างโรงงานเป็นเรื่องง่าย แต่การทำให้โรงถลุงเดินเครื่องได้ yield ดี และทำแม่เหล็กคุณภาพสูงได้จริง ใช้ความรู้สะสมหลายสิบปีที่จีนมีแต่ตะวันตกทิ้งไปแล้ว ช่องว่างนี้ปิดได้ แต่ใช้เวลาเป็นปีๆ — ระหว่างนั้นโลกก็ยังต้องพึ่งจีนต่อไป
สรุปสั้นๆ: แร่หายาก & แม่เหล็กคือเรื่องราวของวัตถุดิบไม่กี่กรัมที่ค้ำเศรษฐกิจไฟฟ้าทั้งใบไว้ — และของจุดคอขวดที่ซ่อนอยู่กลางห่วงโซ่ ที่ประเทศหนึ่งใช้เวลาหลายสิบปีสร้างจนกลายเป็นอำนาจต่อรองระดับโลก เข้าใจว่าทำไม “แม่เหล็กก้อนเล็ก” ถึงทำให้โรงงานรถทั้งทวีปหยุดได้ คือเข้าใจว่าทำไมประเทศมหาอำนาจถึงยอมทุ่มเงินมหาศาลเพื่อสร้างซัพพลายของตัวเอง — นี่ไม่ใช่แค่เรื่องของแร่ แต่คือเรื่องของอำนาจ