Megatrend · Critical Materials
ขุดง่าย แต่ “แยก” ยากจนเกือบทั้งโลกต้องพึ่งจีน
ก่อนจะกลายเป็นแม่เหล็กในมอเตอร์ EV หรือชิ้นส่วนเครื่องบินรบ แร่หายากต้องผ่านด่านต้นน้ำก่อน — ขุดก้อนแร่ขึ้นมา แล้ว “แยก” ธาตุ 17 ตัวที่ปนกันมั่วออกเป็นออกไซด์รายธาตุที่บริสุทธิ์ ฟังดูเหมือนงานเหมืองธรรมดา แต่ความจริงคือ ขั้น “ขุด” ใครก็ทำได้ ส่วนขั้น “แยก” ต่างหากที่ยากมหาศาล สกปรก และทั้งโลกพึ่งจีนอยู่ถึง ~90% ส่วนแร่หายากหนักที่ขาดไม่ได้นั้น จีนคุมเกือบ 99% นี่คือเรื่องของด่านแรกสุดของห่วงโซ่ — และของคอขวดที่ซ่อนอยู่ในถังเคมีหลายร้อยใบ ไม่ใช่ในหลุมเหมือง
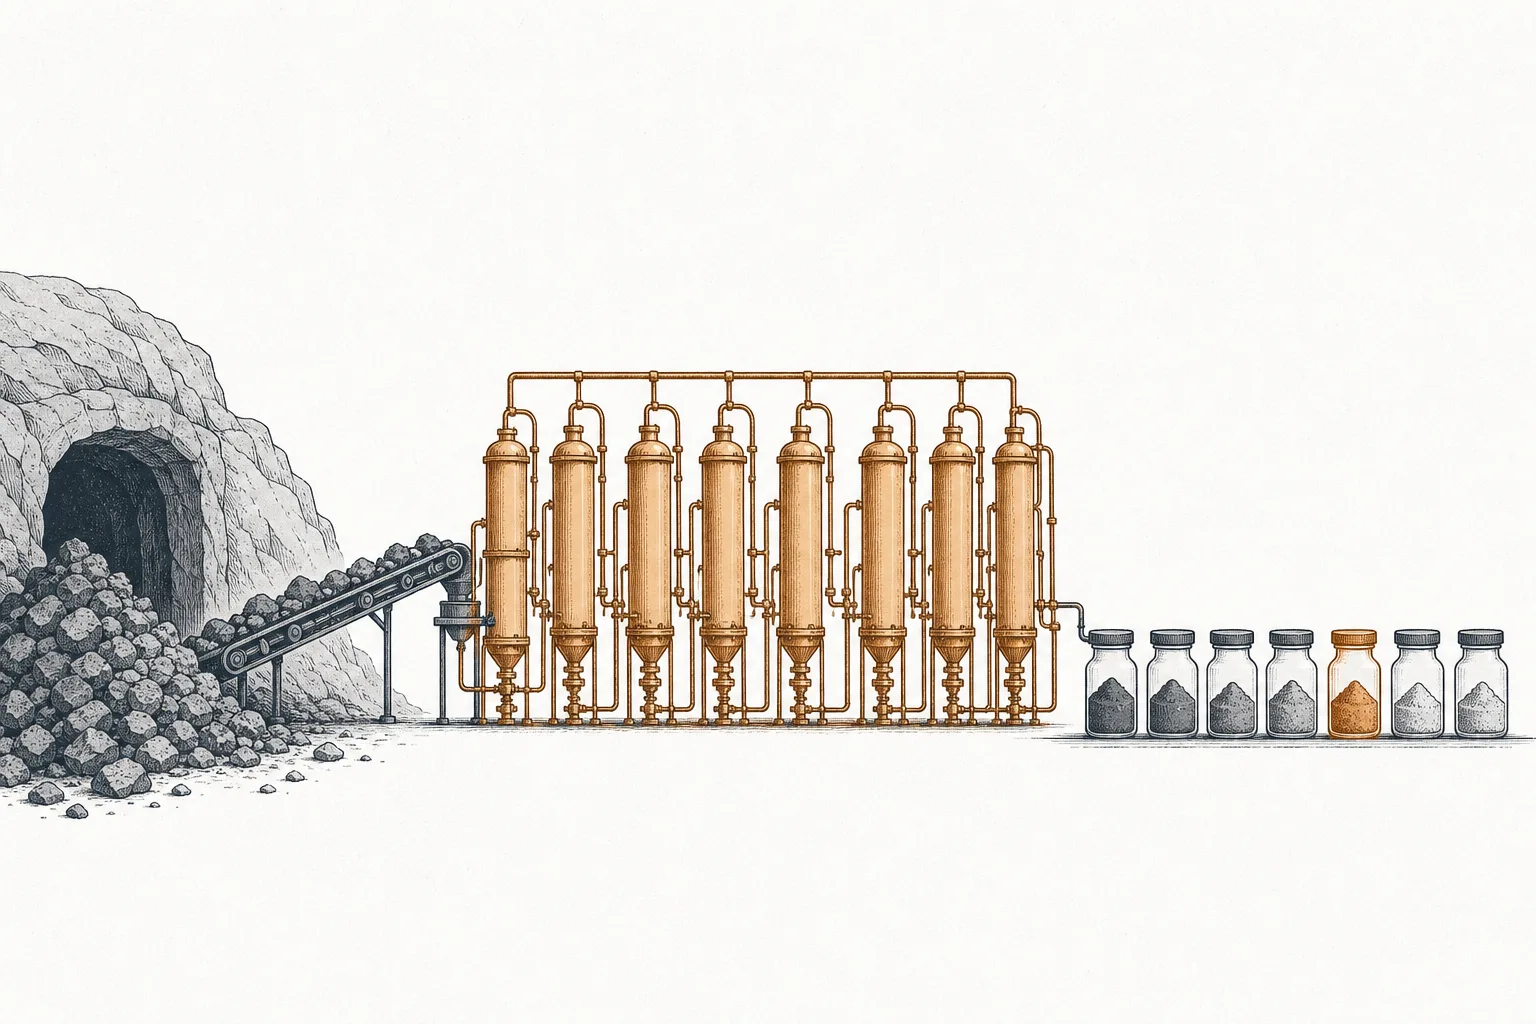
01มันคืออะไร (ขุดแร่ + ทำออกไซด์)
ลองนึกภาพแร่หายากไม่ใช่ของที่ขุดมาแล้วใช้ได้เลย แต่เป็นเหมือน “กระเป๋าผสมขนม 17 ชนิดที่หลอมติดกันมา” — ในก้อนแร่หนึ่งก้อนมีธาตุหายากทั้ง 17 ตัวปนกันอยู่ ทั้งตัวที่เราต้องการ (นีโอดิเมียม, ดิสโพรเซียม) และตัวที่แทบไม่มีใครใช้ ปนกันมั่ว และที่แย่ที่สุดคือพวกมัน มีสมบัติทางเคมีคล้ายกันจนแยกออกจากกันยากที่สุดในตารางธาตุ node นี้คือด่านที่ทำสองงาน: (1) ขุด ก้อนแร่ขึ้นมาจากดิน แล้ว (2) แยก มันออกเป็นผงออกไซด์รายธาตุที่บริสุทธิ์ พร้อมส่งต่อ
นี่คือ ต้นน้ำ ของทั้งห่วงโซ่แร่หายาก — เป็นด่านแรกสุด ก่อนที่ของจะไหลไปยังด่านถัดไปคือ การทำโลหะ อัลลอย และแม่เหล็ก (กลางน้ำ) ที่เอาออกไซด์พวกนี้ไปถลุงเป็นโลหะแล้วขึ้นรูปเป็นแม่เหล็ก NdFeB ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Rare Earths & Permanent Magnets ในหมวดใหญ่ Critical Materials & Supply Chain ถ้าด่านแม่เหล็กคือ “ตีดาบ” node นี้ก็คือคนที่ หาดินที่ใช่ แล้วร่อนเอาแต่เนื้อแร่บริสุทธิ์ ออกมาให้ช่างตีดาบ
ก้อนแร่ที่ว่าก็มีหลายแบบ และแต่ละแบบกำหนดทั้งความง่ายในการแยกและชนิดธาตุที่ได้:
สามแหล่งนี้รวมกันคิดเป็นราว 95% ของแร่หายากทั้งโลก · Bastnäsite (บาสต์เนไซต์) = แร่หินแข็งที่มีเนื้อออกไซด์เข้มข้นถึง 65–75% เด่นที่ธาตุ เบา (Nd/Pr) — เป็นแร่หลักของ Bayan Obo ในจีนและ Mountain Pass ในสหรัฐฯ · Monazite (โมนาไซต์) = ทรายแร่ที่มักได้พ่วงมาจากการขุดแร่อื่น แต่ปน ทอเรียม กัมมันตรังสีมา จึงจัดการยาก · Ion-adsorption clay (ดินเหนียวดูดซับไอออน) = แหล่งพิเศษทางใต้ของจีน ที่ให้ แร่หายากหนัก (Dy/Tb) ซึ่งหาที่อื่นแทบไม่ได้ — ราว 80% ของแร่หนักทั้งโลกมาจากดินชนิดนี้
หัวใจที่ต้องจำคือ — มูลค่าและอำนาจไม่ได้อยู่ที่ “ขุด” แต่อยู่ที่ “แยก” การขุดแร่หายากไม่ต่างจากเหมืองทั่วไปนัก หลายประเทศทำได้ แต่การแปลงก้อนแร่ดิบให้กลายเป็นออกไซด์รายธาตุที่บริสุทธิ์ระดับ 99.9% เป็นงานเคมีที่ยาก แพง และมีคนทำได้จริงในระดับอุตสาหกรรมอยู่น้อยมาก — นั่นคือเรื่องทั้งหมดของบทเรียนนี้
02ทำไม “ต้นน้ำ” ถึงสำคัญกว่าที่คิด
ของทุกชิ้นที่ต้อง “เปลี่ยนไฟฟ้าเป็นการเคลื่อนไหว” อย่างแรงและแม่นยำ — มอเตอร์รถ EV, กังหันลม, ข้อต่อหุ่นยนต์, ใบพัดโดรน, ระบบเล็งของขีปนาวุธ — ล้วนวิ่งกลับมาหาแม่เหล็ก NdFeB และแม่เหล็กทุกก้อนนั้น เริ่มต้นจากผงออกไซด์ที่ออกมาจากด่านนี้ ถ้าไม่มีออกไซด์ ก็ไม่มีโลหะ ไม่มีอัลลอย ไม่มีแม่เหล็ก ทั้งหอคอยมูลค่าหลายล้านล้านดอลลาร์ตั้งอยู่บนผงสีขาวๆ ในขวดที่ออกจากด่านนี้
แต่จุดที่ทำให้ต้นน้ำ “สำคัญแบบอันตราย” คือ ความเข้าใจผิดเรื่องเหมือง คนทั่วไปคิดว่าจีนคุมแร่หายากเพราะ “มีเหมืองเยอะ” — จริงแค่ครึ่งเดียว จีนขุดแร่ราว 60–69% ของโลก ซึ่งก็มาก แต่ ไม่ใช่ จุดที่ล็อกคนอื่นไว้ จุดที่ล็อกจริงคือขั้น แยก/ทำออกไซด์ (separation) ที่จีนคุมถึงราว 90% และถ้าเป็นแร่หายากหนัก (Dy/Tb) จีนคุมเกือบ 99% พูดง่ายๆ คือต่อให้ขุดแร่ได้เองที่อเมริกาหรือออสเตรเลีย สุดท้ายก็ยังต้องส่งไปจีน “แยก” อยู่ดี
ในแง่ตลาด ออกไซด์ไม่ใช่ของถูกๆ ตลาดแร่หายากออกไซด์ทั้งโลกมีมูลค่าราว $6,000 ล้านในปี 2024 และคาดว่าจะโตได้หลายเท่าในทศวรรษหน้าตามคลื่น EV พลังงานสะอาด หุ่นยนต์ และกลาโหม เฉพาะออกไซด์ของนีโอดิเมียม (ตัวหลักของแม่เหล็ก) ตัวเดียว ก็คาดว่าจะแตะราว $5,000 ล้านภายในปี 2030 — และทั้งหมดนี้คือดีมานด์ที่ต้องวิ่งผ่านด่านแยกแร่ก่อนเสมอ
03มันทำงานยังไง — จากก้อนแร่สู่ออกไซด์
เพื่อเข้าใจว่าทำไมขั้น “แยก” ถึงเป็นคอขวด ลองเดินตามเส้นทางของก้อนแร่ทีละก้าว ตั้งแต่หลุมเหมืองจนได้เป็นผงออกไซด์ในขวด
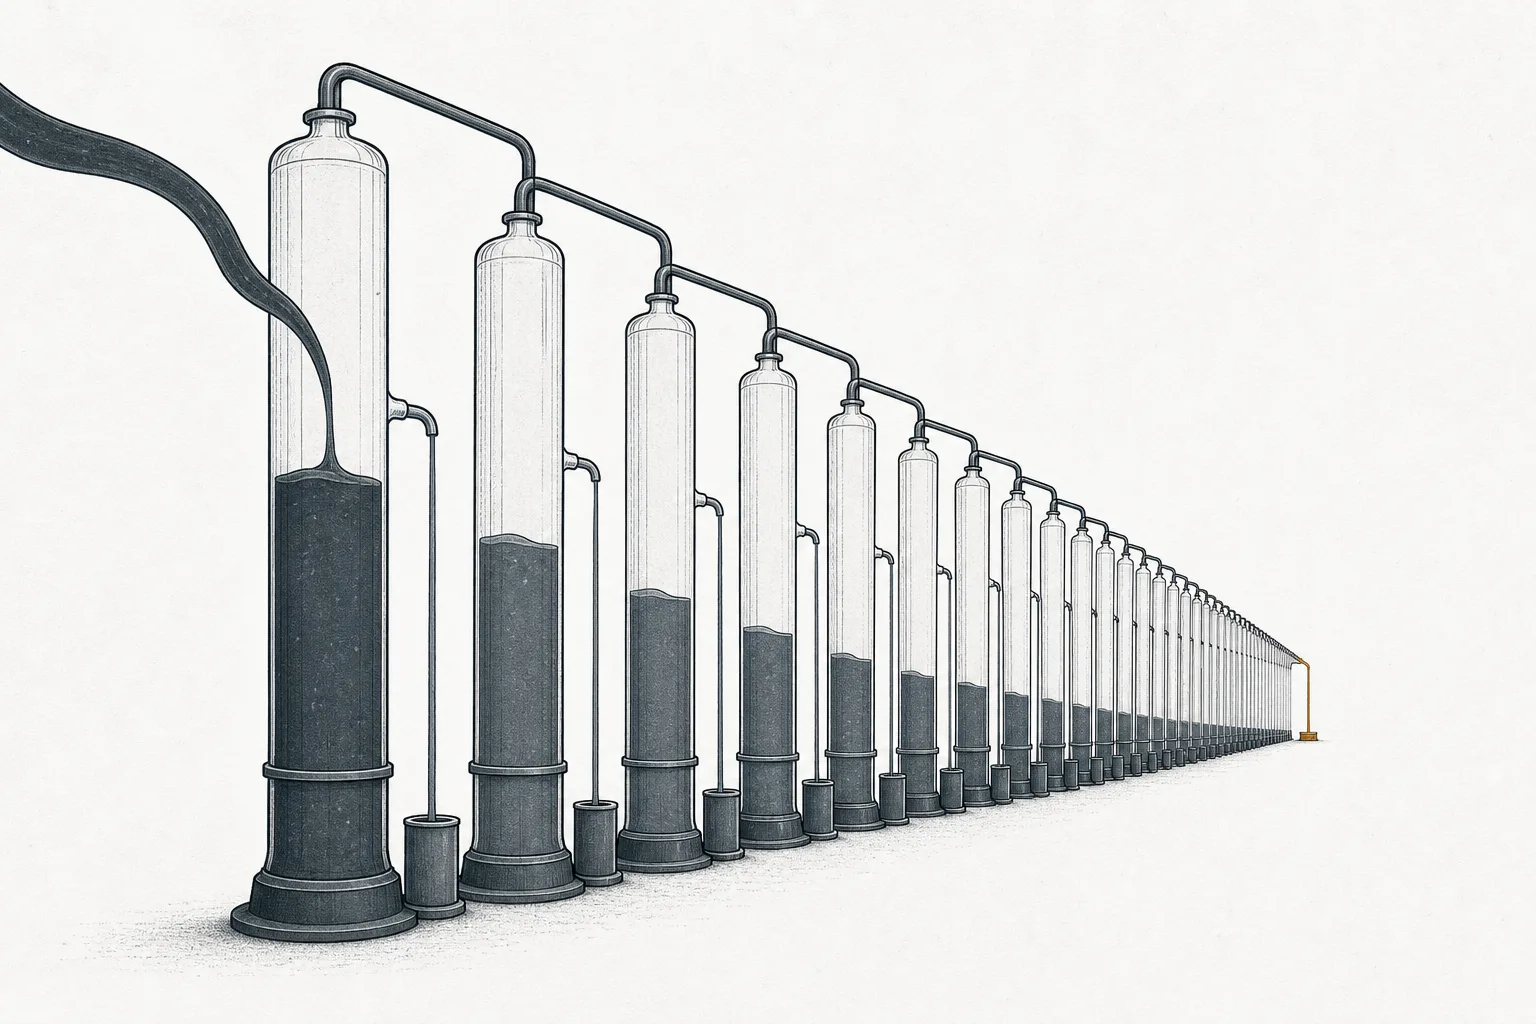
หัวใจของความยากอยู่ที่ขั้น 4 — การแยกด้วยตัวทำละลาย (solvent extraction) ปัญหาคือธาตุหายากทั้ง 17 ตัวมีสมบัติทางเคมีคล้ายกัน มาก (ขนาดไอออนต่างกันนิดเดียว) จะดึงทีละตัวออกมาให้บริสุทธิ์ ต้องส่งสารผ่าน ถังผสม-สกัดต่อกันเป็นแถวยาว 200–400 ขั้น โดยแต่ละขั้นใช้สารเคมีดึงธาตุที่ต้องการออกไปทีละนิด ค่อยๆ ไล่จนบริสุทธิ์ และความแม่นยำที่ต้องใช้ก็โหดมาก — แค่ค่า pH เพี้ยนไป 0.1 ก็ทำให้แยกไม่สะอาดทั้งสาย ต้องคุมและปรับตลอด 24 ชั่วโมง นี่คือ “ความรู้ที่ลอกเลียนยาก” ที่ทำให้ด่านนี้เป็นกำแพงสูง
Crack & leach = ขั้นตอน “เปิดก้อนแร่” ด้วยกรดหรือด่างแรงๆ และความร้อน เพื่อละลายธาตุหายากออกมาเป็นสารละลาย (สำหรับ monazite ต้องแยกทอเรียมกัมมันตรังสีออกตรงนี้ด้วย) · Solvent extraction = การแยกธาตุทีละตัวด้วยตัวทำละลายอินทรีย์ ผ่านถังหลายร้อยใบต่อกัน — ขั้นนี้แหละคือ “หัวใจ” และ “คอขวด” ของทั้งห่วงโซ่ ใครคุมเทคนิคนี้ได้ก็คุมแร่หายากได้
เหตุผลที่ตะวันตกตามหลังไม่ใช่เพราะไม่มีแร่ — แต่เพราะ การแยกมันสกปรกและแพง มันสร้างของเสียเคมีและกัมมันตรังสีจำนวนมาก ตะวันตกเคยมีโรงแยกของตัวเองแต่ทยอยปิดไปเมื่อ 20–30 ปีก่อน เพราะแข่งราคากับจีนไม่ได้และเจอแรงต้านสิ่งแวดล้อม จีนยอมแบกต้นทุนนี้มาหลายสิบปี จนวันนี้สะสมทั้งความรู้ ทักษะ และโรงงานจนกลายเป็น “ผู้เชี่ยวชาญที่เหลืออยู่เกือบเจ้าเดียว” — และการสร้างโรงแยกขึ้นใหม่ก็ไม่ถูก: เฉพาะตัวระบบแยกอย่างเดียวก็ราว $200–500 ล้าน และถ้าครบวงจรอาจแตะ $1,500–2,000 ล้าน
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้เป็น “ก๊อกน้ำต้นทาง” ของแร่หายาก — มันป้อนของให้คนข้างหน้า และถ้ามันสะดุด ความสะเทือนจะไหลลงไปทั้งสาย
- ป้อนตรงให้ การทำโลหะ อัลลอย และแม่เหล็ก (พี่น้องด่านถัดไป): นี่คือลูกค้าหลักของด่านนี้ ออกไซด์ที่แยกได้จะถูกส่งไปถลุงเป็นโลหะ ผสมเป็นอัลลอย แล้วขึ้นรูปเป็นแม่เหล็ก NdFeB — ต้นน้ำกับกลางน้ำต่อกันแบบขาดจากกันไม่ได้ คนละด่านแต่ห่วงโซ่เดียว
- เป็น “จุดเปราะ” ของ ห่วงโซ่อธิปไตยด้านแร่และแม่เหล็ก (Sovereign Critical Minerals): มุมความมั่นคงอยู่ที่ node นั้น — เครื่องบินรบ ขีปนาวุธ เรดาร์ ล้วนพึ่งออกไซด์ที่ออกจากด่านนี้ การที่กลาโหมสหรัฐฯ สั่งให้กำจัดแร่หายากจากจีนออกจากระบบอาวุธภายในต้นปี 2027 ก็คือความพยายามสร้างต้นน้ำของตัวเองให้ทันเวลา
- เป็นเคมีเฉพาะทางร่วมกับ Materials & Specialty Chemicals: การแยกแร่คืองานเคมีล้วนๆ — ต้องใช้ตัวทำละลายอินทรีย์, กรด/ด่างความบริสุทธิ์สูง และสารสกัดเฉพาะทางจำนวนมาก ด่านนี้จึงเป็นทั้งลูกค้าและพี่น้องของอุตสาหกรรมเคมีเฉพาะทาง
- เป็นวัตถุดิบต้นทางของคลื่นดีมานด์ใหม่: ออกไซด์ที่ออกจากด่านนี้ ไหลต่อไปเป็นแม่เหล็กในมอเตอร์ EV, ใบพัดพลังงานสะอาด, ข้อต่อหุ่นยนต์ และเซิร์ฟเวอร์/พัดลมดาต้าเซ็นเตอร์ AI — ยิ่งเทรนด์พวกนี้โต ดีมานด์ออกไซด์ยิ่งโตตาม
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่ต้นน้ำกลายเป็นสนามรบ วันที่ 4 เมษายน 2025 จีนประกาศ คุมการส่งออกแร่หายากหนัก 7 ชนิด และของที่มีธาตุพวกนี้ ผลคือต้นน้ำนอกจีนถูกบีบทันที — ตัวเลขที่เห็นภาพชัดคือ การนำเข้า อิตเทรียม (yttrium) ของสหรัฐฯ ดิ่งจากกว่า 333 ตันในช่วง 8 เดือนก่อนมาตรการ เหลือเพียง 17 ตัน ในช่วง 8 เดือนหลัง — หายไปกว่า 95%
ฝั่งจีน เจ้าตลาดต้นน้ำตัวจริงคือ China Northern Rare Earth ผู้ผลิตแร่หายากรายใหญ่ที่สุดของโลกโดยปริมาณ ฐานของมันคือเหมือง Bayan Obo ในมองโกเลียในที่มีออกไซด์สำรองเกิน 35 ล้านตัน และคุมการขุดแร่หายาก เบา ส่วนใหญ่ของจีน รวมกับโรงแยกที่จีนสะสมมาหลายสิบปี ทำให้ปริมาณผลผลิตทั้งประเทศแตะราว 270,000 ตันต่อปี
นอกจีน ความเคลื่อนไหวที่สำคัญที่สุดคือ การสร้างความสามารถ “แยก” ของตัวเอง ไม่ใช่แค่ขุด:
- MP Materials (เหมือง Mountain Pass สหรัฐฯ) ขุดแร่ bastnäsite ได้ออกไซด์ในหัวแร่กว่า 45,000 ตันในปี 2024 และเร่งทำ ออกไซด์รายธาตุ เอง — ไตรมาส 4 ปี 2025 ผลิต NdPr oxide ได้ 718 ตัน (โต ~74% เทียบปีก่อน) และวางแผนเปิดสายแยก แร่หายากหนัก (Dy/Tb) กลางปี 2026 ที่สำคัญคือ MP หยุดขายของให้จีนตั้งแต่ ก.ค. 2025 เพื่อสร้างห่วงโซ่ฝั่งตะวันตกเต็มตัว
- Lynas (ออสเตรเลีย โรงแยกในมาเลเซีย) คือผู้แยกแร่นอกจีนรายใหญ่ที่สุด และในปี 2025 กลายเป็น ผู้ผลิตแร่หายากหนักรายแรกนอกจีน — เริ่มผลิต Dy แล้วตามด้วย Tb oxide สายแยกใหม่มีกำลังราว 1,500 ตัน/ปี ซึ่งถ้าโฟกัสที่ Dy/Tb อาจคิดเป็นถึงราว 1 ใน 3 ของโลก
- Energy Fuels (สหรัฐฯ) ใช้ทราย monazite ป้อนโรง White Mesa ในยูทาห์ ปี 2025 ผลิต Dy oxide บริสุทธิ์ 99.9% ก้อนแรกได้สำเร็จ และปลายปีออกไซด์แร่หนักของมันผ่านการรับรองให้ใช้ทำแม่เหล็กได้แล้ว
ขณะเดียวกัน รัฐบาลก็เข้ามาช่วยอุดช่องว่างต้นน้ำที่ตลาดเสรีสร้างไม่ทัน เดือนมิถุนายน 2026 กระทรวงกลาโหมสหรัฐฯ ประกาศวงเงินกู้ $500 ล้าน ให้ Phoenix Tailings สร้างโรงแยก/แปรรูปแร่หายากในประเทศ (ส่วนหนึ่งของโครงการรวมราว $1,000 ล้าน) — สะท้อนว่าฝั่งตะวันตกยอมรับแล้วว่าต้องใช้รัฐหนุน ถึงจะสร้างต้นน้ำของตัวเองได้ทันเวลา
06อนาคตข้างหน้า
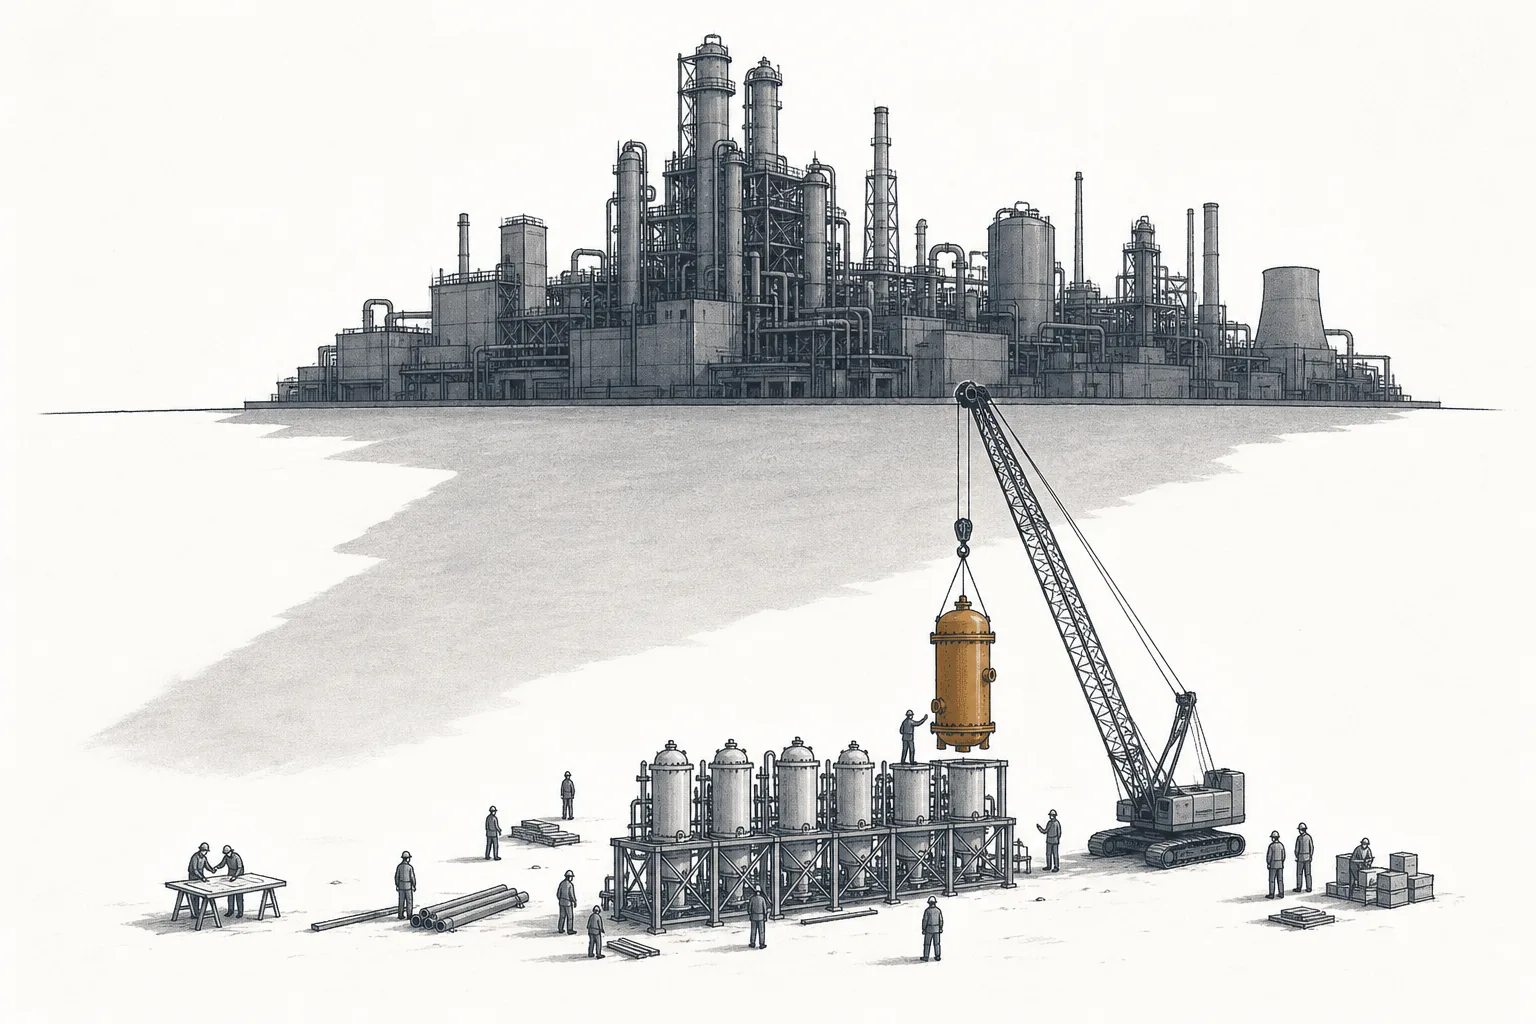
ทิศทางแรกและชัดที่สุดคือ การสร้าง “สายแยกแร่” นอกจีนแบบมีรัฐหนุน โลกเรียนรู้แล้วว่า การขุดอย่างเดียวไม่ช่วยอะไรถ้ายังต้องส่งของไปจีนแยก — ของจริงคือต้องมีโรงแยก/ทำออกไซด์เป็นของตัวเอง ในอีก 5–10 ปีเราน่าจะเห็นโรงแยกนอกจีนผุดขึ้นหลายแห่ง: Lynas ขยายสายแร่หนักในมาเลเซีย, MP เปิดสายแร่หนักที่ Mountain Pass, Energy Fuels เดินเครื่อง White Mesa เต็มสูบ และโครงการแบบ “mine-to-oxide” ครบวงจร เช่น Arafura (เหมือง Nolans ในออสเตรเลีย) และโรงกลั่น Eneabba ของ Iluka (คาดเปิดปี 2027) ที่ตั้งใจทำทั้งขุดและแยกในที่เดียว
ทิศทางที่สองคือ การไล่ล่าแร่หายากหนัก (Dy/Tb) โดยเฉพาะ เพราะนี่คือจุดที่จีนคุมเกือบ 99% และตะวันตกเปราะที่สุด ใครเปิดสายแยกแร่หนักนอกจีนได้ก่อน (Lynas นำอยู่ ตามด้วย MP และ Energy Fuels) ก็เท่ากับถือไพ่ที่หายากที่สุดในห่วงโซ่ — แหล่ง ion-adsorption clay นอกจีน (เช่นในบราซิลหรือแอฟริกา) จึงกลายเป็นสมรภูมิสำรวจใหม่ที่ร้อนแรง
ทิศทางที่สามคือ เทคโนโลยีแยกแบบใหม่ ที่พยายามแหวกวงล้อมเทคนิค solvent extraction แบบเดิม เช่น การใช้โปรตีน/แบคทีเรียจับธาตุ หรือวิธีแยกแบบใหม่ที่สะอาดกว่าและใช้ขั้นตอนน้อยลง — ถ้าสำเร็จในเชิงพาณิชย์ จะลดทั้งต้นทุน มลพิษ และ “กำแพงความรู้” ที่จีนถืออยู่ แต่ส่วนใหญ่ยังอยู่ในระดับวิจัยหรือนำร่อง ยังไม่ถึงสเกลอุตสาหกรรม
07ความท้าทายและความเสี่ยง
ต้นน้ำแร่หายากเป็นธุรกิจที่ “ดีมานด์ปลายทางโตชัวร์ แต่ฝั่งซัพพลายเต็มไปด้วยกับดัก”
ความเสี่ยงข้อแรกคือ การทุ่มราคาของจีน นี่คืออาวุธคลาสสิกที่จีนเคยใช้มาแล้ว — เมื่อมีคู่แข่งนอกจีนเริ่มสร้างโรงแยก จีนสามารถเปิดก๊อกผลิตจนราคาออกไซด์ดิ่ง ทำให้โครงการใหม่ที่ต้นทุนสูงกว่า “ขาดทุนตั้งแต่ยังไม่ทันโต” ตลาดนี้เล็กและบางมาก ราคาเหวี่ยงได้หลายเท่าในไม่กี่เดือน — นี่คือเหตุผลที่รัฐต้องเข้ามา ค้ำราคา ให้ผู้ผลิตนอกจีนอยู่รอด
ความเสี่ยงข้อสองคือ สิ่งแวดล้อมและกัมมันตรังสี การชะและแยกแร่สร้างของเสียเคมีจำนวนมาก และแร่อย่าง monazite ยังมีทอเรียม/ยูเรเนียมกัมมันตรังสีปนมา ต้องจัดการกากอย่างปลอดภัย ใบอนุญาตด้านสิ่งแวดล้อมในตะวันตกใช้เวลานานและถูกต้านจากชุมชน — นี่คือสาเหตุหนึ่งที่ตะวันตกเคยปิดโรงแยกไปในอดีต และเป็นด่านที่โครงการใหม่ต้องผ่านให้ได้
ความเสี่ยงข้อสามคือ เวลาและเงินทุน การประกาศสร้างโรงแยกเป็นเรื่องง่าย แต่การทำให้มันเดินเครื่องได้ yield ดี และผลิตออกไซด์บริสุทธิ์ระดับ 99.9% ได้จริง ใช้ความรู้สะสมหลายสิบปีที่จีนมีแต่ตะวันตกทิ้งไปแล้ว — ผู้เชี่ยวชาญหลายรายประเมินว่าตะวันตกต้องใช้เวลา ราวหนึ่งทศวรรษ ถึงจะปิดช่องว่างนี้ได้ และต้องใช้เงินทุนระดับพันล้านดอลลาร์ต่อโครงการ ระหว่างนั้นโลกก็ยังต้องพึ่งจีนต่อไป
สรุปสั้นๆ: node นี้คือด่านแรกของแร่หายาก — ขุดก้อนแร่แล้วแยกออกเป็นออกไซด์รายธาตุ และความจริงที่สวนสามัญสำนึกคือ งานที่ยากและมีอำนาจไม่ได้อยู่ที่หลุมเหมือง แต่อยู่ในถังเคมีหลายร้อยใบที่แยกธาตุที่คล้ายกันมากออกจากกันทีละตัว นั่นคือคอขวดที่จีนใช้เวลาหลายสิบปีสร้าง และเป็นด่านที่ทั้งโลกกำลังเร่งสร้างขึ้นใหม่ของตัวเอง