Megatrend · Critical Materials
ผลึกที่ต้องใช้เวลาปลูกเป็นสัปดาห์ — และมันคือคอขวดของรถ EV ทั้งโลก
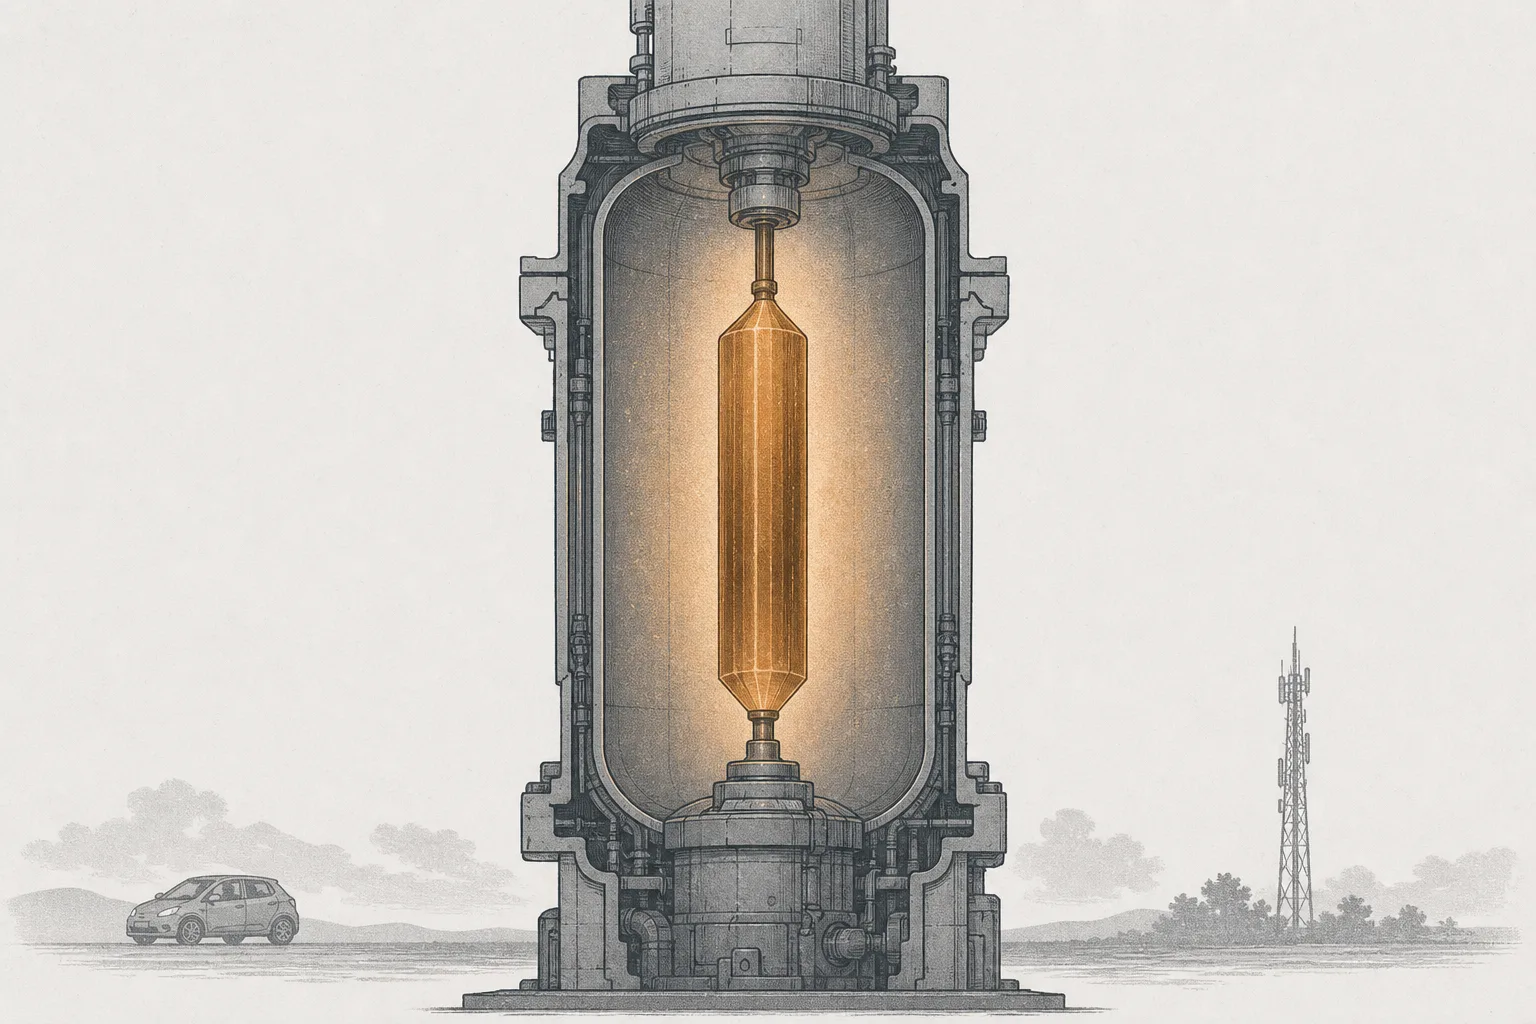
ชิปเกือบทั้งหมดที่เราใช้ทำจาก “ซิลิคอน” แต่งานหนักบางอย่าง — แรงดันไฟฟ้าสูงในอินเวอร์เตอร์ EV, ที่ชาร์จเร็ว, สัญญาณ 5G, เลเซอร์ในดาต้าเซ็นเตอร์ AI — ซิลิคอนทำได้ไม่ดี ต้องใช้ผลึกอีกตระกูลหนึ่งคือ สารกึ่งตัวนำผสม (ซิลิคอนคาร์ไบด์ SiC, แกลเลียมไนไตรด์ GaN, แกลเลียมอาร์เซไนด์ GaAs, อินเดียมฟอสไฟด์ InP) ความลับคือ ขั้นที่ยากและมีมูลค่าที่สุดไม่ใช่การทำชิป แต่คือการ “ปลูกผลึก” ตั้งต้น ที่ SiC ต้องเลี้ยงในเตา 2,500°C นานเป็นสัปดาห์เพื่อให้ได้แท่งผลึกแค่ไม่กี่เซนติเมตร นี่คือเรื่องราวของวัตถุดิบที่เล็กแต่เป็นจุดชี้ขาด
01มันคืออะไร — ฐานผลึกที่ไม่ใช่ซิลิคอน
ชิปเกือบทุกตัวในโลกเริ่มจากแผ่นกลมบางๆ ที่เรียกว่า เวเฟอร์ (wafer) และส่วนใหญ่ทำจาก ซิลิคอน — ธาตุที่หาง่าย ปลูกเป็นผลึกง่าย ราคาถูก เรื่องนั้นเล่าไว้แล้วใน Silicon Wafers & Substrates แต่บทเรียนนี้พูดถึง “อีกตระกูลหนึ่ง” ที่ซิลิคอนทำแทนไม่ได้ — สารกึ่งตัวนำผสม (compound semiconductors) ที่เกิดจากการเอาธาตุตั้งแต่สองตัวมารวมกันเป็นผลึก
มีสี่ตัวเอกที่ต้องรู้จัก แต่ละตัวเก่งคนละด้าน:
- SiC (ซิลิคอนคาร์ไบด์): ทนแรงดันไฟฟ้าสูงและความร้อนได้ดีกว่าซิลิคอนมาก → หัวใจของ อินเวอร์เตอร์รถ EV, ที่ชาร์จเร็ว, ระบบไฟฟ้าโซลาร์/อุตสาหกรรม
- GaN (แกลเลียมไนไตรด์): สวิตช์เปิด-ปิดได้เร็วมากและสูญเสียพลังงานต่ำ → อะแดปเตอร์ชาร์จเร็วตัวจิ๋ว, แอมป์สัญญาณ 5G, เรดาร์
- GaAs (แกลเลียมอาร์เซไนด์): เด่นเรื่องคลื่นความถี่สูงและแสง → ชิป RF ในมือถือ, เลเซอร์, เซ็นเซอร์
- InP (อินเดียมฟอสไฟด์): ส่งสัญญาณแสงได้เร็วสุดๆ → เลเซอร์และทรานซีฟเวอร์ในไฟเบอร์ออปติกและดาต้าเซ็นเตอร์ AI
แต่ใจความสำคัญของ node นี้ไม่ใช่ “ตัวชิป” — มันคือ ซับสเตรต (substrate) หรือ “แผ่นฐาน” ที่เป็นผลึกตั้งต้น ก่อนจะมีชิป SiC สำหรับ EV ต้องมี แท่งผลึก SiC แล้วสไลซ์เป็นแผ่นฐานก่อน และขั้นการ “ปลูกแท่งผลึก” นี่แหละคือส่วนที่ยาก ขาดแคลน และมีมูลค่ามากที่สุดในห่วงโซ่ทั้งหมด
Substrate (ซับสเตรต) = แผ่นฐานผลึกที่ใช้เป็น “พื้น” ให้สร้างชิปทับลงไป · Wide-bandgap (แบนด์แก๊ปกว้าง) = สมบัติของ SiC/GaN ที่ทำให้มัน “ทน” แรงดันและความร้อนสูงกว่าซิลิคอน จึงเหมาะกับงานไฟแรง · Boule (บูล / แท่งผลึก) = แท่งผลึกเดี่ยวทรงกระบอกที่ปลูกขึ้นมา ก่อนจะถูกสไลซ์เป็นแผ่นเวเฟอร์
ในแผนผังเมกะเทรนด์ node นี้เป็นใบย่อยของ Semiconductor Materials ในตระกูล Critical Materials & Supply Chain โดยมีพี่น้องคือ Silicon Wafers (เวเฟอร์ซิลิคอนธรรมดา), Process Chemicals & Photoresist และ Electronic & Specialty Gases — เราโฟกัสเฉพาะ “แผ่นฐานผลึกที่ไม่ใช่ซิลิคอน” เท่านั้น
02ทำไมถึงสำคัญ — และทำไม “การปลูกผลึก” คือคอขวด
เหตุผลที่ทั้งวงการยอมลำบากใช้วัสดุที่ปลูกยากกว่าซิลิคอนหลายสิบเท่า มีคำเดียว: ประสิทธิภาพ รถ EV ที่ใช้อินเวอร์เตอร์ SiC วิ่งได้ไกลขึ้นจากแบตเตอรี่ก้อนเดิม เพราะ SiC สูญเสียพลังงานเป็นความร้อนน้อยกว่า ที่ชาร์จเร็วและสถานีฐาน 5G ก็เล็กลง ร้อนน้อยลง เพราะ GaN ส่วนดาต้าเซ็นเตอร์ AI ที่ต้องส่งข้อมูลมหาศาลระหว่างชิป ก็พึ่งเลเซอร์ InP ที่เร็วกว่าทองแดงมาก — งานที่ “สำคัญและกินไฟ” ที่สุดของยุคนี้ ล้วนวิ่งบนวัสดุผสมเหล่านี้
ตลาดสะท้อนเรื่องนี้ชัด ตลาด ซับสเตรตและเอพิเวเฟอร์สารกึ่งตัวนำผสม ทั้งหมดคาดว่าจะโตเกิน $5,000 ล้าน ภายในปี 2031 ด้วยอัตราโตราว 14% ต่อปี โดยลำพัง SiC ชนิด N-type ก็คาดแตะเกิน $2,000 ล้าน ส่วน InP เป็นดาวรุ่งที่โตเร็วสุด — เกิน 18% ต่อปี จากคลื่น AI
แต่ทำไม “แผ่นฐาน” ถึงเป็นคอขวด ไม่ใช่ตัวชิป? คำตอบอยู่ที่ การปลูกผลึก ซิลิคอนปลูกด้วยวิธี Czochralski — จุ่มเมล็ดผลึกลงในซิลิคอนหลอมเหลวแล้วค่อยๆ ดึงขึ้น โตได้เร็วถึง ~10–14 เซนติเมตรต่อชั่วโมง แต่ SiC หลอมเหลวไม่ได้ ด้วยวิธีปกติ ต้องใช้วิธี PVT (physical vapor transport) — เผาผง SiC ให้ระเหิดเป็นไอที่ราว 2,100–2,500°C แล้วให้ไอไปจับตัวบนเมล็ดผลึกทีละนิด โตช้าระดับ ~0.3–0.8 มิลลิเมตรต่อชั่วโมง เท่านั้น
นี่คือเหตุผลที่มูลค่ากระจุกอยู่ที่ “ต้นน้ำ” — กระบวนการที่ร้อนจัด ช้า มองไม่เห็นข้างใน และเต็มไปด้วยจุดที่ผลึกจะเสียได้ (รูเล็กๆ ที่เรียก micropipe, รอยเคลื่อน dislocation) ทำให้ อัตราของดี (yield) ต่ำและความรู้เชิงลึกลอกเลียนยาก ใครปลูกผลึกขนาดใหญ่ที่สะอาดได้ก่อน คนนั้นคุมเกม — ส่วนการเอาแผ่นฐานไปทำเป็นชิปจริง เป็นเรื่องของ node ฝั่งอุปกรณ์ (EV Power Semiconductors) ที่เกิดทีหลัง
03มันทำงานยังไง (จากแท่งผลึกถึงตัวชิป)
เส้นทางจาก “ผง” ถึง “ชิป” มีสี่ก้าวหลัก และมูลค่ากับความยากเกือบทั้งหมดอัดอยู่ในก้าวแรกสุด ลองไล่ดูทีละขั้น
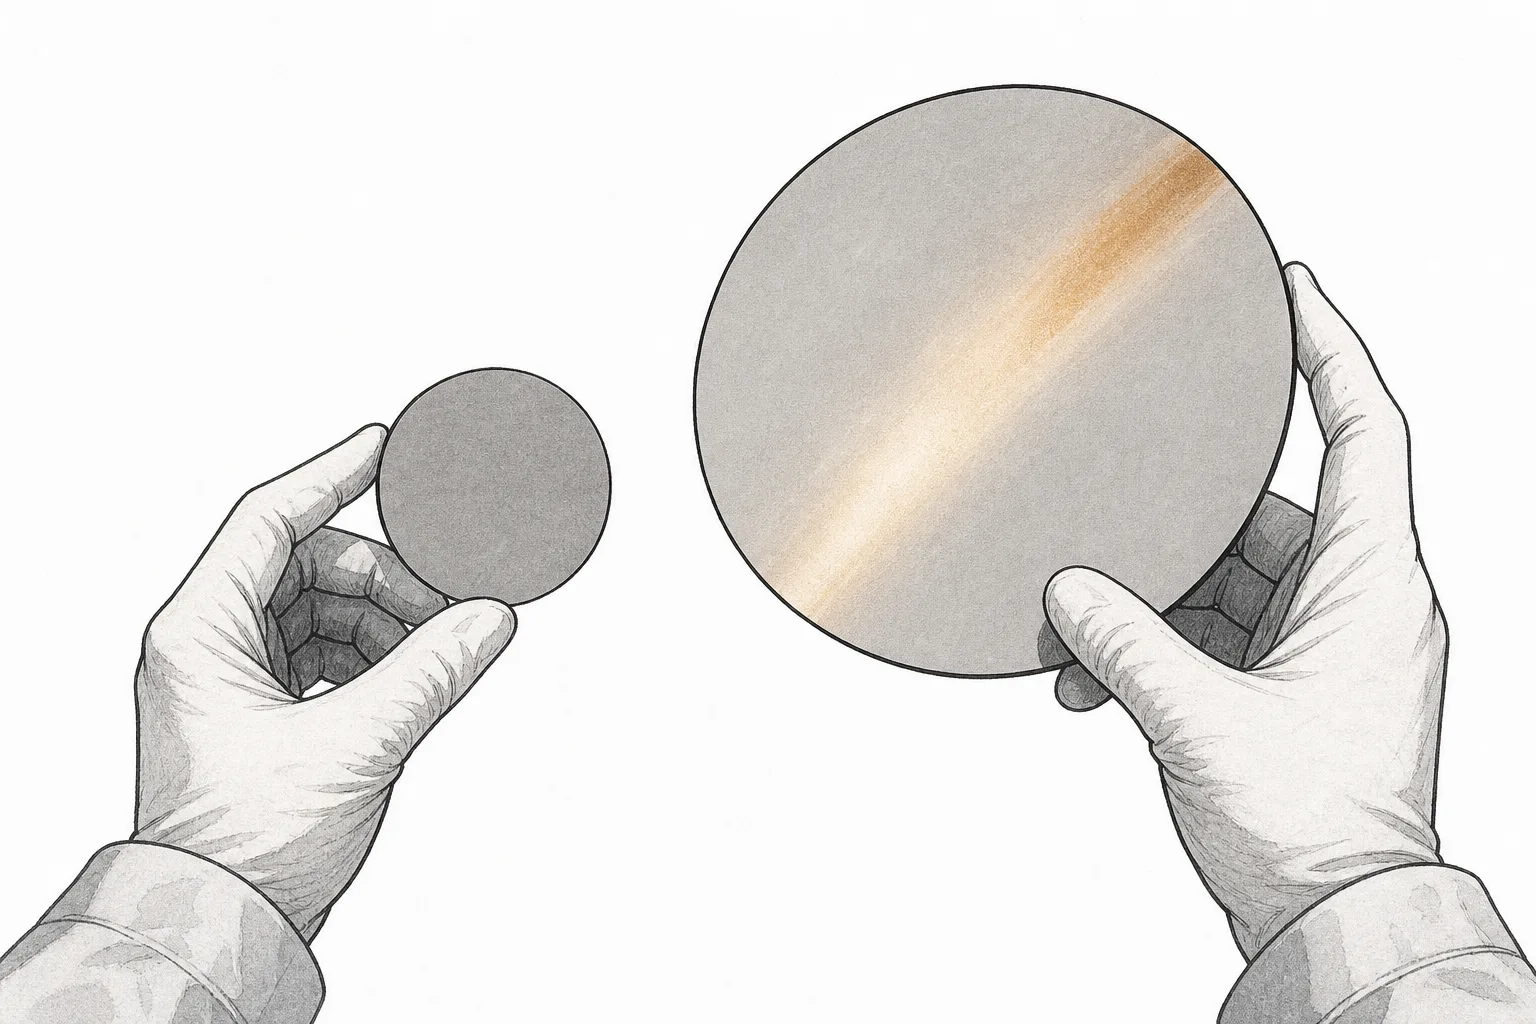
ทำไมก้าวแรกถึง “แพง”? เพราะมันมองไม่เห็นและแก้ย้อนหลังไม่ได้ — ระหว่างปลูก ผลึกอาจเกิด micropipe (รูเล็กจิ๋วที่ทะลุตลอดแท่ง) หรือรอยเคลื่อนผลึกที่ทำให้ชิปข้างบนพัง พอสไลซ์ออกมาเป็นแผ่น แผ่นที่มีตำหนิตรงไหนก็ใช้ไม่ได้ตรงนั้น ยิ่งแผ่นใหญ่ขึ้น (จาก 6 นิ้วเป็น 8 นิ้ว) ยิ่งคุมยาก — แต่แผ่นใหญ่ก็คุ้มกว่ามาก เพราะตัดชิปได้มากกว่าต่อแผ่น นี่คือเหตุผลที่ “การไป 8 นิ้ว” กลายเป็นสมรภูมิหลักของวงการ
04มันอยู่ตรงไหนในวงการชิป
node นี้คือ “ชั้นวัตถุดิบต้นน้ำ” ของวงการชิป — มันป้อนแผ่นฐานให้คนอื่นเอาไปสร้างต่อ ลองดูว่ามันเชื่อมกับใครบ้าง
- ป้อน EV Power Semiconductors โดยตรง: นี่คือลูกค้าใหญ่ที่สุดของ SiC — ตัวชิป power MOSFET ที่อยู่ในอินเวอร์เตอร์ EV และที่ชาร์จ ถูกสร้างบนแผ่นฐาน SiC จาก node นี้ ถ้าเข้าใจให้ชัด: เราพูดถึง วัสดุแผ่นฐาน ส่วนการออกแบบและผลิต ตัวชิปไฟแรงสูง เป็นเรื่องของ node นั้น
- คู่กับ Silicon Wafers เป็นทางเลือก: ซิลิคอนยังครองชิปส่วนใหญ่ของโลก (ถูกและปลูกง่าย) ส่วนวัสดุผสมคือ “ตัวเสริม” สำหรับงานเฉพาะที่ซิลิคอนทำไม่ดี — สองอันนี้แบ่งงานกัน ไม่ได้แทนกันทั้งหมด
- เป็นวัตถุดิบให้ Logic, Compute & Connectivity Processors ฝั่งเชื่อมต่อ: เลเซอร์และทรานซีฟเวอร์ InP/GaAs คือสิ่งที่ทำให้สัญญาณวิ่งระหว่างชิปและในไฟเบอร์ออปติกได้เร็ว — กระดูกสันหลังของการเชื่อมต่อในดาต้าเซ็นเตอร์
- ขับเคลื่อนโดย AI, Electrification & Mobility และ Cloud & Digital Infrastructure: สามคลื่นนี้คือดีมานด์ปลายทาง — AI ดัน InP, รถยนต์ไฟฟ้าดัน SiC, ชาร์จเร็ว/5G ดัน GaN ดีมานด์ไหลย้อนลงมาถึงชั้นวัตถุดิบนี้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2024–2025 เป็นช่วง “เจ็บตัว” ของฝั่ง SiC แม้ดีมานด์ระยะยาวยังแข็งแรง รายได้ซับสเตรต SiC ชนิด N-type ทั่วโลกปี 2024 ลดลง 9% เหลือราว $1,040 ล้าน สาเหตุคือดีมานด์รถ EV และอุตสาหกรรมชะลอตัว ขณะที่กำลังผลิตถูกขยายไว้ล่วงหน้าจนเกิน — กลายเป็นภาวะ ของล้นตลาด (oversupply) ราคาแผ่นฐาน 6 นิ้วร่วงกว่า 60% ในปี 2024 และราคาแผ่น 8 นิ้วก็ดิ่งจากราว $1,500 เหลือราว $1,000 ภายในต้นปี 2025
ภาพการแข่งขันเปลี่ยนเร็วมาก เจ้าตลาดเดิม Wolfspeed ยังเป็นเบอร์หนึ่งด้วยส่วนแบ่งราว 33.7% แต่บอบช้ำหนัก — หุ้นร่วงกว่า 60% ในปีเดียวจากดีมานด์ EV ที่ช้าลง และต้องเข้าสู่กระบวนการ ปรับโครงสร้าง/ลดต้นทุน ในปี 2025 พร้อมเร่งเปลี่ยนไปสายการผลิต 8 นิ้ว ส่วนผู้เล่นจีนอย่าง TanKeBlue และ SICC ผงาดขึ้นมาเป็นเบอร์สองและสามรวมกันเกิน 34% โดย SICC นำหน้าด้านแผ่น 8 นิ้ว ขณะที่ Coherent (ที่รวม II-VI เดิม) ตกมาเป็นเบอร์สี่
อีกฟากที่ตรงข้ามกับ SiC โดยสิ้นเชิงคือ InP — ที่นี่ดีมานด์ระเบิดจากคลื่น AI ดาต้าเซ็นเตอร์ต้องการเลเซอร์ InP เพื่อส่งข้อมูลความเร็วสูง AXT ของสหรัฐฯ ซึ่งคุมการผลิตซับสเตรต InP ระดับ 60–70% ของโลก ระดมทุนเพิ่มในปลายปี 2025 เพื่อขยายกำลังผลิตรับดีมานด์ที่กำลังจะขาดแคลน ส่วน JX Advanced Metals ของญี่ปุ่นก็ประกาศเพิ่มกำลังผลิต InP ราว 20% — InP จึงเป็น “ด้านสว่าง” ของ node นี้ในจังหวะที่ SiC กำลังเจ็บ
06อนาคตข้างหน้า — 8 นิ้ว จีน และราคาที่ดิ่ง
ทิศทางแรกคือ การไป 8 นิ้ว (200mm) เป็นจุดตัดสินใหม่ของฝั่ง SiC แผ่นใหญ่ขึ้นแปลว่าตัดชิปได้มากขึ้นและต้นทุนต่อชิปถูกลง ใครปลูกผลึก 8 นิ้วที่สะอาดได้ในปริมาณมากก่อน จะได้เปรียบด้านต้นทุนทันที — Wolfspeed เดิมพันทั้งบริษัทกับสายการผลิต 8 นิ้ว (ตอนนี้ใช้กำลังผลิตเพียงราว 25% ระหว่างไต่ขึ้น) ขณะที่ SICC ของจีนก็ประกาศตัวเป็นผู้นำแผ่น 8 นิ้วเช่นกัน นี่คือการแข่ง “ใครคุมต้นทุนได้ก่อน”
ทิศทางที่สองคือ การผงาดของจีน ภายใต้นโยบายพึ่งพาตัวเอง จีนทุ่มสร้างกำลังผลิต SiC มหาศาล จนผู้เล่นจีน (TanKeBlue, SICC และอื่นๆ) รวมกันกินส่วนแบ่งซับสเตรต SiC ไปแล้วเกินหนึ่งในสาม และเป็นแรงหลักที่กดราคาให้ดิ่ง — สำหรับผู้ซื้อ (ค่ายรถ EV) นี่คือข่าวดี ของถูกลง แต่สำหรับเจ้าตลาดเดิมฝั่งตะวันตก นี่คือแรงกดดันที่หนักหน่วง
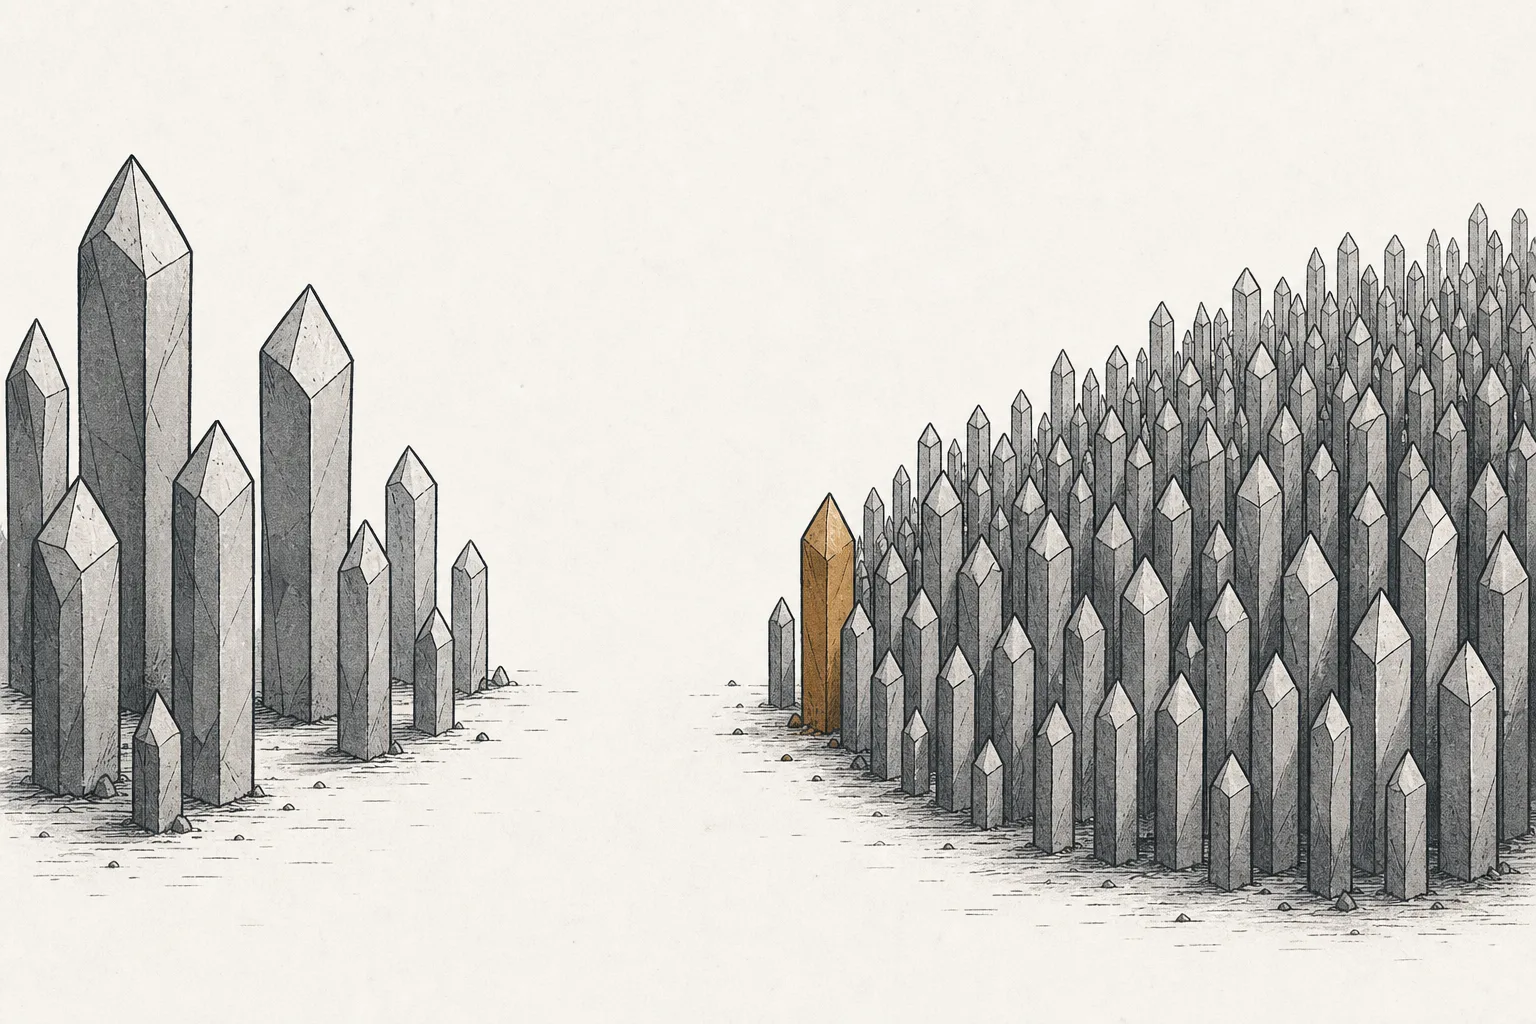
ทิศทางที่สามคือ InP จะกลายเป็นดาวเด่น ขณะที่ SiC เผชิญสงครามราคา ดีมานด์ InP จากดาต้าเซ็นเตอร์ AI กลับโตเร็วที่สุด (เกิน 18% ต่อปี) เพราะการเชื่อมต่อด้วยแสงกลายเป็นคอขวดใหม่ของ AI — ผู้ที่คุมซับสเตรต InP อยู่แล้ว (AXT, JX, Coherent, Sumitomo) จึงอยู่ในตำแหน่งที่ดีในรอบนี้ บทเรียนคือ ใน node เดียวกัน วัสดุต่างชนิดอาจอยู่คนละจังหวะของวัฏจักรโดยสิ้นเชิง
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและร้อนที่สุดคือ ของล้นตลาดและสงครามราคา เรื่องราวของ Wolfspeed คือบทเรียนสด — บริษัทขยายกำลังผลิตล่วงหน้ารับคลื่น EV แต่พอดีมานด์ EV ชะลอและจีนทุ่มของถูกเข้ามา ราคากลับดิ่งหนัก จนต้องปรับโครงสร้างทั้งบริษัท ธุรกิจวัสดุที่ลงทุนหนักล่วงหน้าแบบนี้ จะ “เจ็บ” มากเมื่อจังหวะดีมานด์กับซัพพลายไม่ตรงกัน
ความเสี่ยงข้อสองคือ การทุ่มตลาดของจีน เมื่อจีนสร้างกำลังผลิตเกินดีมานด์ในประเทศ และเร่งส่งออกในราคาต่ำเพื่อแย่งส่วนแบ่ง ผู้ผลิตฝั่งตะวันตกที่มีต้นทุนสูงกว่าจะถูกบีบกำไร — เหมือนที่เคยเกิดกับโซลาร์เซลล์และ LED มาแล้ว ความเสี่ยงนี้ไม่ใช่แค่ราคา แต่คือการเสียส่วนแบ่งระยะยาวให้ผู้เล่นที่รัฐหนุนหลัง
ความเสี่ยงข้อสามคือ ดีมานด์ปลายทางที่ผูกกับ EV และวัฏจักร ดีมานด์ SiC เกือบครึ่งมาจากรถยนต์ไฟฟ้า ถ้ายอดขาย EV ทั่วโลกโตช้ากว่าคาด (เงินอุดหนุนลด ดอกเบี้ยสูง) ดีมานด์แผ่นฐาน SiC ก็สะดุดตาม — เป็นธุรกิจที่อนาคตระยะยาวสดใส แต่ระยะสั้นผันผวนตามรอบเศรษฐกิจและนโยบายรถยนต์
สรุปสั้นๆ: node นี้คือผลึกที่ต้องใช้เวลาเลี้ยงในเตาร้อนจัดเป็นสัปดาห์ เพื่อให้รถ EV วิ่งไกลขึ้น ที่ชาร์จเล็กลง และ AI ส่งข้อมูลเร็วขึ้น มันคือคอขวดที่ซ่อนอยู่ลึกที่สุดของการเปลี่ยนผ่านพลังงานและยุค AI — และตอนนี้กำลังเข้าสู่ช่วงที่ราคาผันผวน จีนผงาด และเทคโนโลยี 8 นิ้วชี้ขาดว่าใครจะอยู่รอด