メガトレンド · 人工知能
いくつもの銀行より大きい「グラボのレンタル屋」
どの会社もAIを作りたいのに、NVIDIAのGPU(グラフィックボード)が誰にも十分手に入らない——そこから新しいビジネスが生まれました。「ネオクラウド(neocloud)」です。やることはただ一つ、GPUを何十万枚も買い込んで時間貸しするだけ。CoreWeaveのような新顔が、ゼロから年商$50億まで、クラウドの歴史上いちばん速く駆け上がりました。でもその裏側にあるのは、毎年値下がりする資産を巨額の借金で買い続けるビジネスモデルと、NVIDIAが「NVIDIAのチップを買う顧客」に出資するという、ぐるぐる回るお金の循環なんです。
01ネオクラウドとは何か
アメリカのゴールドラッシュを思い浮かべてください。いちばん儲けたのは、たいてい金を掘る人ではなく「ツルハシとスコップ」を売る人でした。AI時代のツルハシとスコップがGPU——NVIDIAの演算用グラフィックボードで、AIモデルの学習にも実行にも使われ、いまひどい品薄なんです。
ネオクラウド(neocloud)は、その「ツルハシを売る」タイプの会社の一種です。大きな借金をしてGPUを何万、何十万枚も買い、データセンター(data center)に挿し込んで、1時間いくらで貸し出す——AIを作りたいけれど自前のGPUファームを建てたくない(あるいは間に合わない)会社に向けて。このビジネスモデルにはGPU-as-a-Service(GPUaaS)という呼び名があります。
「一つのことだけ」をやる新種のクラウド——AIの演算力(GPU)をまるごと貸すだけ。データベースからメールまで何でも売る従来の巨大クラウド(AWS、Azure、Google Cloud——まとめてhyperscalerと呼ぶ)とは違い、ネオクラウドにはそういう付帯サービスがありません。純粋な「GPUのガソリンスタンド」なんです。だから安く、立ち上げも速く、一点集中できる。
このノードはメガトレンドArtificial Intelligenceの下にあり、定義はそのまま:「AIの演算力をまるごと貸す——一般的なクラウドよりも、AIの演算サイクルそのものへの直球の賭け」。要するに「AIの世界のGPU飢餓」に混じり気なく投資したいなら、いちばん直接的な入り口がこのノードです。
いちばん有名な新顔はCoreWeave(元はクリプト採掘の会社)、Nebius(ロシアのYandexから分離)、Lambda、そしてCrusoe——後者2社はまだ未上場の非公開企業です。
02なぜそれが生まれたのか
いい質問があります——AWS、Azure、Google Cloudがもうあるのに、なぜ世界は新種のクラウドを必要としたのか? 答えは二語:「品薄」と「スピード」です。
2023〜2024年、世界中の会社がいっせいにAIを作りたがったのに、NVIDIAのGPU生産は限られていた。結果、GPUはテック業界でいちばん手に入らないものになり、先に確保した者が勝ち。H100の時間貸し価格はピークで1枚1時間$8まで跳ね上がりました。思い切って借金し、誰よりも早くGPUを買い占めて——また貸しする会社は、その瞬間に莫大な利益を生むビジネスになったんです。
二つ目の理由はスピードです。年$1,000億超を投じるMicrosoftでさえ、自社のAzure、OpenAI、Copilotの需要にデータセンターの建設が追いつかない。そこでネオクラウドから借りる——これがMicrosoftがCoreWeave最大の顧客になった理由です(2025年の売上のおよそ67%を占める)。
この需要は、巨大クラウドの設備投資(capex)がかつてないほど爆発したことに表れています。2024年の$2,560億から2025年は約$4,430億、2026年には$6,000億を超えると見込まれ——そのうち約40〜50%がGPUやAIチップの購入です。
この凄まじいGPU飢餓こそ、ネオクラウドが生まれ、伸びられた「遊び場」です——ネオクラウド市場は年200%超で伸び、2025年第2四半期に$50億に到達。2030年までに約$1,800億に届くと見られています(年約69%成長)。
03GPUレンタルの経済学
このビジネスの心臓部は、聞くと単純だが思ったより脆いお金の循環です。それは4拍子で回ります——そしてこの循環を理解することが、このノード全体の魅力とリスクの両方を理解することなんです。
脆さの正体は「減価償却(depreciation)」です。GPUは値上がりする土地とは違い——毎年値下がりし、新型にすぐ置き換えられるもの。だからネオクラウドはGPUの価値を4〜6年で償却します(Nebiusは4年、Lambdaは5年、巨大企業は6年に延ばす)。4年で償却するなら、レンタル料で全額を4年以内に回収しないと赤字になる、という意味です。
そしてもっと怖い数字がこれ:すべて(電気代、設置費、減価償却、利息)を差し引くと、むき出しのGPUレンタル(bare-metal)の利益率はわずか14〜16%しか残らないこともある——そして稼働率(utilization)が80%を割ると、利益はその場で平らになります。要するに、空いているカードは赤字のカードなんです。
このリスクに備えて、ネオクラウドは「take-or-pay」契約で顧客を囲い込みます——顧客は2〜5年分の演算力を固定価格で前もって予約し、実際に使っても使わなくても払う義務を負う。これが「backlog」(前もって予約された契約の総額)という数字が極めて重要な理由です。借金を返すための原資があるという保証になるんです。
Take-or-pay = 顧客が予約した分を、実際に使うかどうかに関わらず払う契約——行かなくても払うジムの年会費のようなもの · Backlog(またはRPO) = すでに署名済みだがまだ売上計上していない、将来の契約の総額。backlogが大きいほど、はっきり見通せる将来の売上が多い。
04AIエコシステムのどこに位置するのか
ネオクラウドは宙に浮いて存在しているわけではありません——AIメガトレンドの他のピースの上に重なって乗る「プラットフォーム層」で、最上層に力を供給します。下から上へ辿ってみましょう:
- AI Compute & Accelerator Siliconの上に乗る: その資産はすべてNVIDIA(とAMDのような競合)のGPU——チップがなければ貸すものもない。このノードはチップ層の「最大の買い手」です
- AI Data Center & Build-outが必要: GPUには建物、電力、冷却が要る——だからネオクラウドはデータセンターの建設と電力網と切り離せないほど絡み合っています(このノードのrelationsは、エネルギーと重要原材料の両方の「需要を引き出す」と記しています)
- Cloud & Digital Infrastructureの親戚: クラウドの一種ではあるが、極端に専門特化したもの——relationsは、ネオクラウドが従来のクラウド基盤に「依存(depends_on)」するとはっきり記しています
- 上層のAIに力を供給: 大規模言語モデル(LLM)、AI applications、自律エージェント——すべてがネオクラウドの売る演算力を必要とする。その上にあるすべての「燃料」なんです
このノードが投資先として面白いいちばんの点は、AI computeサイクルへの最も「ピュア」な賭けであることです。NVIDIAを買えばチップメーカーが手に入り、Microsoftを買えばAIを一部に持つソフトウェア会社が手に入る。でも本物のネオクラウドを買えば、手に入るのは「世界のGPUレンタル需要」だけ——そのサイクルに直結して、激しく上がり、激しく下がります。
ネオクラウドの競争相手は同業者ではなく、同じようにGPUを貸すhyperscaler(AWS、Azure、Google Cloud)です。大きな問いは——巨大企業がデータセンターを建て切ったとき、ネオクラウドに居場所は残るのか? いまのところ答えは「ある」。なぜなら巨大企業ですらまだ建設が追いつかず、ネオクラウドからまた借りる側に回っているからです。
05いま、どこまで来たのか + プレーヤー
2025年は、ネオクラウドが本格的に「大舞台に上がった」年でした。CoreWeaveは3月に上場し、続いて巨大契約が次々と——いちばん大きいのはOpenAIとの約$119億(2030年まで)のディール。これで会社のbacklog(将来契約)は2025年末に$668億へ跳ね上がりました。
でも投資家がいちばん気にする数字は、そのbacklogの暗い面にあります——CoreWeaveの売上の約67%がたった1社、Microsoftからで、残りの大半はOpenAIから。これほどの集中は、大口顧客が1社つまずくだけで会社全体が揺れる、という意味です。
ヨーロッパ側には、負けず劣らず速く伸びるNebiusがいます——2025年第3四半期の売上は$1.46億で、前年比355%成長。Microsoftと約$174億(2031年まで)のディールを結んだばかりで、加えてMetaとも$29億。hyperscalerやOracleも同じ土俵に降りてきました——Oracleはbacklog(RPO)が$5,230億を突破したと報告、その大半がGPU cloudの契約です。
06これからの展開
第1の方向は「学習」から「実行」へのシフトです。2023〜2024年のGPU需要は主に新モデルの学習(training)から来ていましたが、2025年以降は重心が実運用(inference)へ移り始めた——学習し終わったモデルを、1日に何百万回も人に使わせることです。inference型の需要はより安定して予測しやすく、高い稼働率を必要とするビジネスモデルにとっては朗報です。
第2の方向は境界線がぼやけることです。Oracleやhyperscalerが本気でGPU cloudのゲームに飛び込むと、「ネオクラウド」はもう小さな新顔の会社を指す言葉ではなくなるかもしれません——それは大小の企業が競い合う「カテゴリー」になりつつあります。長期の勝者は、GPU・時間あたりのコストが最も低く、稼働率が最も高い者です。
第3の方向は新型チップによる減価償却の問いです。NVIDIAは毎年新型チップを出します(Hopper → Blackwell → 次世代)。新型が出るたびに、まだローンを返し終えていない旧型カードの価値は押し下げられる。この10年の大きな問いは、旧型GPUが「値下げすればまだ借り手がつく」のか「鉄くずになる」のか——その答えが、業界全体のバランスシートの運命を決めます。
07リスク:輪になって回るお金の流れ
ネオクラウドの魅力——速い成長、AIへのピュアな賭け——は、深く構造的なリスクと一緒に来ます。いちばん語られるのが「循環的なお金の流れ(circular financing)」と呼ばれるものです。
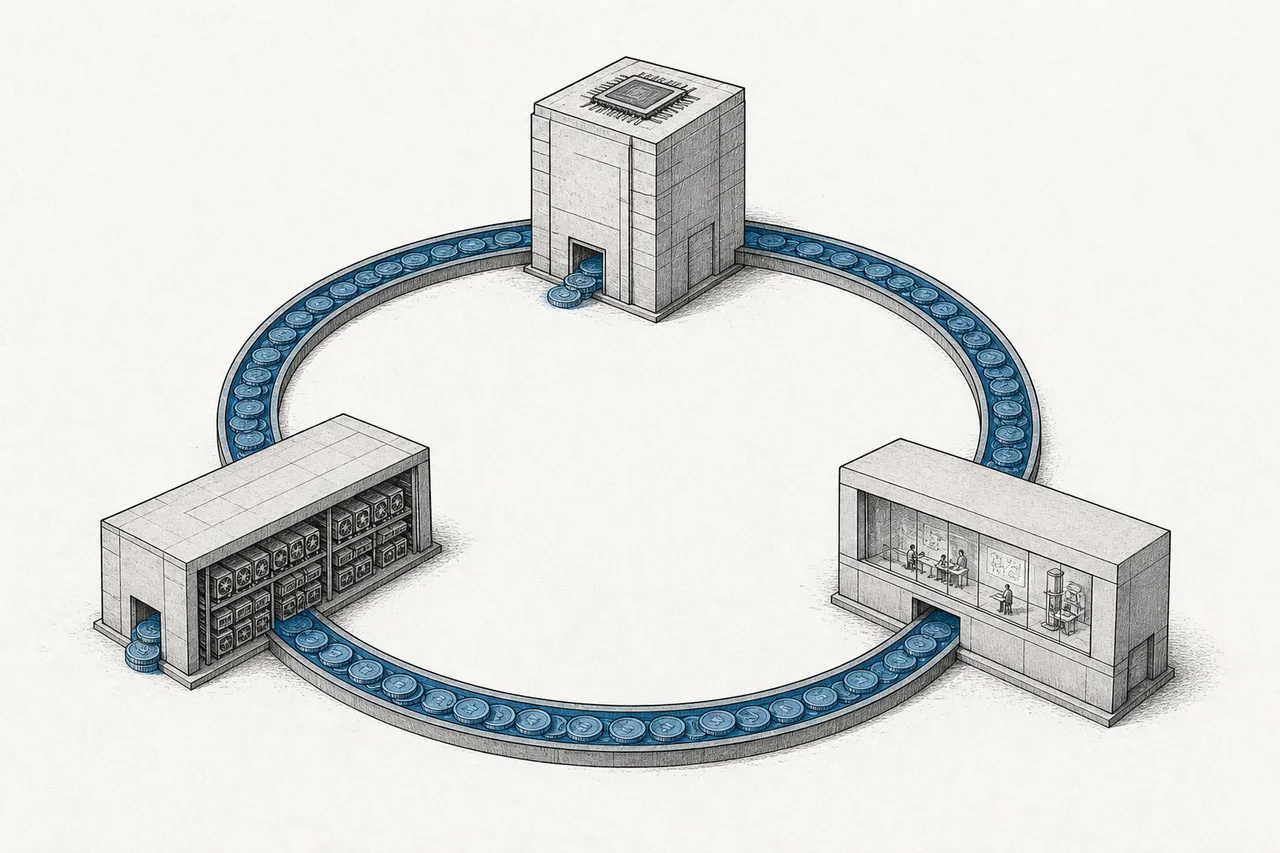
仕組みはこうです:NVIDIAはCoreWeaveの株を約11%保有し、さらにCoreWeaveの売れ残った演算力を約$63億分買い取る契約も結んでいます(顧客が足りないときの「セーフティネット」)——一方でCoreWeaveはそのお金でNVIDIAからチップを買う。そして大口顧客のOpenAIは、OpenAIにクラウドを売るMicrosoftから出資を受けている、というわけです。
良い面:これは互いに支え合って全体を速く伸ばすパートナーシップ。慎重な面:もしAI需要がつまずけば、輪になって回るこのお金がいっせいに縮みかねない——しかもネオクラウドは減価償却する資産を巨額の借金で買っているので、債務リスクがとりわけ高い。一部の借入の担保になっているGPUの価値が、ピークからすでに60〜75%下がったという報告もあり、その間も返済の負担は続きます。
第2のリスクは顧客の集中です。売上の大半が数社の顧客から来ると(CoreWeave:Microsoft約67%)、1社を失う、あるいは1社に値下げを迫られるだけで会社全体が揺れる——しかも皮肉なことに、その大口顧客たち自身が、自前のGPUファームを急いで建てているところなんです。
第3のリスクは「作りすぎ(overbuild)」です。もし全員——ネオクラウドも巨大企業も——が、需要が鈍るタイミングでいっせいにデータセンターを建てれば、GPUのレンタル価格は急落する(ピークから64%下落した価格に、すでにその兆しが見えます)。稼働率が80%を割れば、利益は消え、債務の負担がその場で目立ってきます。
ひとことで言えば、ネオクラウドはAIゴールドラッシュでツルハシを売る人の物語です——GPUが品薄で誰もが飢えているとき、グラボのレンタル業は驚くほど速く成長した。でもその裏側にあるのは、つねに「減価償却より速く走り続ける」必要のあるお金のゲーム。capex → レンタル料 → 減価償却の循環と、輪になって回るお金の流れを理解することが、このノードがなぜ同時に胸躍り、かつ不安でもあるのかを理解することなんです。