メガトレンド · エネルギー
5年待っても送電網につなげないなら、いっそビルの隣に自前の発電所を建ててしまえ
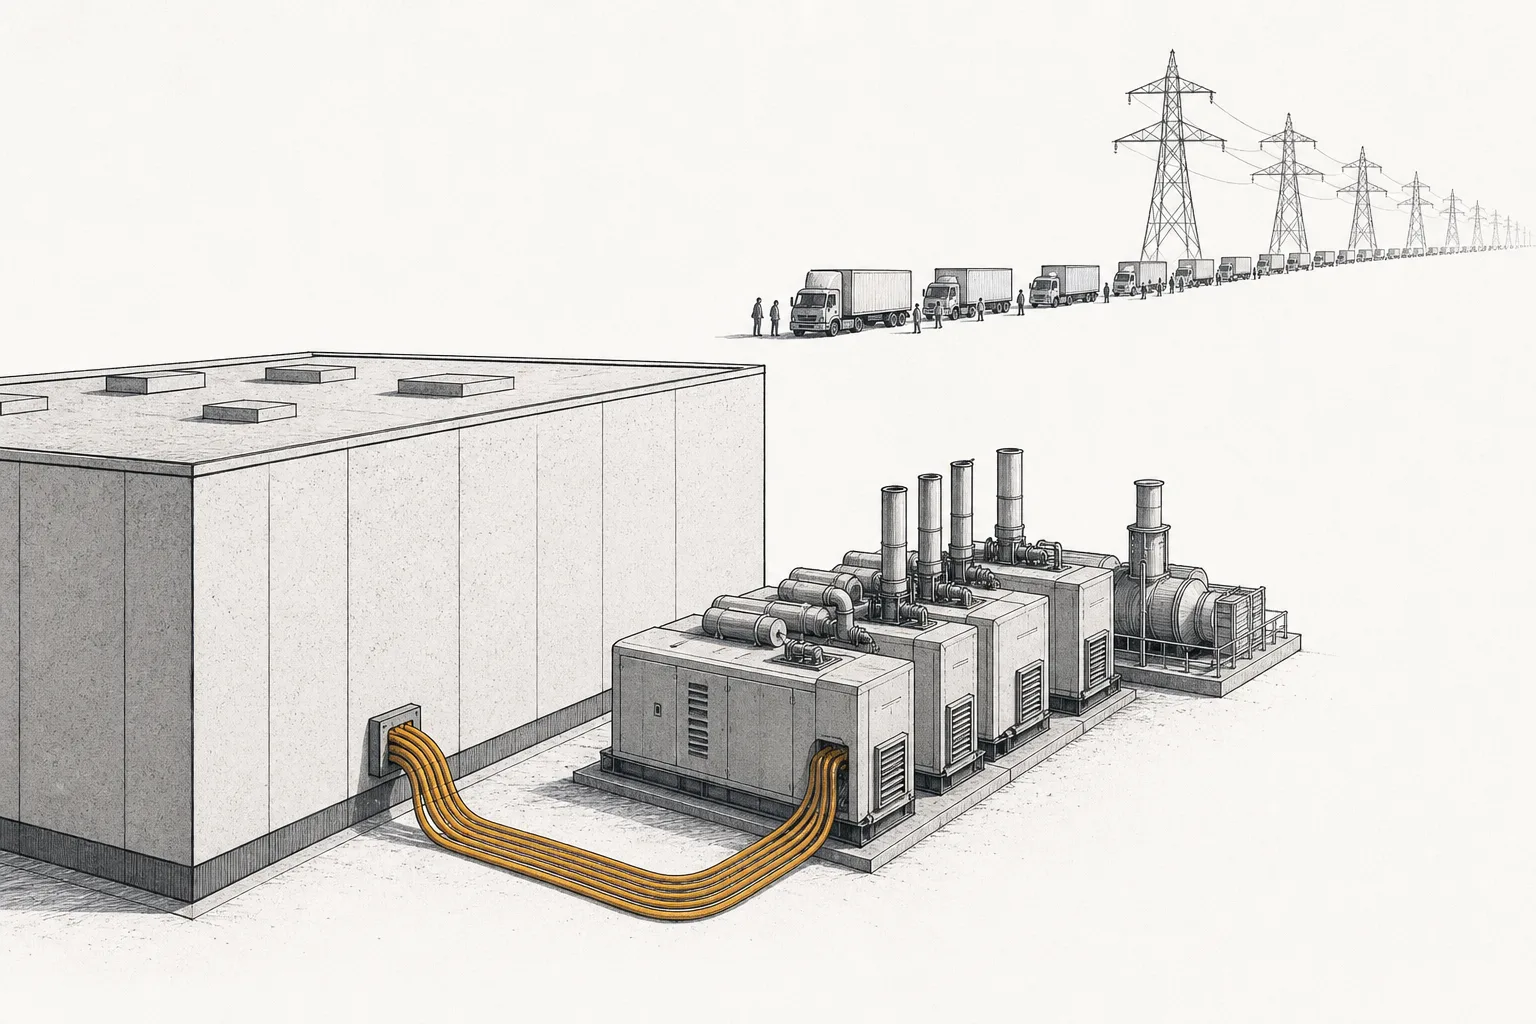
AI企業は膨大な電力を「いますぐ」欲しがっています。でも公共の送電網につなぐ申請は、平均で5〜7年も列に並ばないといけない。そこで業界をひっくり返しつつあるのが——列に並ぶのをやめて、発電する機械を現地にそのまま据え付けるという手。ガスタービン、内燃エンジン、fuel cell をその場に置き、データセンターへ「メーターの後ろ」で直接電気を流す——電力会社を通さずに。これが 「speed-to-power」 と呼ばれる新しい競技場です——電気を早く手に入れた者が勝つ。そして2025年の1年だけで、こうしたプロジェクトが合わせて50ギガワット以上も発表されました。
01何かというと——現地で発電し、送電網の行列を避ける
ふだん家の電気をつけるとき、電気は遠くの発電所から、何百キロもの送電線を通り、電力会社のメーターを抜けて、ようやくコンセントに届きます。世界はこの仕組みの上で100年以上動いてきました——AIがやって来て、それを壊すまでは。
問題はこうです。大型のAIデータセンターは1か所で 数百メガワット もの電気を食う(中規模の街がまるごと一つぶんです)。そんな大きさの負荷を公共の送電網に「つなぐ」には、許可を取り、何年も行列に並ばないといけない。この node は、その問題に対するエネルギー技術者の答えです。ひとことで言えば——送電網への接続が間に合わないなら、データセンターの隣に自前の発電所を建ててしまえ。そして電力会社のメーターを通さずに、サーバーへ直接電気を流す。
「behind-the-meter(メーターの後ろ)」 という言葉はここから来ています——電気が顧客側の「メーターの後ろ」で作られ、そのまま使われ、電力会社のメーターを通らない。いっぽう 「on-site power(現地発電)」 も同じこと——発電所がデータセンターと同じ敷地に建っているという意味です。プロジェクトによっては 送電網にまったくつながない(off-grid) ものもあり、自前の電気だけで動かし、送電網はあくまで予備にとどめます。
メガトレンドの地図のうえで、この node は Firm Power & Transition Fuels の枝先の葉っぱで、その上には大きなトレンド Energy Transition & Power Demand があります。位置は「インフラ層」——つまり電気を 届ける新しいやり方 です。すぐ隣にいる兄弟が 天然ガスのバリューチェーン(Natural Gas Value Chain)——あの node が「誰がガスを作り、パイプで送ってくるか」を語るなら、この node は「そのガス(や他の燃料)を、現地でどうやっていちばん速く電気に変えるか」を語ります。
Behind-the-meter(メーターの後ろ) = 電気を現地で作って使い、電力会社のメーターを通さない · Speed-to-power = 業界の新しいものさし——「実際に電気が使えるようになるまで」どれだけ速いかを測る。電気がどれだけ安いか、ではない · Bridge-to-grid(送電網への橋渡し) = 現地の発電所をまず「つなぎの電気」として使い、何年か先に送電線がつながったら送電網へ切り替えること
02なぜ重要か——「speed-to-power」戦争
この話の核心は、二つの時間の かみ合わなさ です——片方は早くできあがり、もう片方はとても遅い。
データセンターは1棟がわずか 18〜24か月 で完成します。ところがアメリカで大きな負荷を公共の送電網につなぐ申請は、いまや平均で 3〜7年 も行列に並ばないといけない。しかも市場によっては行列が驚くほど長い——2026年第1四半期、テキサスの電力市場(ERCOT)には大型負荷の接続申請が1四半期だけで 198ギガワット も入ってきました。これは現在の州全体のピーク負荷と同じくらいで、行列は完全に詰まっています。
ビルが2年で完成するのに、送電網からの電気が6年目に来る——その隙間は、こういう意味です。数十億ドルもするGPUが、何年も電気を待ったまま静かに眠る。毎月が勝負のAI競争では、それは許せないこと。だから新しい競技場として 「speed-to-power」 が生まれました——電気を早く手に入れて機械を回せた者が勝つ。
トレンド全体を物語る数字がこれです——2025年の1年だけで、メーターの後ろのガス発電プロジェクトが合わせて約 50ギガワット 発表されました(しかも全燃料を合わせると、特定できた behind-the-meter プロジェクトの92%超が、2025年の年明け以降に発表されたものです)。かつてはただの「停電したときの予備発電機」だったのが、現地発電はいまや この時代のAIデータセンターを建てる中心戦略 になりました。
そしてこれは一時しのぎの近道ではありません。McKinsey の予測では、2030年までにデータセンターから生まれる新しい電力需要のうち、25〜33%がメーターの後ろの電気でまかなわれる と見ています——現地発電として約33ギガワットが、これからの5年で据え付けられる計算です。だからこの node は一時的なおもちゃではなく、電力産業の新しい恒久的な構造物なのです。
03どう動くのか(送電網の行列から、現地発電へ)
この node をいちばん簡単に理解するには、データセンターのための電気の手に入れ方を「古い道」と「新しい道」で比べてみることです。下の図を見てください。
「新しい道」の三つの手順はこうです。(1) 燃料を現地へ持ってくる——たいていは ガスのバリューチェーン からパイプで来る天然ガス · (2) 同じ敷地に据えた機械で、燃料を電気に変える · (3) データセンターへ電線を直接つなぐ。送電網は(あれば)現地の機械が修理で止まるときの予備にしておく。
システム全体を「速く」しているのは、いちばん時間を食う二つをばっさり切り捨てている点です——送電網の行列待ち と 新しい高圧送電線の建設。どちらも何年もかかる許認可と影響調査を通さなければなりません。いっぽう現地の発電機械は、顧客がすでに所有している土地に「買ってきてそのまま据え付けられる」のです。
04技術メニュー——タービン・エンジン・fuel cell
「現地発電」といっても機械は一種類ではなく、主に三つのメニューがあります。顧客は「どれだけ速いか」「どれだけきれいか」「ものが手に入るか」で選びます——そしていま、最初の選択肢がもの不足のせいで、後ろの選択肢のほうが勢いを増しています。
1) ガスタービン(gas turbine)——大型の働き者
昔ながらの、いちばん出力の大きい機械。でもボトルネックになってしまいました——大型(large-frame)のガスタービンは 2028年まで予約で埋まっている のです。これほど行列が長いからこそ、顧客はものが早く手に入る別の選択肢へ流れています。
2) ガス内燃エンジン(reciprocating engine)——勢いのある選択肢
ガスを燃やして発電する、巨大なピストン式のエンジンのこと——車のエンジンに似ていますが、大きさはコンテナほどあります。強みは 大量に作れて、小さな単位として組み合わせられる こと。大型タービンが品薄になると、データセンターはこのエンジンに切り替えました。はっきりした例が ユタ州の4ギガワット プロジェクトで、Caterpillar の G3520K エンジン(1台 約2.5メガワット)を何千台もつなぎ、最初の1ギガワットが2026年に発電を始めます。
3) Fuel cell——化学反応から生まれる電気、燃やさない
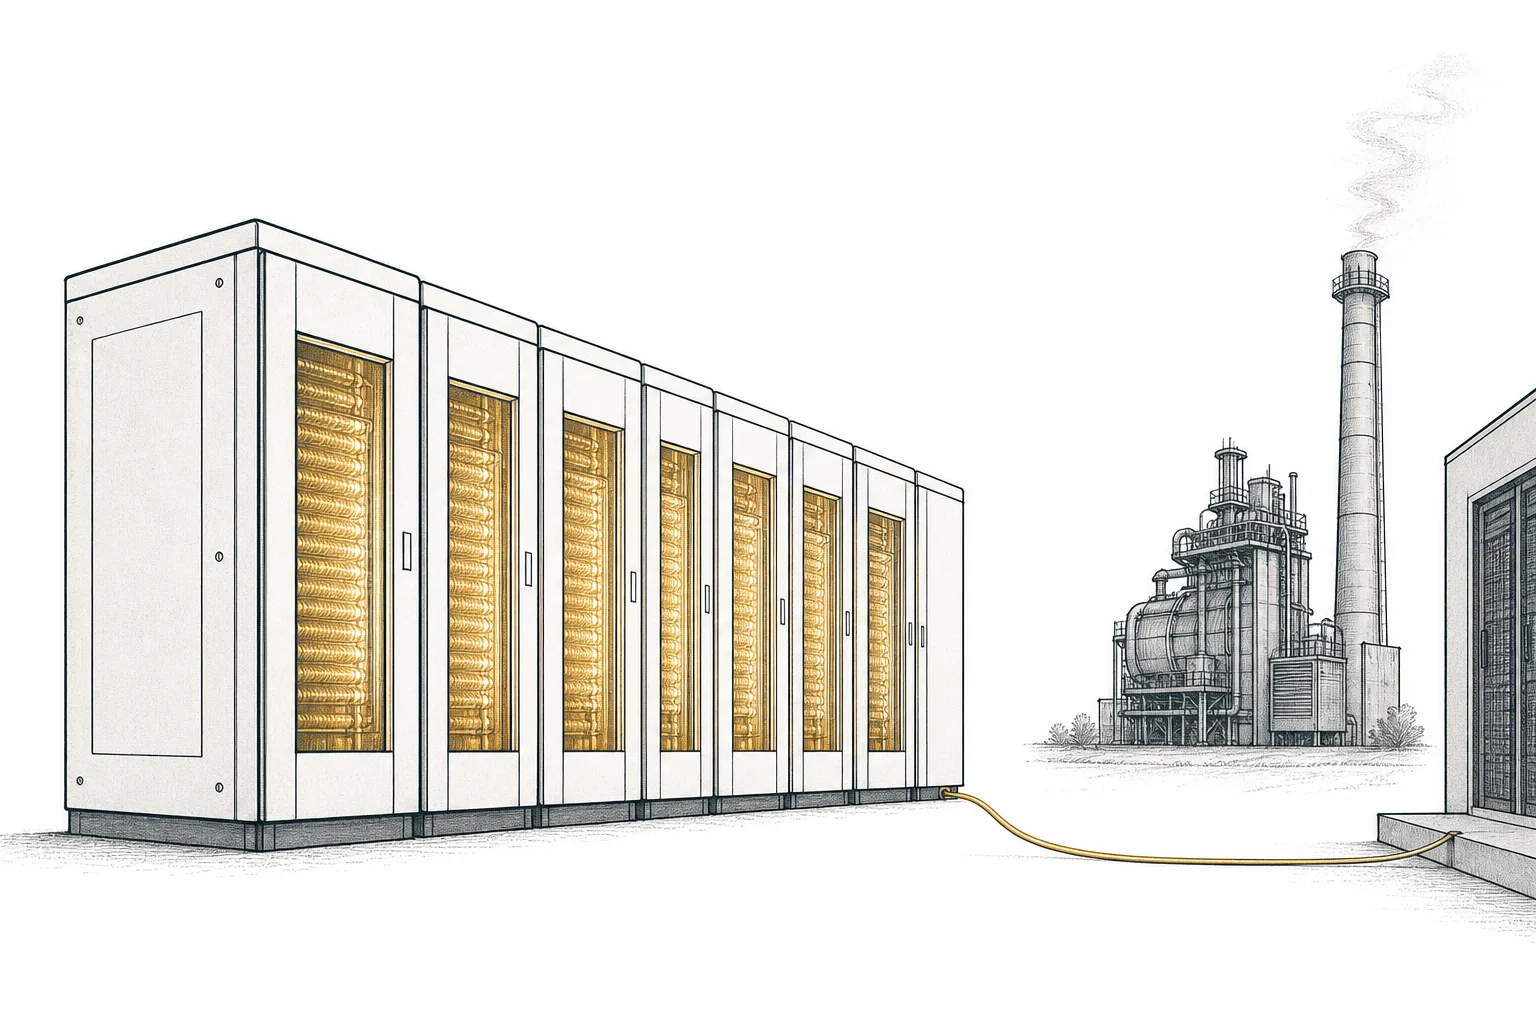
これがゲームを変える期待の星です。solid-oxide(SOFC) 方式の fuel cell は、天然ガスを 電気化学反応で電気に変える。燃焼ではありません。おかげで、燃やす機械にはない三つの強みを持っています:
- とても速い: Bloom Energy などのメーカーは、100メガワットの電気を わずか90日 で納入し稼働させられると言っています
- より経済的: open-cycle のタービンより効率が約 15〜20% 高い——中規模のデータセンター(約175メガワット)なら、燃料代にして 5年で7,000万〜1億ドル の節約になります
- 許認可の関門を避けられる: 燃焼しないので NOx をほとんど出さず → 燃焼プロジェクトを足止めする 大気質許可の対象から外れることが多い
Microgrid(マイクログリッド) = それ自体で完結する小さな電力システム——発電源、制御装置、負荷が一つの輪のなかにそろっていて、大きな送電網から切り離せる · SOFC(Solid-Oxide Fuel Cell) = 高温で動く fuel cell で、ガスを化学で電気に変える。燃焼しない · Prime power = 現地の発電機械を「主力の電源」として常時動かすこと(停電のときだけ動く backup とは違う)——これは発電機の役割が大きく変わったことを意味します
05エコシステムのどこにいるのか
この node はいくつものトレンドの交差点です——AI需要に「引っ張られ」、エネルギートレンドの燃料に「養われ」ている。どこにつながっているか見てみましょう。
- AI Power & Cooling から生まれる: AIモデルを訓練するための、膨大で「いますぐ欲しい」電力需要こそが、現地発電を「予備」から「主力戦略」へと押し上げた唯一の理由。AIの電力への飢えがなければ、この node は生まれません
- Colocation & Data-Center REITs へ電気を供給する: スペースを貸し出すデータセンターの建物オーナーは、「すぐ使える電気がある」ことを売りにしている——現地に電気がそろった立地は、送電網を待たないといけない立地より価値の高い資産になる
- 天然ガスのバリューチェーン からガスを使う: 現地の機械のほぼすべての主燃料は天然ガス。現地発電の需要が伸びれば、ガスとパイプラインの需要もつられて張り詰める
- Grid & Transmission と競い、補い合う: 現地発電は送電網の接続が間に合わないから生まれた——でも bridge-to-grid モデルでは、それは送電線がつながるまでの「待つあいだ」の電気で、いずれ送電網に置き換えられる。だから送電網の競合であり補完でもある、その両方を同時に担う
- Hydrogen & Fuel Cells への道をならす: 新しい fuel cell やエンジンの多くは、将来 水素を混ぜたり切り替えたりできるよう設計されている——いま建てる構造物の炭素の問題に、あとで言い訳できるカードだ
06いま、どこまで来たか + 主役は誰か(2025〜2026)
2025〜2026年の姿は、ひとことで言えば 大型ディールが爆発——ギガワット級の現地発電ディールが次々と署名され、いちばんの主役は fuel cell です。
Bloom Energy がこのトレンドでいちばん注目される名前になりました——2026年4月、同社は Oracle と、米国のデータセンターへ最大 2.8ギガワット の SOFC 型 fuel cell を供給する契約を結びました。その前の2026年1月には American Electric Power(AEP) と、最大1ギガワットぶん・20年・26.5億ドル の契約も結んでいます(最初の100メガワットは、オハイオ州にある AWS などの顧客のデータセンターに供給)——Bloom はこうしたディールに応えるため、2026年末までに生産能力を年2ギガワットへ 急拡大しています。
燃焼機械の側も負けず劣らず活況です。Caterpillar は Power & Energy 部門の backlog が伸びすぎて、生産ラインが 2027年まで売り切れ だと報告しました——2026年第1四半期に注文すると、ものが届くのは2028年になります。生産能力を倍にするために、2026年の年明けに新工場を開けたばかりなのに、です。いっぽう Cummins も、テキサスのデータセンター用マイクログリッド向けガスエンジンの主要サプライヤーで、GE Vernova も aeroderivative タービンを数十台、データセンター開発者向けにまとめて売っています。
07未来 & リスク
第一の方向は 現地発電が標準になる。緊急避難ではなく。エンジンと fuel cell が手に入りやすくなり、colocation のルールがはっきりしてくると、「自前の発電所を建てる」ことが大型データセンターの当たり前のやり方になっていきます。2026年2月には PJM(米国東部の送電網を管理する組織)も、データセンターの隣に発電所を置くことを認めるルール改正を提案しました——規制当局が「これは恒久的な構造物だ」と認め始めた合図です。
第二の方向は bridge-to-grid モデルと、ハイブリッドなマイクログリッド。多くのプロジェクトは、まず現地のガス/fuel cell 発電を「橋渡しの電気」として始め、あとから蓄電池、太陽光を足し、送電網にもつないで、柔軟なマイクログリッドへと育てていきます——そして長い目で見れば、水素に対応できるよう設計された機械が、現地発電を「壊さずにきれいにする」道を開きます。
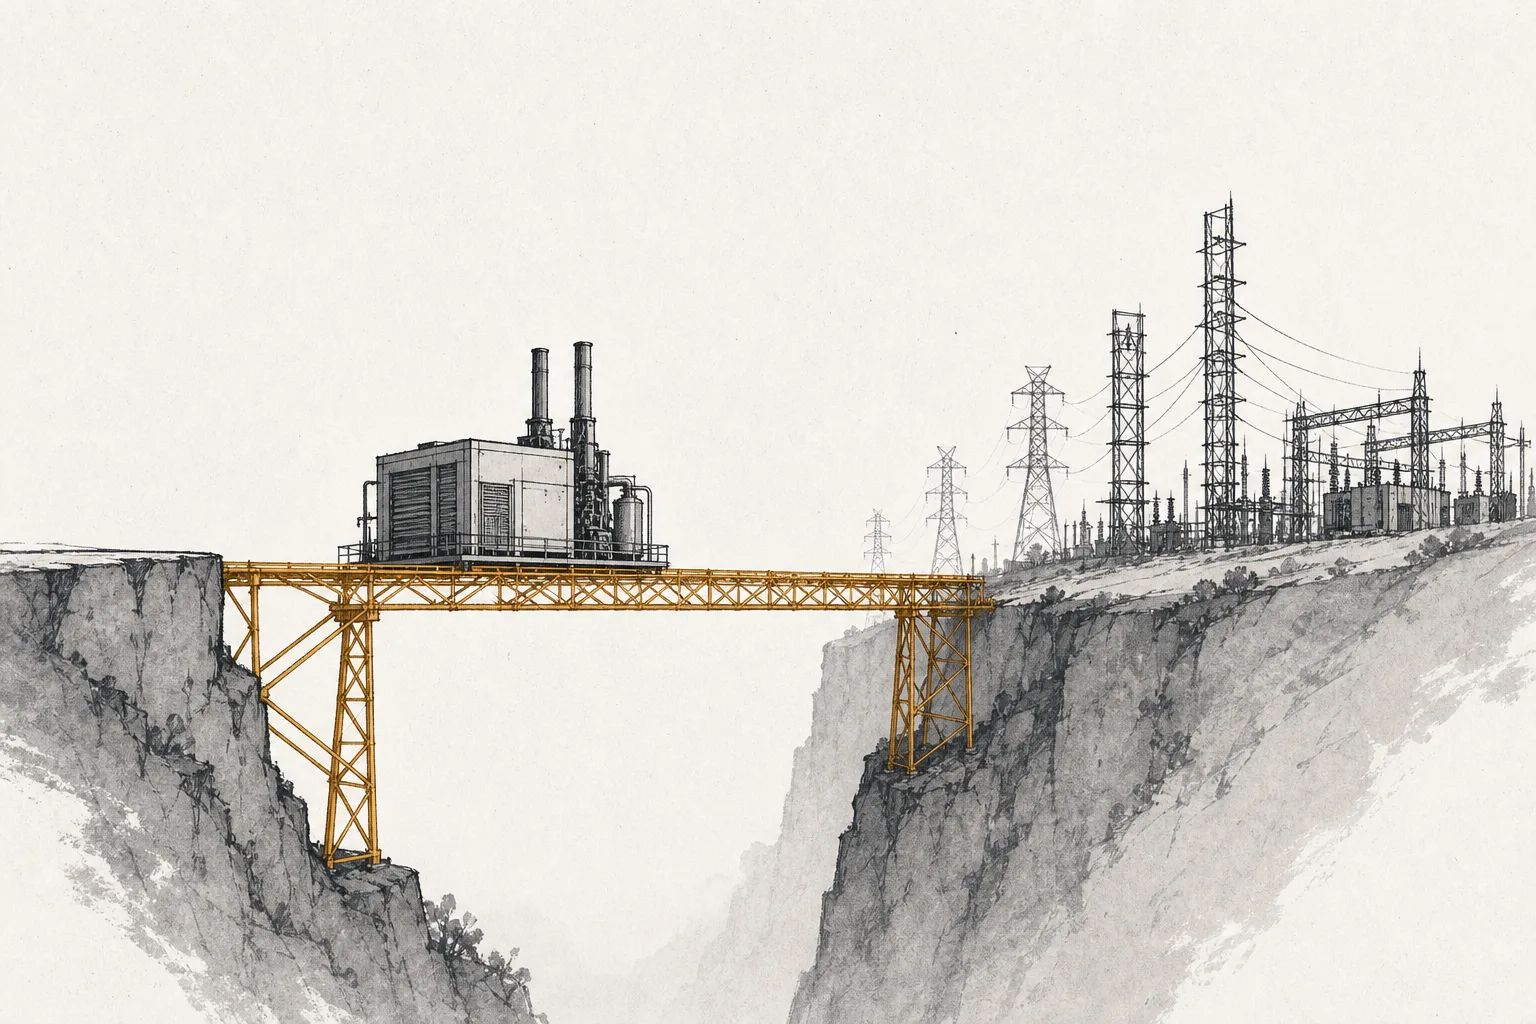
でもこの道には、正直に言っておくべき三つのリスクがあります:
リスクその一——炭素と許認可。 現地のガス発電所は炭素を出す化石燃料で、反発も出始めています。2026年1月、EPA が抜け穴をふさぎ——以前は大気質の本格的な許可なしでガスタービンを据えられたのが、いまは Clean Air Act にもとづく許可が先に必要になりました。テキサスの一部プロジェクトは年に数千万トンの温室効果ガス排出を許されている一方で、地域社会の反対が、2025年だけで合計約 980億ドル ぶんのプロジェクトをブロック/延期し始めています。燃やす機械は許認可で長引くリスクがある——燃焼しない fuel cell の強みのひとつです。
リスクその二——燃料ともの不足。 システム全体が天然ガスに頼っています。ガス価格が荒れたり、地域のパイプラインが張り詰めたりすれば、発電コストも上がります。そして発電機械そのものもいま「品薄」——タービンとエンジンの行列は2027〜2028年まで延びていて、自前で発電したくても機械を待たないといけません。
リスクその三——送電網はいつ追いつくか。 現地発電は送電網が遅いから生まれました。もしいつか送電線と接続の行列が本当に改革されて速くなれば(FERC は大型負荷の接続を全国で標準化するルールを起草中です)、現地発電の「速さ」という理由は弱まります——「行列を避ける」ために建てた発電所は、送電網が追いついたとき、あまり使われない資産になるかもしれません。
ひとことでまとめると:この node は「AIは電気をいますぐ欲しがるのに、送電網は何年もつなげない」という問いへの、業界の答えです——答えは、待つのをやめて、ビルの隣に自前の発電所を建てること。それは世界が電気を作り届けるやり方を、静かに、でも深く変えています——そしてその未来を決める問いは、これが送電網を待つあいだの「一時的な橋」にとどまるのか、それともずっと残る新しい電気の届け方になるのか、です。