メガトレンド · エネルギー
AIはいま電気に飢えている——そして「すぐ来る」燃料が天然ガスなんです
原子力はクリーンだけれど建設に7〜12年かかる · 新しい送電網は何年も続くボトルネックに詰まっている · でもAIのデータセンターが必要とするのは「いま」、24時間の電気であって、来世紀ではありません。いちばん速く、いちばん大きく広げられて、いちばん確実に「呼べば来る」答えが、いまは天然ガスです——しかもそれは一本のチェーン全体としてやって来ます。EQT/Expand Energy が掘る井戸から、Williams/Kinder Morgan のパイプラインを通り、受注残が100ギガワットに達して2030年まで埋まっている GE Vernova のガスタービンで終わる。この記事は、その一本のベルトコンベアを端から端まで歩きます——ガスがどうやってAI時代の「電気の橋」になったのか、そしてそれは橋なのか、それとも炭素のワナなのか。
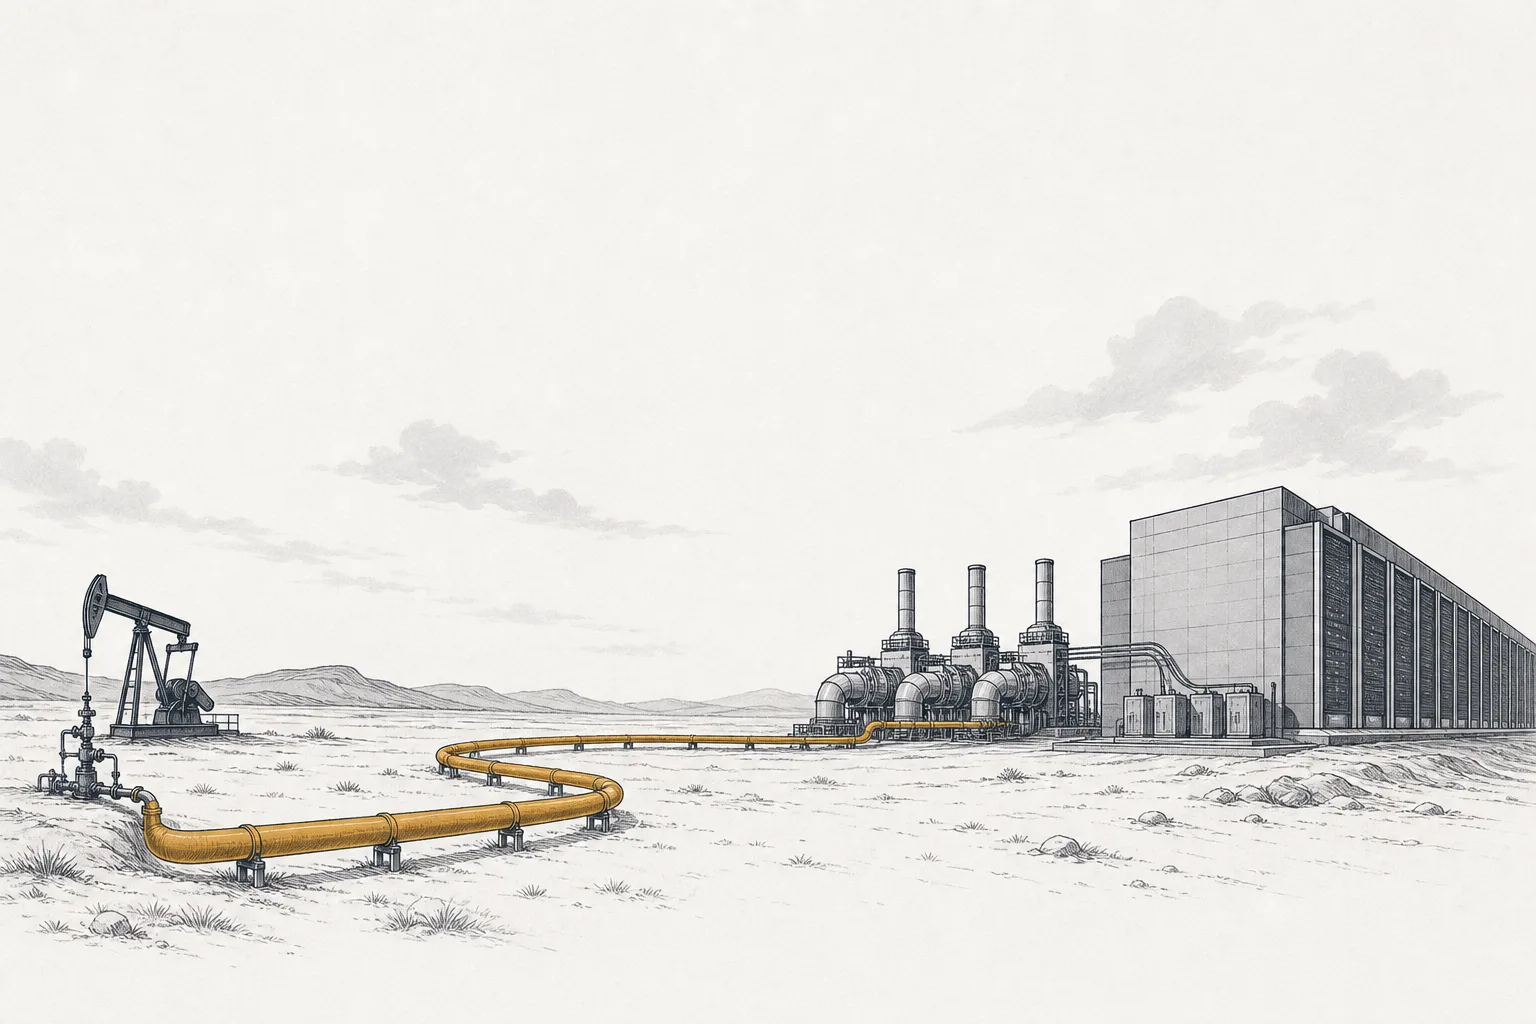
01これは何?——天然ガスのチェーン全体
「天然ガス」と言うと、たいていの人は燃やすと熱になる燃料くらいにしか思いません。でも投資とエネルギーの視点で見れば、それはいくつものビジネスが数珠つなぎになった一本の長いベルトコンベアなんです——そしてこのnodeは、そのコンベア全体の話です。ガスがまだ地下にある段階から、サーバーへ流れ込む電気になるまで。
このチェーンは大きく三つの区間に分かれます:(1) 上流(E&P)は地下からガスを掘り出す人たち(たとえばペンシルベニア州の Marcellus シェール層)· (2) 中流(midstream)はパイプライン、ガス分離プラント、貯蔵施設のネットワークで、ガスを井戸から目的地まで運ぶ · (3) 下流(power & export)はガスタービンでガスを燃やして電気に変える部分と、ガスを冷やして液体にし海を越えて海外へ売るLNGプラントです。
メガトレンドの地図の中では、このnodeは大トレンドEnergy Transition & Power Demandの下、Firm Power & Transition Fuelsの中の枝葉(leaf)にあたります。テーマは「呼べば来る電気としてのガス」——掘り、送り、燃やし、輸出する。すぐ隣の兄弟がBehind-the-Meter & On-site Powerで、こちらは別の角度の話:顧客が自分の工場の脇に自前の発電所を建てる、という視点です。この記事は主にガスのチェーンの上を歩きます。
Upstream(上流 / E&P) = ガスを探して掘り出す(Exploration & Production)· Midstream(中流) = パイプライン、分離プラント、貯蔵施設で、ガスを井戸から使う人まで運ぶ。多くは「高速道路の通行料」のように通過料を取るので、収入は比較的安定していてガス価格にあまり連動しない · Downstream(下流) = ガスを実際に使う部分——タービンで燃やして電気にするか、LNGにして輸出する。
02なぜ重要か——ガスは「すぐ来る」から
ここで核心はたった一言:スピードです。AIのデータセンターは膨大な電気を必要とし、しかも「いま」が欲しい——来世紀ではありません。そして呼べば来る電気(firm power)の中で、ガスはいちばん早く造り終えられるものなんです。
まっすぐ比べてみましょう:combined-cycle 方式のガス発電所は造り終えるのにおよそ3年。いっぽう新しい原子力発電所は7〜12年かかり、公共の送電網につなぐのも何年も待ち行列です。競い合うようにAIセンターを開いていくテック企業にとって、このスピードの差はすべてです——これが、一見「時代遅れ」に聞こえるガスが、2025〜2026年のエネルギー業界の主役に返り咲いた理由です。
電力システムの中でのガスの大きさも、市場を支配するほどです——天然ガスは2025〜2026年でアメリカの電力全体の約40%を占め(2024年には42%の最高値に達した)、石炭や原子力、再生可能エネルギーのどの一種類よりも多い。そしてデータセンターだけで見ても、ガスは使われる電気の約40%を占める一番の供給源です(2024年)。
しかもこの需要は小さな話ではありません。データセンターは2030年までに約130ギガワット、つまりアメリカ全体の電気のほぼ12%を引っ張ると見られています——日射や風に左右されず24時間休まず動く、巨大な塊の負荷です。こんな負荷を確実に、しかもいちばん間に合うかたちで支えられるもの、それがまたしてもガスに戻ってくるのです。
03井戸からデータセンターまで——どう動くのか
このnodeをいちばんよく理解する方法は、ガス1分子のあとを追いかけること。地下にある段階から、AIのサーバーへ流れ込む電気になるまで。一駅ずつたどってみましょう。
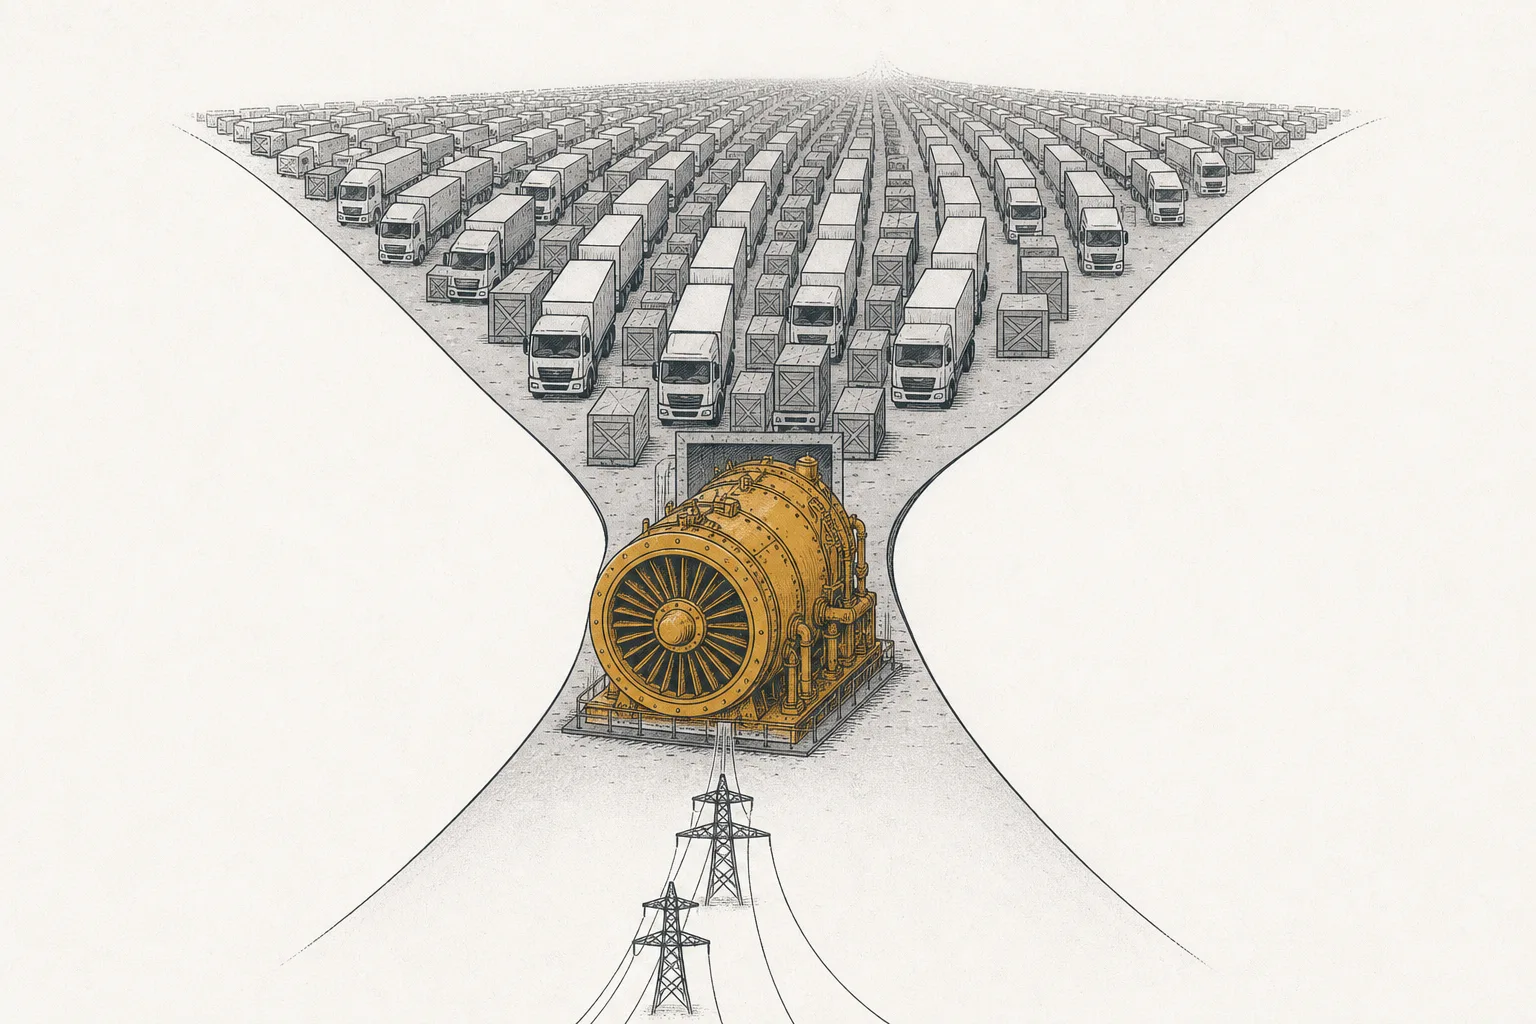
このベルトコンベア全体を「ピンと張りつめさせている」のが第3の駅——ガスタービンです。なぜなら、発電所サイズの大きなタービンを造れるのは世界でほんの数社しかなく、需要が生産能力よりはるかに速く伸びているから。結果として「品薄」がチェーン全体に波及します——ガスをたくさん掘れて、パイプで送れても、燃やすタービンがなければ電気には変えられないのです。
ガスタービン自体にも主に二種類あります:重量級タービン(heavy-duty / combined-cycle)は大きく、燃費がいちばん良く、主力発電所として使う。もう一つがaeroderivative タービンで、ジェット機のエンジンを転用したもの——より小さく、起動が速く、設置も早い。データセンターのすぐ脇に置くのに向いています(ここがメーター裏の電気の話への架け橋です)。
Bcf/d(billion cubic feet per day) = ガスの量の単位「1日あたり10億立方フィート」——アメリカの大手生産者は6〜7 Bcf/d ほど掘る · LNG(Liquefied Natural Gas) = ガスを冷やして液体にし、体積を〜600分の1に縮めて船で海を越えて運べるようにしたもの · Combined-cycle = ガスタービンの排熱で水を沸かし、蒸気タービンをもう一度回す発電所。効率がいちばん高く、ベース発電所の働き者です。
04エネルギーのエコシステムの中での位置
ガスのチェーンは一人で働いているわけではありません。それはEnergy Transition & Power Demandという大きなジグソーパズルの中で、「速くやって来る信頼性」というピースであり、隣人たちと切り離せないほど絡み合っています:
- つねに Grid & Power Equipment とペア: タービンが生んだ電気は、それを使う人へ届ける「送電線」がなければ役に立たない——そして新しい送電線につなぐ待ち行列が何年も続くからこそ、一部のデータセンターは自前で発電する方へ向かう。ガスとグリッドは、互いの相棒であり、互いのボトルネックでもある
- AI Power & Cooling を直接支える: これがトレンド全体に火をつける本当の顧客——AIデータセンターの電力需要こそ、2025〜2026年にガスが主役へ返り咲いた最大の理由だ
- 原子力 と競い、そして補い合う: 原子力も同じく「呼べば来る電気」で、クリーンに24時間動く。多くのデータセンターの契約が原子力を予約している——けれど新しい原子力は建設に7〜12年。短期ではガスがスピードで勝つ
- 兄弟の メーター裏の電気(on-site) とは違う: このnodeは「公共のガスチェーン」——掘り、パイプで送り、大きな発電所で燃やし、グリッドへ供給する。いっぽう on-site は同じガスの塊を、データセンターの脇の小さなタービンで燃やしてしまう。グリッドを通さない。この両者は同じベルトコンベアからガスを引いている
05いま、どこまで来たのか
2025〜2026年の絵姿は、チェーン全体を通じて同じ一言にまとめられます:品薄。そしていちばんピンと張りつめたボトルネックがガスタービンです。
市場の王者 GE Vernova は2026年第1四半期を、ガスタービンの受注残が100ギガワットに達して締めました(2025年末から17 GW 増)。2026年末までに110 GW 突破を目標にし、受注残の約20%がデータセンターの契約に直接ひもづいています。第1四半期の受注は前年比71%増——そしていま新たに注文したタービンが手に入るのは、早くても2028年末。同社は重量級タービンの生産能力を年およそ50台から80台へと急いで広げています。
同じことがどの会社でも起きています。世界の大型タービン市場はわずか3社——GE Vernova、Siemens Energy、Mitsubishi Power——が建設中プロジェクトの75%超を握っています。Siemens Energy は1,540億ユーロという記録的な受注残を抱え、ガスタービンはすでに60 GW が確定、さらに27 GW が予約されています。いま注文する顧客は〜4年も待つ。Mitsubishi Power は、いま注文したタービンの納入は2028〜2030年になるとはっきり言っています。全体としてガスタービンの待ち時間は、機種によっては5〜7年にまで延びています。
チェーンの上流へ移ると、ガスを掘る側も負けず劣らず活気づいています。Expand Energy(Chesapeake と合体して生まれた)は、約7.2 Bcf/d でアメリカ最大のガス生産者に躍り出ました。いっぽうEQT もすぐ後ろの約6.2 Bcf/d につけ、AIデータセンターへ電気を送る発電所に特化してガスを供給する契約を結んでいます——たとえばペンシルベニアの2つのガス発電所へ1.5 Bcf/d 近くを供給し、AIデータセンターを支える、といった具合に。
中流の区間では、かつて「退屈」と見られていたパイプラインがむしろ熱くなっています。Energy Transfer は2026年1月から Oracle のデータセンターへガスの供給を開始しました——3つのデータセンターへ合計およそ900 MMcf/d という契約のもとで。いっぽうWilliams はデータセンターへ電気を送る2つのプロジェクトに31億ドルを投じ、Kinder Morgan は2030年までにガス発電からの電力需要がさらに約3 Bcf/d 増えると見込んでいます。
06これからの展開——LNGと「ガス・フォー・AI」の契約
第一の方向は長く尾を引く「品薄」のサイクル。タービンメーカー3社はそろって2026年から年25〜35%の生産能力拡大を打ち出しています。でも計画どおり進んでも、合計の生産能力はまだ需要に追いつかない——つまり長い受注残と高いタービン価格は、この先何年もわたしたちと一緒にいそうだということ。メーカーの利益率には朗報ですが、モノを奪い合うデータセンターにとっては重い宿題です。
第二の方向はLNGの波、チェーンの下流です。アメリカのLNG輸出は2026年に約17.0 Bcf/dへ押し上がると見られ(2025年の記録 15.1 Bcf/d から)、EIA はガスの輸出全体が2027年までにほぼ30%伸びると予測しています——新しいLNGプラントが次々と稼働するにつれて。輸出が増えるほど国内のガスは逼迫して価格が上がり、チェーン全体に二方向の需要が同時にかかる:国内の電気+海を越えた輸出です。
第三の方向は「ガス・フォー・AI」の契約がふつうの形になっていくこと。かつては例外だったものが、です。上流のガス生産者が、データセンターへ電気を送る発電所へ直接、長期契約でガスを供給する(EQT–ペンシルベニアや Energy Transfer–Oracle のような)流れは、いまや恒久的な構造になりつつあります——一部の契約には炭素回収(CCS)まで組み込まれ始めています。たとえば Google が電力購入契約を結んだ CCS つき400 MWのガス発電所がそれで、「AIのためのガス」を投資家や規制当局の目によりクリーンに見せようという試みです。
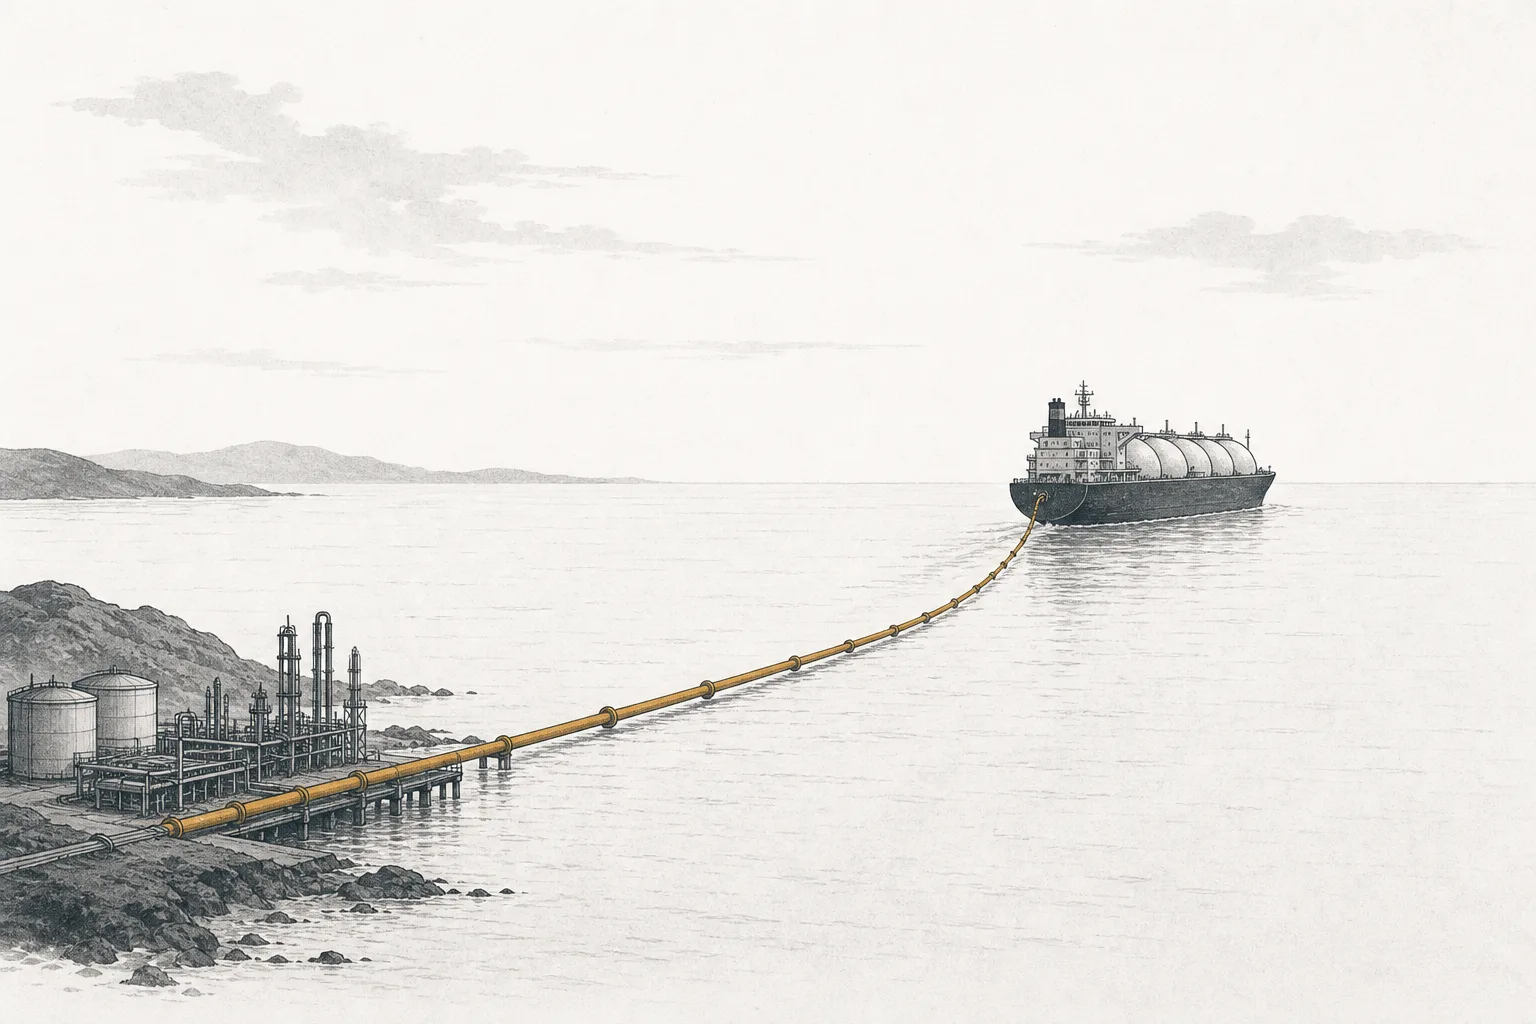
三つの方向を合わせると、未来の絵姿は需要が二本の柱で同時に支えられるガスのチェーンです——国内のAI電力と、輸出のLNG。どちらも簡単には消えない構造的なトレンドです。だから大きな問いは「需要はあるのか」ではなく、「誰がボトルネックを握るのか」、そして「この炭素の塊を世界はいつまで受け入れるのか」になります。
07課題とリスク
「速くやって来る橋渡しの燃料」という魅力は、深く埋め込まれたリスクと表裏一体です。そこは正直に話さなければなりません。
第一のリスクは「橋」か、それとも「炭素のワナ」か?。ガスのインフラ——井戸、パイプ、発電所、LNGプラント——は30〜50年の寿命があります。いま造るものすべてが、何十年も先まで縛る炭素になる。これを「carbon lock-in」と呼びます。クリーンエネルギーへの短い橋のはずが、ガスは本来より長く化石燃料に縛りつける道になってしまうかもしれない。おまけにガスは掘削や輸送のあいだにメタンが漏れる問題も抱えていて、これは強力な温室効果ガス。ライフサイクル全体で考えると「石炭よりクリーン」という優位は薄れます。
Carbon lock-in = 巨大な化石燃料インフラに投資すると、すでに払ったお金が惜しくて、経済システムが長くそれに「縛られて」しまうこと · Stranded asset(座礁資産) = その正反対のリスク——もし世界が思ったより速くクリーンエネルギーへ移れば、造ったばかりのガス発電所やパイプが元を取る前に閉鎖を迫られ、膨大な埋没資金になる。ちょうど向き合う、二方向のリスクです。
第二のリスクはガス価格と、チェーン内部の奪い合いです。ベルトコンベア全体の利益はぶれやすいガス価格にひもづき、しかも需要の二本柱(国内の電気+LNG輸出)が同じガスの塊を奪い合う——もしLNG輸出が増えすぎて国内のガスが高くなれば、データセンターへ電気を作るコストも上がり、発電する側にもAIの顧客にも圧力になります。
第三のリスクは長すぎるタービンのボトルネック+長期の競合です。5〜7年というタービンの待ち時間が、一部のガス発電所プロジェクトを途中で中止に追い込むかもしれない(developer が待ちきれない)。そして長期では、もし蓄電池が十分に安くなって「太陽光・風力」を夜のために割安に貯められるようになるか、新世代の原子力がより速く造れるようになれば、隙間を埋めるガスの必要性は薄れていく——これこそが「呼べば来る電気」の本当の競合相手です。
ひとことで言えば:天然ガスのチェーンは、AIが突然電気に飢えたために、端から端まで一斉に叩き起こされたベルトコンベアです。そしてガスこそ「すぐ来る」答え——たくさん掘れて、パイプで送れて、24時間電気として燃やせて、原子力よりずっと速く造り終わる。いまの時代に欠かせない「橋」です——でもそれが本当に向こう岸へ渡してくれる橋なのか、それとも道半ばに縛りつける炭素のワナなのか。それが、投資のリターンと気候の未来を同時に決める問いなのです。