メガトレンド · 半導体
「考える」チップ:GPU・CPU、そしてAI時代を動かす頭脳
半導体の世界には、実際に「計算する」一分野があります——ChatGPTを学習させたNVIDIAのGPUから、サーバーやスマホのCPU、GoogleやAmazonが自社設計するチップまで。時価総額5兆ドルの企業が生まれ、NVIDIAがほぼ独占で君臨し——そしてその最大の顧客たちが、自分のチップを作って「逃げよう」としている。それがこの分野です。
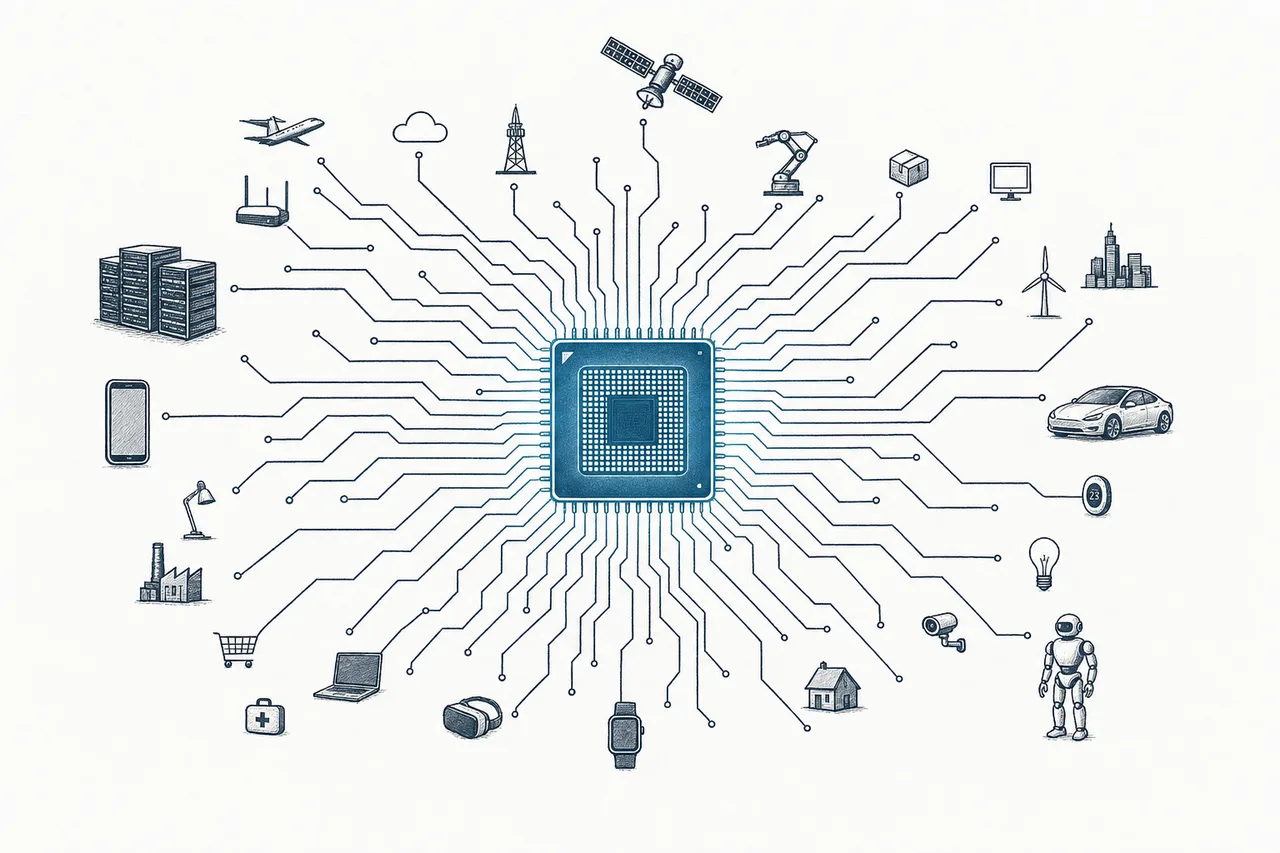
01これは何?(「計算する」チップ)
コンピューターの体の中には何種類ものチップがあります。「覚える」もの(メモリ)、「しまう」もの、電力を配るもの——でもその中に、本当に「考える」、つまり計算をするグループがあります。それがこの分野です。たとえるなら、このチップ群は「脳」で、残りはそれを支える体なんです。
対象は幅広く、GPU(AIのエンジンになったグラフィックチップ)、CPU(コンピューターやサーバーの中央の頭脳)、スマホ向けSoC(スマートフォン用にすべてを一つにまとめたチップ)、custom ASIC(特定の仕事専用に設計したチップ、たとえばGoogleのTPU)、そして接続用チップ(connectivity)——データセンター内の数千ものチップを互いに会話させるもの——まで含みます。
「Logic chip(ロジックチップ)」とは、命令に従って計算をするチップのこと(データを置いておくだけのmemoryとは違います)——いわば実際に料理をする「料理人」で、memoryは食材をしまう「食料棚」です。この記事で扱うロジックは純粋なAIアクセラレータだけではありません(GPU/AIチップも主役級の牽引役として含めますが、nodeの定義は一般的なロジック全般——CPU、MCU、SoC、networking——をカバーします)。
メガトレンドの地図では、このnodeは半導体の下のサブ分野で、業界で「最も付加価値の高い層」です——いちばん高く値づけでき、いちばんマージンが厚く、あなたが知っている企業名(NVIDIA、AMD、Intel、Qualcomm)が集まる場所だから。ファウンドリが「チップを作る請負業者」なら、この分野は「頭脳を設計する建築家」です。
02なぜこれが「お金」のど真ん中にあるのか
理由は一つの名前にまとめられます:NVIDIA。AI処理チップを売って時価総額が約5兆ドルを突破——歴史上もっとも価値の高い企業になりました。直近の通期でNVIDIAは$1,300億超の売上を上げ、第3四半期(2025年10月末)だけでも過去最高の$570億を記録、うちデータセンター事業が一四半期で$510億。これすべてが、たった一つのチップ群——AI向けGPU——から来ています。
でも話はNVIDIAで終わりません。この分野は半導体の中で最も大きく、最も速く伸びる市場です。「データセンター向けアクセラレータ」市場(data center accelerator——GPU+AI ASICを合算)は2025年に約$1,710億、2030年には約$3,730億へ伸びる見込み(年平均約17%成長)。しかもこの数字には、サーバーCPUもスマホチップも接続用チップも含まれていません——それぞれが単体で数兆円規模の市場なのに。
そしてここが他分野と違う点です:半導体の中で、いちばんマージンが厚い層なんです。NVIDIAの粗利率(gross margin)は約73%——チップを作るTSMCすら上回ります。本当の価値は「製造」ではなく「頭脳の設計」、そしてそれ以上に顧客をつなぎ止めるソフトウェアにあるからです(これは最後の章で触れます)。
03GPU vs CPU vs ASIC — 何が違う?
この分野の核心は、「考え方」がまるで違う3種類のチップの違いにあります——ここを理解すれば、AI業界の全体像がまるごと見えてきます。
CPUは「万能の思考者」。処理の核(core)が数十個しかありませんが、それぞれがとても賢く、複雑な仕事を一つずつ高速にこなせます。難しい問題を一問ずつ解く「数人の教授」のようなもの。OSを動かす、データベースを管理する、といった一般的な仕事に向いています。
GPUは「計算する大軍」。小さな核を数千〜数万個持ち、一つひとつはそれほど賢くなくても、いっせいに膨大な量を並行処理できます。簡単な足し算を一斉にこなす「一万人の生徒」のようなもの——そして、たまたまAIの学習もつまり膨大な掛け算を一斉にやることなんです。だからGPUは、偶然にもAIのエンジンになりました(元はゲームの映像を描くために生まれたチップなのに)。
ではASICは?「ある一つの仕事専用」に設計したチップです——CPU/GPUが万能ナイフなら、ASICは「ある果物だけを剥くために鋳造したナイフ」。その仕事をずっと速く、省電力でこなせますが、引き換えに柔軟性はゼロ。GoogleがTPUを、AmazonがTrainiumを、MicrosoftがMaiaを作っているのはそのため——自社のAIをより安く動かすためです。やることがあらかじめ決まっている仕事なら、こうしたcustomチップはGPUよりコスパ(TCO)が40〜65%良いという試算もあります。
ASIC(Application-Specific Integrated Circuit)= 汎用ではなく、特定の仕事のために設計したチップ · 大手テック企業(hyperscaler)が自社AI向けにASICの設計を発注する場合、それをcustom siliconと呼びます——ただし全部を自前ではやれず、BroadcomやMarvellのような「設計のパートナー企業」に仕様を実物のチップへ落とし込んでもらう必要があります。
04エコシステムの中でのつながり
この分野は半導体業界の「いちばん下流」に座っています——頭脳を設計し、それを世界中のあらゆる技術トレンドへ送り出す。同時に、半導体業界の兄弟たちにも強く依存しています:
- AIのエンジンそのもの: これは分野全体を定義する関係です。このチップ群がなければ現代のAIはない——AIブームのすべてはつまりこのチップ群のブームなんです
- Cloud・自動車・ロボット・Quantumへ供給: 「計算」が要るトレンドはすべて、巡り巡ってこのチップ群に戻ってくる。データセンターのCPU/GPU、電気自動車を動かすチップ、ロボットを制御するチップ
- ファウンドリに製造を頼る: NVIDIA、AMD、Qualcommはみな「fabless」——自分で設計はするが工場を持たない。どのチップもTSMCに送って作ってもらう。だからTSMCの最先端ノードの生産能力が、この分野の天井になります
- Memory(HBM)が欠かせない: どのGPUにもHBMという相棒が要る——速いメモリでデータを送り込めなければ、どれだけ強いGPUも「データに飢える」。だからHBMのボトルネックは、このチップ群のボトルネックでもあります
- EDA & IPに設計を頼る: この複雑さのチップは手作業では設計できず、EDAソフトと既製の設計ブロックが要る。とくにスマホチップのほぼすべての土台になっているArmアーキテクチャは、いまデータセンターにも進出しつつあります
05いま、どこまで来たのか
いまの全体像には、同時に進む3つの大きな話があります:NVIDIAが競合の見当たらない独占状態、最大の顧客たちが自社チップで逃げようとしている、そしてCPUが再び主役に戻ってきた。
一つめ——NVIDIAの市場支配。純粋なAIアクセラレータ市場で、NVIDIAは約85〜90%を握ります。これはチップが強いからだけではなく、CUDA——世界中のAI開発者が15年以上使ってきたソフトウェア——のおかげ。他社のチップに乗り換えるとはコードを全部書き直すこと。これが本当の「堀(moat)」なんです。AMDはMIシリーズで仕様面では追いつける、最も本格的な2番手ですが、ソフトウェアのエコシステムでまだ差があります。
二つめ——「custom siliconの戦い」。NVIDIAの最大顧客たち(Google、Amazon、Microsoft、Meta)は、73%のマージンを永遠にNVIDIAへ払い続けたくはありません。そこで自社チップの設計に乗り出した——これがいちばん熱い戦線になりつつあります:2026年にはcustom ASICの成長が初めてGPUの成長を上回る見込みです(ASICは約44.6%成長に対し、GPUは約16.1%)。
この流れで得をするのがBroadcomとMarvell——hyperscalerの「設計パートナー」を務める2社で、custom ASICの設計市場を合わせて約95%握ります。BroadcomのAI売上は2026年度第1四半期で$84億(前年比+106%)に達し、CEOは2027年にAI売上が$1,000億を超えると「見えている」と発言——NVIDIAと正面からぶつからずにAIの波に乗る戦い方です。
三つめ——CPUの復活。サーバーCPUでは、かつてIntelが市場を独占していましたが、いまx86シェアは約67〜71%まで低下。一方でAMDは過去最高の約29%まで急伸(サーバー売上ベースなら約41%に達する)。同時にArmも、hyperscalerが自社設計したチップ(AWSのGraviton)を通じてデータセンターに割って入り、シェア約15%まで来て急成長中です。
そしてモバイル側も忘れずに——これ自体が巨大な市場です。ここではMediaTekがQualcommをリード、SoCシェアは約34〜36%対約28%(MediaTekは中〜低価格帯に強く、Qualcommはフラッグシップに強い)。中国にも自国のスターCambriconがいて、国内のAIブームで売上が急増、2025年に初の黒字(売上約65億元)——まだHuawei Ascendよりずっと小さいですが。
06これからの展開
第1の方向は「標準チップ」対「特注チップ」の奪い合い。NVIDIAは高い柔軟性が要るAI学習の市場を握り続けるでしょう(Blackwellに続く新型Rubinを投入)。でも、やることが決まっている繰り返し作業、とくにAIを大量に動かす(inference)局面では、custom ASICが少しずつシェアを食っていきます。大きな問いは、NVIDIAが約85%のシェアをどこまで長く守れるか、です。
第2の方向はAI時代のCPUの新しい役割。ここ数年CPUは「退屈」と見られてきましたが、2025年末に需要が再び強まりました。inferenceや、AIに渡すデータの前処理にも、CPUをより重く使うからです——だからCPUの戦線は、データセンターに割って入るArmを交えて、Intel・AMD・Armの間で再び活気づいています。
第3の方向は中国の「分断(デカップリング)」。米国が高性能AIチップの対中販売を禁じ、北京が国内企業にNVIDIA依存の低減を命じる中、中国市場は「分かれた戦場」になりつつあります。Huawei AscendやCambriconが、仕様で後れていても成長できる場——西側と恒久的に分かれた、もう一つの並行チップ・エコシステムを生みかねません。
07課題とリスク
業界で最も儲かる分野には、固有のリスクもついて回ります。
第1のリスクは集中とAIへの過度な依存。この分野の巨大な価値は、たった一つの前提に乗っています:AI需要が今後も伸びる、ということ。大手テックのAI投資額(2025年に$3,800億超)が、すべてを動かすエンジンです。もしある日AIのROIが期待どおりにならず、巨人たちが投資を緩めれば、分野全体の売上が即座に揺らぎます——これが、投資家が最も激しく議論する「AIバブル」リスクです。
第2のリスクは最大の顧客が競合になること。NVIDIAにとって最も深いリスクは、いちばん多く払う顧客(Google、Amazon、Microsoft)が自社チップを作っていること。custom ASICが速く伸びるほど、長期的にNVIDIAの市場を削っていきます——CUDAの堀はまだ強くても、この壁は年々強く試されています。
第3のリスクは地政学。この分野は米中の技術戦争のど真ん中にあります。輸出禁止が中国市場(かつてNVIDIAの大きな収入源)を断ち切り、中国に自前の競合を作らせる。同時に、どのチップも台湾のTSMCで作らなければならないため、この分野はファウンドリの地政学リスクも丸ごと背負っています。
ひとことで言えば、この分野は「考え」がお金に変わる場所です。世界中のために計算をするチップ、そしてそれをハードウェアだけでなくソフトウェアでほぼ独占する一社の物語。GPU vs CPU vs ASICをはっきり理解することは、なぜ「AIチップ」がこの時代の経済で最も価値ある資産になったのか——そして、なぜそれを握る者が誰よりも自分の顧客を警戒しなければならないのか——を理解することなのです。