メガトレンド · Electrification & Mobility
世界の新車EVの10台に6台を売る国が、その波を私たちの市場にまであふれさせている
10年もたたないうちに、中国は自動車産業の追随者から、世界最大のEV市場の主へと変わりました——2025年、中国の新エネルギー車(NEV)は世界全体の10台に6台超を占めます。その先頭に立つのが、Tesla を抜いて首位に立った BYD。電池も、チップも、クルマも自社で作り、競合がほとんど追いつけないほど低コストを実現しました。このレッスンでは、中国がどうやってそれを成し遂げたのか、なぜそれが世界全体にとって重要なのか、そしてこの成功がなぜ自動車史上もっとも過酷な「価格戦争」を連れてきたのかを読み解きます。
01これは何?——NEV と、なぜ中国が世界をリードするのか
世界のEVの物語を一文で語るなら、こうなります:10年前は誰も中国がいいクルマを作れるとは思っていなかった。いま、世界で売れるEVの10台に6台が中国ブランドです。そしてその全部を動かしているのが、この node の企業群——中国の新エネルギー車メーカー、なかでもいまや世界中で名を知られる BYD です。
この node は、メガトレンド Electrification & Mobility のなかの Passenger EV OEMs の下にある枝です。EV 戦争の「中国側」にあたり、西側と既存勢(Tesla、Volkswagen、Toyota)と真っ向からぶつかっています——数兆ドル規模の自動車産業の未来を、この2つの陣営が奪い合っているのです。
先に進む前に、この話の最初から最後まで出てくる言葉を一つ知っておきましょう。「NEV」——中国が新エネルギー車を指すのに使う言葉です。一般に思い浮かべる「完全な電気自動車」より、ずっと広い意味を持ちます:
NEV(New Energy Vehicle)は中国の公式な呼び方で、3種類のクルマをまとめたものです:BEV は完全な電気自動車で、電池とモーターだけで走る · PHEV はプラグインハイブリッドで、電気モーター(差し込んで充電できる)と、予備のガソリンエンジンの両方を積む · FCEV は水素を使う燃料電池車(まだごく小さなグループ)——中国が「NEV をこれだけ売った」と言うとき、それは BEV + PHEV を合わせた数です。BYD の数字がとても大きく見えるのはこのためで、その半分は手ごろな価格の PHEV なんです。
問いはこうです——なぜ中国なのか? 短く答えるなら、3つの力がちょうど重なったから:(1) 国の政策——中国は西側が本腰を入れるよりずっと前から、15年以上にわたって補助金を注ぎ、EV を推し進める計画を立ててきた · (2) 電池のサプライチェーン——鉱山から精錬、電池セルの工場まで中国が握っているので、誰より安く速く電池を手に入れられる · (3) 崩れた壁——親レッスンが説明したとおり、EV はガソリン車にくらべて動く部品が圧倒的に少ない。既存勢が100年かけて積み上げたエンジンの知識が意味を失い、中国の新顔が何十社も飛び込めるようになったのです。
02なぜ重要か——世界の10台に6台
この話のすべてを一行で語る数字がこれです:2025年第2四半期、中国は世界の新エネルギー車販売の63%を占めた。かんたんに言えば、地球上で売れる EV 10台のうち6台が中国で売れていて、その大半は中国ブランド——上海に工場を建てた Tesla だけではありません。
本国での移行は、驚くほど速く進んでいます——2025年は、中国で NEV の販売がガソリン車を抜いた初めての年でした。後半には NEV が国内の新車の50%超を占め、5年前まではほんの数パーセントのニッチだったのが嘘のようです。
なぜこの話が世界経済全体を揺るがすのか? それは、自動車産業が最大級の産業の一つで、何千万人もを雇い、ドイツ・日本・米国・韓国の経済の中核だからです。利益の中心がデトロイトやウォルフスブルクから深圳や杭州へ移るとき、それは単にクルマの話ではなく、100年つづいた産業の軸が東へずれることを意味します——そして、安くてあふれる中国車が外へ流れ出し、世界中のクルマの値段を押し下げているのです。
そして BYD は先頭の機関車にすぎません。その後ろには、さらに何十もの中国ブランドの大軍が控えています——Geely、Chery、SAIC、Li Auto、XPeng、NIO、Leapmotor、Xiaomi——どれも数百万台を作り、いっせいに世界市場へ攻め込んでいます。これは一社の現象ではなく、産業エコシステムまるごとが同時に目覚めた出来事なんです。
03どう動くのか——「ぜんぶ自分で作る」という秘伝のレシピ
誰もが問うのは、なぜ中国車はそこまで安くできるのか、です。いちばん深い答えは「人件費が安いから」ではありません(中国の人件費はもう安くない)。答えは、BYD が世界でいちばんうまくやっている一つの戦略にあります——vertical integration、つまり「サプライチェーンをぜんぶ自分で作る」ことです。
ふつうのクルマは、何百ものサプライヤーの部品を組み合わせて作られ、それぞれの層に、メーカーが払うべき利益が乗っています。BYD はその逆をやります——重要な部品をほぼすべて自分で作るのです:電池を自社で(子会社 FinDreams の Blade Battery)、モーターやパワーエレクトロニクスも自社で、そして多くの人が知らないのが、チップまで自社で作ること(BYD Semiconductor は2004年に設立)。結果として、BYD は1台あたりおよそ 75% の部品を自社グループ内で作っています。電池とチップをまだ外から買う必要のある Tesla とは対照的です。
この強みがいちばんはっきり出るのが電池で、これはクルマのコストの〜30〜40%を占めます——BYD は「Blade」という形の LFP(リン酸鉄リチウム)電池を使います。西側が好むニッケル系より安くて安全な電池です。自社で作るので、車種ごとにスペックをぴったり合わせられ、誰にも頼る必要がありません。2025年には超高速充電プラットフォーム「Super e-Platform」(1000V アーキテクチャ)も発表し、数分で航続400kmぶんを充電できるほどの速さを実現——電池とエレクトロニクスの両方を自分で握っているからできることです。
04どこに位置するのか——電池を食い、西側とは違う
中国の EV メーカーは、消費者が目にする「店頭」です。でもその裏には、とても長いサプライチェーンが横たわっています。この node は、同じトレンドの仲間たちにとって最大の顧客なのです:
- Battery Cells & Packの心臓を食う: 電池はいちばん高い部品。安くていい電池を握る者がゲームを握る。中国はここで最も有利だ——中国の電池2大巨頭 CATL と BYD は、合わせて2025年に世界のEV電池の〜55%を供給した。だから中国勢は、西側が見ているしかない値段で良質の電池を買える
- EV Powertrain & Power Electronicsで走る: モーター、インバーター、パワー半導体が新しい「エンジン」だ——そして前述のとおり、BYD はこの部分をほぼ全部自社でこなせる
- Charging Infrastructureに頼る: EV は充電する場所が足りて初めて売れる。中国は世界で最も多くの充電ステーションを作った。本国市場が速く伸びたもう一つの理由だ
でも、この node を「それ自体で一つの物語」にしているのは、それが 西側と既存勢 とは構造からして根本的に違う点です——そして、ここがいちばん理解すべき核心です:
この違いがすべてを説明します:なぜ Ford や Volkswagen は EV が赤字になるとハイブリッドへ「後退」したのか、いっぽうで BYD や Geely はなぜアクセルを踏みきれたのか。西側勢は、稼ぐ古い事業と、まだ赤字の新しい事業のあいだでバランスを取らなければならない——中国勢には守るべき古い事業がなく、あるのは新しい事業だけ。そこに全財産を賭けているのです。
05いま、どこまで来たか——BYD vs 中国 EV のニューカマーたち
2025年は王座が入れ替わった年でした。歴史上はじめて、BYD が Tesla を抜き、完全な電気自動車(BEV)の販売で世界1位になったのです——BYD の BEV 販売は226万台(〜28%増)、いっぽう Tesla は164万台(〜9%減)。PHEV を含む NEV で数えれば BYD は通年460万台に達し、誰も寄せつけません。
でも BYD 以上にワクワクするのは、何年もお金を燃やしてきた「中国 EV のニューカマー」たちが、2025年に本当に利益を出し始めたことです——これは、中国の EV ビジネスモデルが、ただ資金を集めて売るだけでなく、自分の足で立ち始めたサインです:
- Leapmotor は通年で初めて黒字に転換(〜7,800万ドル)。前年は4億1,000万ドルの赤字だった。中国国内の販売は倍増して〜597,000台になり、Li Auto を抜いてニューカマーの首位に——そして Stellantis(Jeep、Peugeot の親会社)が出資し、世界市場への進出を後押ししている
- XPeng は〜429,000台を納車し、126%急増。第4四半期に初めて黒字化した(〜3億8,000万元)。運転支援とソフトウェアに強い
- NIO は〜326,000台を納車(過去最高、+47%)。第4四半期に初めて四半期黒字を達成(〜2億8,300万元)。強みは、空の電池を満充電の電池に数分で替えられる「バッテリースワップ(battery swap)」のステーションだ
- Xiaomi はスマホ業界からのダークホース。最初のモデル SU7 は、20万元超の価格帯でセダン販売1位に。自動車事業は誰よりも速く通年黒字へ転換し、粗利益率は〜24%に達した
- Li Auto は「航続を伸ばす」クルマ(EREV——エンジンは発電だけして車輪は駆動しない)の先駆者。今年はつまずき、〜406,000台を納車(〜19%減)、利益はほぼトントンまで縮んだ——価格戦争を楽に生き残れる者はいない、という警告だ
その背景には、もっと大きな中国の古参勢の大軍がいます——Geely、Chery、SAIC、Changan、Great Wall——どれもガソリン車と EV を数百万台つくり、輸出の先鋒でもあります。とくに Chery と Geely は、2025年の輸出台数で群を抜きました。
06未来——輸出、市場の集約、ハイテク
本国市場が飽和し、血みどろになるまで競争が進んだとき、中国勢の生き残る道はひとつ:輸出です。そしてここが、次の10年を決める戦場になります。
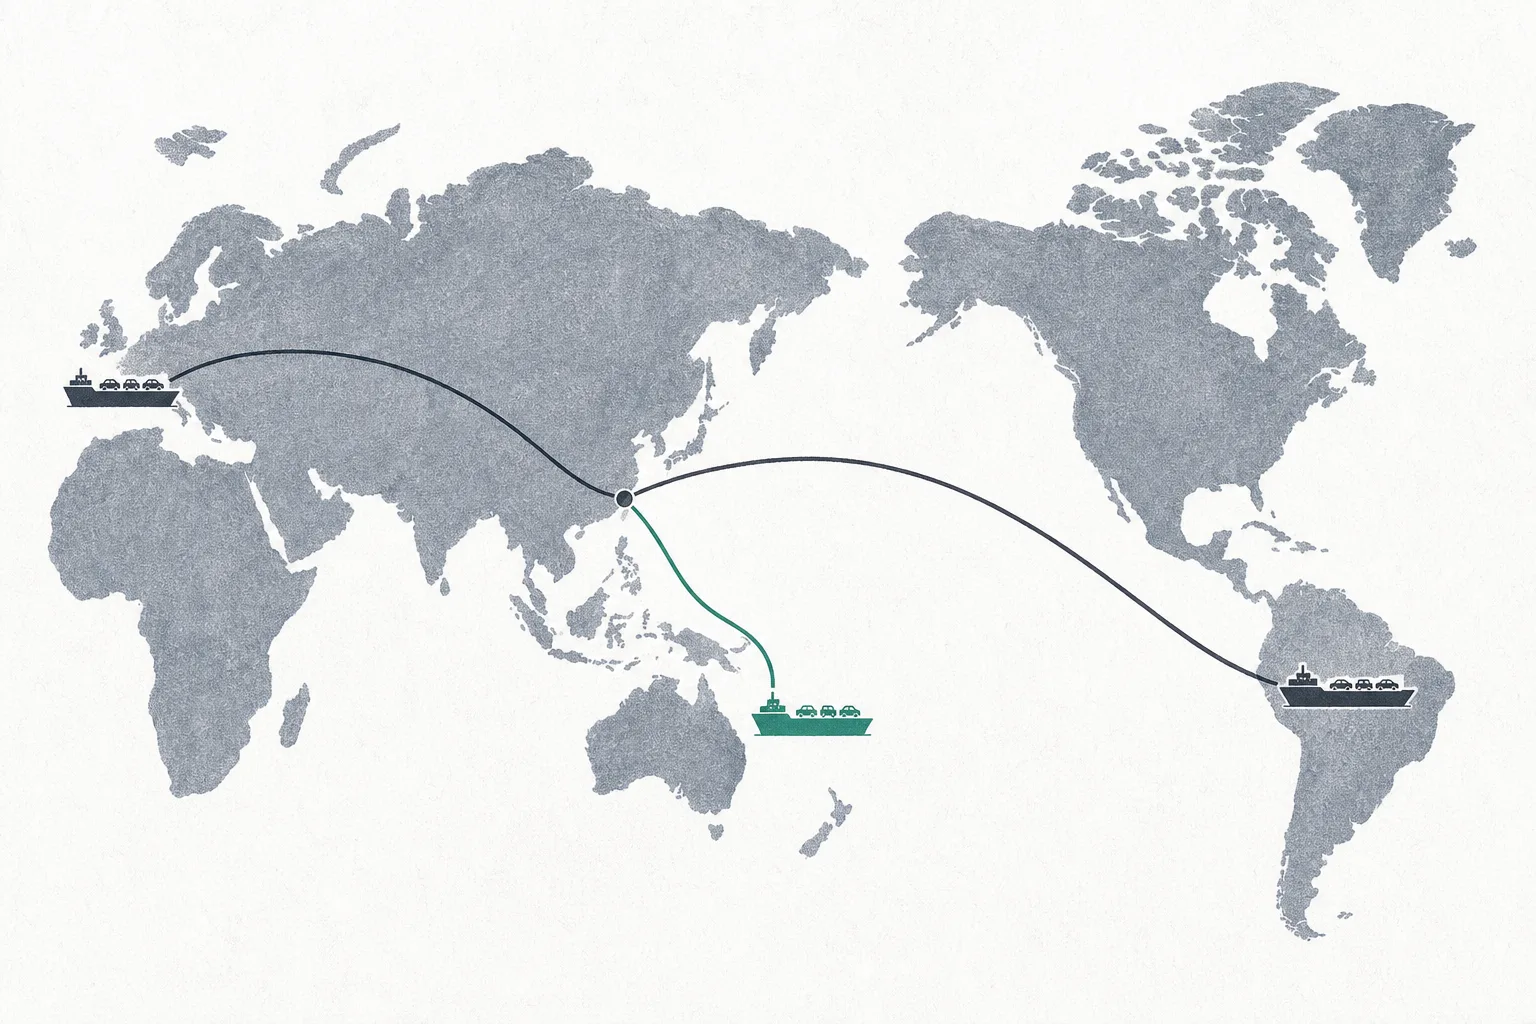
東南アジアでは、中国勢がほぼ総取りに近い状態です——ASEAN の主要な経済国で売れる EV のおよそ70%が中国ブランドで、インドネシアは2025年に中国車の輸出が世界で2番目に速く伸びた市場になりました。タイも、BYD、Great Wall、Chery などが工場を構える生産拠点です。いっぽうヨーロッパでは、関税の壁にぶつかっても、中国勢は ヨーロッパ自体に工場を移すことで応戦しています——たとえば Leapmotor(Stellantis と組んで)はスペインでの生産に切り替え、輸入関税の壁を越えようとしています。
第二の力は 市場の集約(consolidation)です。いま中国にはまだ売られている NEV ブランドが約129あります(かつては〜500もあった)。アナリストは、この10年の終わりまでに本当に生き残れるのはおよそ 15ブランドだけだと見ています。この勝負はいま「ノックアウト」の局面に入りつつあり、XPeng の CEO である He Xiaopeng は、それがあと〜5年は続くと警告しています。
第三の力は ハイテクでの競争です。ハードウェアがどんどん安くなるにつれて、差をつけるポイントはソフトウェア、運転支援、超高速充電、車内体験へと移ります——XPeng は運転支援に強く、NIO はバッテリースワップ網を育て、Xiaomi は自社のスマホエコシステムとつながる「車輪のついたスマートフォン」を売る。次の戦いは「誰が安いか」ではなく、「誰が賢いか」になります。
07課題とリスク
成長の魅力は、それと同じだけ深い傷をともなっています——そのいちばん大きな傷の名は 「価格戦争」です。
第一のリスクは 価格戦争と供給過剰(overcapacity)です。競争が激しすぎて、北京政府自身が 「involution」(みんなが傷つくまで奈落へ競い合うこと)に注意を促すほど。その結果、中国の自動車業界全体の平均利益率は 〜4%まで落ち込みました。史上最低です。さらに怖いのは、2026年までに中国の自動車生産能力は年〜2,500万台に達する——世界全体のEV需要をほぼ合わせたほどの量だという点。工場を作りすぎている。これが価格戦争の元凶です。BYD でさえ、2025年は販売が増えたのに純利益は 〜19%減でした。
第二のリスクは 関税の壁と政治です。中国車が安くてあふれると、ほかの国は自国の産業が死ぬのを恐れます。だから EU は、中国製 EV の輸入に、もとの10%に上乗せして平均〜20.8%の関税をかけました。米国は市場をほぼ閉ざすほど高い壁を立てています。その結果、ヨーロッパの EV 輸入における中国車の金額シェアは、1年あまりで〜55%から〜42%へ落ちました——「輸出」という生き残りの道が、どんどん強い逆風にさらされていて、クルマの品質より政治が運命を決めるかもしれないのです。
第三のリスクは 淘汰の波です。利益が薄く、市場にモノがあふれると、規模が足りず資金も厚くないブランドは次々と消えていきます。129ブランドが〜15に減るということは、その大半が 生き残れないということ——投資家にとってここは、「販売が伸びている」ことが「安全」を意味しない戦場です。多くが赤字で売って伸びているからです。
ひとことでまとめると:中国は、生産と市場シェアという面ではすでに EV 戦争に勝ちました——世界の10台に6台が中国ブランドで、その先頭はぜんぶ自社で作って競合が追いつけないほど低コストにした BYD。でもこの勝利は、業界全体の利益を押しつぶす価格戦争と、輸出をはばむ関税の壁を連れてきました。この10年の大きな問いは「中国が EV をリードするか」ではなく——もうしているのです——「中国の大軍のうち、誰がその勝利の果実を本当に刈り取れるのか」なのです。