メガトレンド · 半導体
1台3億8,000万ドル・重さ165トン。世界がこの先もっと速いチップを手にできるかを、たった1台の機械が決める
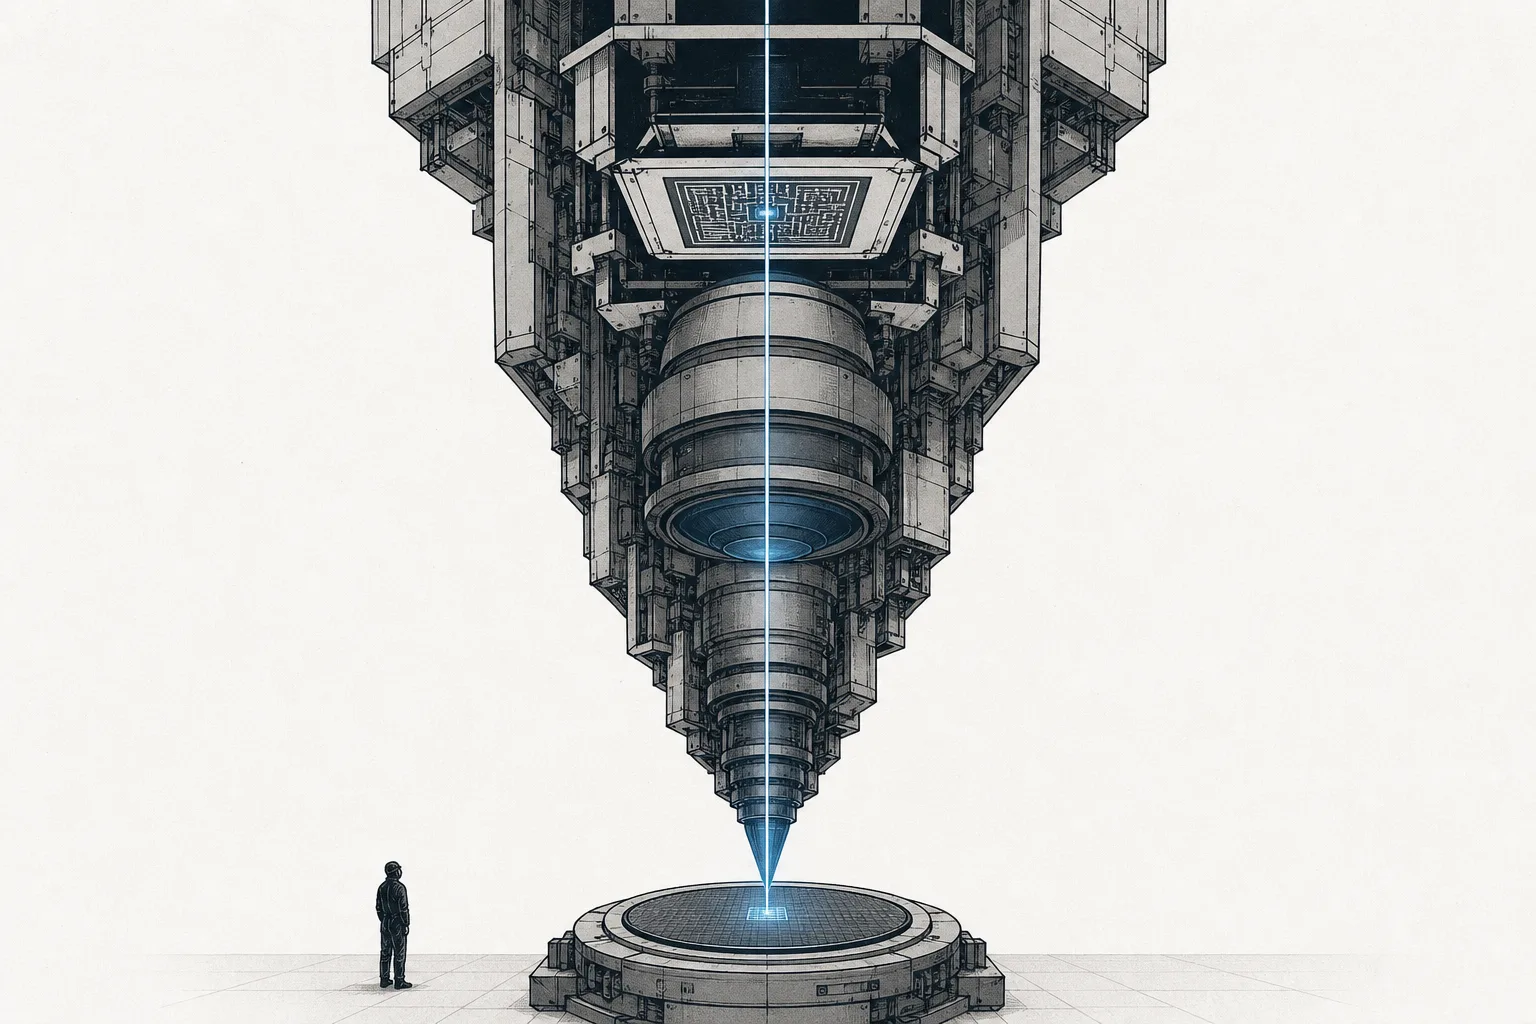
どんなAIチップも、生まれる前にまず光で「模様を刷り込まれ」ます——回路の図柄をマスク越しにシリコン板へ投影する。その線は髪の毛より何万倍も細い。この仕事をする機械は、チップ工場でいちばん高くていちばん複雑な装置です。そして最高峰の機械を作れる会社は、世界にたった1社だけ——オランダの ASML が EUV を100%握っています。これは、ムーアの法則がこの先も進めるかどうかを左右する、本物のボトルネックの物語です。
01これは何?
昔の写真の焼き付けを思い浮かべてください——画像が写ったフィルムに光を通し、感光紙へ当てると、像が浮かび上がる。Lithography はこれとまったく同じ「焼き付け」で、ただし「画像」がチップの回路の図柄、「紙」が感光剤を塗った丸いシリコン板なんです。lithography の機械は、回路図柄を刻んだマスク(mask)越しに光を当て、その像を何倍にも縮小してウエハーに落とす——これが、チップのトランジスタをどこまで小さくできるかを決める「焼き付け」の工程です。
これがこの node の核心です:光を使ってチップに模様を描く機械の一群。そして線の細かさは、使う光の波長で決まります。波長が短いほど細い線が描ける。だから世界は、波長の長い光から短い光へと少しずつ進んできました:DUV(Deep Ultraviolet、193ナノメートル)は一般的なチップや旧世代向け · EUV(Extreme Ultraviolet、13.5ナノメートル)は最先端チップ向け · そして最新の High-NA EUV は、より大きなレンズを使ってさらに小さく描きます。
メガトレンドの地図では、この node は大テーマ 半導体 の中の Wafer-Fab Equipment & Lithography のサブ分野です。チップ工場の「図面を焼く人」にあたります。隣り合う兄弟は Deposition, Etch & Process Tools(litho が描いた図柄に沿って材料を盛り・削る建設チーム)と Process Control — Metrology & Inspection(図柄が鮮明で設計どおりかを測る検査チーム)——この3工程が、チップ1個ができるまで何百周も入れ替わりながら働きます。
DUV = 深紫外線、波長193ナノメートル。世界のチップの大半に使われています(装置市場の約67%)· EUV = 極端紫外線、波長13.5ナノメートルで、従来より14倍短い。いちばん細かいチップを作るのに使います · NA =「レンズの大きさ」を表す数字で、NA が大きいほどレンズが多くの角度の光を取り込め、線をより鮮明に・より小さく描けます——High-NA(NA 0.55)なら1回の照射で8ナノメートルまで描けます。通常の EUV が1回で〜13ナノメートルなのと比べて、です。
02なぜ重要か——ムーアの法則のボトルネック
半導体業界をほぼ60年動かしてきた法則があります。ムーアの法則——約2年ごとに、1つのチップに詰め込めるトランジスタの数が2倍になり、コンピューターはどんどん速く・安くなる、というものです。でもこの法則が進み続けられるのは、本当に「線をもっと小さく描けた」ときだけ。そして線をどこまで小さくできるかを決めるのが、ほかでもない lithography の機械なんです。要するに——litho が動かなければ、業界全体が動けません。
市場の規模は、チップ装置の中でいちばん大きいわけではありません。でも すべてが必ず通る関所です。lithography 装置の市場は2025年で約 280億ドル、2030年には約 410億ドル(年平均〜7%成長)まで伸びると見られています。でも、もっと心を掴むのは 1台あたりの値段です——EUV 装置1台が約1億8,300万ドル、最新の High-NA は 1台3億8,000万ドルに達し、旅客機まる1機より高いんです。
そして何より重要なのが 力の集中です。世界中の EUV 装置——その1台残らず——がたった1社から来ています:オランダの ASML。lithography 市場全体での ASML のシェアは約 94%、EUV では 100%まるごと。2位はいません。これが lithography 装置を、米国も中国も世界中が注視する「戦略的なボトルネック」にしています——この機械を握る者が、誰が最先端チップを作れるかを握るんです。
03どう動くのか(光 → マスク → 模様)
基本の流れは写真の焼き付けと同じです。でも細部に踏み込むと、それは信じがたい工学のかたまり。回路の図柄が、光からシリコン板へとどう旅していくのか、一歩ずつ追ってみましょう。
本当の難しさは、EUV 光が「途方もなく作りにくい」ことにあります。13.5ナノメートルの光は電球からは出てこない。SF のような工程で作り出すしかありません:極小のスズ(tin)の粒を真空チャンバーに 1分間に5万滴撃ち込み、高出力レーザーで1滴ずつ撃って超高温のプラズマに変える。そのプラズマが EUV 光を放ちます。それを特殊な鏡(ガラスのレンズではありません。EUV はガラスを通れないからです)が反射して、マスクとウエハーへ届ける。空気でさえ EUV 光をすっかり吸い込んでしまうので、すべては真空の中で行われます。
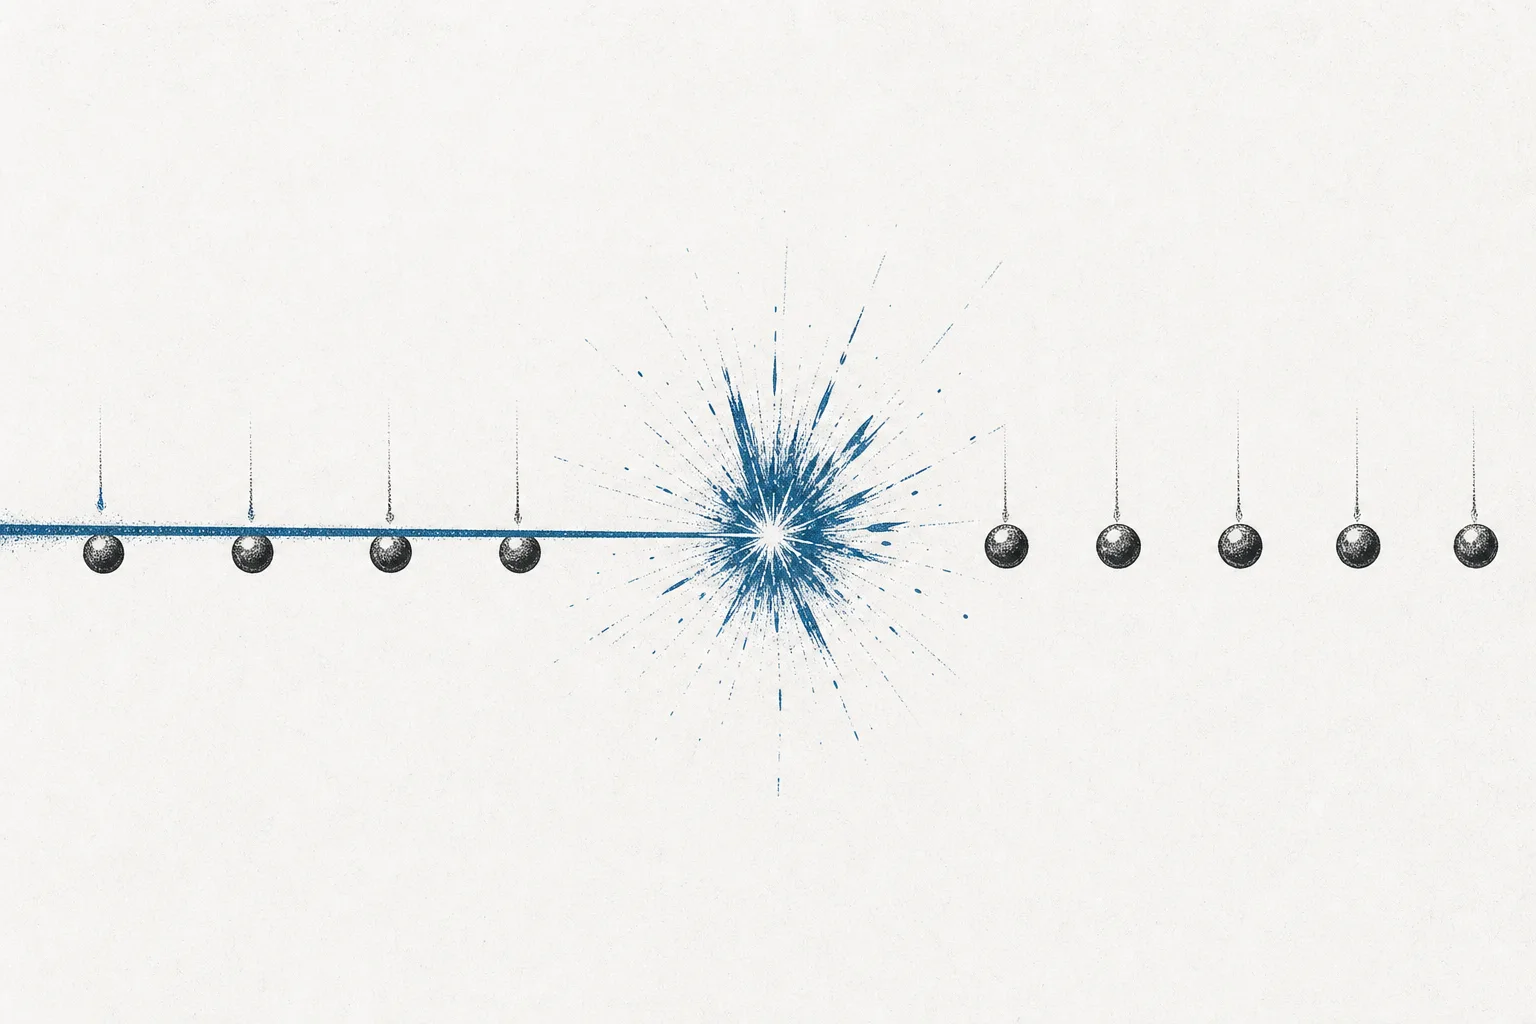
13.5ナノメートルの EUV 光はとても強力で、ほとんどあらゆる物質がそれを吸い込んでしまいます——普通のガラスレンズも、空気でさえも。だから EUV ではカメラのようなレンズがまったく使えず、特殊コーティングを施した多層の鏡(ドイツの Zeiss 製)を使い、真空の中で光を次々に反射させます。その鏡は、国の大きさまで拡大しても凹凸が髪の毛の高さを超えないほど滑らか——これこそ、この機械を世界でただ1社しか作れない理由です。
04チップの世界のどこにいるのか
チップ工場を生産ラインに見立てると、litho は各層で仕事を開く 図面を描く人で、その図面どおりに他の機械が動きます。litho は単独では働かず、隣の機械と切り離せないほど密に連携します。
- つねに Deposition & Etch とペア: litho は感光剤の上に図柄を描くが、それはまだ「下絵」にすぎない——etch が図柄どおりに材料を削り、deposition が次の層の膜を盛る。この3工程が何百周も入れ替わる。litho が鮮明に描けなければ、続くすべての工程も崩れる
- Metrology & Inspection の検査が要る: 1回焼くたびに、図柄が正しい位置にあるか、線が十分鮮明か、前の層とナノメートル精度で重なっているかを測らねばならない——ほんの少しずれただけでウエハー全体が不良になるからだ
- AI を直接解き放つボトルネック: データセンターが奪い合う GPU や HBM メモリのような AI チップは、どれも EUV で図柄を焼く必要がある——爆発する AI 需要は、そのまま EUV 装置の発注に翻訳される。さらに Cloud & Digital Infrastructure、Electrification & Mobility、Robotics、Quantum Computing にもつながっていく
- Critical Materials & Supply Chain に頼る: 1台は世界中のサプライヤーから集めた数十万点の部品で組み上がる——ドイツ Zeiss の鏡、TRUMPF のレーザー、マスクや感光剤——サプライチェーンの緊張にもろい
05いま、どこまで来たのか
この業界でいちばん目立つ話題が、ほぼ並ぶ者のない ASML の優位です。2025年、ASML の総売上は 327億ユーロ。とくに EUV 装置の売上は48台の納入で39%伸びて116億ユーロ、粗利率は〜53%にも達しました——市場でただ1社になれば、値段は自分で決められる、という数字を映しています。
今回の大きな節目が High-NA の到来です。最初の High-NA EUV 装置(EXE:5200B)は2025年第4四半期に Intel へ納入され、Samsung は計約7億7,300万ドルで2台を発注。TSMC は2028年の A14 node から High-NA を使うと発表しました——1回の照射で8ナノメートルまで描ける機械で、トランジスタを約1.7倍小さくし、密度をほぼ3倍に詰め込めます。
では残りの2社は? 日本の Canon と Nikon は20年前には市場の王者でしたが、両社とも EUV の戦いからはすでに退いています——Nikon は DUV 装置に集中し、2028年に新型 ArF 装置で追いかけることを狙う。Canon は nanoimprint(NIL) という別の道を選びました——光を照射する代わりに、型をウエハーへ直接「押し当てて模様を刻む」方式(FPA-1200NZ2C 装置で〜15ナノメートルまで描ける)。安くて消費電力も少ないけれど、量産での実力はまだ証明できていません。
もう一つ盤面を揺らすのが 中国の追い上げです。EUV と先端 DUV 装置を遮断する輸出規制のもと、中国は自前の機械づくりを急いでいます。先頭を走る SMEE はすでに28ナノメートル級の DUV immersion 装置を作れますが、いまだに Zeiss の鏡や Cymer の光源を海外に頼り、何度も重ね焼きする手法(multi-patterning)で補わねばなりません——ASML との差はまだ何年も開いていますが、向かう方向ははっきりしています。
06これから——High-NA、そしてその先へ
第一の方向は High-NA が最先端チップの新しい標準になることです。ASML は2028年までに High-NA を年20台作る目標を掲げ、すでに Intel、SK hynix、Samsung から「10〜20台」の発注を受けています。チップがどんどん小さくなるにつれ、High-NA の1回照射が、通常 EUV の重ね焼きを置き換えていく——工程が減り、精度が上がる。ただし値段はまるごと倍になります。
第二の方向は さらに短い波長の追求です。High-NA(NA 0.55)の次に、ASML は Hyper-NA(NA をさらに上げる)まで計画を描き、ムーアの法則をもう10年延ばそうとしています。でも一歩ごとに、難しさも値段も指数関数的に上がる——レンズは大きく、機械は複雑になり、サプライチェーン全体が同時に開発を進めねばならない新しい感光剤やマスクも必要になります。
第三の方向は 二つの世界への分裂です。西側が High-NA や Hyper-NA を追う一方で、中国は自分たちの道を並行して作るよう迫られています——国産の DUV を急いで育て、自前の EUV への「近道」を探す。短期的には、中国が機械を急いで買い・作る新しい需要のかたまり。でも長期的には、一つだった市場が、別々に進む二つの技術体系へと割れていくことを意味します。
07課題とリスク
リスクの第一は 単一ベンダーへの集中(single-vendor concentration)です。世界中の EUV 装置が ASML 1社から来ることは、この会社の強みであると同時に、産業全体のもろさでもあります——もし ASML の生産ラインが止まれば、災害でも、サプライヤーの問題でも、たった1つの工場の事故でも、世界中が最先端チップを作れなくなる。代わりの計画はありません。2社目がいないからです。
第二のリスクは 輸出規制と地政学です。lithography 装置は技術戦争の武器になりました。米国はオランダに圧力をかけ、EUV と先端 DUV の中国への販売を禁じさせています——かつて中国は ASML の大きな市場だったのに。だから中国からの売上は断たれるリスクがあり、圧力をかけるほど中国の自前の機械づくりを早めてしまう。最後には、今日の売上も、長期のシェアも、両方とも失いかねません。
第三のリスクは 循環性と、ひと握りの顧客への依存です。最先端の EUV 装置の本当の顧客は、ほんの数社しかいません——TSMC、Samsung、Intel、SK hynix。どこか1社が投資計画を延ばしたり新しい node を遅らせたりすれば、巨大な発注がたちまち消える。そして1台が数億ドルもするため、買うかどうかの判断は景気の波や、先のチップ需要への確信にとても敏感です。
短くまとめると:この node は、すべてのチップの図柄を光で焼く機械です——トランジスタをどこまで小さくできるかを決め、それゆえムーアの法則がこの先も進めるかどうかを決める。デジタル経済の中でいちばん狭く、いちばん高く、いちばん集中したボトルネック——この機械を握る者が、世界中の計算能力の未来を握るんです。