メガトレンド · Semiconductors
どんなチップも一層ずつ作られる——「吹きつけて」「削る」を何百回も繰り返して
チップに回路を焼きつける lithography(リソグラフィ)は、よく主役あつかいされます。でも実際にトランジスタを「作り上げる」のは、裏で静かに働くもう一群の装置たち——原子レベルの薄い膜を吹きつけ(deposition)、余分を削って模様を残す(etch)。これを百回以上くり返して、ようやくチップ一枚ができます。この装置市場は年に数百億ドル規模で、ほんの数社に握られていて、すべてのAIチップが必ず通る「本物のツルハシとシャベル」なんです。
01これは何?
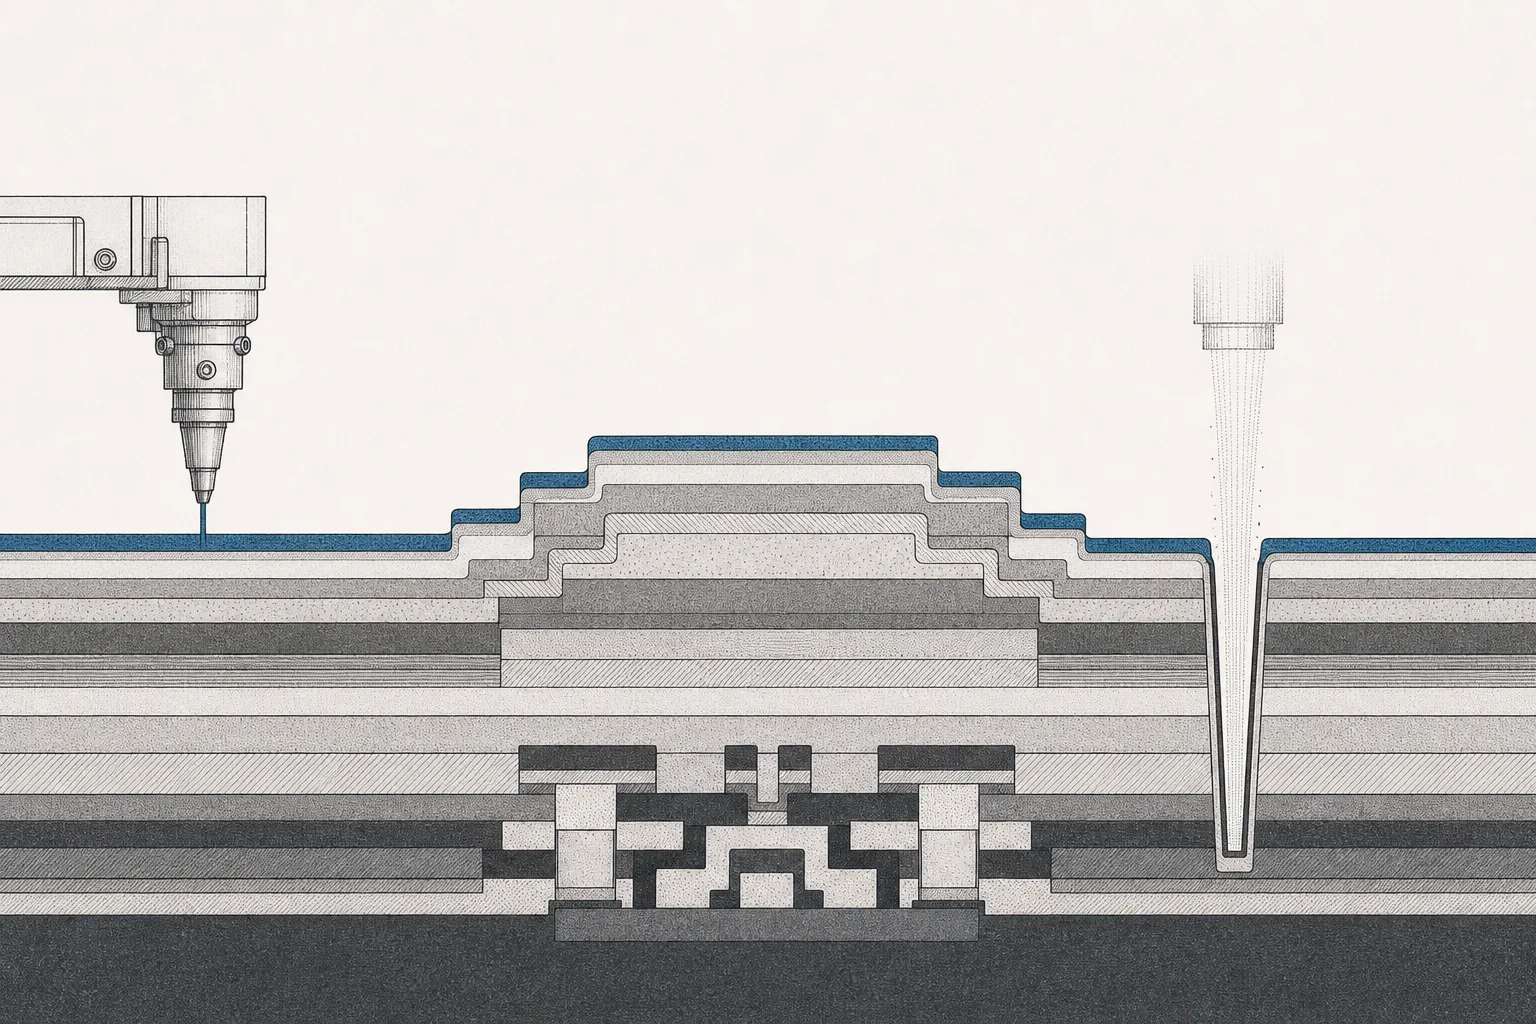
現代のチップを、平らな板ではなく百階建ての超ミニ高層ビルがシリコンの上に積み重なったもの、と思ってみてください。どの階にも、人間の髪の毛より一万倍も細かい配線とスイッチの模様が刻まれています。問いはこうです——そんなに小さなビルを、どうやって「建てる」のか?答えは一度で印刷して終わり、ではありません。基本のたった二つの動作を何百回もくり返すこと:材料を一層足して、いらない部分を削り落とす。
これがこの node の核心です——「足す」と「削る」を担う装置群に、二つの補助工程を加えた、合わせて四つの主要ステップ:(1) Deposition ウエハーの上に薄い膜を coating する · (2) Etch 模様に沿って材料を削り落とす · (3) Clean 工程の合間に残りカスを原子レベルまで洗い流す · (4) Ion implant イオンを撃ち込んでシリコンの電気的な性質を変える。これらの装置こそ、トランジスタを実際に「彫り込む」手なんです。
メガトレンドの地図のなかで、この node は大トレンド Semiconductors の Wafer-Fab Equipment & Lithography の下にある枝です。位置するのは「サプライチェーンのいちばん深い層」——チップ工場が使う装置そのものを作る側です。すぐ隣にいる兄弟は Lithography Systems(ASML が市場を握る回路焼きつけ装置)と Process Control — Metrology & Inspection(測定・欠陥検査の装置)。lithography が「設計図を映す装置」なら、この node はその図面どおりに実際に手を動かす「建設チーム」です。
Deposition = ウエハーに薄い膜を coating すること(たとえば CVD は気体の化学反応で、PVD は金属を蒸発させて coating する)· Etch = 材料を削り落とすこと。多くは「プラズマ」で削る dry etch を使い、深くてくっきりした溝を作る · ALD/ALE(Atomic Layer Deposition/Etch)= いちばん精密なタイプ——原子を一層ずつ足したり削ったりする。最新世代のチップでナノレベルの精度が要るときに使います。
02なぜ重要か——AI時代のツルハシとシャベル
この業界によく合う言い回しがあります:ゴールドラッシュで確実に儲かるのは、金を掘る人ではなく、ツルハシとシャベルを売る人だ、と。AIチップの覇権争いが NVIDIA に決まろうと、AMD だろうと、どこかの巨大テック企業のカスタムチップだろうと——どれも必ず、この deposition と etch の装置を先に買わなければ作れない工場で生まれます。この node は、戦場にいる全員にシャベルを売る層なんです。
市場の大きさがそれをはっきり映しています。チップ製造装置全体の市場(Wafer-Fab Equipment、WFE)は2025年でおよそ$104,000百万。そのうちdeposition と etch を合わせると約3分の1を占めます(deposition が WFE の〜16%、etch が〜18%)——この二つだけで年におよそ$34,000百万の規模です。
規模よりも大事なのはボトルネックであること——これらの装置は途方もなく作るのが難しい。化学反応とプラズマを、日に何百枚も回ってくるウエハーの上で原子レベルの精度に保ち続けなければならないからです。何十年も積み上げた知見が、新規参入者にはなかなか越えられない壁になっています。結果として、世界中が、数兆ドル規模の産業をまるごと支える装置を、ほんの数社に頼っている——だからこの node は「高い交渉力」と「技術戦争の戦略拠点」を同時に持っているんです。
03どう動くのか(足す–削るのサイクル)
チップ作りの核心は、何百回も回り続けるくり返しのサイクルであって、一回で終わる工程ではありません。トランジスタの「一層」がどうやってできるのか、一歩ずつ追ってみましょう。
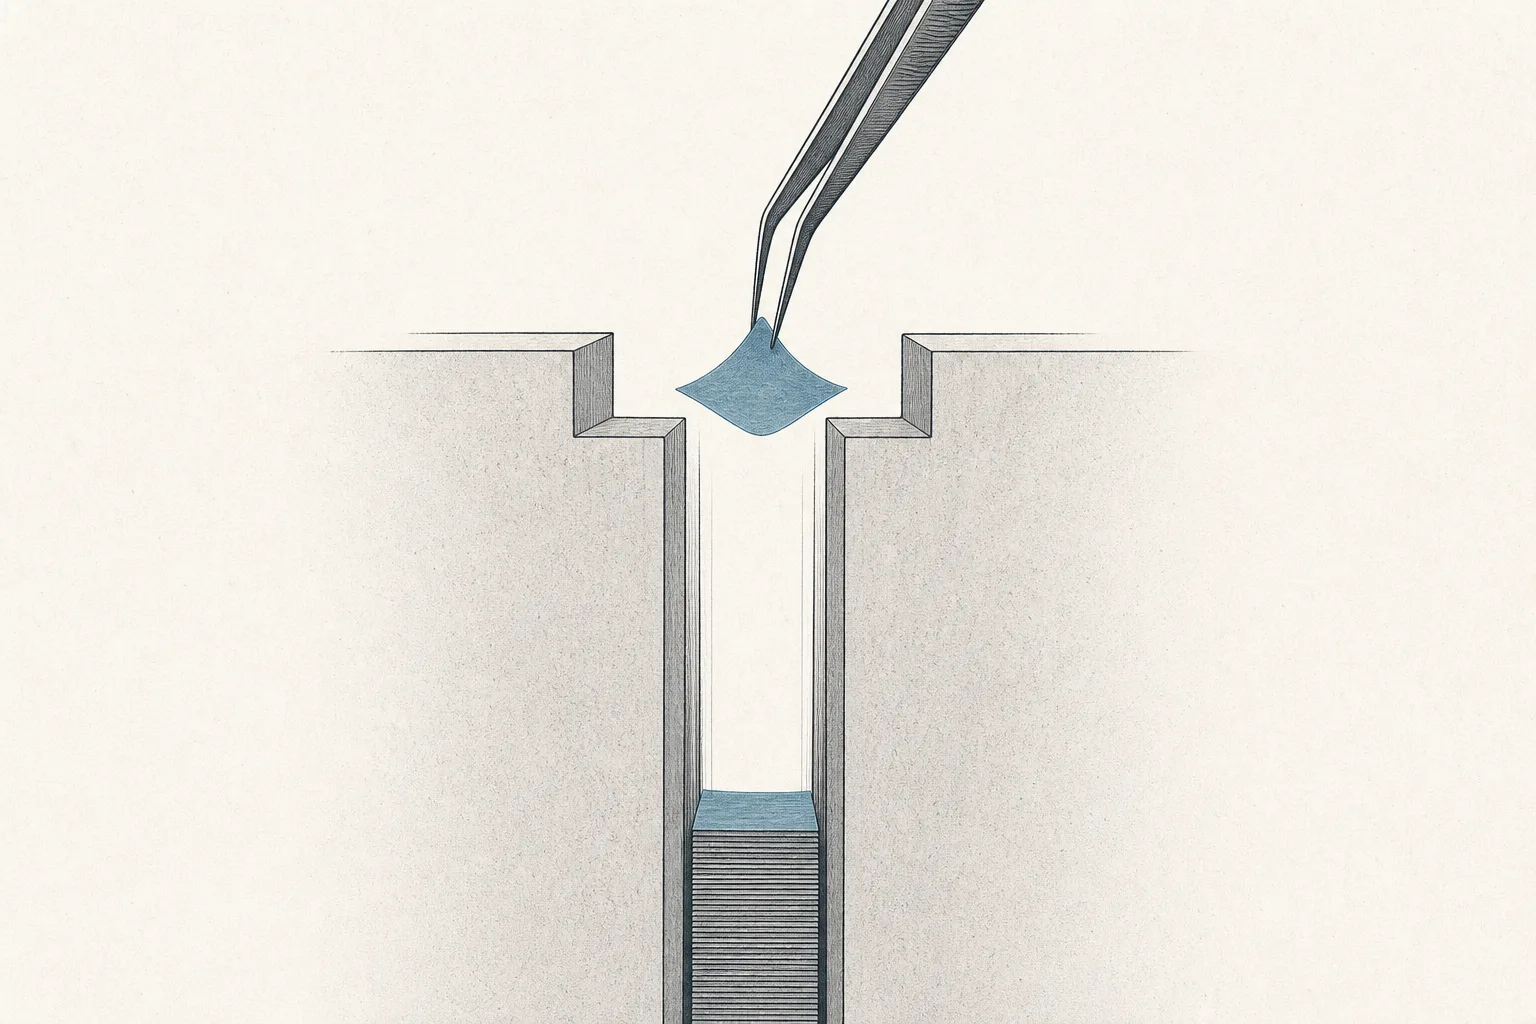
この装置を「難しく」しているのは、最新世代のチップが縦方向の構造へ向かっていることです(たとえば200層以上を積む 3D NAND メモリや、gate-all-around 型のトランジスタ)。削るべき溝はどんどん深く、そして細くなっていく——口が小さいのにとても深い井戸を掘り、しかもその壁を口から底まで均一に coating しろ、と言われているようなものです。だからこそALD/ALE——原子を一層ずつ足したり削ったりする技術——が、この時代の主役になりました。従来のやり方では届かない精度で膜の厚さを制御できるからです。
04それはチップ業界のどこにいるのか
チップ工場全体を生産ラインに見立てると、deposition/etch の装置はライン中央の中心装置で、どの層でもウエハーが何度も出たり入ったりする場所です。両隣の仲間とは、切り離せないほど密に組んで働きます。
- つねに Lithography とペア: litho は、deposition が coating したばかりの膜の上に、光で「模様を描く」。そのあと etch がその模様どおりに削る——この三工程が、全プロセスを通じて交互にくり返される。膜がなければ litho は印刷できない
- Metrology & Inspection の検査が要る: 足す/削るたびに、指示どおりの厚さか、十分な深さまで削れたか、欠陥はないか——一層でも失敗すればウエハー一枚が丸ごと無駄になりかねないから、測定装置でチェックする
- AI と Cloud & Digital Infrastructure に直接エネルギーを供給: データセンターが奪い合う AIチップや HBM メモリは、すべて先にこの装置群を通る。AI が伸びるほど装置はよく売れる。さらに Electrification & Mobility、Robotics、Quantum Computing まで——どれもチップを必要とする
- Critical Materials & Supply Chain に依存: 削る/coating には特殊なガスと高純度の薬品が大量に要る。だからこの装置群は、世界の原材料サプライチェーンの緊張に敏感だ
05いま、どこまで来たのか
この業界でいちばん衝撃的なのは、その集中ぶりです——世界中の deposition、etch、clean の装置のほぼすべてが、たった三社から来ています:Applied Materials、Lam Research、Tokyo Electron の三社で、市場の約70%を握る。Applied Materials は coating(CVD/ALD)に最も強い総合首位、Lam Research は「削りの王者」で、とくに 3D NAND メモリや先端ロジック向けの etch を得意とします。
いまの追い風は AI から直接来ています。業界全体が、3次元のチップ構造——gate-all-around 型のトランジスタや、数百層を積む 3D NAND——へ一気に移っていることで、チップ一枚あたりの足す・削る工程数が跳ね上がっています。2026年なかば、Applied Materials は深く細い 3D チップの溝に対応するための新しい装置シリーズ(Centris ALD と Selectra etch のファミリー)を発表しました——チップが複雑になるほど、一枚あたりに使う装置の数も増えていくのです。
もう一つ、盤面を揺らしているのが中国勢の台頭です。米国の輸出規制の圧力のもと、中国は自前の装置づくりを急いでおり、deposition/etch はそのなかで最も速く前進している分野——中国の装置メーカーはいま、自国市場の約40%の etch・deposition 装置を供給できるまでになりました。先頭を走るのは「三銃士」NAURA、AMEC、ACM Researchで、すでに SMIC や YMTC の実際の生産ラインに入り込んでいます。
06この先の未来——原子レベルの時代
第一の方向はすべてが縦方向・原子レベルになることです。チップを横方向に小さくするのが物理の限界に近づいたいま、出口は上へ積み上げること——gate-all-around、3D DRAM、層をどんどん増やす 3D NAND。積む層が一つ増えるたびに、足す–削るのサイクルも一回増える。これがこの node の構造的な追い風です:需要はチップの数だけでなく、「チップ一枚あたりの工程数」が増えることでも伸びていく。
第二の方向は二つの世界への分裂です。輸出規制が、中国に西側と並行した自前の装置サプライチェーンを作らせています。短期的にはこれは新しい需要のかたまり(中国が国内で装置を急いで買い、作る)ですが、長期的には、中国市場で三巨頭のシェアを少しずつ削っていく競合になります——そこは、かつて彼らにとって最大の市場でした。
第三の方向はこれまで見過ごされてきた工程の価値が上がることです。clean や、場所を選んで coating する selective deposition は、以前はただの補助工程でしたが、複雑な 3D チップでは品質を左右する決め手になります。これは、総合首位と真正面から競わなくても、専門のプレーヤー(たとえば clean や ALD の分野)が伸びられる余地を開きます。
07課題とリスク
第一のリスクは激しい好不況の波(cyclicality)です。装置の売上はチップ工場の投資サイクルに結びついていて、それは大きな波のように上下します。チップ業界が好況のときは工場がこぞって装置を注文し、売上は急伸する。でもサイクルが下を向くと、注文が何年も消えることもある——利益率は高いが、振れに耐えなければならないビジネスです。
第二のリスクは地政学の両刃の剣です。輸出規制が、先端装置を中国へ売る機会を断っています。中国は、西側の装置メーカーにとってかつて最大の市場でした。売れなくなれば、それは中国に自前の装置づくりを加速させることにもなる——結局、三巨頭は今日の売上を失うリスクと、中国市場での長期シェアを失うリスクの両方を背負うのです。
第三のリスクは集中と、少数の顧客への依存です。市場が三社に握られているうえ、最先端の装置を買う最終顧客もほんの数社しかありません(TSMC、Samsung、Intel、SK hynix、Micron)。だから大口の注文はひと握りの顧客に集中している——どこか一社が投資計画を遅らせれば、装置メーカーの売上はすぐに揺らぎます。
ひとことでまとめると:この node は、すべてのトランジスタを実際に一層ずつ作り上げる建設チームです。足しては削るを何百回もくり返して。デジタル経済の最も強力なボトルネックの一つであり——チップが複雑になるほど、「足す人と削る人」の役割はますます重くなっていくのです。