メガトレンド · Critical Materials
掘らなくていいレアアースの「鉱山」——それはスクラップ置き場に停まり、あなたがもう捨てたハードディスクの山の中で眠っています
世界は中国がレアアースの蛇口を閉めることを恐れています。でも、中国に何も頼らなくていい膨大なレアアースがあるんです——EVモーター、風力タービン、そしてもうすぐ寿命を迎える何百万トンものハードディスクの中にある小さな磁石に埋まっています。いま世界がリサイクルしているレアアースは 1%未満——ほぼすべて捨てられています。磁石を「近道」でリサイクルする方法は、新しく採掘して還元するより約88%も少ないエネルギーで済むのに。これは、磁石のゴミを新しい磁石に戻そうとするビジネスの物語——そして多くの国がお金を注いで築こうとしている、中国に頼らない答えです。
01レアアースのリサイクルとは
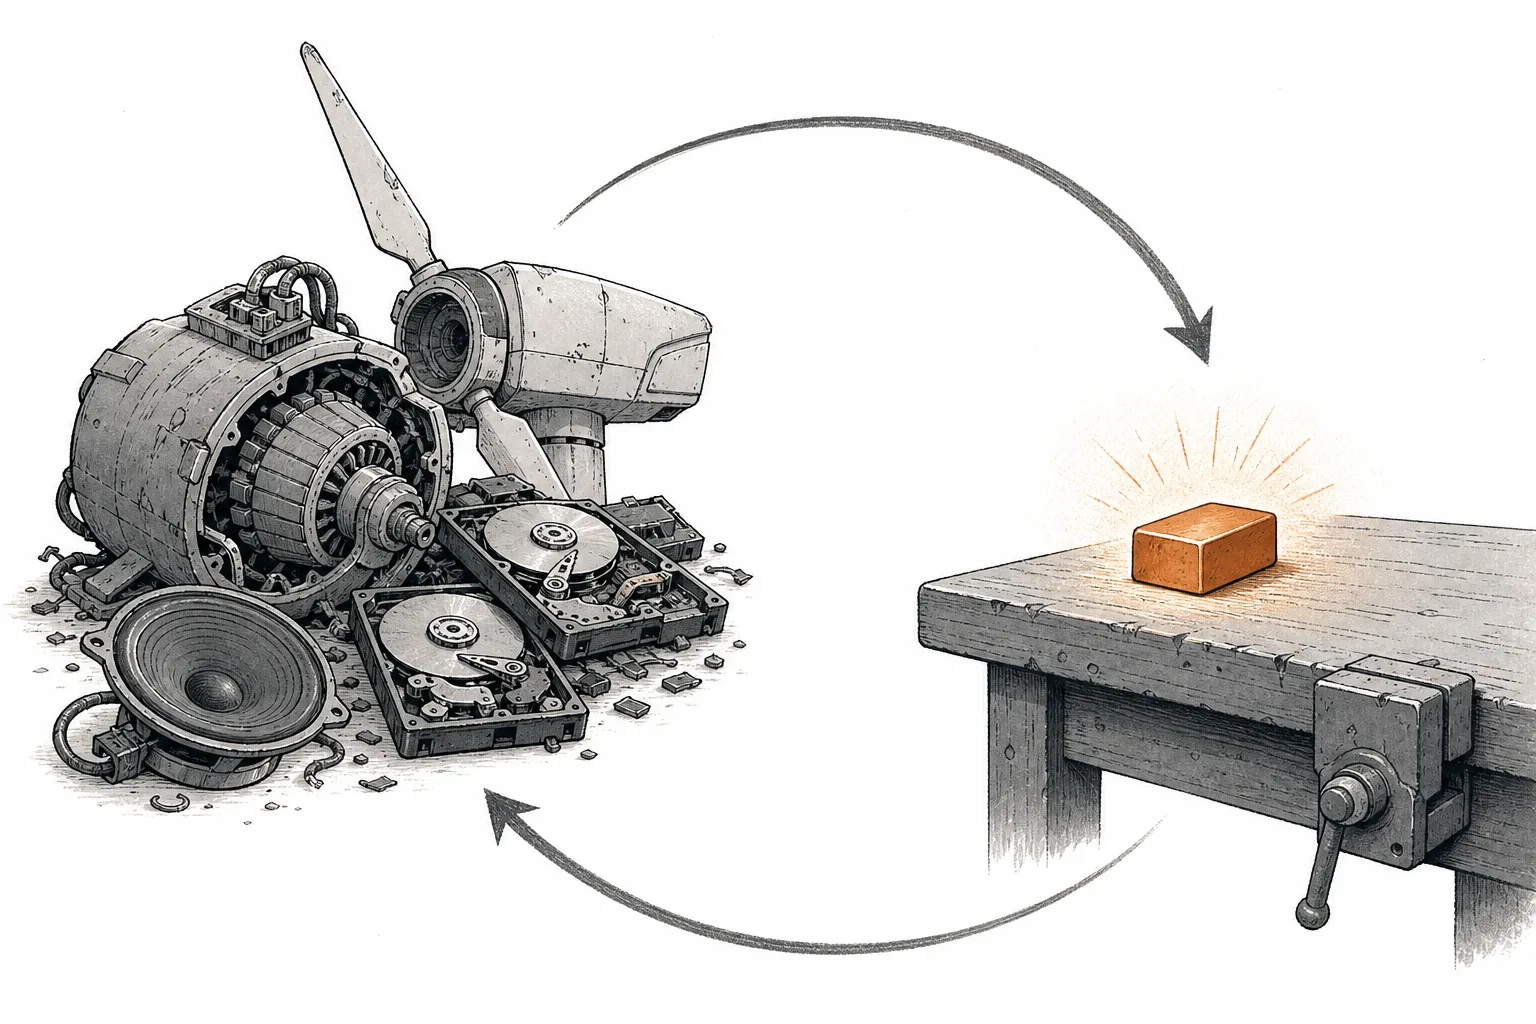
古いEVのモーター、退役した風力タービン、使うのをやめたパソコンのハードディスクを思い浮かべてください。どれも中に小さな NdFeB永久磁石 が隠れていて、その磁石の中には ネオジム(Nd)、プラセオジム(Pr)、ジスプロシウム(Dy)、テルビウム(Tb)といったレアアース が入っています——世界中が、中国に蛇口を閉められるのを恐れている、まさにあの元素たち。でも地面から新しい鉱石を掘る代わりに、人がすでに作ったものからそれを「掘り」戻すことができるんです。
このレッスンで話すビジネスは レアアースのリサイクルと二次回収(secondary recovery)——寿命を迎えた磁石を集め、取り外し、再処理して 使えるレアアースや新しい磁石に戻すことで稼ぐ会社です。鉱山から鉱石を掘る のではなく、ゴミになりかけたモーター、タービン、ハードディスクから「掘る」。こうした製品に埋まった磁石を、英語では 「urban mine(都市鉱山)」 と呼びます。
Manufacturing scrap(製造スクラップ) = 工場での研削・切断で残る磁石の切れ端(原料の最大約30%がスクラップになって失われます)。きれいでリサイクルしやすい · End-of-life scrap(寿命を迎えた磁石) = 実際に使い切った製品から出る磁石。モーターやハードディスクに埋まっていて、取り外すのがずっと難しい · Magnet-to-magnet(直接リサイクル) = 古い磁石を元素まで分解せずに新しい磁石に変える——短くて省エネの道 · Long-loop(長いループ) = 磁石を化学で溶かし、元素ごとの純粋な酸化物に分離してから作り直す——原料の融通がききやすい
私たちのメガトレンド地図では、この工程は Critical Materials & Supply Chain メガトレンドの下、Rare Earths & Permanent Magnets のサブ分野です。でも三つのきょうだい工程(採掘・分離・磁石づくり)のように「上流」や「中流」にあるのではありません。チェーン全体と並行して走る「近道ループ」 です——磁石ひとつが、二度と鉱山から始めることなく、新しい原料へと何度でも回っていけるからです。
02なぜ重要なのか(中国に頼らない答え)
レアアースのリサイクルがなぜこれほど重要になろうとしているのか。もっと大きな問題から始めましょう: 中国はレアアースのチェーンをほぼ完全に握っています。分離 の約90%、磁石づくり の約90%を世界で握っている。2025年、中国はこのカードを本当に切りました——磁石の輸出を制限し、世界中の自動車工場を止めたんです(全体は Rare Earths & Permanent Magnets のレッスンに)。リサイクルは、中国の鉱山や分離工場をまったく通さずに、自国内 で「レアアース」を生み出せる唯一の道です。
そして業界の人を興奮させる数字がこれ: いま世界がリサイクルしているレアアースは全体の 1%未満——ほぼすべてが埋め立てられるか、ただ捨てられています。つまり、まだ誰も手をつけていない巨大な余地がある。ずっと当たり前にリサイクルされてきた銅やアルミと違って、レアアースはまだ、ほとんど誰も掘っていない「都市鉱山」なんです。
カーボンを気にする時代に、リサイクルが以前よりずっと魅力的に見えるもう一つの理由があります: 磁石を「近道」でリサイクルする方法(magnet-to-magnet)は、採掘—分離—還元—磁石づくりの道より約 88% 少ないエネルギーで済み、カーボンも約 95% 少ない。古い磁石の中のレアアースは「もう混ぜて成形してある」ので、難しくて汚い元素の分離を一からやり直さなくていいからです。
政府もこれを見ています。欧州は Critical Raw Materials Act を制定し、2030年までに戦略物資(レアアースを含む)の域内需要の少なくとも 25% をリサイクルでまかなう目標を掲げました。米国は磁石リサイクル技術をMinerals Security Partnershipに取り込み、国内工場を助成しています——自国でリサイクルできる1キログラムは、北京からの輸出許可を待たなくていい1キログラムだからです。
03どう動くのか(磁石に戻る二つの道)
このビジネスの核心は 「クローズドループ」(closed loop)——磁石ひとつが、二度と鉱山に触れずに「古い」から「新しい」へと旅します。でも真ん中に大事な分かれ道があります: 磁石を取り出したあと、二つの道 を選べる——そのまま新しい磁石に変える短い道か、いったん純粋な元素に分解する長い道か。
道Aはこの時代の主役です。いちばん有名な技術は HPMS で、バーミンガム大学で開発されました——古い磁石を 水素 ガスに浸すと、水素が磁石の中に入り込んで「ボロボロ」に崩れて粉になり、磁力も自然に失われます。あとはその粉をそのまま押し固めて新しい磁石にできる。元素まで分解する必要はありません。だからこそ省エネがすごいんです——いちばん難しい化学の工程をまるごと飛ばすからです。
水素ガスを使って「NdFeB磁石をボロボロの粉にする」と同時に磁力を失わせる工程。モーターやハードディスクから磁石の粉を取り出しやすくし、その粉をそのまま押し固めて新しい磁石にできます · 省エネなmagnet-to-magnetリサイクルの核心——弱点は、まだ「十分に状態のいい」磁石しか受け入れられないこと。古すぎたり劣化がひどければ、代わりに道Bへ送ります
道B(long-loop)は化学で 磁石をまるごと溶かし、元素ごとの純粋な酸化物(Nd, Pr, Dy, Tb)に分離します。鉱山の分離工程を逆回しするようなものです。強みは「汚れたものを食べられる」こと——汚染された磁石、劣化した磁石、ほかの金属が混ざった磁石をずっと幅広く受け入れられ、何にでも使える高純度の酸化物が得られます。弱点はエネルギーと薬剤をより多く使うこと。現実には、この業界は両方の道が必要です——きれいなスクラップには道A、残りには道B。
04何とつながっているか
レアアースのリサイクルは、磁石チェーンの三つの主要工程と並行して走る「第四の工程」です。採掘 と直接は競わず、世界でいちばんもろい場所で 供給を補います。そして 分離 や 磁石づくり に似た仕事をします——ただし「精鉱」ではなく「古い製品」から始める。要するに、中国がいちばん強く握る上流の工程を飛び越えるんです。
もっと大事なのは、これらの磁石を「待ち構える口」——鉱山から来ようとリサイクルから来ようと、すべて同じ時代のメガトレンドを養います: Electrification & Mobility(EVモーター)、Energy Transition & Power Demand(風力タービン)、Robotics & Physical AI(ロボットの関節やドローン)、Defense & Geopolitical Fragmentation(照準システムや戦闘機)、そして Artificial Intelligence(データセンターのモーターやハードディスク)まで。要するに、リサイクルできる1キログラムは、新しい鉱山や中国の許可を待たなくていい1キログラムです。
05いま、どこまで来たのか
2025〜2026年は、レアアースのリサイクルが「実験室から実際の工場へと踏み出した」時期です。2025年4月に中国が磁石の輸出を制限したあと、お金と政策がこれまでにないほどこの分野に流れ込みました——米国、欧州、アジアで。
magnet-to-magnet の側がいちばん速く進んでいます。HyProMag(ロンドンとカナダに上場するMkango Resourcesの傘下)は、2025年7月に英国バーミンガムで最初の商業用HPMSリサイクル装置を稼働させ、同年後半にドイツのPforzheimで工場を開き、2027年には米国への拡大を計画。一方テキサスでは、Noveon Magnetics が独自のmagnet-to-magnet工程で米国で唯一稼働するsintered NdFeB磁石メーカーで、2026年初めに2億1,500万ドルのSeries Cを完了したばかりです。
long-loopの化学 の側も負けず劣らず活発です。Ionic Technologies(オーストラリア上場のIonic Rare Earthsの傘下)はベルファストで実証プラントを稼働し、磁石の4種類の酸化物(Nd, Pr, Dy, Tb)すべてを工場規模で、純度99.5%超で分離できる 中国の外で唯一の会社 だと言います。カナダでは、BMW、Microsoft、Amazonが支援する Cyclic Materials が2026年初めに7,500万ドルのSeries Cを完了し、アリゾナ州とオンタリオ州でhub-and-spoke型の工場を建設中です。
そして国が直接、下支えに動いています——米国はHPMS技術をMinerals Security Partnershipに取り込み、英国はベルファストの工場に約1,200万ポンド(1,640万ドル)を助成、欧州は2030年までに戦略物資の25%をリサイクルする目標。この分野の方向を決めつつある株式市場の顔ぶれがこちらです:
06これからの展開
このビジネスでいちばん大きな話は、まだ来ていません——それが 「寿命を迎えた磁石の波」(end-of-life wave) です。モーターやタービンの磁石は15〜25年もちます。つまり、いちばん初期のEV、黎明期の風力タービン、そしてこの10年で売れた膨大なハードディスクが、2035年ごろから一斉に「寿命」を迎え、リサイクルを待つ膨大な量のスクラップ磁石になります。
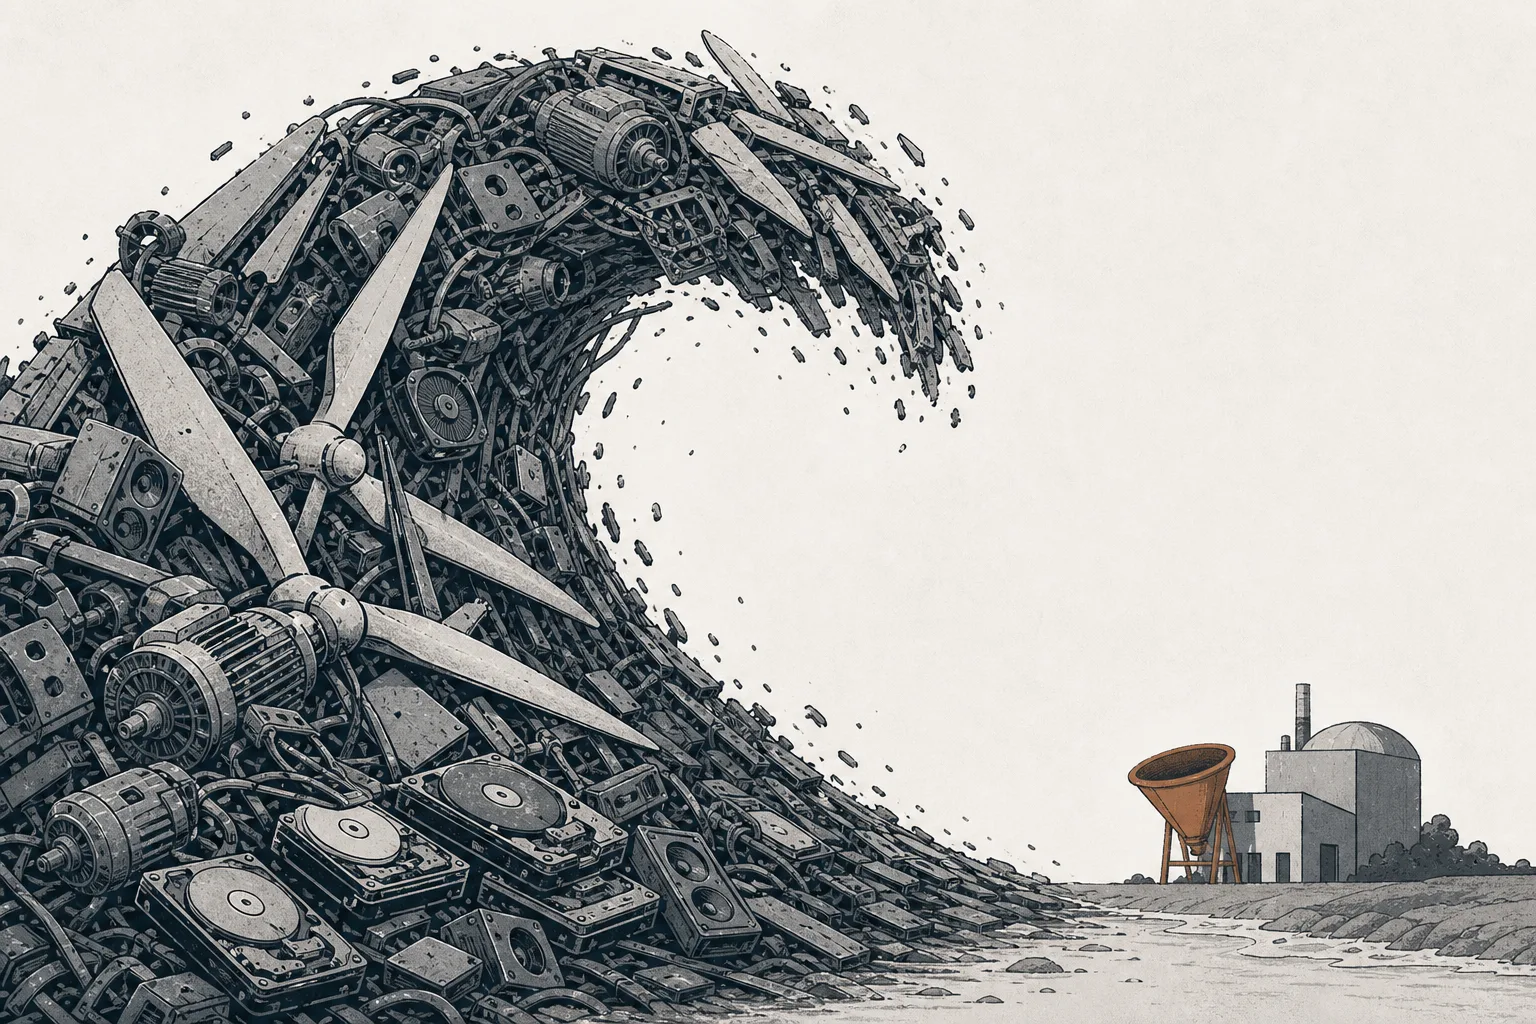
McKinseyの研究は、2035年までに磁石チェーンが年間約 81,000トン のリサイクル可能なスクラップを生むと見込んでいます(製造スクラップ約40,000トン+寿命を迎えた磁石約41,000トンの内訳)。同じ年の磁石向けレアアース需要の約 176,000トン に対して——つまり、しっかり集めてリサイクルできれば、このスクラップが需要のほぼ半分をまかなえるかもしれません。
でも正直に言っておくべき真実があります: リサイクルだけでは、すべての穴は埋められません。スクラップをほぼ全部集めても、毎年寿命を迎える磁石の量は、これほど速く伸びる需要に追いつけません。世界には新しい鉱山も、新しい分離工場も、リサイクルも、すべて同時に必要です。リサイクルは鉱山の「代わり」ではなく、欠かせない「味方」——しかも、よりきれいで、より速く、地政学リスクの小さい味方です。
07課題とリスク
磁石を取り出すのが悪夢です。 ほどきやすい銅線と違って、NdFeB磁石はたいてい 奥深くに埋まって接着されて モーター、タービン、ハードディスクの中にあり、「取り外す」ためではなく「ずっと留まる」ように設計されています。壊さず汚さずに引き出すのは、人手と時間のかかる仕事。これが業界の本当のボトルネックです——リサイクルそのものではなく、「集めて取り外す」のを十分な量と品質でやること。
まだリサイクルするものが足りません。 寿命を迎えた磁石の大きな波が来るのは2035年ごろ。つまり今日の主な原料は、まだ量の限られた製造スクラップだけです。だから多くの顔ぶれは、本物のものが流れてくる何年も前に「工場を建てて待つ」しかない——待つ間にお金を燃やし、波が思ったより遅く来るリスクを負います。
価格は中国の政治ゲームに縛られています。 リサイクル業者の利益は世界のレアアース価格に左右され、その価格を中国は動かせます。過去、中国は中国の外のライバルを潰すためにレアアース価格を「叩き落とした」ことがあります。中国が輸出の蛇口を開いて価格を押し下げれば、コストの高いリサイクル計画は赤字で続けられなくなるかもしれません——だから国が補助金と価格の下支えに入る必要があるんです。中国の外の鉱山や分離工場と同じように。
実験室 ≠ 工場。 HPMSやlong-loopのような技術は、実証規模では効果を証明しました。でも、大量に、安定した品質で、中国製磁石と本当に張り合えるコストにまで拡大するのは、まだ越えるべき関門です。この分野の多くの会社はまだ「お金を燃やして」いて、利益は出ていません——魅力は需要と政治がはっきり後押ししていること、でもリスクは、誰が実証プラントからフル工場へ本当に先に拡大できるかです。