メガトレンド · Critical Materials
周期表でいちばん分けにくい「17人の双子」を分離して、金属に仕上げる — 中国が武器に変えた関門
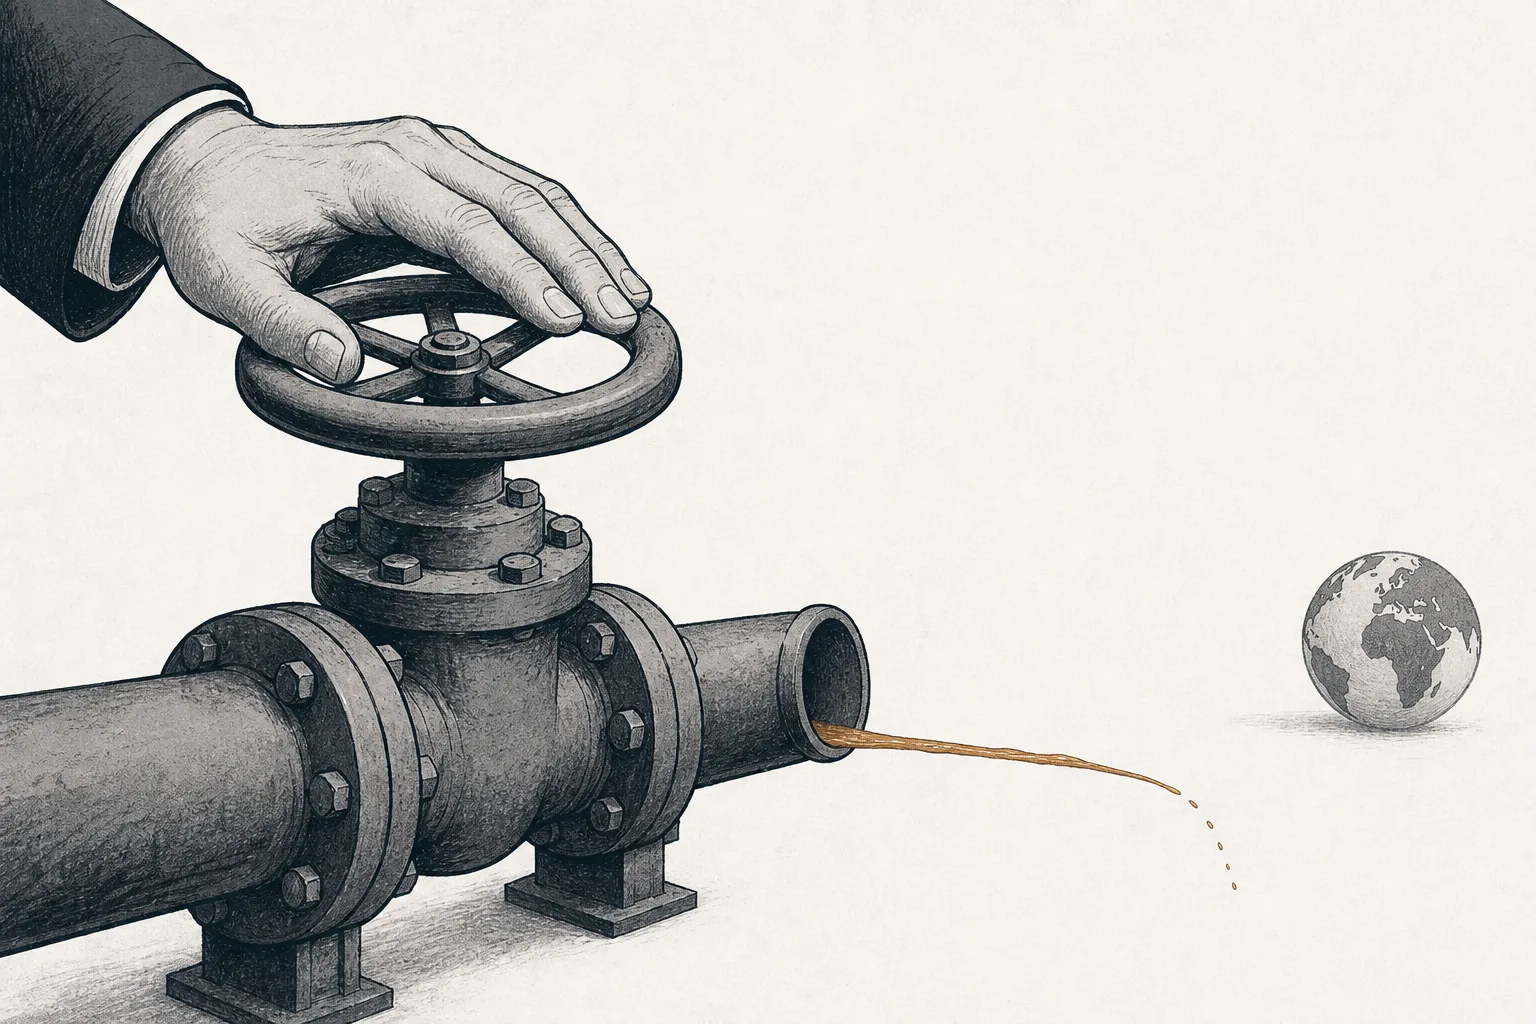
2025年4月、中国は重希土類7種類の輸出を一夜にして制限しました。すると世界中の磁石工場、EVモーター、兵器の生産ラインが止まり始めたんです。世界に鉱石がないからではありません。ほぼ誰もが中国に頼る「たった一つの工程」があるからです。それが ごちゃ混ぜの精鉱を元素ごとの純粋な酸化物に分離し、その酸化物を金属に還元する 工程。ここがレアアースでいちばん深いボトルネックです。汚くて、高くて、真似しにくい化学——だから中国は分離の約90%、重希土類の分離にいたっては99%近くを握っています。これは何百もの化学タンクの話であって、鉱山の穴の話ではありません。
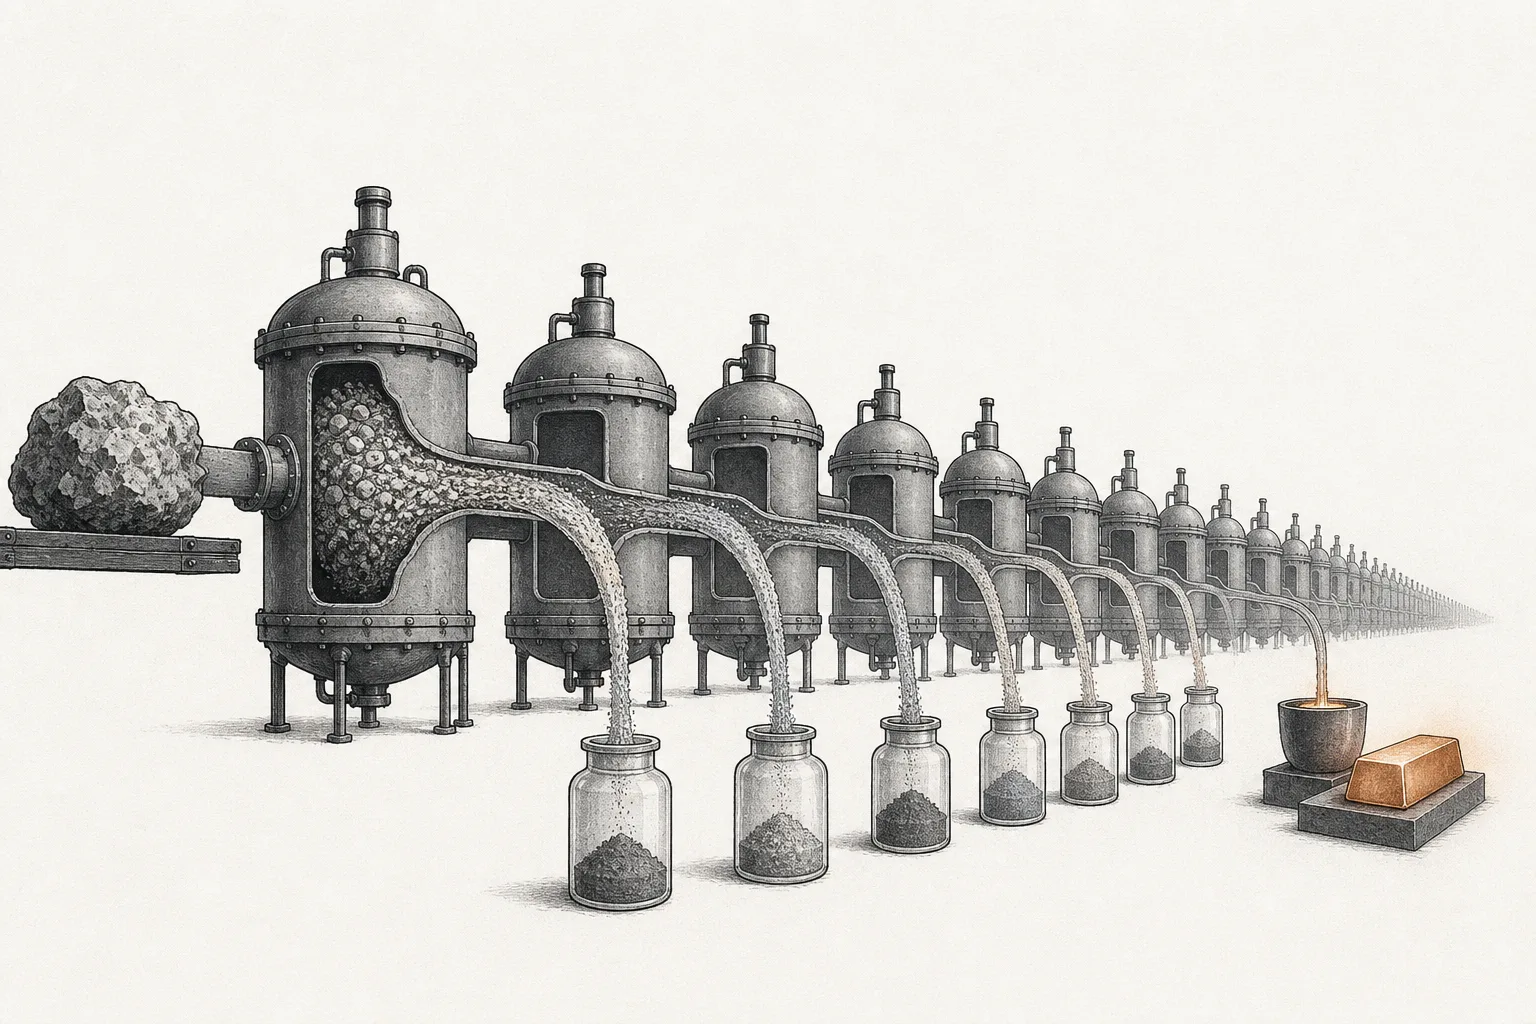
01これは何?(分離+金属への還元)
土から掘り出したレアアースを、単独の元素ではなく「17種類のお菓子が溶けてひと塊になったもの」と思ってください。精鉱ひとかたまりの中に、17種類のレアアース元素が全部混ざっています。高くて価値のあるもの(ネオジム、ジスプロシウム、テルビウム)も、ほとんど誰も使わないものも、ごちゃ混ぜです。やっかいなのは、これらが 化学的な性質がそっくりで、周期表でいちばん分離しにくい こと。この工程は、チェーンの中でいちばん難しい二つの仕事をこなします。(1) 分離——あの混ざったかたまりを純度99.9%の元素ごとの酸化物に分け、そして (2) その酸化物を金属に還元(たとえばNd₂O₃の粉をネオジム金属のインゴットに変える)して、磁石メーカーに渡せる状態にします。
私たちのメガトレンド地図では、この工程はレアアースの 「中流」 にあたります。Critical Materials & Supply Chain メガトレンドの下、Rare Earths & Permanent Magnets のサブ分野で、位置はちょうど「真ん中」。上流は 採掘と精鉱づくり で「混ざったかたまり」を送り込み、下流は 磁石・金属・合金づくり が純粋な金属を受け取ってNdFeB磁石に鍛えます。採掘の工程が「土の中から鉱石を探す」で、磁石の工程が「刀を鍛える」だとすれば、この工程は 鉱石から純粋な地金をふるい分けて、刀鍛冶のために棒状に溶かす人。見過ごされがちだけど、いちばん難しくて力を持つ工程です。
Solvent extraction(溶媒抽出) = レアアース元素を一つずつ引き離す主な方法。長くつないだ化学タンクの列に溶液を流していきます · Mixer-settler(ミキサーセトラー) = その列の中の一つのタンク。薬剤を混ぜてから層に分かれるのを待つもので、純粋に分けるには何百個もつなぐ必要があります · Reduction(還元・金属化) = 「酸化物の粉」を電気や高熱で「金属」に変える工程。磁石は粉ではなく金属を使うからです
最初に覚えておきたい核心はこれです——価値と力は「採掘」ではなく「分離と金属化」にある。レアアースの採掘は、ふつうの鉱山とそう変わりません。多くの国ができます。でも混ざったかたまりをきれいな元素ごとの酸化物に変え、さらに使える金属まで還元するのは、難しくて高くて汚い化学で、産業規模で本当にできる人はごくわずか。それがこのレッスンのすべてなんです。
02本当のボトルネックが「採掘」ではなく「分離」な理由
ここが多くの人の見落としです。ふつうは「中国は鉱山をたくさん持つからレアアースを握っている」と思われがち——半分しか当たっていません。中国はレアアースの 世界の約70% を採掘していて、たしかに多い。でもそこは、ほかを締め出す本当の急所 ではありません。急所は 分離/精錬/金属化 の工程で、ここを中国は世界の約 90% 握っています。しかも重希土類(耐熱モーターに欠かせないジスプロシウムとテルビウム)だけに絞ると、中国はほぼ 99%。つまり、アメリカやオーストラリアが自分で鉱石を掘れても、結局その精鉱の大半は「分離と金属化」のために中国へ送るしかない、というわけです。
なぜこれが世界を揺らすのか? この工程の最終製品が NdFeB永久磁石 だからです——電気を強く正確に「動き」に変えるほぼすべてのものの中にある小さな部品。EVモーター、風力タービン、ロボットの関節、AIデータセンターのハードディスク、ドローンのプロペラ、ミサイルの照準システム。この工程から出る純粋な金属がなければ磁石はできず、磁石がなければ、その上に立つ何兆ドルもの塔がすぐにぐらつきます。レアアース市場そのものは小さく見えるかもしれません(2024年で約40億ドル、2030年に約63億ドルへ成長見込み)。でも「それに頼るもの」は何兆ドル規模——だからこの小さな工程が、とてつもない交渉力を持つんです。
03どう動くのか——17人の双子を分けて、金属に仕上げる
この工程がなぜ高い壁なのかを理解するために、「混ざったかたまり」の旅を一歩ずつ追ってみましょう。精鉱から純粋な金属の棒になるまでです。
難しさの核心はステップ2——溶媒抽出(solvent extraction) です。問題は、17種類のレアアース元素の化学的性質が とても 似ていること(イオンの大きさがほんの少ししか違いません)。一つずつ純粋に取り出すには、200〜400個のミキサーセトラーを長くつないだ列 に溶液を流し、それぞれのタンクで専用の抽出剤(P507やD2EHPAなど)を使って目的の元素を少しずつ引き出し、純度を上げていきます。求められる精度も過酷で——pHや濃度がほんの少しずれるだけで、ライン全体できれいに分離できなくなる。だから24時間ずっと監視して調整し続けます。これが中国が何十年もかけて蓄えた「真似しにくいノウハウ」です。
でも酸化物の粉で終わりではありません。磁石は「粉」ではなく「金属」を使うからです。だからステップ4では 酸化物を金属に還元(reduction) します。主な方法は 溶融塩電解(molten-salt electrolysis)——Nd₂O₃の粉を約1,000°Cのフッ化物塩浴に溶かし、電流を流してネオジム金属を固まりとして取り出します。この工程は膨大な電力を食い、廃棄物も出します。そして中国はレアアース金属・合金でも世界最大の生産国(これも約90%)。つまり中国は「分離」も「金属化」も——いちばん難しい二つの工程を続けて握っているんです。
P507 / D2EHPA = 分離タンクで使う有機抽出剤。それぞれ「好む」元素が少しずつ違うので、目的の元素を段階的に引き出すのに使います——この薬剤自体も2025年の中国の輸出規制の対象になりました · Molten-salt electrolysis(溶融塩電解) = 酸化物を金属に変える方法。熱い塩浴に溶かして電気で金属を引き出します。中国が軽希土類金属をつくる主力の方法です
西側が遅れたのは鉱石がないからではありません——分離と還元が汚くて高い からです。大量の化学廃棄物と放射性廃棄物が出ます。西側もかつては自前の分離工場を持っていましたが、20〜30年前に次々と閉鎖しました。価格で中国に勝てず、環境面の反対にも遭ったからです。新しい工場を建てるのも安くありません——年産約1万トンの分離工場だけで約 3億ドル、金属まで一貫でやるなら1件あたり 8億ドル に達することもあります。
04エコシステムの中でのつながり
この工程はレアアースの「中流の蛇口」です——上流から材料を受け取り、使える形にして、次へ渡す。ここが止まれば、衝撃は両方向に流れます。
- 採掘と精鉱づくり から精鉱を受け取る(上流のきょうだい): 上流は鉱石を掘って「混ざった精鉱(mixed concentrate)」にし、この工程に送って分離させます——切り離せない相棒ですが、仕事は別。上流は「鉱石を探す」のが得意、この工程は「分離して金属にする」のが得意です。
- 磁石・金属・合金づくり に金属を送る(次の工程): ここが主な客先。この工程を出たNd/Pr/Dyの金属は合金に混ぜられ、NdFeB磁石に成形されます——上流・中流・下流が一本の線でつながり、どこかが切れれば全部が壊れます。
- 並行する「近道」もあります。レアアースのリサイクル: 古い磁石からNd/Dyを取り戻す(都市鉱山)のは、鉱山を通さずにレアアースを得るもう一つの道——しかも似た「分離」工程を使うことが多い。だからこの工程とリサイクルは同じ化学ノウハウを共有します。
- 安全保障の「もろい急所」でもあります: この工程から出る酸化物と金属は、戦闘機・ミサイル・レーダーの材料。だから中国が重希土類の輸出を制限したとき、防衛と地政学 の世界がすぐに揺れたんです。
- 新しい需要の波の血液です: この工程の金属はそのまま、EV モーターの磁石、クリーンエネルギー のタービン翼、ロボット の関節、AIデータセンター のハードウェアへと流れていきます——これらのトレンドが伸びるほど、この工程を通る需要も伸びます。
05いま、どこまで来たのか
2025年は、この中流工程が本格的に「武器」になった年でした。2025年4月4日、中国は 重希土類7種類の輸出規制(ジスプロシウム、テルビウム、イットリウムを含む)を発表し、関連する金属・化合物・磁石も対象にしました。輸出するには許可を取り、最終ユーザーが誰かを申告しなければなりません。続く2025年10月9日、中国はもう一段拡大——元素をさらに5種類追加し、もっと重要なことに 分離・金属還元・磁石づくりの「技術」まで規制、ノウハウと専門家の輸出も禁じました。誰にも作り方を真似させない、というわけです。その後2025年11月、中国は10月の措置を1年「一時停止」すると発表しましたが、重希土類を対象にした4月の措置はまだ有効です。
影響がいちばんはっきり出たのは「中国の外の価格」でした。規制で世界の市場が二つの価格に分かれたからです——中国国内は横ばい、でも輸出価格(FOB)は急騰。ものが手に入りにくくなり、「安全保障プレミアム」が上乗せされたためです。2026年初め、NdPr酸化物は約$53/kgから$100〜125/kgへ。重希土類はもっと過酷で、ジスプロシウム金属は約$930/kg、テルビウム金属は2026年半ばに約$4,030/kg(どちらも半年で100%超の上昇)。
中国側の本当の市場リーダーは China Northern Rare Earth。量では世界最大の生産者で、世界シェア約40%を握ります。拠点は内モンゴルのBayan Obo鉱山(世界最大の単一レアアース鉱床)で、軽希土類(Nd/Pr)を自社の分離工場へ絶え間なく送り込みます。もう一社は Shenghe Resources。中国の外の鉱山と中国の分離能力をつなぐ「仲介役」を担います。
中国の外でいちばん重要な動きは、採掘だけでなく、自前の「分離と金属化」の能力を築くこと です——Lynas(オーストラリア、分離工場はマレーシア)は中国の外で初の重希土類生産者になり、2025年5月にジスプロシウム、続いてテルビウムの生産を始めました。そして MP Materials(米国)は2025年7月に米国防総省と歴史的な取り決めを結びました——政府がNdPrの最低価格$110/kgを10年保証し、出資して株を持ち、磁石の生産能力を3,000から10,000トンに増やすのを後押し。同時にMPは2025年半ばから中国への販売をやめ、完全な西側チェーンをつくろうとしています。
06これからの展開
最初でいちばんはっきりした方向は、国が後押しする「分離と金属還元のライン」を中国の外につくること です。掘るだけでは、結局中国に送って分離してもらうなら意味がない——世界はそう学びました。いま中国の外の分離能力はまだ世界の15%未満。だからあちこちでプロジェクトが立ち上がっています。Lynasはマレーシアで重希土類ラインを拡張、MPはMountain Passで分離と金属化を稼働、Neo Performance はエストニアのSilmet工場で重希土類酸化物の生産を開始(欧州初)。そして複数の国の政府が、国内の分離工場に数十億ドル規模の融資を投じています。
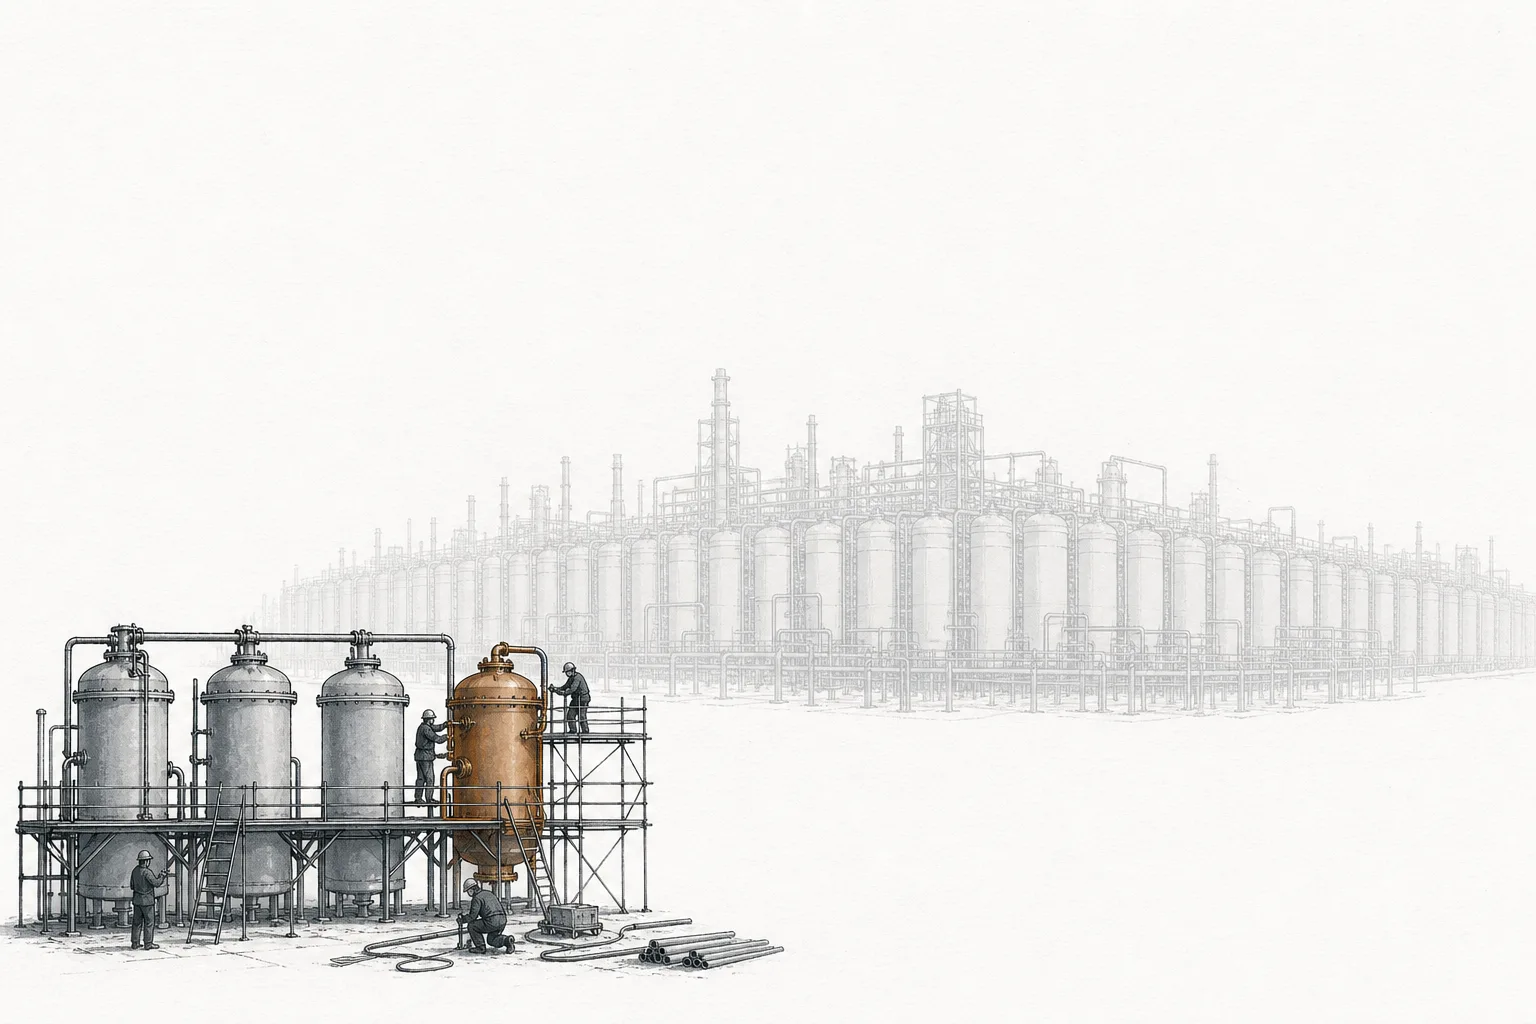
二つ目の方向は、とくに重希土類(Dy/Tb)と金属化の追い上げ です。ここは中国がほぼ99%を握り、西側がいちばんもろいところ。酸化物の分離は少しずつできる人が出てきましたが、「酸化物を金属に還元する」工程はさらに中国に集中しています。中国の外で金属の穴を先に埋められた者が、チェーンでいちばん希少なカードを握ります。加えて日本の Shin-Etsu も静かに動いていて、ベトナムで分離・精錬を行い、中国依存を減らすために日本での還元工場も計画しています。
三つ目の方向は、従来の溶媒抽出を抜け出そうとする 新しい分離・還元技術 です。たとえば工程が少なくてよりきれいな分離法や、電力を食わず温室効果ガスも出さない金属還元。商業化に成功すれば、コストも汚染も、中国が握る「知識の壁」も下げられます。でも多くはまだ研究や実証段階で、産業規模には届いていません。
07課題とリスク
この中流工程は「最終需要は確実に伸びるのに、供給側は罠だらけ」というビジネスです。
一つ目のリスクは 中国の価格ダンピング です。これは中国が過去に使ってきた古典的な武器——中国の外のライバルが分離工場を建て始めると、中国は生産の蛇口を開いて酸化物や金属の価格を暴落させられます。すると、コストの高い新プロジェクトは「大きくなる前に赤字」に。この市場は小さく薄く、価格は数か月で何倍にも振れます——だからMP・米国防総省のような取り決めは、中国の外の生産者が生き残れるように 最低価格を保証($110/kg)する必要があるんです。
二つ目のリスクは 環境と放射能 です。浸出・分離・還元は大量の化学廃棄物を出し、鉱床によっては放射性のトリウム/ウランが混ざっていて、廃棄物を安全に処理しなければなりません。西側では環境許可に長い時間がかかり、地域の反対にも遭います——過去に西側が分離工場を閉じた理由の一つであり、新しいプロジェクトが必ず越えなければならない関門です。
三つ目のリスクは 時間・資本、そして真似がより難しい「金属」の工程 です。分離工場を建てると発表するのは簡単。でも歩留まりよく稼働させ、純度99.9%の酸化物をつくり、そして実際に 金属まで還元 するには、中国が持ち西側が捨ててしまった何十年もの蓄積が要ります。多くの見方では、西側がこの差を埋めるには およそ10年 と1件あたり数十億ドルが必要。その間、世界は中国に頼り続けます。
まとめると: この工程はレアアースの中流の心臓です——混ざったかたまりを元素ごとの酸化物に分離し、磁石にできる金属まで還元する。そして直感に反する真実は、難しくて力のある仕事が鉱山の穴ではなく、17人の双子を一つずつ引き離す何百もの化学タンクと還元炉の中にある、ということ。それが中国が何十年もかけて築いたボトルネックで、エネルギー転換と地政学的競争の時代でいちばん強力な交渉カードの一つになったのです。